Lors de la consultation du document @Dusk , j’ai relu deux fois le fait que Moonlight et Phoenix soient mis sur un pied d’égalité.
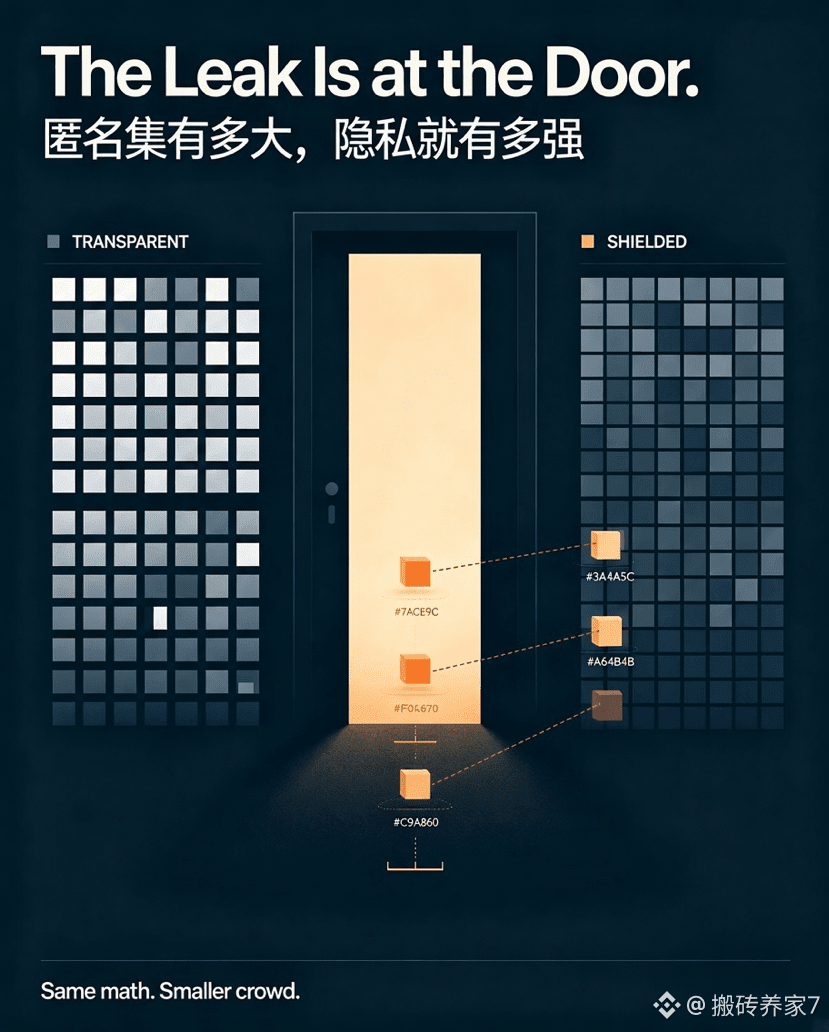
Les comptes transparents et les comptes confidentiels fonctionnent en parallèle : des deux côtés, on peut transférer des DUSK, payer des frais de gaz et servir d’interface de contrat. La conception est très propre. Mais ce à quoi je n’ai cessé de penser, c’est cette porte entre les deux.
Le vieux problème du pool de masquage ne tient pas à la preuve en elle-même, mais au mode d’entrée et de sortie. Dans le monde académique, des analyses empiriques ont été menées sur les pools de masquage de Zcash : en se basant sur des heuristiques du type « combien on entre, combien de temps on attend, combien on sort », on parvient à réassocier une proportion significative des transactions masquées. La cryptographie n’a pas été brisée : c’est l’habitude d’utilisation qui laisse fuiter l’information.
En clair, la robustesse de la confidentialité ne dépend pas uniquement de la preuve : elle dépend aussi du nombre de personnes qui semblent faire comme vous. Un ensemble d’anonymat trop petit, même avec une mathématique impeccable, ne sert à rien.
Mis dans le contexte de la finance réglementée, le point intéressant est le suivant : le modèle de menace change.
Quand une institution réalise une cession confidentielle, ce qui est en jeu n’est pas une traque de niveau étatique, mais le fait que l’adversaire puisse voir son portefeuille et ses prix de transaction, puis se précipiter. Or, l’autorité de régulation dispose déjà d’une vue autorisée ; elle n’est pas dans la cible à laquelle on veut échapper. Dans ce cas, un ensemble d’anonymat d’environ quelques dizaines d’institutions agréées peut peut-être suffire — car vous n’avez pas besoin de disparaître du monde entier, seulement de vous fondre parmi des acteurs similaires.
Mais à l’inverse, si l’ensemble d’anonymat devient suffisamment petit, les caractéristiques de comportement deviennent des empreintes. La taille d’émission, le rythme des versements d’intérêts, les moments de rachat : ce sont déjà des éléments distinctifs, et il n’est même pas nécessaire de déchiffrer pour pouvoir deviner.
Il faut le dire clairement : la partie sur Zcash ci-dessus correspond à des conclusions générales issues de recherches publiques, et ne constitue pas une mesure ciblant Dusk. Les modèles de comptes et les profils d’utilisateurs des deux chaînes ne sont pas les mêmes.
Donc, la question que je me pose est la suivante : dans un scénario réglementé, ce que les institutions doivent vraiment cacher, c’est le contenu des transactions, ou bien le mode de transaction ?
#dusk $DUSK @Dusk
Les comptes transparents et les comptes confidentiels fonctionnent en parallèle : des deux côtés, on peut transférer des DUSK, payer des frais de gaz et servir d’interface de contrat. La conception est très propre. Mais ce à quoi je n’ai cessé de penser, c’est cette porte entre les deux.
Le vieux problème du pool de masquage ne tient pas à la preuve en elle-même, mais au mode d’entrée et de sortie. Dans le monde académique, des analyses empiriques ont été menées sur les pools de masquage de Zcash : en se basant sur des heuristiques du type « combien on entre, combien de temps on attend, combien on sort », on parvient à réassocier une proportion significative des transactions masquées. La cryptographie n’a pas été brisée : c’est l’habitude d’utilisation qui laisse fuiter l’information.
En clair, la robustesse de la confidentialité ne dépend pas uniquement de la preuve : elle dépend aussi du nombre de personnes qui semblent faire comme vous. Un ensemble d’anonymat trop petit, même avec une mathématique impeccable, ne sert à rien.
Mis dans le contexte de la finance réglementée, le point intéressant est le suivant : le modèle de menace change.
Quand une institution réalise une cession confidentielle, ce qui est en jeu n’est pas une traque de niveau étatique, mais le fait que l’adversaire puisse voir son portefeuille et ses prix de transaction, puis se précipiter. Or, l’autorité de régulation dispose déjà d’une vue autorisée ; elle n’est pas dans la cible à laquelle on veut échapper. Dans ce cas, un ensemble d’anonymat d’environ quelques dizaines d’institutions agréées peut peut-être suffire — car vous n’avez pas besoin de disparaître du monde entier, seulement de vous fondre parmi des acteurs similaires.
Mais à l’inverse, si l’ensemble d’anonymat devient suffisamment petit, les caractéristiques de comportement deviennent des empreintes. La taille d’émission, le rythme des versements d’intérêts, les moments de rachat : ce sont déjà des éléments distinctifs, et il n’est même pas nécessaire de déchiffrer pour pouvoir deviner.
Il faut le dire clairement : la partie sur Zcash ci-dessus correspond à des conclusions générales issues de recherches publiques, et ne constitue pas une mesure ciblant Dusk. Les modèles de comptes et les profils d’utilisateurs des deux chaînes ne sont pas les mêmes.
Donc, la question que je me pose est la suivante : dans un scénario réglementé, ce que les institutions doivent vraiment cacher, c’est le contenu des transactions, ou bien le mode de transaction ?
#dusk $DUSK @Dusk