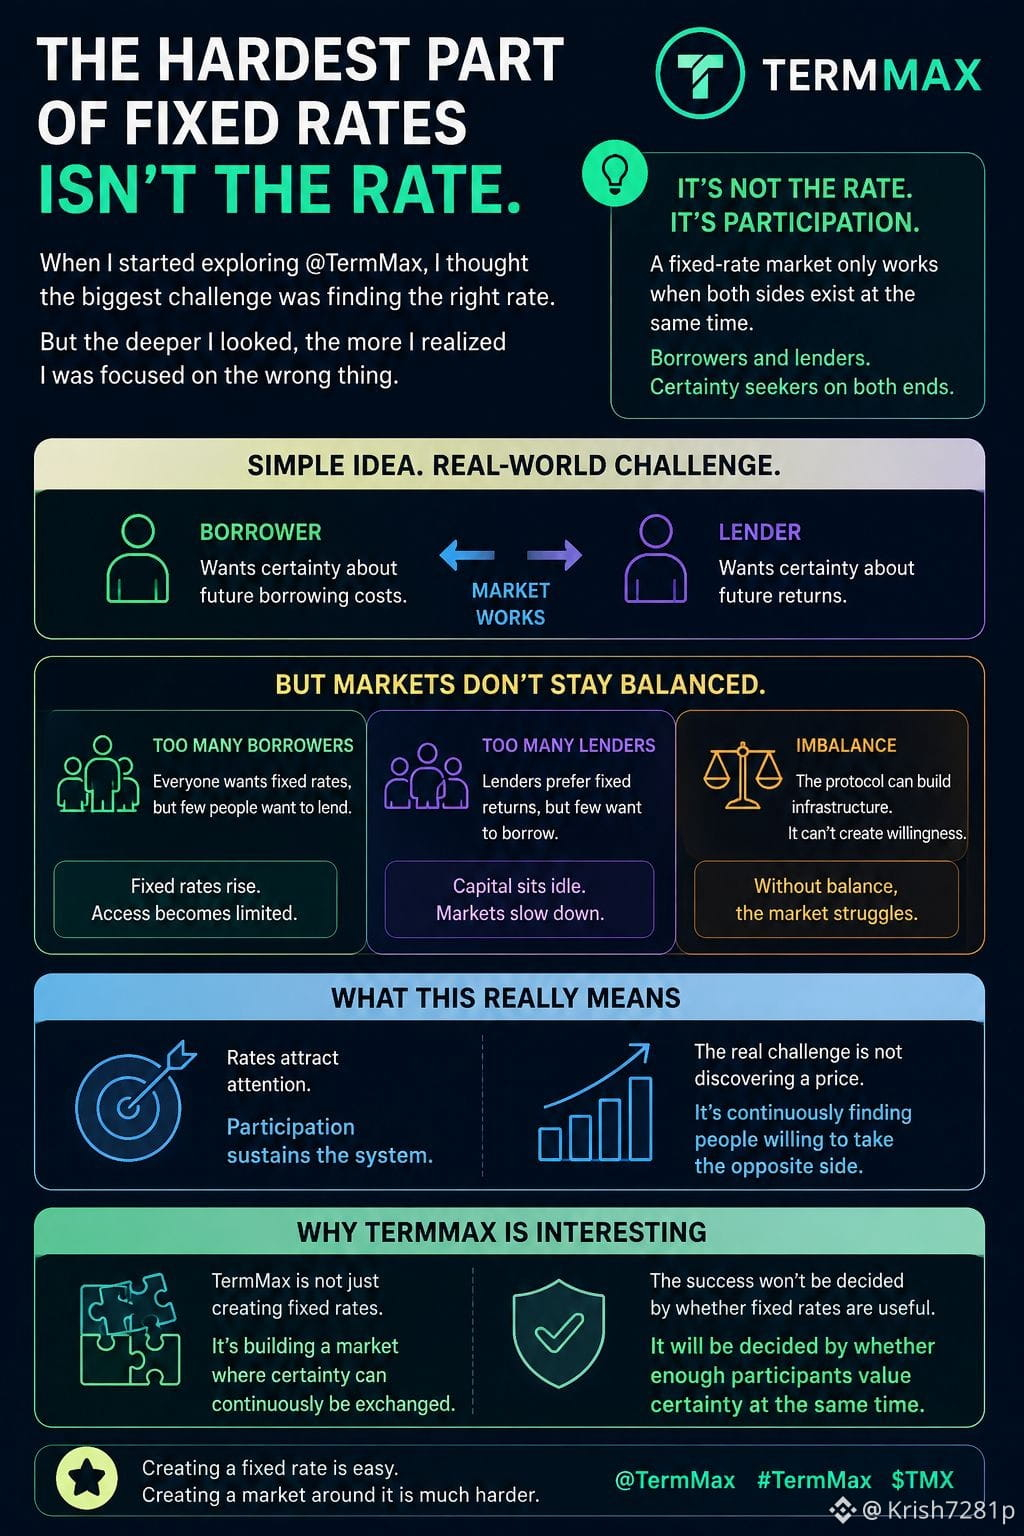
Je lisais davantage sur @TermMax et je me suis rendu compte que je n’avais peut-être pas porté mon attention au bon endroit.
La plupart des discussions autour des marchés à taux fixe se concentrent sur le taux lui-même.
Est-il plus élevé ?
Est-il plus bas ?
Est-il concurrentiel ?
Mais plus je regarde TermMax, moins je pense que le taux soit le problème principal.
Le vrai problème, c’est la liquidité.
Un marché à taux fixe ne fonctionne que lorsque les deux parties se présentent en même temps.
Un emprunteur veut être certain des coûts futurs.
Un prêteur veut être certain des rendements futurs.
Cela semble simple jusqu’à ce que les conditions du marché changent.
Lorsque la demande d’emprunt augmente soudainement, qui fournit le capital ?
Quand les prêteurs préfèrent la flexibilité, qui immobilise des fonds pour une durée fixe ?
Le protocole peut fournir l’infrastructure, la tarification et le règlement.
Ce qu’il ne peut pas créer, c’est la participation.
Celle-ci doit venir du marché.
C’est pourquoi la liquidité me paraît plus importante que le taux annoncé.
Un excellent taux signifie peu s’il n’y a pas assez de profondeur derrière.
Plus je me plonge dans les marchés à durée fixe, plus je pense que le vrai défi n’est pas de fixer un taux fixe.
Il s’agit de maintenir une activité suffisante sur différentes échéances, différents actifs et dans diverses conditions de marché pour que ces taux restent utiles.
C’est ce qui rend TermMax intéressant à mes yeux.
Le protocole n’essaie pas seulement de créer des prêts à taux fixe.
Il cherche à créer un marché où la certitude elle-même peut être échangée.
Car créer un prêt est facile.
Garder un marché actif autour de ce prêt mois après mois est bien plus difficile.
Et c’est là, je pense, que le vrai défi commence.
@TermMax #TermMax
La plupart des discussions autour des marchés à taux fixe se concentrent sur le taux lui-même.
Est-il plus élevé ?
Est-il plus bas ?
Est-il concurrentiel ?
Mais plus je regarde TermMax, moins je pense que le taux soit le problème principal.
Le vrai problème, c’est la liquidité.
Un marché à taux fixe ne fonctionne que lorsque les deux parties se présentent en même temps.
Un emprunteur veut être certain des coûts futurs.
Un prêteur veut être certain des rendements futurs.
Cela semble simple jusqu’à ce que les conditions du marché changent.
Lorsque la demande d’emprunt augmente soudainement, qui fournit le capital ?
Quand les prêteurs préfèrent la flexibilité, qui immobilise des fonds pour une durée fixe ?
Le protocole peut fournir l’infrastructure, la tarification et le règlement.
Ce qu’il ne peut pas créer, c’est la participation.
Celle-ci doit venir du marché.
C’est pourquoi la liquidité me paraît plus importante que le taux annoncé.
Un excellent taux signifie peu s’il n’y a pas assez de profondeur derrière.
Plus je me plonge dans les marchés à durée fixe, plus je pense que le vrai défi n’est pas de fixer un taux fixe.
Il s’agit de maintenir une activité suffisante sur différentes échéances, différents actifs et dans diverses conditions de marché pour que ces taux restent utiles.
C’est ce qui rend TermMax intéressant à mes yeux.
Le protocole n’essaie pas seulement de créer des prêts à taux fixe.
Il cherche à créer un marché où la certitude elle-même peut être échangée.
Car créer un prêt est facile.
Garder un marché actif autour de ce prêt mois après mois est bien plus difficile.
Et c’est là, je pense, que le vrai défi commence.
@TermMax #TermMax