#termmax Pendant que je me penchais sur TermMax, j’ai décidé de ne pas partir d’APR, mais plutôt des risques. Et j’ai aimé le fait que l’équipe décrive directement les scénarios dans lesquels l’utilisateur peut perdre de l’argent.
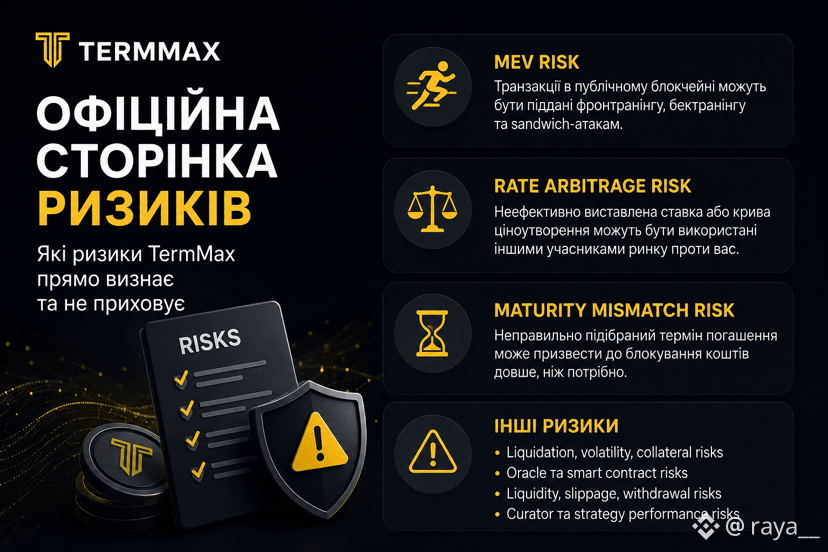
Par exemple, le MEV. Sur une blockchain publique, les transactions peuvent faire l’objet de front-running, back-running ou d’attaques par sandwich. TermMax reconnaît ce risque et décrit des mécanismes de protection, mais ne promet pas qu’il est possible d’éliminer complètement le MEV.
Deuxième point : l’arbitrage de taux (rate arbitrage). Dans TermMax, les taux sont formés via des Range Orders ; ainsi, une courbe mal configurée peut devenir une opportunité pour un participant plus expérimenté. Autrement dit : si je place un taux inefficace, quelqu’un peut le repérer plus tôt que moi et profiter de l’écart.
Et voici un autre risque intéressant : le maturity mismatch. Dans les positions à taux fixe, il existe une échéance de remboursement précise. Si je choisis mal la maturity par rapport à mes besoins de liquidité, les fonds peuvent rester bloqués plus longtemps que je ne l’avais prévu.
TermMax avertit aussi séparément des risques de liquidation, d’oracle, de volatilité, de smart contract et de liquidité.
Pour moi, c’est un bon rappel : taux fixe ≠ risque fixe.
TermMax se présente comme un marketplace pour le borrowing & lending à taux fixe, mais, en même temps, il montre assez clairement où ce modèle peut échouer.
Et c’est précisément cette partie de la documentation que je recommanderais de lire avant de regarder la rentabilité.
@TermMax #TermMax
Par exemple, le MEV. Sur une blockchain publique, les transactions peuvent faire l’objet de front-running, back-running ou d’attaques par sandwich. TermMax reconnaît ce risque et décrit des mécanismes de protection, mais ne promet pas qu’il est possible d’éliminer complètement le MEV.
Deuxième point : l’arbitrage de taux (rate arbitrage). Dans TermMax, les taux sont formés via des Range Orders ; ainsi, une courbe mal configurée peut devenir une opportunité pour un participant plus expérimenté. Autrement dit : si je place un taux inefficace, quelqu’un peut le repérer plus tôt que moi et profiter de l’écart.
Et voici un autre risque intéressant : le maturity mismatch. Dans les positions à taux fixe, il existe une échéance de remboursement précise. Si je choisis mal la maturity par rapport à mes besoins de liquidité, les fonds peuvent rester bloqués plus longtemps que je ne l’avais prévu.
TermMax avertit aussi séparément des risques de liquidation, d’oracle, de volatilité, de smart contract et de liquidité.
Pour moi, c’est un bon rappel : taux fixe ≠ risque fixe.
TermMax se présente comme un marketplace pour le borrowing & lending à taux fixe, mais, en même temps, il montre assez clairement où ce modèle peut échouer.
Et c’est précisément cette partie de la documentation que je recommanderais de lire avant de regarder la rentabilité.
@TermMax #TermMax