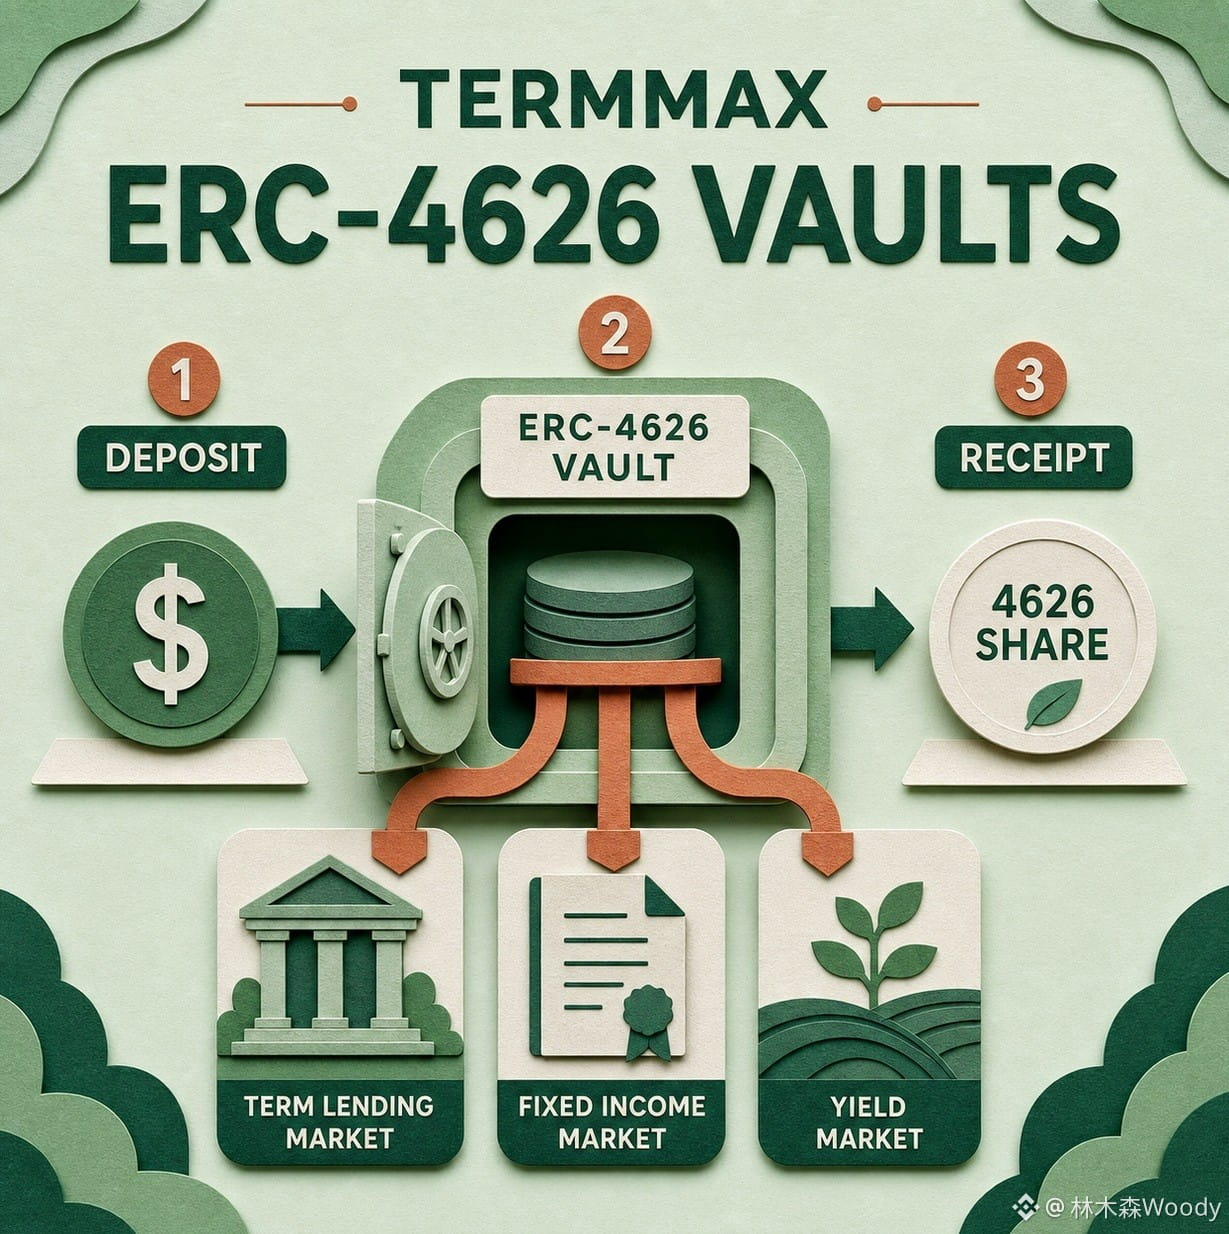
我把 @TermMax 的固定利率机制重新翻了一遍,越看越觉得“固定”这两个字很容易让人放松警惕。利率确实能在成交时锁住,可我的最终结果,真的也跟着固定了吗?
我先说借款。TermMax每个市场先定债务资产、抵押物和到期日,借款人把抵押物锁进GT,再铸出代表到期债务的FT。成本不跟利用率乱跳,这点我认,至少不用半夜盯着浮动借款利率。可只要LTV碰到LLTV,仓位照样会进清算流程。固定的是资金价格,不是抵押物价格,更不是本金安全,这三件事混在一起宣传,我就觉得容易误导。
再看到期日。文档写得很清楚,逾期未还会触发清算,并开放两小时清算窗口。要是债务还没处理干净,就进入physical delivery,FT持有人拿到的赎回池可能同时包含底层资产和抵押物。我本来以为买FT就是等到期拿回同一种债务资产,结果极端情况下,手里可能多出一篮子需要自己处理的抵押物。这还算不算普通人理解的“固定收益”?
预言机这块也绕不开。TermMax自己把Chainlink、RedStone价格源列成风险点,喂价异常可能造成错误清算或抵押不足。固定利率没法替我挡住价格源失灵,这笔风险只是从利率曲线挪到了估值和清算链路。
清算成本也不是一句“超额抵押”就能带过。公开规则里,按被清算债务价值计有10%惩罚,一半给清算人,一半进协议储备;债务超过1万美元时,单次通常最多处理50%。这能避免大仓位一次被砍光,可行情真要连续下杀,分批处理是不是来得及,还是要看链上执行和流动性。
所以我看 #TermMax ,不能只问页面上的APY锁没锁,更该问:抵押物是什么、LLTV在哪、到期谁负责还、实物交割后我会拿到什么。利率是钉住了,可风险并没有被钉在原地,不是吗?
$GPS $ETH