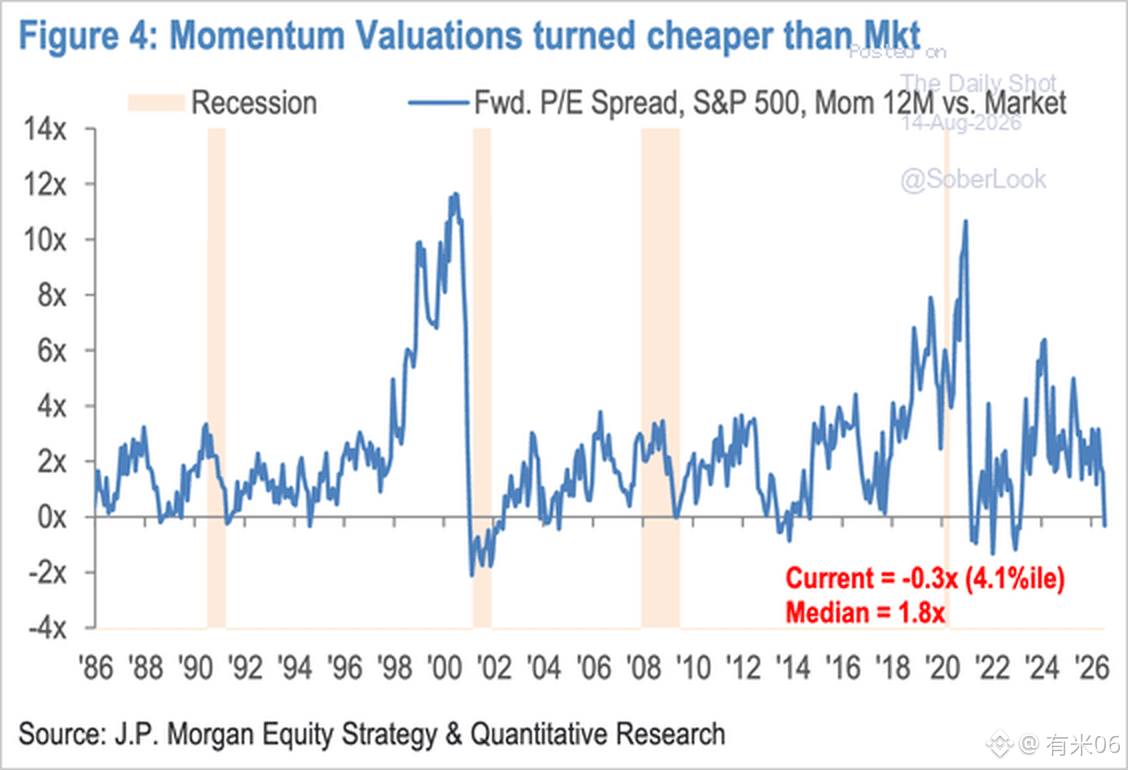
Les actions basées sur la dynamique (momentum) se paient déjà à un ratio cours/bénéfices à terme plus avantageux que l’ensemble du marché. Le « Daily Shot » du 14 août a publié cette image du groupe de stratégies d’actions de JPMorgan (Morgan Stanley ?), qui présente, pour le S&P 500, l’écart de ratio cours/bénéfices à terme entre le momentum sur 12 mois relatif au marché ; dans l’historique, la médiane correspondait à environ une prime de 1,8 fois, et on est désormais tombé à -0,3 fois, soit environ le 4,1e centile. Entre 2020 et 2021, la prime dépassait encore les 10 fois.
Le numérateur correspond au ratio cours/bénéfices à terme du panier de momentum, et le dénominateur à l’ensemble du marché. Le même après-midi, Yahoo a aussi publié les chiffres -0,3 fois et le 4,1e centile. Le fait que la prime ait disparu signifie simplement que ce facteur n’est plus « cher ».
#美股 #估值 #动量
Le numérateur correspond au ratio cours/bénéfices à terme du panier de momentum, et le dénominateur à l’ensemble du marché. Le même après-midi, Yahoo a aussi publié les chiffres -0,3 fois et le 4,1e centile. Le fait que la prime ait disparu signifie simplement que ce facteur n’est plus « cher ».
#美股 #估值 #动量