Il existe un certain type de calme qui apparaît dans les projets d’infrastructure, et il vaut la peine d’apprendre à le lire correctement. Ce n’est pas la même chose que l’échec. Mais ce n’est pas non plus un succès évident.
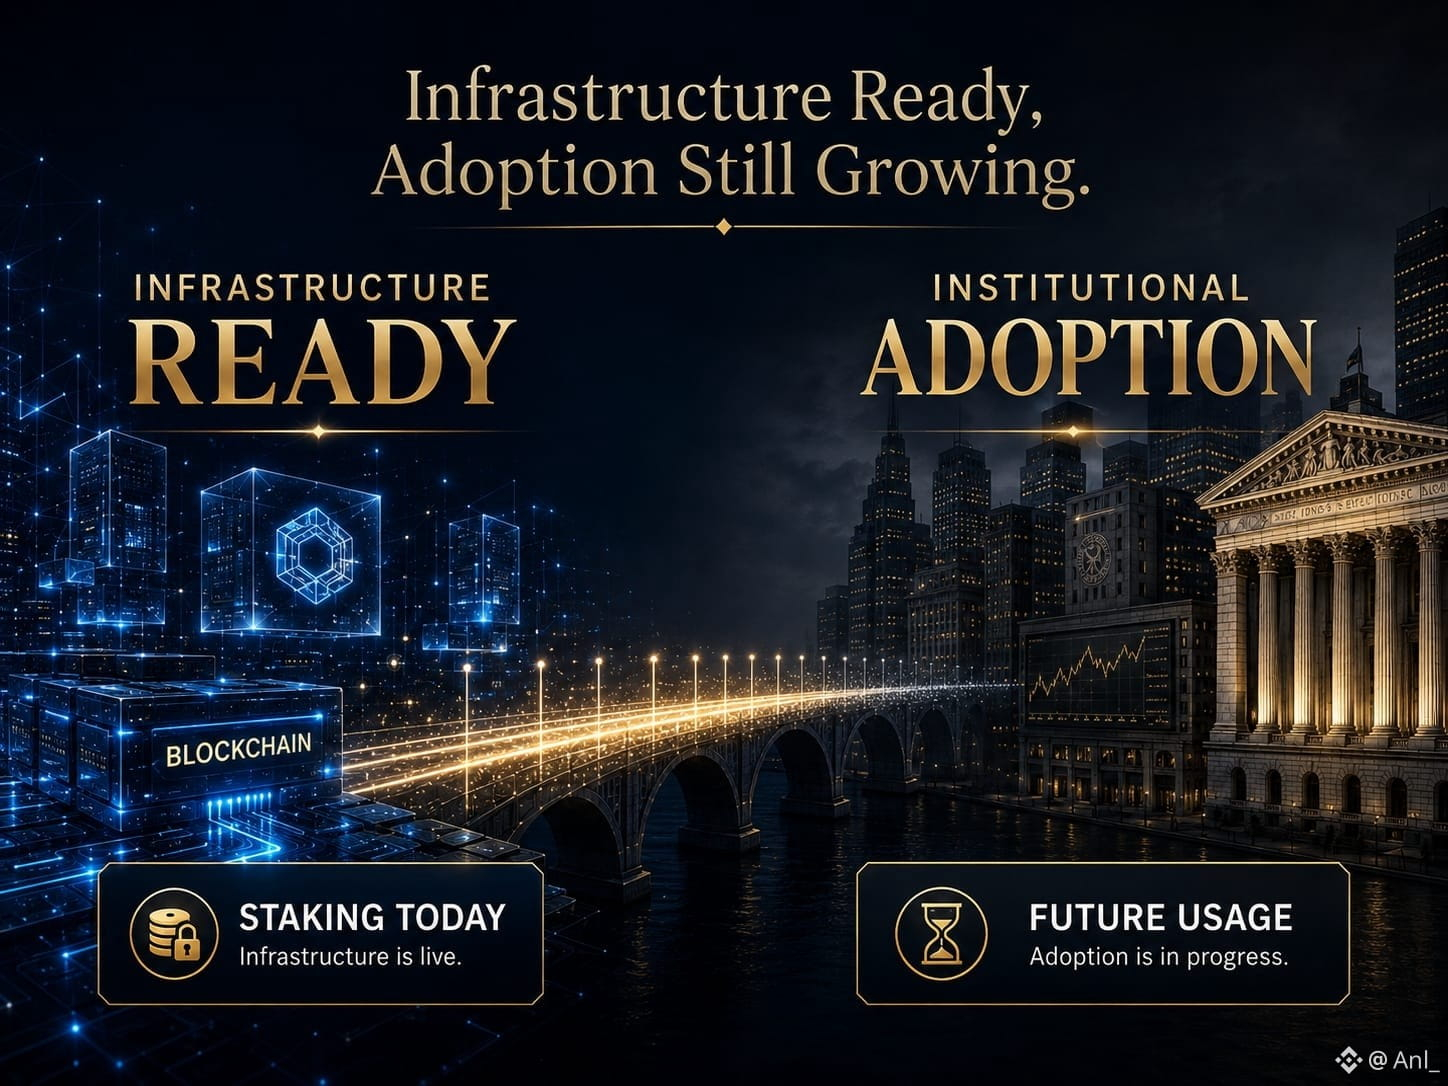
Le crépuscule est sur le mainnet depuis un moment déjà. Le dossier technique est cohérent : contrats intelligents confidentiels, la norme XSC, la divulgation sélective — tout repose sur un problème concret et réel que la finance réglementée a vraiment. Et pourtant, lorsque l’on observe l’activité réelle du réseau, la majorité de ce qui se passe relève du jalonnement. Contrats confidentiels, émission réelle de titres — encore rares, d’après la plupart des signaux disponibles.
Cet écart entre ce que l’infrastructure peut faire et ce qui s’y exécute réellement mérite qu’on s’y attarde, plutôt que de l’expliquer trop vite.
Quelques éléments jouent en sa faveur, et il est utile de les nommer clairement. Le déblocage anticipé est déjà allé jusqu’au bout, il n’y a donc pas d’événement de déblocage imminent qui viendrait fausser les attentes concernant l’offre. Des partenariats avec des plateformes agréées donnent à la posture réglementaire quelque chose de plus proche du fondement que d’une simple ambition. Et, d’après la plupart des analyses techniques, la couche d’infrastructure elle-même n’est pas le point faible — cela ne se lit pas comme une histoire.
La question la plus difficile concerne l’alignement des incitations. Les institutions les mieux placées pour réellement utiliser ce type d’infrastructure de confidentialité et de conformité n’auront peut-être jamais besoin de détenir de grandes quantités du token : leur exposition pourrait rester minimale, juste assez pour un usage opérationnel. Pendant ce temps, les personnes qui détiennent effectivement le token absorbent des émissions continues, en attendant un volume qui n’a pas encore fait son apparition, du moins pas à une taille significative. Deux relations très différentes à un même actif, sans mécanisme évident qui les ferait converger vers l’alignement.
Ce n’est pas une critique du design. C’est simplement une description honnête de la situation actuelle : techniquement capable, financièrement encore en attente de preuves.
La question à laquelle personne ne peut vraiment répondre pour l’instant, y compris le projet lui-même, c’est combien de temps « l’infrastructure est prête » pourra rester une réponse satisfaisante avant que le marché commence à exiger que l’infrastructure soit effectivement utilisée.
@Dusk #dusk $DUSK
Le crépuscule est sur le mainnet depuis un moment déjà. Le dossier technique est cohérent : contrats intelligents confidentiels, la norme XSC, la divulgation sélective — tout repose sur un problème concret et réel que la finance réglementée a vraiment. Et pourtant, lorsque l’on observe l’activité réelle du réseau, la majorité de ce qui se passe relève du jalonnement. Contrats confidentiels, émission réelle de titres — encore rares, d’après la plupart des signaux disponibles.
Cet écart entre ce que l’infrastructure peut faire et ce qui s’y exécute réellement mérite qu’on s’y attarde, plutôt que de l’expliquer trop vite.
Quelques éléments jouent en sa faveur, et il est utile de les nommer clairement. Le déblocage anticipé est déjà allé jusqu’au bout, il n’y a donc pas d’événement de déblocage imminent qui viendrait fausser les attentes concernant l’offre. Des partenariats avec des plateformes agréées donnent à la posture réglementaire quelque chose de plus proche du fondement que d’une simple ambition. Et, d’après la plupart des analyses techniques, la couche d’infrastructure elle-même n’est pas le point faible — cela ne se lit pas comme une histoire.
La question la plus difficile concerne l’alignement des incitations. Les institutions les mieux placées pour réellement utiliser ce type d’infrastructure de confidentialité et de conformité n’auront peut-être jamais besoin de détenir de grandes quantités du token : leur exposition pourrait rester minimale, juste assez pour un usage opérationnel. Pendant ce temps, les personnes qui détiennent effectivement le token absorbent des émissions continues, en attendant un volume qui n’a pas encore fait son apparition, du moins pas à une taille significative. Deux relations très différentes à un même actif, sans mécanisme évident qui les ferait converger vers l’alignement.
Ce n’est pas une critique du design. C’est simplement une description honnête de la situation actuelle : techniquement capable, financièrement encore en attente de preuves.
La question à laquelle personne ne peut vraiment répondre pour l’instant, y compris le projet lui-même, c’est combien de temps « l’infrastructure est prête » pourra rester une réponse satisfaisante avant que le marché commence à exiger que l’infrastructure soit effectivement utilisée.
@Dusk #dusk $DUSK