

Il y a quelque temps, Juge (2327) est descendu ; certains en ont profité pour acheter à bon compte.
Mise à jour continue aujourd’hui sur les MLCC.
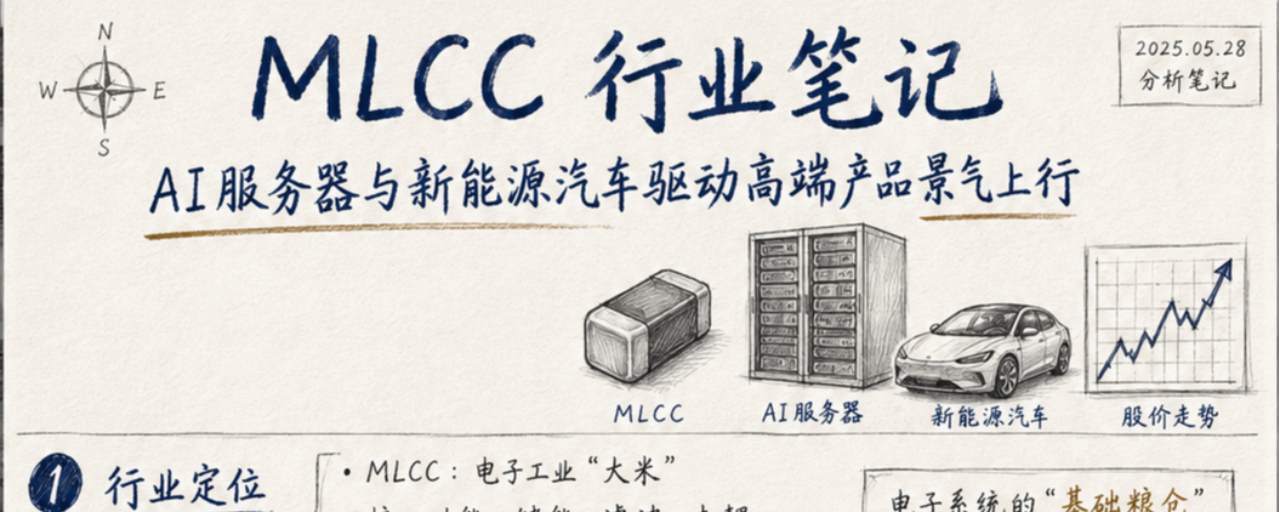
Les MLCC (condensateurs céramiques multicouches) sont largement utilisés pour le stockage d’énergie, le filtrage et le découplage ; c’est l’un des composants passifs de base les plus utilisés dans les appareils électroniques. Le marché mondial est relativement concentré : Murata, Samsung Electro-Mechanics, Taiyo Yuden, Nanya (Juge), TDK, Kyocera, etc. détiennent l’essentiel des parts. Les produits haut de gamme sont depuis longtemps dominés par des fabricants japonais et coréens.
Auparavant, la demande de MLCC suivait principalement les cycles de l’électronique grand public comme les téléphones mobiles et les PC. Ces deux dernières années, les serveurs d’IA et les véhicules électriques ont commencé à devenir des sources de demande importantes supplémentaires. La consommation électrique des serveurs d’IA, la densité des GPU et la complexité des alimentations continuent d’augmenter, ce qui accroît clairement la demande en MLCC de grande capacité, miniaturisés et hautement fiables. La diffusion des véhicules électriques, des systèmes ADAS et des calculateurs de domaine continue également d’augmenter la quantité de MLCC par véhicule.
Depuis 2026, l’amélioration de la conjoncture du secteur se manifeste davantage. Certaines entreprises coréennes et japonaises maintiennent un taux d’utilisation des lignes de production haut de gamme supérieur à 90 %, le ratio de commandes-livraisons (BB Ratio) reste à un niveau élevé, certains délais de livraison de spécifications s’allongent et les prix des produits haut de gamme commencent à être relevés. Les marchés milieu et bas de gamme disposent encore d’une capacité d’expansion relativement suffisante ; en revanche, les produits à forte capacité, destinés à l’automobile et au niveau serveur sont limités par les matériaux, les équipements, les procédés et les rendements, de sorte que la mise sur le marché de nouvelles capacités effectives s’effectue plus lentement.
Actifs liés aux marchés américains (US)
Sur le marché américain, il existe peu de sociétés “purement” dédiées aux MLCC. Actuellement, l’exposition sectorielle passe surtout par les fabricants de composants passifs ou par des ADR japonaises.
Vishay Intertechnology (VSH) couvre des condensateurs céramiques, des condensateurs au tantale, des résistances, des inductances et des composants discrets. Ses clients se répartissent dans les secteurs industriel, automobile, alimentation et équipements électroniques, ce qui implique une sensibilité relativement élevée à la conjoncture des composants passifs.
Knowles (KN) se concentre davantage sur des condensateurs spéciaux très fiables et des composants RF. Ses clients finaux sont surtout dans le domaine médical, la défense, l’industrie et l’électronique de précision ; la valeur ajoutée des produits est plus élevée, et la corrélation avec le cycle des MLCC grand public classiques est relativement plus faible.
Pour augmenter l’exposition à l’industrie des MLCC elle-même, vous pouvez vous intéresser aux ADR de fabricants japonais. Murata (MRAAY) est le leader mondial des MLCC ; Taiyo Yuden (TYOYY) présente une sensibilité élevée à l’activité ; TDK (TTDKY) possède également une activité importante de composants passifs, mais sa structure produit est globalement plus diversifiée.
Étant donné que KEMET, AVX et d’autres valeurs autrefois représentatives ont déjà été rachetées, le marché US manque aujourd’hui de sociétés cotées très “pures” dans les MLCC. Par conséquent, pour étudier la conjoncture sectorielle, les données des fabricants japonais et asiatiques restent plus pertinentes.
Pourquoi cette amélioration de la conjoncture pourrait durer plus longtemps
L’amélioration de la conjoncture des MLCC lors de ce cycle provient principalement du changement de la structure de la demande.
Les exigences des serveurs d’IA pour les MLCC ne se limitent pas à l’augmentation du volume : elles portent aussi sur la valeur de capacité, les dimensions, la tenue en tension, la fiabilité et les performances électriques. Avec la hausse de la puissance des GPU, l’augmentation de la HBM et la complexification des architectures d’alimentation des serveurs, la valeur unitaire des MLCC haut de gamme par machine continue d’augmenter.
Le rythme d’expansion du côté de l’offre est relativement limité. Les MLCC haut de gamme nécessitent des poudres céramiques plus précises, une technologie de couches plus minces et des procédés d’empilage (multicouches), tout en étant contraints par les équipements, les cycles de certification et les rendements. L’augmentation des capacités “ordinaires” ne signifie pas une hausse simultanée des capacités effectives de niveau serveur et de niveau automobile.
Les travaux de recherche de Goldman Sachs, Morgan Stanley, JPMorgan, etc. se concentrent également sur cette structure offre-demande : les serveurs d’IA entraînent une croissance rapide de la demande en MLCC haut de gamme, tandis que l’augmentation de l’offre effective accuse un retard évident. Le marché commence donc à relever ses attentes concernant le taux d’utilisation des capacités, le mix produit et la capacité bénéficiaire des leaders comme Murata et Taiyo Yuden.
Au cours des prochains trimestres, vous pouvez surtout suivre quatre indicateurs :
1. BB Ratio : la croissance des commandes peut-elle rester durablement supérieure à la croissance des expéditions.
2. Taux de rotation (taux d’utilisation) : les lignes de production haut de gamme maintiennent-elles durablement un niveau supérieur à 90 % ?
3. ASP : la hausse des prix peut-elle se transmettre progressivement des stocks disponibles (spot) via les canaux vers des contrats de long terme ?
4. Structure produit : la part des produits haut de gamme pour serveurs d’IA et l’automobile continue-t-elle d’augmenter ?
L’industrie des MLCC passe d’un cycle traditionnel dominé par l’électronique grand public à une croissance structurelle portée progressivement par les serveurs d’IA, les centres de données et l’électronique automobile.
Les segments les plus porteurs à court terme se concentrent sur les produits à forte capacité, à haute fiabilité et de niveau serveur. L’expansion des capacités haut de gamme est plus difficile. Une fois que la demande dépasse durablement l’offre disponible, les fabricants ont la possibilité de bénéficier simultanément d’une hausse des volumes d’expédition, d’une amélioration de l’ASP et d’un renforcement de la structure produit.
Les investisseurs sur le marché US peuvent obtenir une exposition au secteur des composants passifs via VSH et KN. Ils peuvent aussi participer aux tendances des leaders en Asie via des ADR tels que MRAAY, TYOYY et TTDKY, tout en tenant compte de la liquidité OTC, des effets de change et des différences d’évaluation des marchés étrangers.
Pour juger de la vigueur du cycle de la demande par secteur, surveiller en priorité l’utilisation des capacités de pointe, le ratio BB (BB Ratio), les prix des contrats ainsi que le rythme d’expédition des serveurs IA. Tant que ces indicateurs restent solides, il existe une base pour que le cycle de prospérité des MLCC de haut de gamme se prolonge.