#bstockscis Je voulais acheter une grosse somme GOOGLB — et j’ai automatiquement passé un ordre au marché, comme d’habitude. L’exécution a été rapide, au prix que je voyais à l’écran. Et il y a une semaine, j’ai essayé la même chose avec un gros ordre sur un token nouvellement listé bStock — et j’ai obtenu un prix nettement pire que ce que j’attendais🫣🤨. J’ai décidé de comprendre pourquoi.
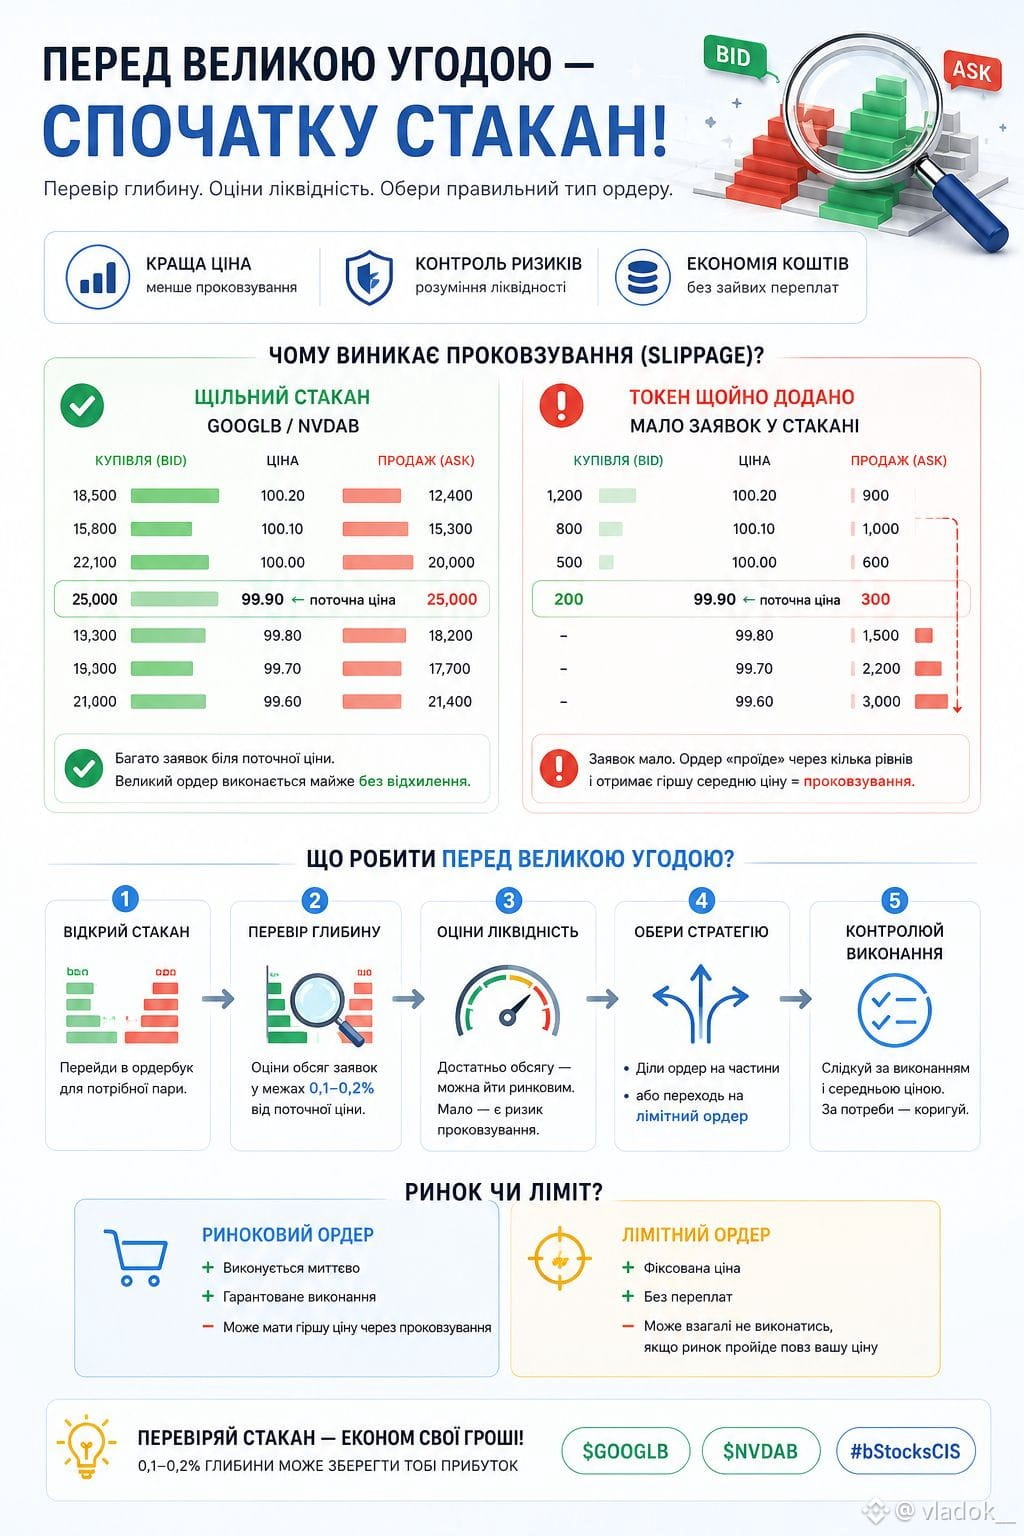
J’ai découvert que tout vient de la profondeur du carnet d’ordres — du nombre d’ordres réels placés près du prix actuel. Sur GOOGLB ou NVDAB, le carnet est dense, donc même un gros ordre s’exécute sans déviation. Sur un token tout juste ajouté, il y a peu d’ordres, et mon ordre « est passé » à travers plusieurs niveaux de prix jusqu’à atteindre le volume nécessaire — c’est exactement le slippage.
Désormais, avant un gros ordre, je jette d’abord un œil au carnet et je vérifie le volume à l’intérieur de 0,1–0,2% du prix. S’il n’y a rien, je divise l’ordre en plusieurs plus petits ou je passe sur un ordre limite, avec un prix fixe. L’ordre limite a ses inconvénients — il peut ne pas s’exécuter si le marché passe sans atteindre le prix souhaité. Mais pour moi, c’est mieux que de payer trop cher au hasard via le marché🤔😉.
Vous vérifiez le carnet avant une grosse transaction, ou vous faites confiance à l’ordre au marché ? 👇
@BinanceCIS $GOOGLB #bStocksCIS
J’ai découvert que tout vient de la profondeur du carnet d’ordres — du nombre d’ordres réels placés près du prix actuel. Sur GOOGLB ou NVDAB, le carnet est dense, donc même un gros ordre s’exécute sans déviation. Sur un token tout juste ajouté, il y a peu d’ordres, et mon ordre « est passé » à travers plusieurs niveaux de prix jusqu’à atteindre le volume nécessaire — c’est exactement le slippage.
Désormais, avant un gros ordre, je jette d’abord un œil au carnet et je vérifie le volume à l’intérieur de 0,1–0,2% du prix. S’il n’y a rien, je divise l’ordre en plusieurs plus petits ou je passe sur un ordre limite, avec un prix fixe. L’ordre limite a ses inconvénients — il peut ne pas s’exécuter si le marché passe sans atteindre le prix souhaité. Mais pour moi, c’est mieux que de payer trop cher au hasard via le marché🤔😉.
Vous vérifiez le carnet avant une grosse transaction, ou vous faites confiance à l’ordre au marché ? 👇
@BinanceCIS $GOOGLB #bStocksCIS