
Publier
--Haussier
价值与动量发掘
·
--
HaussierJ’ai analysé le rapport financier de mon modèle $SMCI .
Dès que ces chiffres apparaissent, la nature de ce rapport de SMCI a déjà changé. Sans même parler du cours de l’action « parié » ou non, au niveau des fondamentaux, je la fais passer de mon débat précédent A/B directement au rang « S / très au-delà des attentes ».
Le plus important n’est pas l’EPS de 1,62 $, mais la guidance de revenus pour l’exercice FY27 : 65–72B $.
Décortiquons indicateur par indicateur :
Indicateur Réel/Guidance Attentes du marché Jugement
Chiffre d’affaires Q4 11,1B $ 11,55B $ 🔴 inférieur d’environ 4%
EPS Q4 1,62 $ ~0,62–0,94 $ 🟢🟢 très au-dessus des attentes
GM ajustée Q4 17,6% La société visait 15–17% 🟢 au-dessus du haut de la fourchette annoncée
Revenus T1 FY27 14,5–15,5B — 🟢 solide
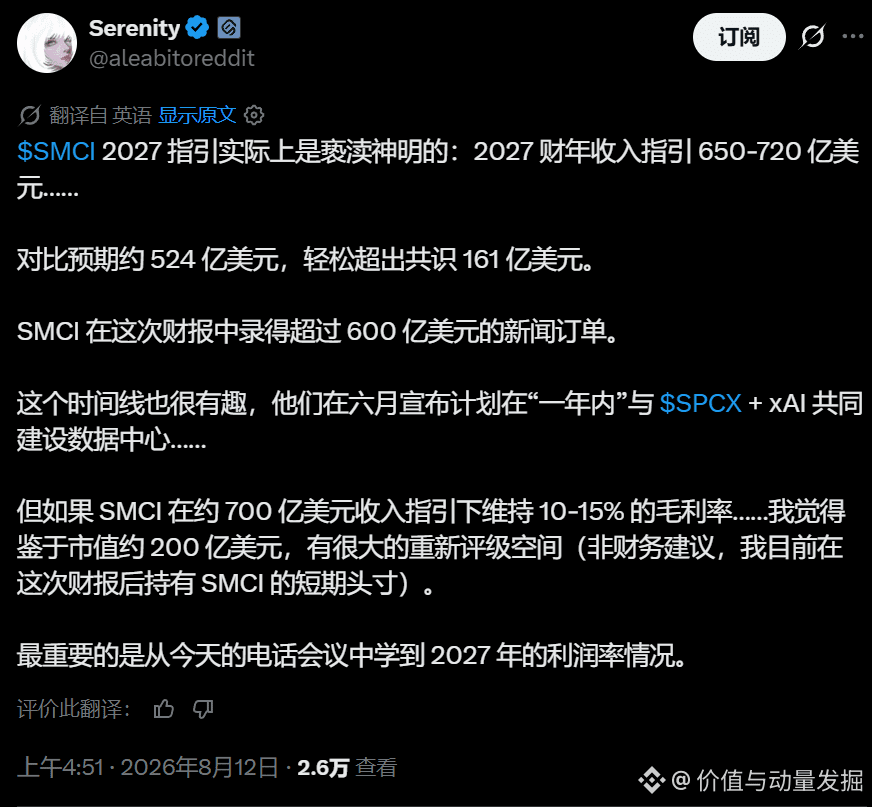
Revenus FY27 65–72B 52,5B 🟢🟢 catalyseur majeur
EPS ajustée T1 FY27 1,01–1,10 — 🟢
La vision de marché précédente était à peu près : revenus T4 de 11,55B $ et EPS ajusté d’environ 0,94 $. Donc, ces données impliquent effectivement une marge bénéficiaire bien plus forte que prévu, tandis que les revenus sont légèrement en dessous des attentes.
Le point le plus important : FY27 à 65–72B.
Ce chiffre est extrêmement clé.
Avant :
Revenus FY27 ≈ 52,5B $.
Maintenant, la société :
65–72B $.
Valeur médiane :
68,5B $.
Par rapport à 52,5B $ :
+30,5 %.
Ce n’est plus un « simple relèvement ».
C’est :
La société dit directement au marché que l’ampleur de ses activités FY27 pourrait être d’environ 30% supérieure au modèle actuel de Wall Street.
Et en plus, cela fait écho à ce que tu m’as donné avant :
Nouvelles commandes T4 > 60B $.
Enfin, tout se boucle.
Et surtout : le T1 a déjà confirmé.
T1 FY27 :
14,5–15,5B $.
Valeur médiane :
15B $.
Si FY27 finit à 68,5B $, alors le T1 ne représenterait qu’environ 22 %.
Cela signifie que la société ne dit pas :
« On a juste boosté d’un coup au T4. »
Elle dit plutôt au marché :
« Tout l’exercice FY27, notre niveau de revenus est très élevé (run-rate). »
Puis regardons la marge brute.
C’est vraiment le plus beau point du jour.
Ta guidance précédente :
GM T4 15–17 %.
Réel :
17,6 %.
Autrement dit :
Non seulement on atteint la guidance, mais on dépasse même le haut de la fourchette.
C’est très important.
Parce que notre plus grande interrogation avant, c’était :
15–17 % correspond-il à quelque chose de ponctuel, lié à un mix client/produit ?
À présent, au moins, la réponse du T4 est :
c’est mieux que la guidance.
Dès que ces chiffres apparaissent, la nature de ce rapport de SMCI a déjà changé. Sans même parler du cours de l’action « parié » ou non, au niveau des fondamentaux, je la fais passer de mon débat précédent A/B directement au rang « S / très au-delà des attentes ».
Le plus important n’est pas l’EPS de 1,62 $, mais la guidance de revenus pour l’exercice FY27 : 65–72B $.
Décortiquons indicateur par indicateur :
Indicateur Réel/Guidance Attentes du marché Jugement
Chiffre d’affaires Q4 11,1B $ 11,55B $ 🔴 inférieur d’environ 4%
EPS Q4 1,62 $ ~0,62–0,94 $ 🟢🟢 très au-dessus des attentes
GM ajustée Q4 17,6% La société visait 15–17% 🟢 au-dessus du haut de la fourchette annoncée
Revenus T1 FY27 14,5–15,5B — 🟢 solide
Revenus FY27 65–72B 52,5B 🟢🟢 catalyseur majeur
EPS ajustée T1 FY27 1,01–1,10 — 🟢
La vision de marché précédente était à peu près : revenus T4 de 11,55B $ et EPS ajusté d’environ 0,94 $. Donc, ces données impliquent effectivement une marge bénéficiaire bien plus forte que prévu, tandis que les revenus sont légèrement en dessous des attentes.
Le point le plus important : FY27 à 65–72B.
Ce chiffre est extrêmement clé.
Avant :
Revenus FY27 ≈ 52,5B $.
Maintenant, la société :
65–72B $.
Valeur médiane :
68,5B $.
Par rapport à 52,5B $ :
+30,5 %.
Ce n’est plus un « simple relèvement ».
C’est :
La société dit directement au marché que l’ampleur de ses activités FY27 pourrait être d’environ 30% supérieure au modèle actuel de Wall Street.
Et en plus, cela fait écho à ce que tu m’as donné avant :
Nouvelles commandes T4 > 60B $.
Enfin, tout se boucle.
Et surtout : le T1 a déjà confirmé.
T1 FY27 :
14,5–15,5B $.
Valeur médiane :
15B $.
Si FY27 finit à 68,5B $, alors le T1 ne représenterait qu’environ 22 %.
Cela signifie que la société ne dit pas :
« On a juste boosté d’un coup au T4. »
Elle dit plutôt au marché :
« Tout l’exercice FY27, notre niveau de revenus est très élevé (run-rate). »
Puis regardons la marge brute.
C’est vraiment le plus beau point du jour.
Ta guidance précédente :
GM T4 15–17 %.
Réel :
17,6 %.
Autrement dit :
Non seulement on atteint la guidance, mais on dépasse même le haut de la fourchette.
C’est très important.
Parce que notre plus grande interrogation avant, c’était :
15–17 % correspond-il à quelque chose de ponctuel, lié à un mix client/produit ?
À présent, au moins, la réponse du T4 est :
c’est mieux que la guidance.
Avertissement : ce contenu inclut des opinions de tiers. Il ne constitue pas un conseil. Binance Ai peut être utilisée, sans garantie de résultat. Consultez les CG.