Le rapport de Goldman Sachs est en fait assez intéressant, mais le marché en sous-estime peut-être la portée.
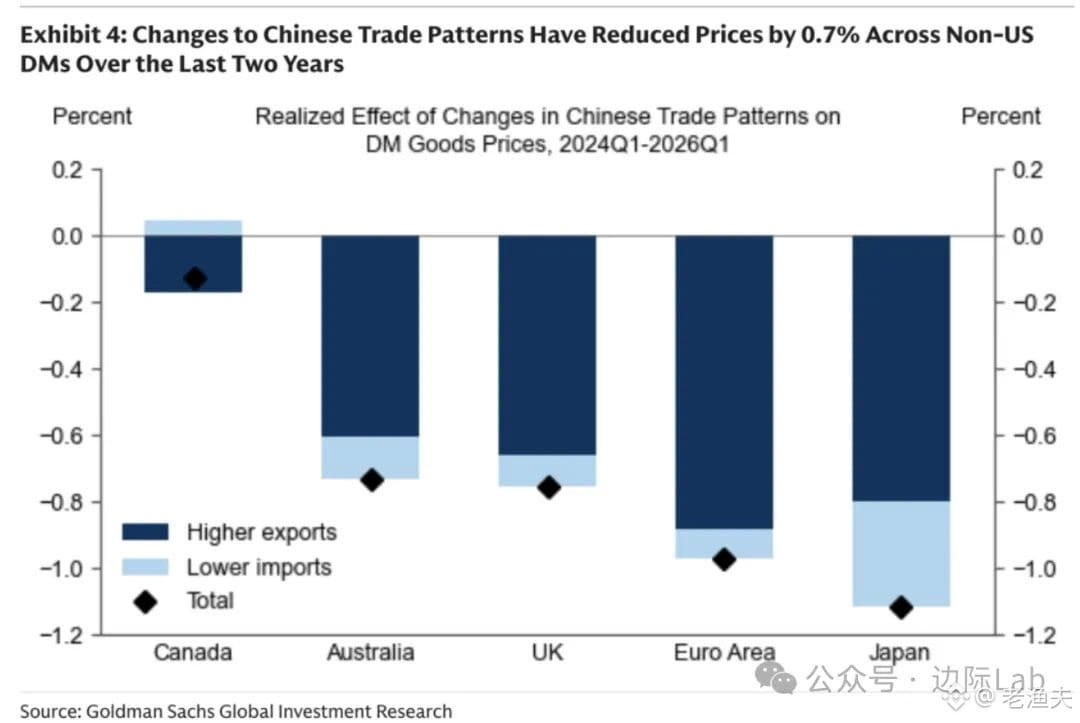
Depuis le T1 2024, l’expansion des exportations chinoises combinée à la contraction des importations a exercé une pression à la baisse d’environ 0,7 % sur les prix des produits dans les économies développées (hors États-Unis). Cela semble faible, mais cela correspond à un frein annuel de 0,1 à 0,2 point de pourcentage sur l’inflation globale et l’inflation sous-jacente. L’expansion des exportations contribue à hauteur de 0,6 point, la contraction des importations à hauteur de 0,1 point. Le Japon et la zone euro, où la part des produits manufacturés chinois est élevée, voient les prix comprimés respectivement de 1,1 % et 1,0 % ; au Canada, le lien commercial avec la Chine étant plus faible, la baisse n’est que de 0,2 %.
Le point clé : la transmission des prix du commerce de détail met parfois du temps à se faire sentir. Si l’excédent du compte courant de la Chine continue de s’élargir, la baisse de l’inflation pourrait devenir plus marquée dans les prochains trimestres.
C’est en réalité une vieille histoire sous une nouvelle forme : des cycles de surcapacité industrielle chinoise débordent périodiquement, faisant baisser les prix mondiaux des matières premières. Au début des années 2000, on avait déjà observé un phénomène similaire, qu’on appelait alors « la désinflation exportée par la Chine ». La différence aujourd’hui : les banques centrales des économies développées viennent juste de traverser une frayeur inflationniste et hésitent à savoir s’il faut baisser les taux. Si la Chine continue à jouer ce jeu, les banques centrales d’Europe et du Japon pourraient basculer plus tôt vers un assouplissement — mais cela signifierait aussi que leur croissance dépend davantage de la demande extérieure, tandis que la demande intérieure reste faible.
Autre angle : la contraction des importations chinoises suggère que la demande intérieure reste faible. Expansion des exportations + contraction des importations = élargissement de l’excédent du compte courant = pression de fuite de capitaux ou accumulation de réserves de change. Cela a des répercussions sur le taux de change du yuan et sur la liquidité domestique. Si l’excédent continue de s’accroître, la banque centrale devra soit compenser (acheter des devises, injecter de la monnaie de base), soit laisser le yuan s’apprécier — l’une comme l’autre comporte un coût.
Le marché surveille aujourd’hui les anticipations de baisse des taux de la Fed, mais il pourrait en ignorer un point : si la Chine continue de « exporter la désinflation », la politique monétaire de l’Europe et du Japon pourrait être plus accommodante que celle des États-Unis. Cela aurait des effets en chaîne sur les taux de change, les matières premières et les marchés émergents.
On le dit souvent : la désinflation est plus difficile à combattre que l’inflation. Le rapport de Goldman Sachs nous rappelle que la baisse de l’inflation mondiale ne vient pas seulement d’un affaiblissement de la demande, mais aussi de facteurs structurels du côté de l’offre — et ces facteurs durent généralement plus longtemps que les décisions des banques centrales.
Depuis le T1 2024, l’expansion des exportations chinoises combinée à la contraction des importations a exercé une pression à la baisse d’environ 0,7 % sur les prix des produits dans les économies développées (hors États-Unis). Cela semble faible, mais cela correspond à un frein annuel de 0,1 à 0,2 point de pourcentage sur l’inflation globale et l’inflation sous-jacente. L’expansion des exportations contribue à hauteur de 0,6 point, la contraction des importations à hauteur de 0,1 point. Le Japon et la zone euro, où la part des produits manufacturés chinois est élevée, voient les prix comprimés respectivement de 1,1 % et 1,0 % ; au Canada, le lien commercial avec la Chine étant plus faible, la baisse n’est que de 0,2 %.
Le point clé : la transmission des prix du commerce de détail met parfois du temps à se faire sentir. Si l’excédent du compte courant de la Chine continue de s’élargir, la baisse de l’inflation pourrait devenir plus marquée dans les prochains trimestres.
C’est en réalité une vieille histoire sous une nouvelle forme : des cycles de surcapacité industrielle chinoise débordent périodiquement, faisant baisser les prix mondiaux des matières premières. Au début des années 2000, on avait déjà observé un phénomène similaire, qu’on appelait alors « la désinflation exportée par la Chine ». La différence aujourd’hui : les banques centrales des économies développées viennent juste de traverser une frayeur inflationniste et hésitent à savoir s’il faut baisser les taux. Si la Chine continue à jouer ce jeu, les banques centrales d’Europe et du Japon pourraient basculer plus tôt vers un assouplissement — mais cela signifierait aussi que leur croissance dépend davantage de la demande extérieure, tandis que la demande intérieure reste faible.
Autre angle : la contraction des importations chinoises suggère que la demande intérieure reste faible. Expansion des exportations + contraction des importations = élargissement de l’excédent du compte courant = pression de fuite de capitaux ou accumulation de réserves de change. Cela a des répercussions sur le taux de change du yuan et sur la liquidité domestique. Si l’excédent continue de s’accroître, la banque centrale devra soit compenser (acheter des devises, injecter de la monnaie de base), soit laisser le yuan s’apprécier — l’une comme l’autre comporte un coût.
Le marché surveille aujourd’hui les anticipations de baisse des taux de la Fed, mais il pourrait en ignorer un point : si la Chine continue de « exporter la désinflation », la politique monétaire de l’Europe et du Japon pourrait être plus accommodante que celle des États-Unis. Cela aurait des effets en chaîne sur les taux de change, les matières premières et les marchés émergents.
On le dit souvent : la désinflation est plus difficile à combattre que l’inflation. Le rapport de Goldman Sachs nous rappelle que la baisse de l’inflation mondiale ne vient pas seulement d’un affaiblissement de la demande, mais aussi de facteurs structurels du côté de l’offre — et ces facteurs durent généralement plus longtemps que les décisions des banques centrales.