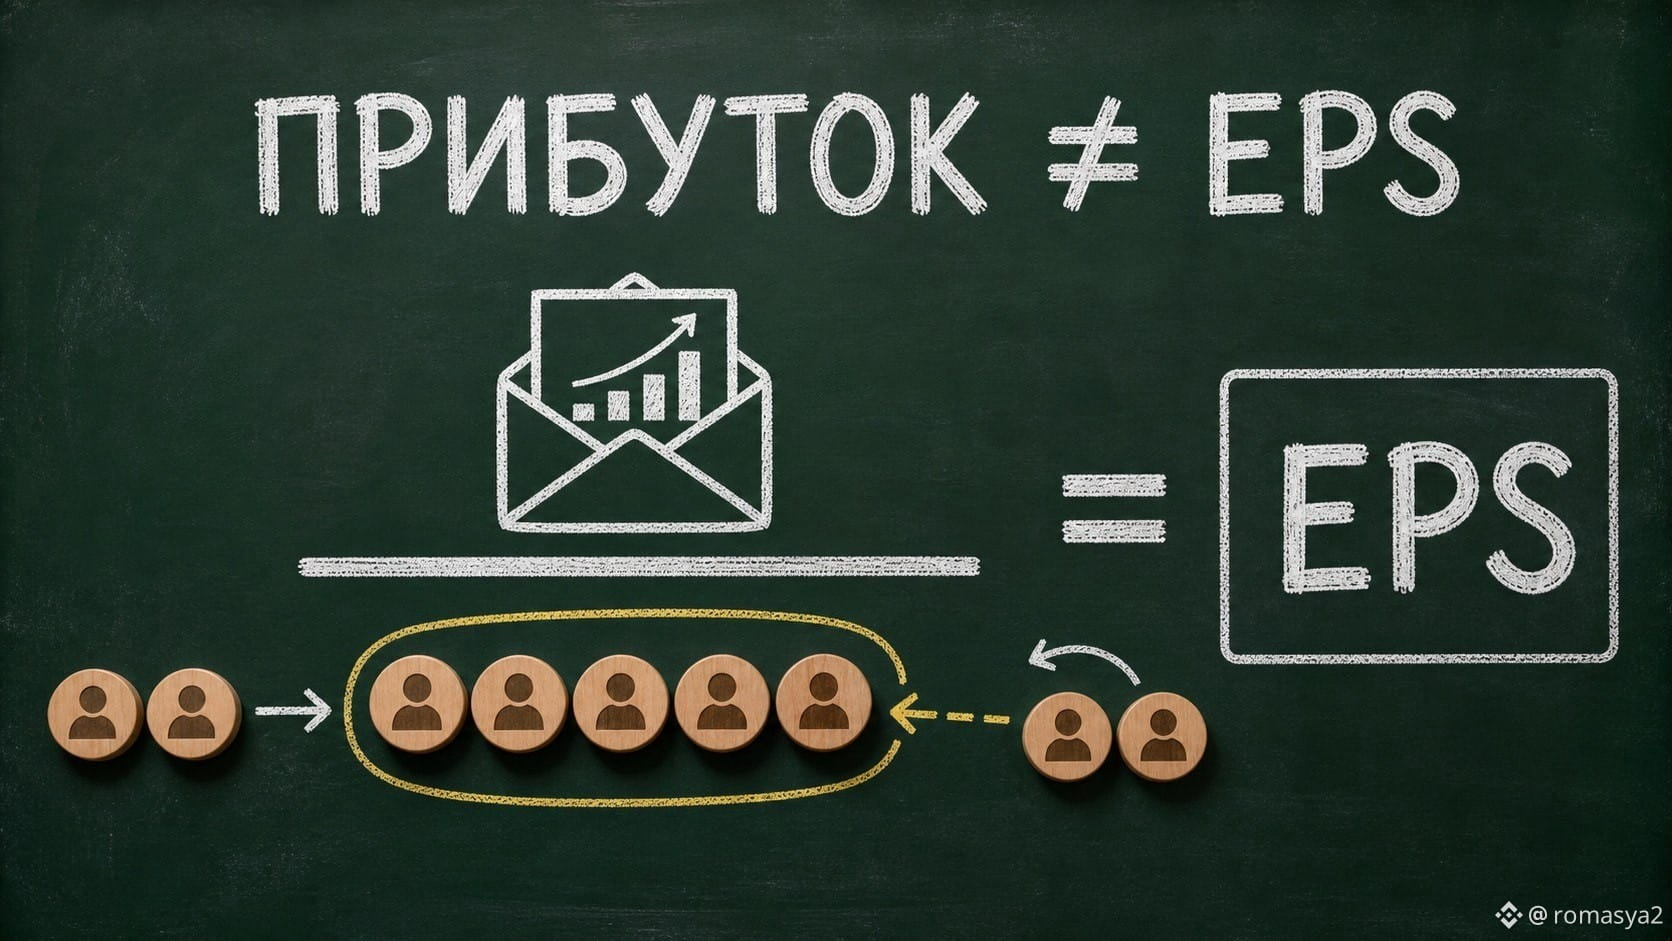
Le bénéfice net a augmenté. Alors pourquoi le BPA (EPS) pourrait-il presque ne pas changer ?
Parce que le BPA (bénéfice par action) a un dénominateur :
Diluted EPS = résultat pour les actionnaires ordinaires ÷ nombre moyen d’actions dilué pondéré.
Si une entreprise émet activement des actions comme rémunération ou lève du capital, le nombre d’actions peut augmenter. Ainsi, un bénéfice plus élevé est réparti sur un plus grand nombre d’unités. Le rachat d’actions fonctionne dans l’autre sens, mais son effet doit aussi être vérifié dans le rapport, et non supposé.
Pour des bStocks comme $PLTRB, $AAPLB ou $AMZNB, je regarderais d’emblée trois lignes : le résultat net (net income), le nombre d’actions ordinaires moyenné pondéré (basic weighted-average shares) et le nombre d’actions dilué moyenné pondéré (diluted weighted-average shares).
Un autre piège consiste à comparer le BPA (EPS) publié avec le BPA (EPS) ajusté. Ce sont des indicateurs différents, et les ajustements doivent être lus dans le tableau de rapprochement (reconciliation table).
Conclusion pratique : l’analyse du BPA (EPS) ne commence pas par le BPA lui-même, mais par son numérateur et son dénominateur.
Vous vérifiez généralement la variation du nombre d’actions ?
@BinanceCIS #bStocksCIs
Parce que le BPA (bénéfice par action) a un dénominateur :
Diluted EPS = résultat pour les actionnaires ordinaires ÷ nombre moyen d’actions dilué pondéré.
Si une entreprise émet activement des actions comme rémunération ou lève du capital, le nombre d’actions peut augmenter. Ainsi, un bénéfice plus élevé est réparti sur un plus grand nombre d’unités. Le rachat d’actions fonctionne dans l’autre sens, mais son effet doit aussi être vérifié dans le rapport, et non supposé.
Pour des bStocks comme $PLTRB, $AAPLB ou $AMZNB, je regarderais d’emblée trois lignes : le résultat net (net income), le nombre d’actions ordinaires moyenné pondéré (basic weighted-average shares) et le nombre d’actions dilué moyenné pondéré (diluted weighted-average shares).
Un autre piège consiste à comparer le BPA (EPS) publié avec le BPA (EPS) ajusté. Ce sont des indicateurs différents, et les ajustements doivent être lus dans le tableau de rapprochement (reconciliation table).
Conclusion pratique : l’analyse du BPA (EPS) ne commence pas par le BPA lui-même, mais par son numérateur et son dénominateur.
Vous vérifiez généralement la variation du nombre d’actions ?
@BinanceCIS #bStocksCIs