币安新增法币提现到银行卡:这是一次“出金体验升级”,而不是市场利好
近期,币安在部分地区的账户中新增了一个选项:
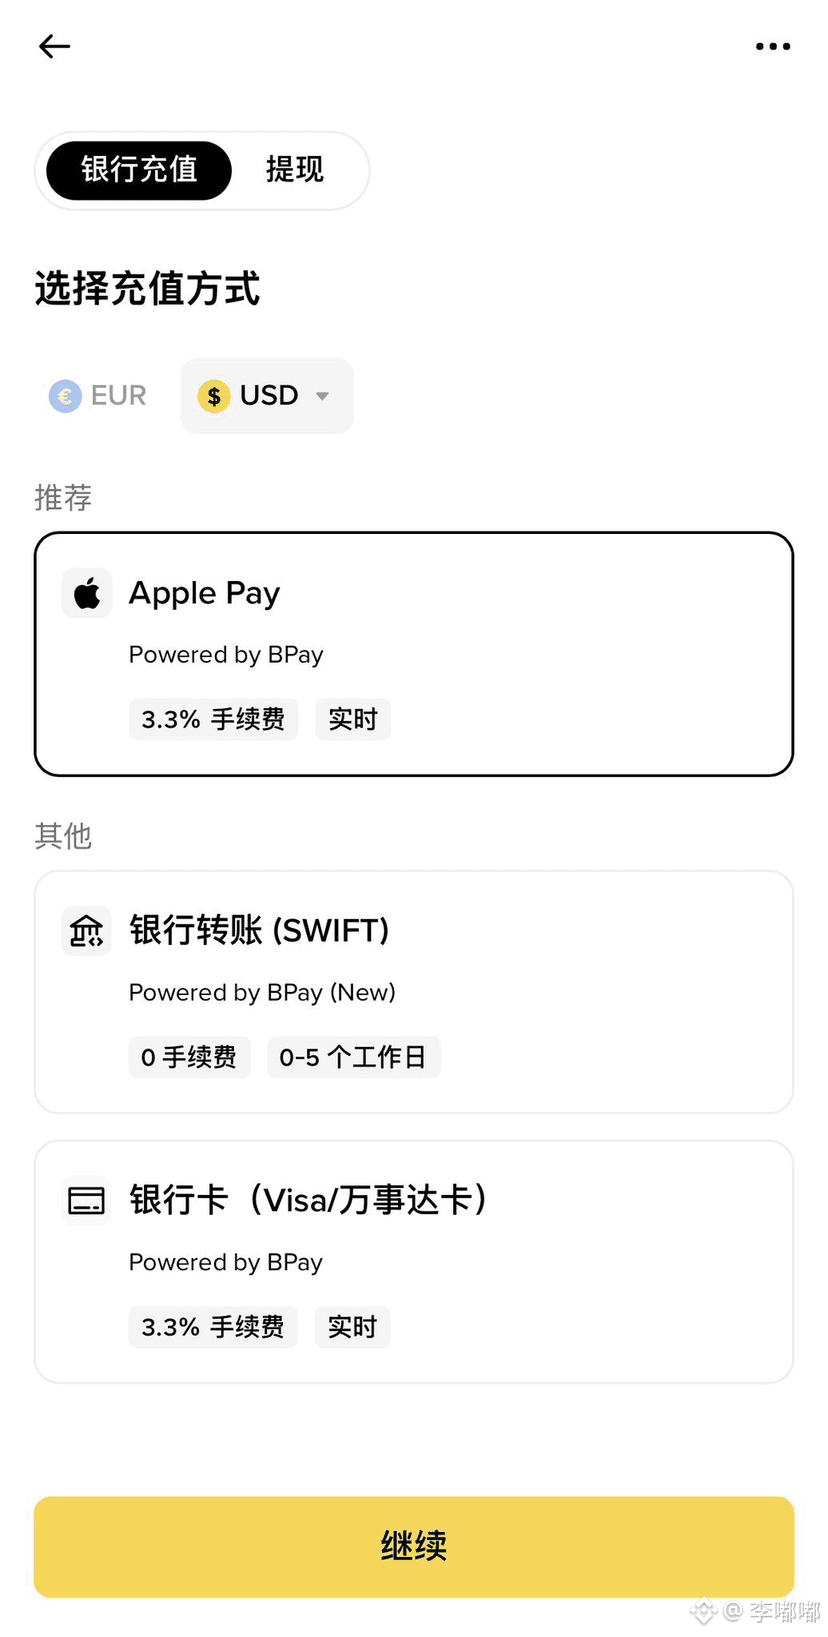
用户可以将加密资产兑换为法币后,直接提现到银行卡或卡片(如 Mastercard)。
这条消息在社区里被简单理解成“出金更方便了”,但如果只停留在这个层面,其实会忽略它背后更重要的一点:
👉 这是一次交易所层面的基础设施与合规路径优化,而不是交易功能或市场层面的变化。
一、具体发生了什么?
从用户视角看,变化很直观:
过去常见的路径是:
加密资产 → 法币 → 银行转账(或第三方支付)
现在在部分地区变成:
加密资产 → 法币 → 直接提现到银行卡 / 卡片
也就是说,币安在“法币出金”这一环节,引入了更贴近传统金融体系的结算方式。
需要强调的是:
•这是 法币提现路径的增加
•不是新增交易品种
•也不是改变撮合或清算逻辑
二、这个功能本身是如何运作的?
从流程上看,其实非常“传统”:
1.用户在币安卖出加密资产,获得法币余额
2.选择“提现到银行卡 / 卡片”
3.将法币通过支付合作方结算到个人银行卡或卡片
这一步的核心不在链上,而在于:
交易所与银行体系、卡组织、支付服务商之间的接口是否打通。
换句话说,这是一个金融基础设施问题,而不是区块链技术问题。
三、它真正解决的是什么问题?
如果只说“更方便”,其实不够准确。
这个变化真正针对的是一个长期存在的问题:
👉 中心化交易所如何更顺畅地把资金送回传统金融系统。
在很多地区,出金体验的复杂性并不来自链上,而来自:
•银行合规审查
•第三方支付通道不稳定
•中转步骤过多
•到账时间不确定
新增“银行卡 / 卡片提现”,本质上是在:
• 缩短路径
•减少中间节点
•提高结算确定性
四、这对哪些用户更有意义?
这点需要区分来看。
对普通用户
•出金步骤更少
•操作路径更接近传统金融习惯
•心理门槛更低
对高频 / 专业交易用户
•影响相对有限
•更关注的是限额、费用、稳定性
对 DeFi 原生用户
•几乎没有影响
•资金仍主要在链上流转
所以,这个功能更多是 “面向大众用户的体验优化”,而不是为高阶用户设计的突破性工具。
五、为什么这个变化值得关注?
因为它反映的是一个更大的趋势。
在当前环境下,中心化交易所要长期存在,必须解决三件事:
1.合规可持续性
2.与传统金融体系的连接能力
3.用户在“入金/出金”上的确定性体验
法币提现到银行卡,正好落在这三点的交集上。
它说明交易所并没有只专注于“交易深度、产品创新”,而是在补一块过去最容易出问题、也最容易被忽视的基础设施短板。
六、限制与现实情况
需要非常清楚地说明:
•该功能 并非全球统一开放
•不同国家、地区、账户,看到的选项可能完全不同
•实际体验高度依赖当地监管环境和支付合作方
•历史上类似通道也曾因合作中止而暂停
所以它不是“永久性保证”,而是一个阶段性可用的出金路径。
从长期看,加密行业真正的瓶颈,往往不在链上,而在链下。
谁能更稳定、更合规、更低摩擦地完成
“链上价值 ↔ 现实资金” 的转换,
谁就更有可能留住更广泛的用户群体。
这次更新,更像是这一长期趋势中的一小步。