#elilillyraises2026salesoutlook
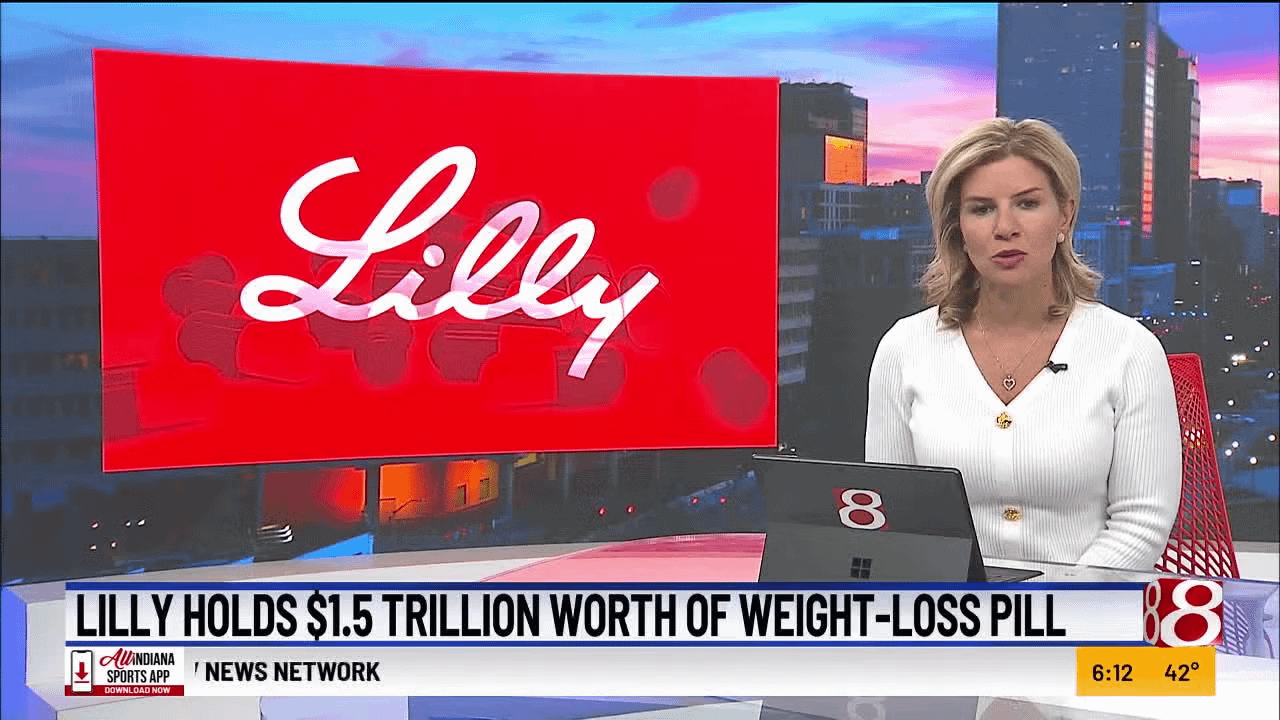
Eli Lilly ($LLY ) relève ses perspectives pour 2026 : les angles cachés
1. Il s’agit désormais d’une histoire en trois piliers, et pas seulement de GLP-1. La croissance de Lilly ne se limite plus à « Ozempic contre Zepbound » : c’est désormais la franchise GLP-1 + l’oncologie + l’immunologie qui portent le chiffre d’affaires. Une révision des perspectives aussi tôt dans l’année signale que le pipeline se convertit, et pas uniquement que la demande est forte.
2. Surveillez le chiffre « chuchoté », pas les prévisions. Quand une méga-cap comme LLY relève ses prévisions en août, le marché l’a généralement déjà intégré. Les signaux clés sont : (a) si la hausse s’accompagne de capex / d’une expansion de la production (capacité = confiance dans la demande), et (b) ce que la direction a dit concernant la tarification et la couverture d’assurance — les deux risques qui plafonnent le multiple de l’action malgré des ventes solides.
3. Le fossé concurrentiel s’élargit tandis que les concurrents trébuchent. Alors que Novo Nordisk fait face à des questions d’approvisionnement et de pipeline, et que la course au GLP-1 oral pour les petites molécules en est encore à ses débuts, l’échelle de production de Lilly est le véritable rempart. Une révision à la hausse des perspectives revient, en pratique, à ce que la direction dise : « nous pouvons produire plus que vous ne pouvez en copier ».
4. L’angle macro que personne ne relie : ceci s’inscrit directement dans les publications ADP/ISM à forte dominante « santé » dont nous avons parlé plus tôt cette semaine — la santé est le moteur de l’emploi US, et Lilly en est le principal point de preuve. Une révision à la hausse des perspectives est une preuve supplémentaire que le récit de la « one-engine economy » tient toujours.
Niveaux clés à surveiller : La réaction à la publication des prévisions comptera davantage que les prévisions elles-mêmes — un repli au-dessus de la fourchette précédant l’annonce, avec un volume = approbation institutionnelle ; un essoufflement = « acheter la rumeur » déjà fait.
Analyse uniquement — pas un conseil financier.
#ADPJulyPrivatePayrollsMissedExpectations #GoldBreaksOutAboveDowntrend #COMEXGoldClimbsTo$4308 #USISMServicesIndexRisesTo54.1
Eli Lilly ($LLY ) relève ses perspectives pour 2026 : les angles cachés
1. Il s’agit désormais d’une histoire en trois piliers, et pas seulement de GLP-1. La croissance de Lilly ne se limite plus à « Ozempic contre Zepbound » : c’est désormais la franchise GLP-1 + l’oncologie + l’immunologie qui portent le chiffre d’affaires. Une révision des perspectives aussi tôt dans l’année signale que le pipeline se convertit, et pas uniquement que la demande est forte.
2. Surveillez le chiffre « chuchoté », pas les prévisions. Quand une méga-cap comme LLY relève ses prévisions en août, le marché l’a généralement déjà intégré. Les signaux clés sont : (a) si la hausse s’accompagne de capex / d’une expansion de la production (capacité = confiance dans la demande), et (b) ce que la direction a dit concernant la tarification et la couverture d’assurance — les deux risques qui plafonnent le multiple de l’action malgré des ventes solides.
3. Le fossé concurrentiel s’élargit tandis que les concurrents trébuchent. Alors que Novo Nordisk fait face à des questions d’approvisionnement et de pipeline, et que la course au GLP-1 oral pour les petites molécules en est encore à ses débuts, l’échelle de production de Lilly est le véritable rempart. Une révision à la hausse des perspectives revient, en pratique, à ce que la direction dise : « nous pouvons produire plus que vous ne pouvez en copier ».
4. L’angle macro que personne ne relie : ceci s’inscrit directement dans les publications ADP/ISM à forte dominante « santé » dont nous avons parlé plus tôt cette semaine — la santé est le moteur de l’emploi US, et Lilly en est le principal point de preuve. Une révision à la hausse des perspectives est une preuve supplémentaire que le récit de la « one-engine economy » tient toujours.
Niveaux clés à surveiller : La réaction à la publication des prévisions comptera davantage que les prévisions elles-mêmes — un repli au-dessus de la fourchette précédant l’annonce, avec un volume = approbation institutionnelle ; un essoufflement = « acheter la rumeur » déjà fait.
Analyse uniquement — pas un conseil financier.
#ADPJulyPrivatePayrollsMissedExpectations #GoldBreaksOutAboveDowntrend #COMEXGoldClimbsTo$4308 #USISMServicesIndexRisesTo54.1