La plupart des gens se souviendront de lundi, car le Dow Jones a clôturé une nouvelle fois à un niveau record.
Les investisseurs avisés s’en souviendront, car le marché a discrètement révélé où la confiance revient.
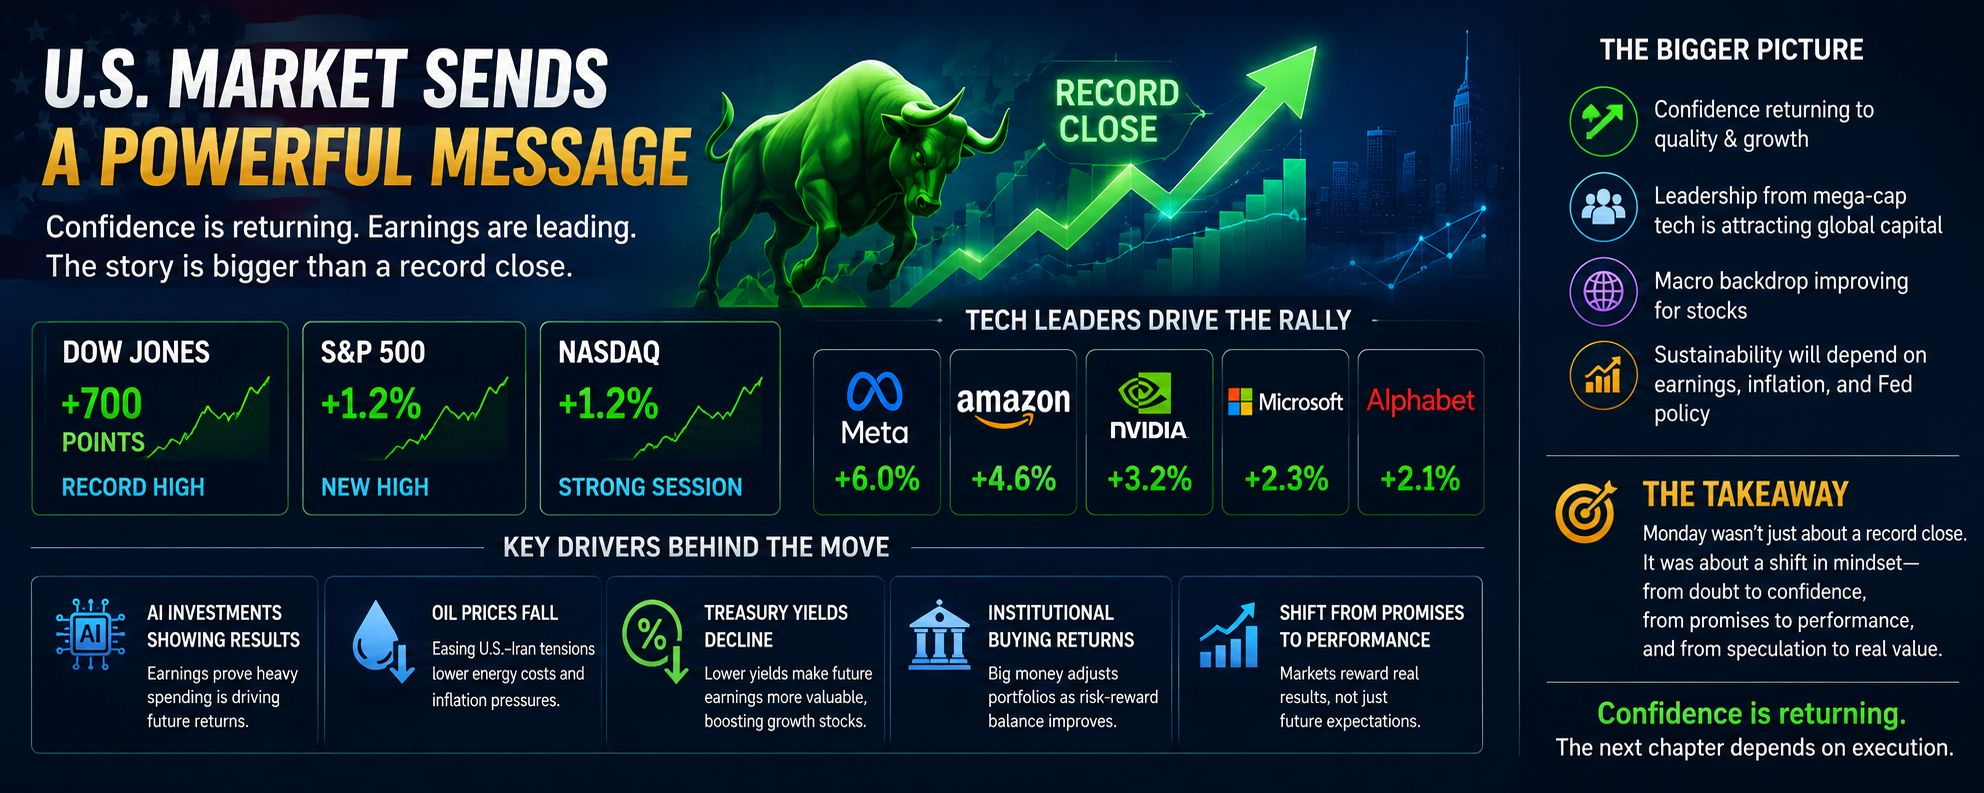
En apparence, cela ressemblait à une simple reprise. Le Dow a bondi de près de 700 points, le S&P 500 a atteint de nouveaux sommets et le Nasdaq a offert une de ses meilleures séances des semaines. Meta a grimpé de 6 %, Amazon a gagné 4,6 %, Nvidia a poursuivi sa progression, tandis que Microsoft et Alphabet ont aussi enregistré des hausses impressionnantes.
Mais les marchés ne bougent pas aussi agressivement sans raison.
Ce n’était pas dû uniquement à l’enthousiasme. Cela s’explique par l’évolution des anticipations.
Il n’y a que quelques semaines, Wall Street se demandait si les milliards investis dans l’intelligence artificielle allaient un jour produire des rendements significatifs. Les investisseurs craignaient que les entreprises technologiques dépensent trop, trop vite. Ces inquiétudes ont fait baisser une grande partie des actions liées à l’IA tout au long de juillet et ont créé des doutes sur le fait que le secteur n’était pas allé trop loin, trop rapidement.
Les échanges de lundi suggèrent que le récit commence à changer.
Les récents résultats ont donné aux investisseurs quelque chose qu’ils attendaient : la preuve que de lourds investissements dans l’IA commencent à soutenir de meilleures performances économiques. Au lieu de se concentrer uniquement sur la hausse des coûts, le marché commence à regarder les profits futurs. Ce changement de perspective est important, car les marchés ne récompensent pas les dépenses : ils récompensent l’anticipation de bénéfices plus élevés.
Un autre message est venu des entreprises qui mènent la hausse.
Ce n’étaient pas les secteurs défensifs qui portaient le marché. C’étaient les plus grandes entreprises technologiques au monde. Quand Meta, Amazon, Microsoft, Alphabet et Nvidia évoluent ensemble, elles ne font pas seulement monter les indices. Elles influencent la manière dont les investisseurs mondiaux perçoivent le risque. Ces entreprises représentent une part significative des principaux indices américains : leur solidité attire souvent aussi davantage d’argent institutionnel vers l’ensemble du marché.
Dans le même temps, plusieurs facteurs macroéconomiques ont discrètement créé le cadre idéal.
Les prix du pétrole ont chuté fortement après des signes indiquant que les tensions entre les États-Unis et l’Iran pourraient s’apaiser grâce à de nouvelles négociations. Des prix de l’énergie plus bas réduisent les tensions inflationnistes et améliorent les perspectives pour les consommateurs comme pour les entreprises. Les rendements des obligations du Trésor ont également baissé, ce qui rend aujourd’hui plus attractifs les gains futurs des sociétés de croissance. Ces changements peuvent sembler modestes pris séparément, mais ensemble, ils ont créé des conditions qui ont incité les investisseurs à prendre davantage de risques.
Il y a aussi un autre angle qui mérite d’être examiné.
Les grandes institutions prennent rarement des décisions émotionnelles. Elles ajustent leurs portefeuilles lorsque l’équilibre entre risque et opportunité change. Après la faiblesse observée en juillet, beaucoup d’investisseurs professionnels ont réduit leur exposition à la technologie et à d’autres secteurs de forte croissance. Des résultats d’entreprises solides, des rendements obligataires plus bas et une amélioration du sentiment géopolitique ont probablement poussé nombre d’entre eux à augmenter à nouveau leur exposition.
Ce type d’achat peut avoir un impact bien plus important que l’enthousiasme des particuliers, car le capital institutionnel se déplace en milliards de dollars, pas en milliers.
Cela dit, les investisseurs expérimentés savent qu’une seule session impressionnante ne garantit pas la tendance suivante.
Les marchés ont déjà connu de puissantes envolées, puis ont perdu de l’élan lorsque l’inflation est revenue, lorsque les rendements obligataires ont grimpé ou lorsque l’incertitude géopolitique a augmenté. C’est pourquoi les semaines à venir comptent davantage que lundi lui-même. Les investisseurs vont suivre de près les données d’inflation à venir, les attentes de la Réserve fédérale, les orientations des entreprises et la durabilité de la croissance des résultats tirée par l’IA.
Si ces facteurs continuent de s’améliorer en parallèle, la confiance pourrait s’étendre bien au-delà de la technologie, jusqu’aux services financiers, aux industries et à d’autres secteurs cycliques. Ce serait le signe d’un marché haussier plus sain et plus large, plutôt que d’un rebond soutenu uniquement par quelques actions phares (mega-cap).
La leçon la plus importante de lundi n’est pas que les actions ont monté.
C’est que les investisseurs commencent à récompenser les entreprises capables de prouver que leurs investissements à long terme créent une vraie valeur économique. Les marchés déplacent leur attention des promesses vers la performance.
Que cela devienne la base de la prochaine grande avancée ou seulement un redressement temporaire dépend de ce que les entreprises livreront au cours des prochains trimestres.
Pour l’instant, le marché américain a rendu une chose claire : la confiance revient là où les résultats sont les plus solides, les capitaux affluent vers la qualité plutôt que vers la spéculation, et les investisseurs sont à nouveau prêts à payer la croissance qu’ils estiment durable.
C’est bien une histoire bien plus importante que la simple clôture record d’une séance.