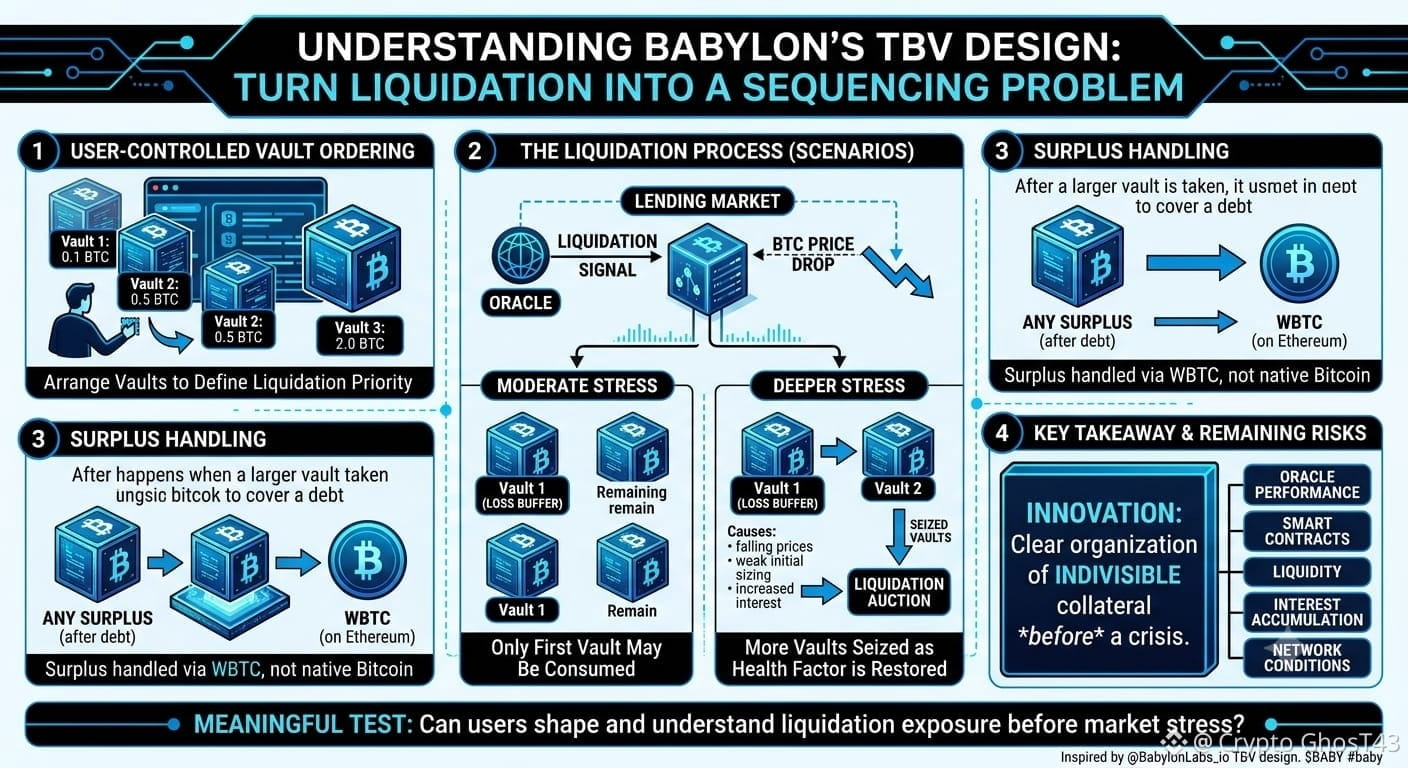
Le design TBV de Babylon transforme la liquidation en un problème d’ordonnancement.
Un marché de prêt peut calculer exactement la quantité de collatéral à retirer, mais Bitcoin ne peut pas libérer une fraction exacte d’un UTXO. Dans le modèle de testnet d’Aave v4, chaque coffre correspond à une sortie Bitcoin complète. La liquidation fonctionne donc en sélectionnant des coffres entiers plutôt qu’en rognant le collatéral pour une valeur précise.
L’utilisateur décide de l’ordre.
Lorsque le prêt franchit son seuil de sécurité, le système commence par le premier coffre et continue dans la liste uniquement jusqu’à ce que le facteur de santé requis soit rétabli. Ainsi, l’agencement des coffres fait partie de la gestion du risque, et pas seulement de l’organisation du compte.
Un premier coffre plus petit peut servir de tampon de pertes. Un coffre de réserve plus grand peut être placé derrière. En cas de stress modéré, seul le premier peut être consommé. En cas de stress plus profond—provoqué par la baisse des prix du BTC, la hausse des intérêts, la modification des paramètres ou un dimensionnement initial faible—la protection peut échouer et des coffres supplémentaires peuvent être saisis.
La liquidation peut aussi capter plus de valeur que le montant exact requis. Cette valeur est d’abord utilisée contre la dette en cours, tandis que tout surplus restant est traité sur Ethereum via WBTC plutôt que de réapparaître automatiquement comme Bitcoin natif.
L’innovation importante issue de @BabylonLabs_io n’est pas un collatéral fractionnaire en Bitcoin. C’est une manière plus claire d’organiser un collatéral non divisible avant que la crise ne commence.
Mais la visibilité n’est pas une immunité. Les performances de l’oracle, les smart contracts, la liquidité, l’accumulation des intérêts, le calendrier de règlement et les conditions réseau restent des éléments du risque.
Pour et #baby, le test significatif est de savoir si les utilisateurs peuvent façonner et comprendre l’exposition à la liquidation avant que le stress du marché ne décide du résultat.
#baby $BABY
Un marché de prêt peut calculer exactement la quantité de collatéral à retirer, mais Bitcoin ne peut pas libérer une fraction exacte d’un UTXO. Dans le modèle de testnet d’Aave v4, chaque coffre correspond à une sortie Bitcoin complète. La liquidation fonctionne donc en sélectionnant des coffres entiers plutôt qu’en rognant le collatéral pour une valeur précise.
L’utilisateur décide de l’ordre.
Lorsque le prêt franchit son seuil de sécurité, le système commence par le premier coffre et continue dans la liste uniquement jusqu’à ce que le facteur de santé requis soit rétabli. Ainsi, l’agencement des coffres fait partie de la gestion du risque, et pas seulement de l’organisation du compte.
Un premier coffre plus petit peut servir de tampon de pertes. Un coffre de réserve plus grand peut être placé derrière. En cas de stress modéré, seul le premier peut être consommé. En cas de stress plus profond—provoqué par la baisse des prix du BTC, la hausse des intérêts, la modification des paramètres ou un dimensionnement initial faible—la protection peut échouer et des coffres supplémentaires peuvent être saisis.
La liquidation peut aussi capter plus de valeur que le montant exact requis. Cette valeur est d’abord utilisée contre la dette en cours, tandis que tout surplus restant est traité sur Ethereum via WBTC plutôt que de réapparaître automatiquement comme Bitcoin natif.
L’innovation importante issue de @BabylonLabs_io n’est pas un collatéral fractionnaire en Bitcoin. C’est une manière plus claire d’organiser un collatéral non divisible avant que la crise ne commence.
Mais la visibilité n’est pas une immunité. Les performances de l’oracle, les smart contracts, la liquidité, l’accumulation des intérêts, le calendrier de règlement et les conditions réseau restent des éléments du risque.
Pour et #baby, le test significatif est de savoir si les utilisateurs peuvent façonner et comprendre l’exposition à la liquidation avant que le stress du marché ne décide du résultat.
#baby $BABY