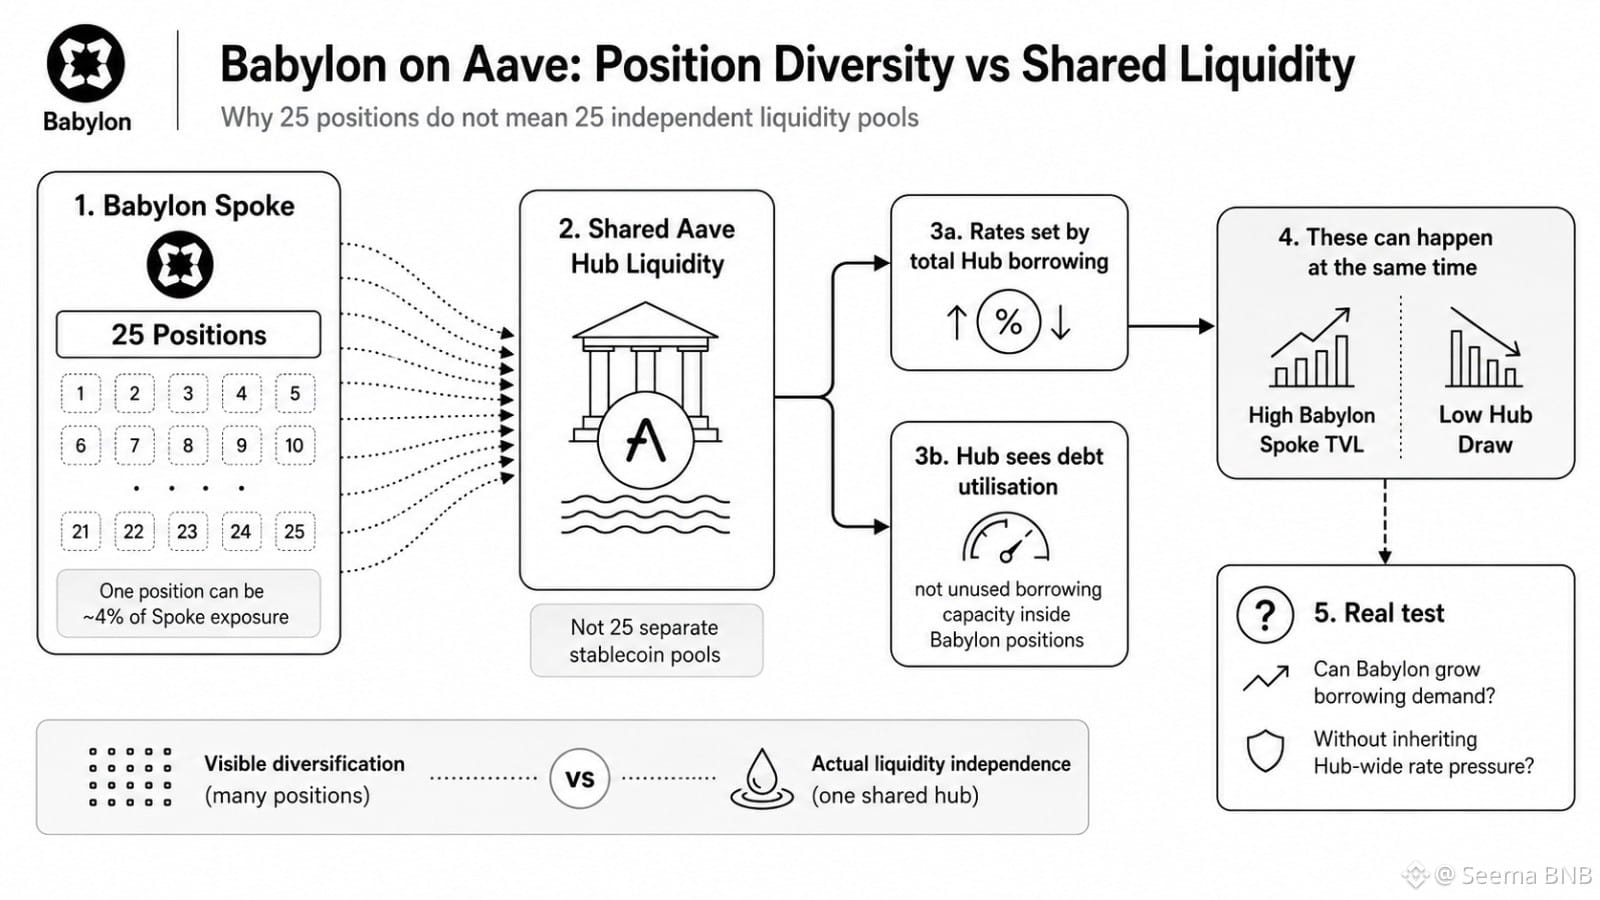
À première vue, Babylon semblait plus diversifié quand j’ai compté 25 positions, puis moins diversifié lorsque j’ai suivi la liquidité jusqu’au Hub d’Aave. @BabylonLabs_io
Le point évident est qu’une seule position ne représente que 4 % de l’exposition des Spokes. Cela paraît sain sur un tableau de bord. Mais le pourcentage dit peu de choses sur l’origine des conditions d’emprunt.
Ces 25 positions ne créent pas 25 pools de stablecoins indépendants. Elles dépendent encore d’une seule source de liquidité au niveau du Hub. Ainsi, la garantie BABY peut être distribuée pendant que les taux restent façonnés par chaque emprunteur qui puise dans le Hub.
C’est le comportement caché.
Aave observe l’utilisation de la dette, pas la capacité d’emprunt inutilisée qui reste tranquillement dans les positions de Babylon. Le Spoke peut donc afficher un TVL élevé tandis que le tirage du Hub reste faible. Une certaine faiblesse à ce niveau est normale : la garantie déposée n’a pas besoin de devenir une dette immédiatement.
Mais quel est le vrai test ? Babylon peut-elle attirer des emprunteurs sans leur faire hériter de la pression sur les taux créée ailleurs ? La diversité des positions améliore-t-elle réellement la résilience, ou ne fait-elle que répartir des étiquettes d’exposition ?
Je ne considère pas la liquidité partagée comme un défaut en soi. Néanmoins, BABY doit prouver que la croissance visible des garanties peut se transformer en demande d’emprunt utile, sans perdre le contrôle des conditions que les utilisateurs ressentent réellement. #baby $BABY
Le point évident est qu’une seule position ne représente que 4 % de l’exposition des Spokes. Cela paraît sain sur un tableau de bord. Mais le pourcentage dit peu de choses sur l’origine des conditions d’emprunt.
Ces 25 positions ne créent pas 25 pools de stablecoins indépendants. Elles dépendent encore d’une seule source de liquidité au niveau du Hub. Ainsi, la garantie BABY peut être distribuée pendant que les taux restent façonnés par chaque emprunteur qui puise dans le Hub.
C’est le comportement caché.
Aave observe l’utilisation de la dette, pas la capacité d’emprunt inutilisée qui reste tranquillement dans les positions de Babylon. Le Spoke peut donc afficher un TVL élevé tandis que le tirage du Hub reste faible. Une certaine faiblesse à ce niveau est normale : la garantie déposée n’a pas besoin de devenir une dette immédiatement.
Mais quel est le vrai test ? Babylon peut-elle attirer des emprunteurs sans leur faire hériter de la pression sur les taux créée ailleurs ? La diversité des positions améliore-t-elle réellement la résilience, ou ne fait-elle que répartir des étiquettes d’exposition ?
Je ne considère pas la liquidité partagée comme un défaut en soi. Néanmoins, BABY doit prouver que la croissance visible des garanties peut se transformer en demande d’emprunt utile, sans perdre le contrôle des conditions que les utilisateurs ressentent réellement. #baby $BABY