


1) Résumé exécutif
Le protocole CoW $COW est une couche de trading basée sur l’intention, dans laquelle les utilisateurs signent des ordres décrivant le résultat qu’ils souhaitent, et des solveurs professionnels s’affrontent lors d’enchères par lots pour garantir la meilleure exécution possible. Au lieu d’acheminer chaque transaction via un chemin fixe, le projet transforme chaque ordre en une compétition couvrant presque toutes les principales sources de liquidité publiques et privées, avec une protection MEV intégrée à la conception du règlement.
Le problème qu’il résout est structurel : les traders onchain subissent l’extraction MEV, une liquidité fragmentée sur un nombre croissant de chaînes et de places, ainsi qu’une complexité d’exécution que les utilisateurs ordinaires ne devraient pas avoir à gérer. À mesure que le trading se déploie sur davantage de réseaux, de portefeuilles et d’applications, l’écart entre le prix qu’un utilisateur s’attend à obtenir et le prix qu’il reçoit devient à part entière une surface produit.
La réponse de CoW Protocol repose sur l’exécution déléguée. Les utilisateurs signent des intentions ; les solveurs calculent le gaz, gèrent le risque de prix et soumettent les transactions en leur nom, en absorbant les échecs d’exécution. Le modèle économique suit le même flux : les utilisateurs paient des frais collectés sur le surplus de transaction et le volume, via des partenaires d’intégration et sous forme de frais réseau couvrant le gaz. CoW DAO conserve une partie de ces frais en tant que revenus, et ce qui reste après les incitations aux solveurs correspond au profit brut.
L’opportunité consiste à devenir la couche d’exécution derrière d’autres produits, plutôt qu’un lieu unique — et le T2 '26 a prolongé cette position dans deux directions. Atomic Bundles, lancé en mai, offre à n’importe quel projet un modèle réutilisable pour construire des workflows DeFi atomiques multi-étapes au-dessus de la couche d’exécution de CoW Protocol, avec Euler comme première implémentation en production pour des actions telles que des swaps de collatéral et une boucle en un clic. Dans le même temps, la distribution intégrée s’est élargie : Lido Fast Swaps achemine les sorties de staking via CoW Protocol, Summer.fi l’utilise pour des conversions automatiques de vaults, CoW Protocol a rejoint MetaMask Swaps en tant que fournisseur d’exécution, auto.fun a ajouté des swaps protégés, et des actions et ETF tokenisés deviennent négociables via xStocks sur BNB Chain et cbMEGA sur Base. Le CoW DAO, formé en 2022, continue de développer le projet à travers la recherche, l’ingénierie des smart contracts et le design.
Le trimestre a associé une contraction du trading DEX à l’échelle du marché à un paysage d’utilisation divergeant : les indicateurs financiers ont baissé par rapport au T1, mais sont restés bien au-dessus des niveaux de l’année précédente, et juin a clôturé le trimestre avec la meilleure activité mensuelle, portée par des utilisateurs pour la première fois sur BNB Chain. Avril a marqué cinq ans depuis le lancement de CoW Swap en 2021, et a aussi apporté l’événement le plus difficile du trimestre : une attaque d’ingénierie sociale qui a détourné le domaine cow.fi ; l’équipe indique que les contrats du protocole n’ont pas été compromis, et qu’elle a récupéré le domaine, publié un post-mortem public et indemnisé intégralement chaque réclamation vérifiée selon CIP-86. La gouvernance est restée active sur l’économie : propositions de distribution de la valeur développées avec Aragon, récompenses des solveurs passant sous le cadre CIP-85, et poursuite des réformes du marché des solveurs.
🔑 Indicateurs clés (T2 2026)
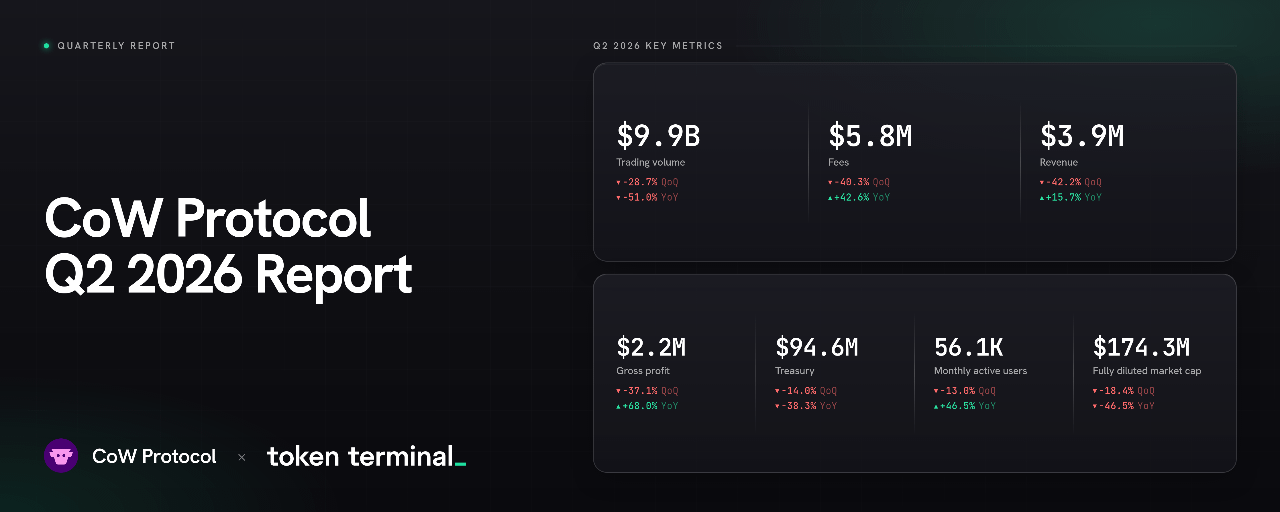
Volume de trading : 9,9 Md$ (-28,7 % T/T, -51,0 % T/A)
Frais : 5,8 M$ (-40,3 % T/T, +42,6 % T/A)
Revenus : 3,9 M$ (-42,2 % T/T, +15,7 % T/A)
Profit brut : 2,2 M$ (-37,1 % T/T, +68,0 % T/A)
Trésorerie : 94,6 M$ (-14,0 % T/T, -38,3 % T/A)
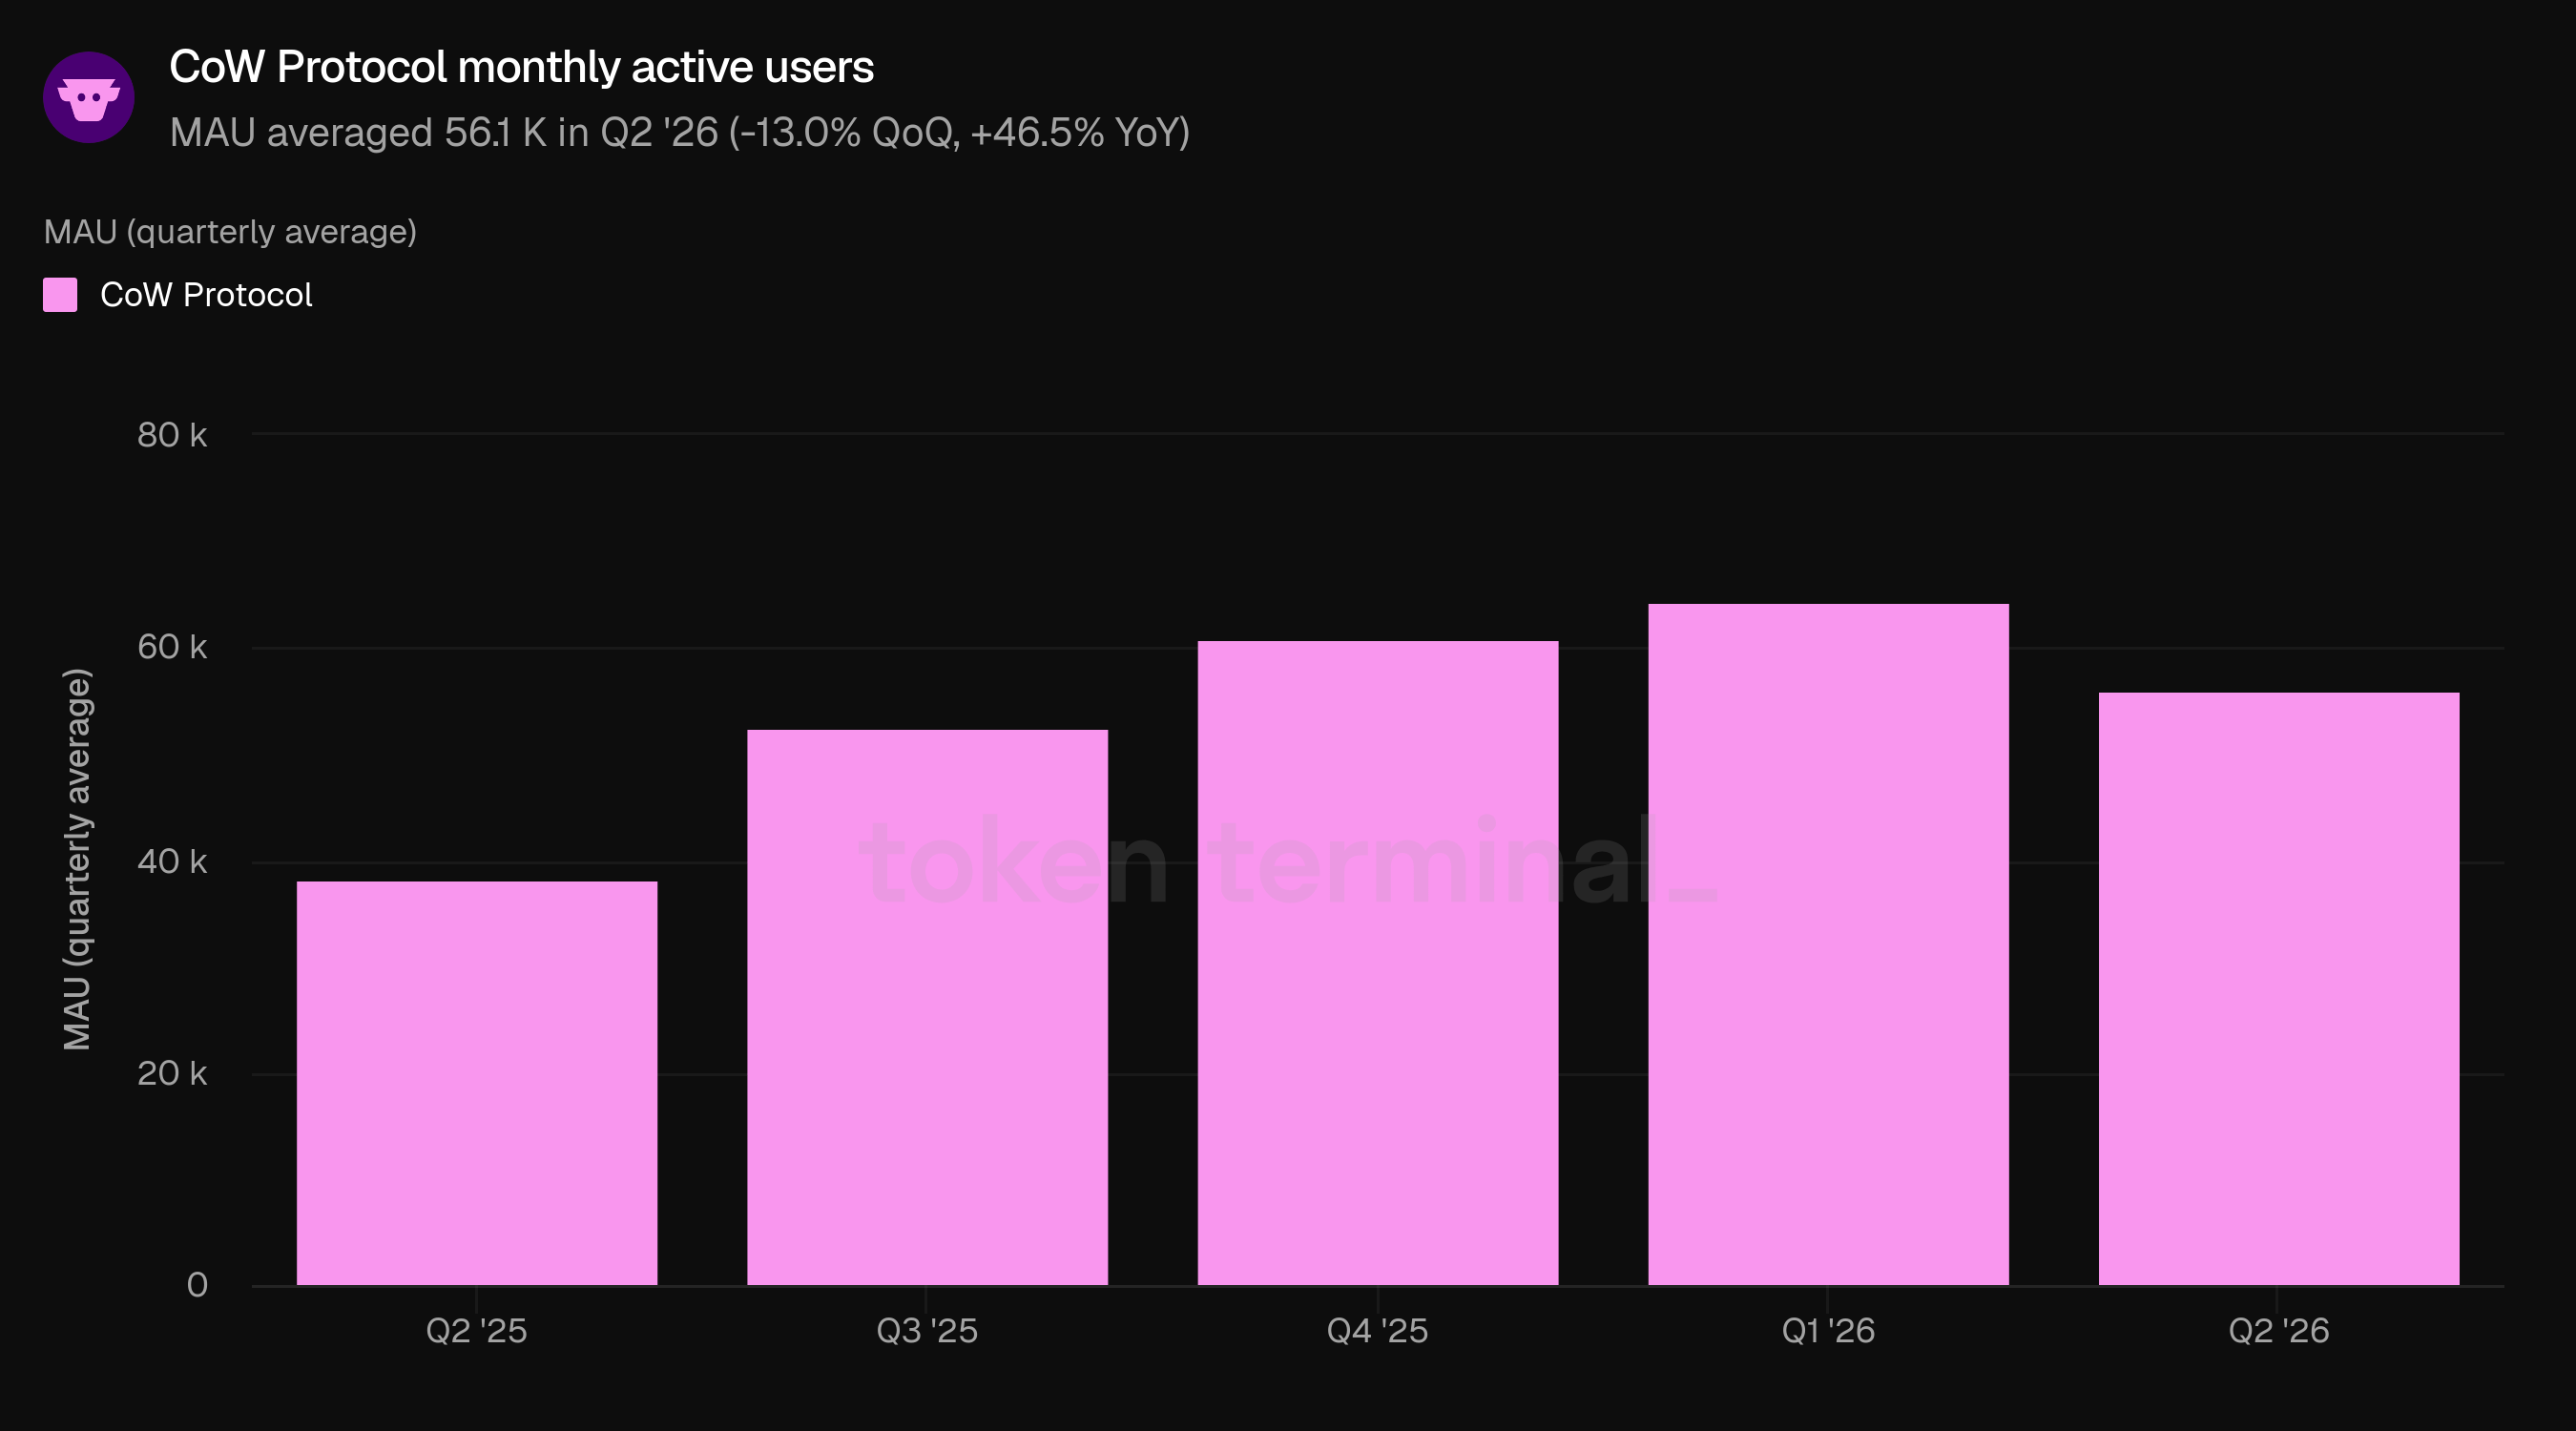
Utilisateurs actifs mensuels : 56,1 K (-13,0 % T/T, +46,5 % T/A)
Capitalisation boursière entièrement diluée : 174,3 M$ (-18,4 % T/T, -46,5 % T/A)
👥 Commentaires de l’équipe de CoW DAO
« Le T2 est la partie visible d’une transition délibérée, pas un trimestre “mou”. Le volume et les revenus ont de nouveau baissé, mais ces chiffres “headline” sont en retard sur le choix qui les a produits : une décision que nous avons prise fin 2025 pour cesser de concurrencer pour un flux qui ne se paie pas lui-même. Les indicateurs avancés ont plus de poids, et trois éléments se démarquent :
Les revenus attribués aux partenaires ont maintenu leur part du total dans un marché en baisse, ce qui signifie que la base d’intégration reste résiliente en proportion de l’ensemble, même si les chiffres absolus suivent le cycle.
Le trajectoire interne du trimestre — un creux en mai, puis un rebond marqué en juin, porté par de nouveaux utilisateurs — suggère que la contraction atteint un plancher plutôt qu’elle ne s’accélère ;
Le travail le plus déterminant du trimestre se situe volontairement en dehors du P&L de ce trimestre : il concerne la qualité de la concurrence entre solveurs et le déplacement de la distribution de la valeur, de la recherche vers un mécanisme concret et quantifié. Les deux sont conçus pour s’accumuler sur les trimestres futurs plutôt que sur celui-ci.
La stratégie elle-même a aussi évolué. Le T1 consistait à se débarrasser d’un volume non rentable ; le T2 visait à modifier l’origine de notre flux, en se déplaçant vers une demande intégrée au portefeuille qui monétise avec des marges plus saines que le routage par agrégateurs sensibles aux prix. La contraction du volume et des revenus est le coût de cette transition, et son retour attendu apparaît dans la qualité des marges, une base d’utilisateurs plus large et les mécanismes de jetons désormais introduits dans la gouvernance.
Au T3, nous entrons dans une phase R&D intense. L’équipe donne la priorité aux améliorations de la plateforme visant à débloquer la croissance B2B — notamment des cotations plus rapides et des enchères plus courtes — tout en poursuivant les progrès continus de l’expansion du CoW DAO vers Solana.
2) Volume de trading
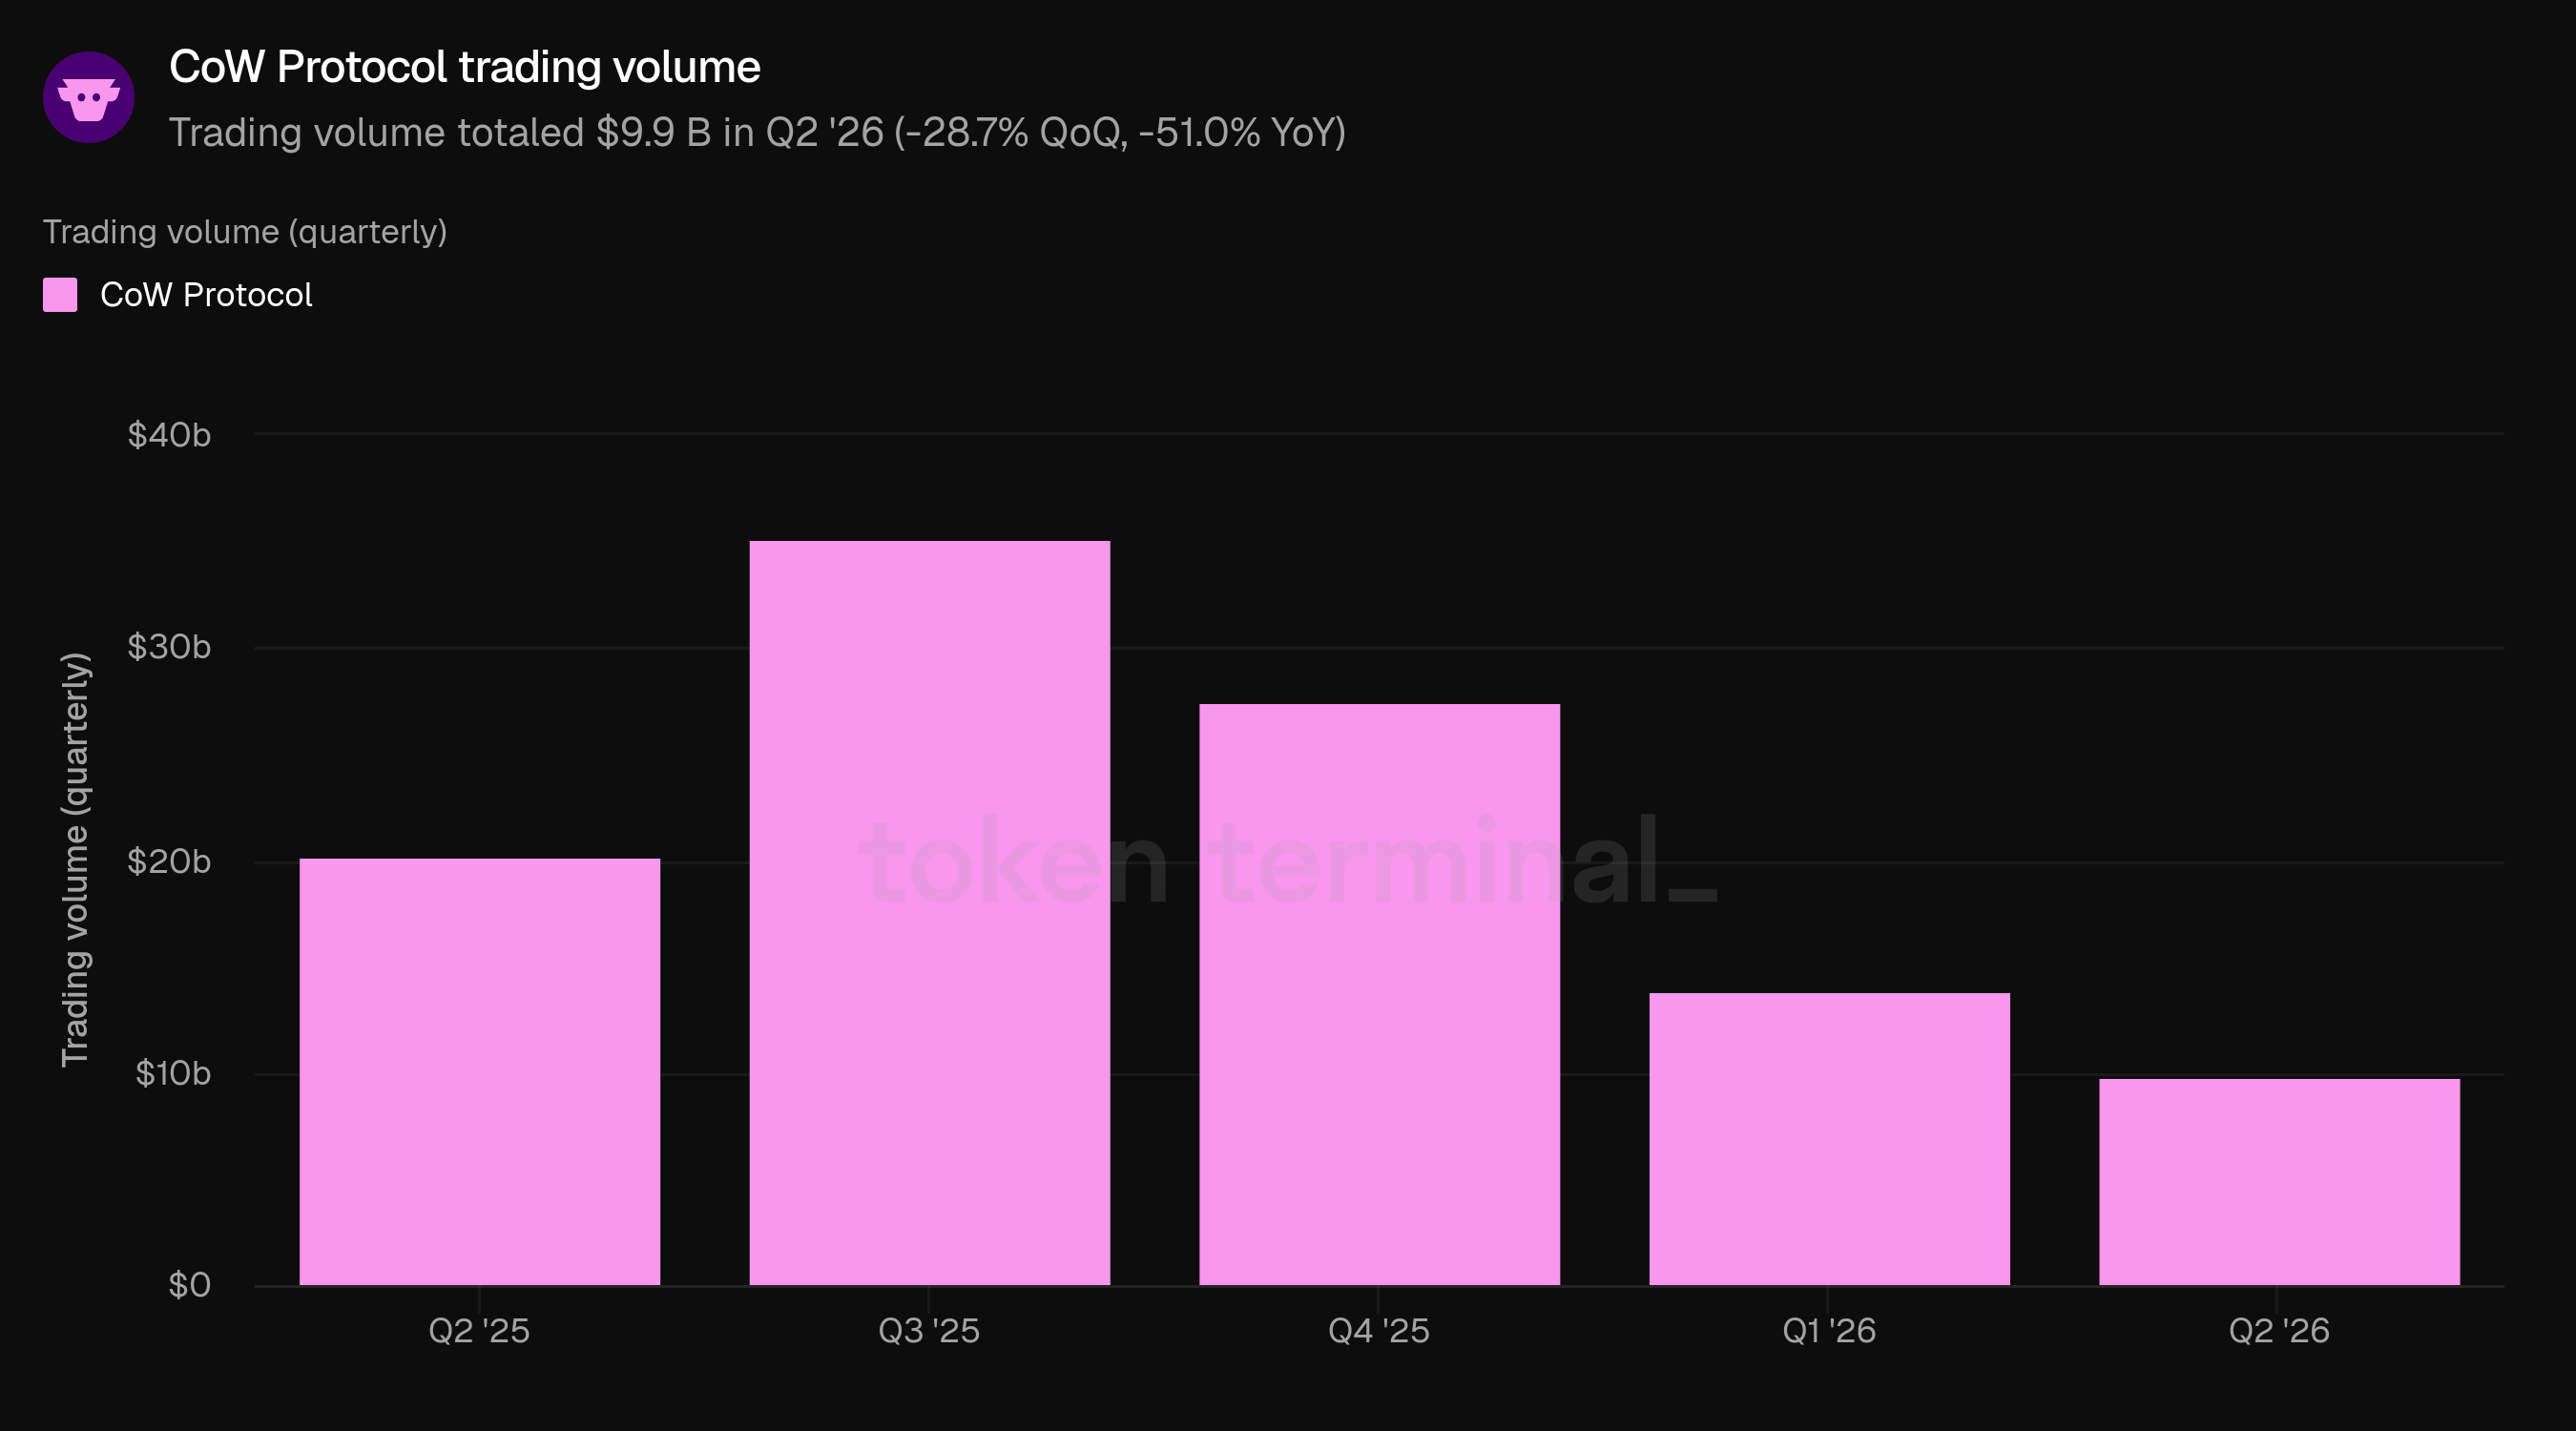
Le volume de trading mesure la valeur totale des transactions exécutées via les enchères par lots (batch auctions) du protocole CoW Protocol, où les ordres signés sont réglés par des solveurs concurrents. Le volume s’est élevé à 9,9 Md$ au T2 '26, en baisse de 28,7 % T/T et de 51,0 % T/A ; c’est son plus bas niveau trimestriel depuis le T3 '24.
La baisse reflète largement une condition du secteur dans son ensemble : le volume des agrégateurs DEX a chuté d’environ 18 % T/T dans tout le secteur, et le volume total des DEX spot a chuté d’environ 35 % sur la même période, situant le mouvement de CoW Protocol entre les deux. Au sein du trimestre, le volume s’est élevé à 4,0 Md$ en avril, 2,5 Md$ en mai et 3,4 Md$ en juin ; le trimestre s’est donc terminé par un redressement par rapport au point bas de mai.
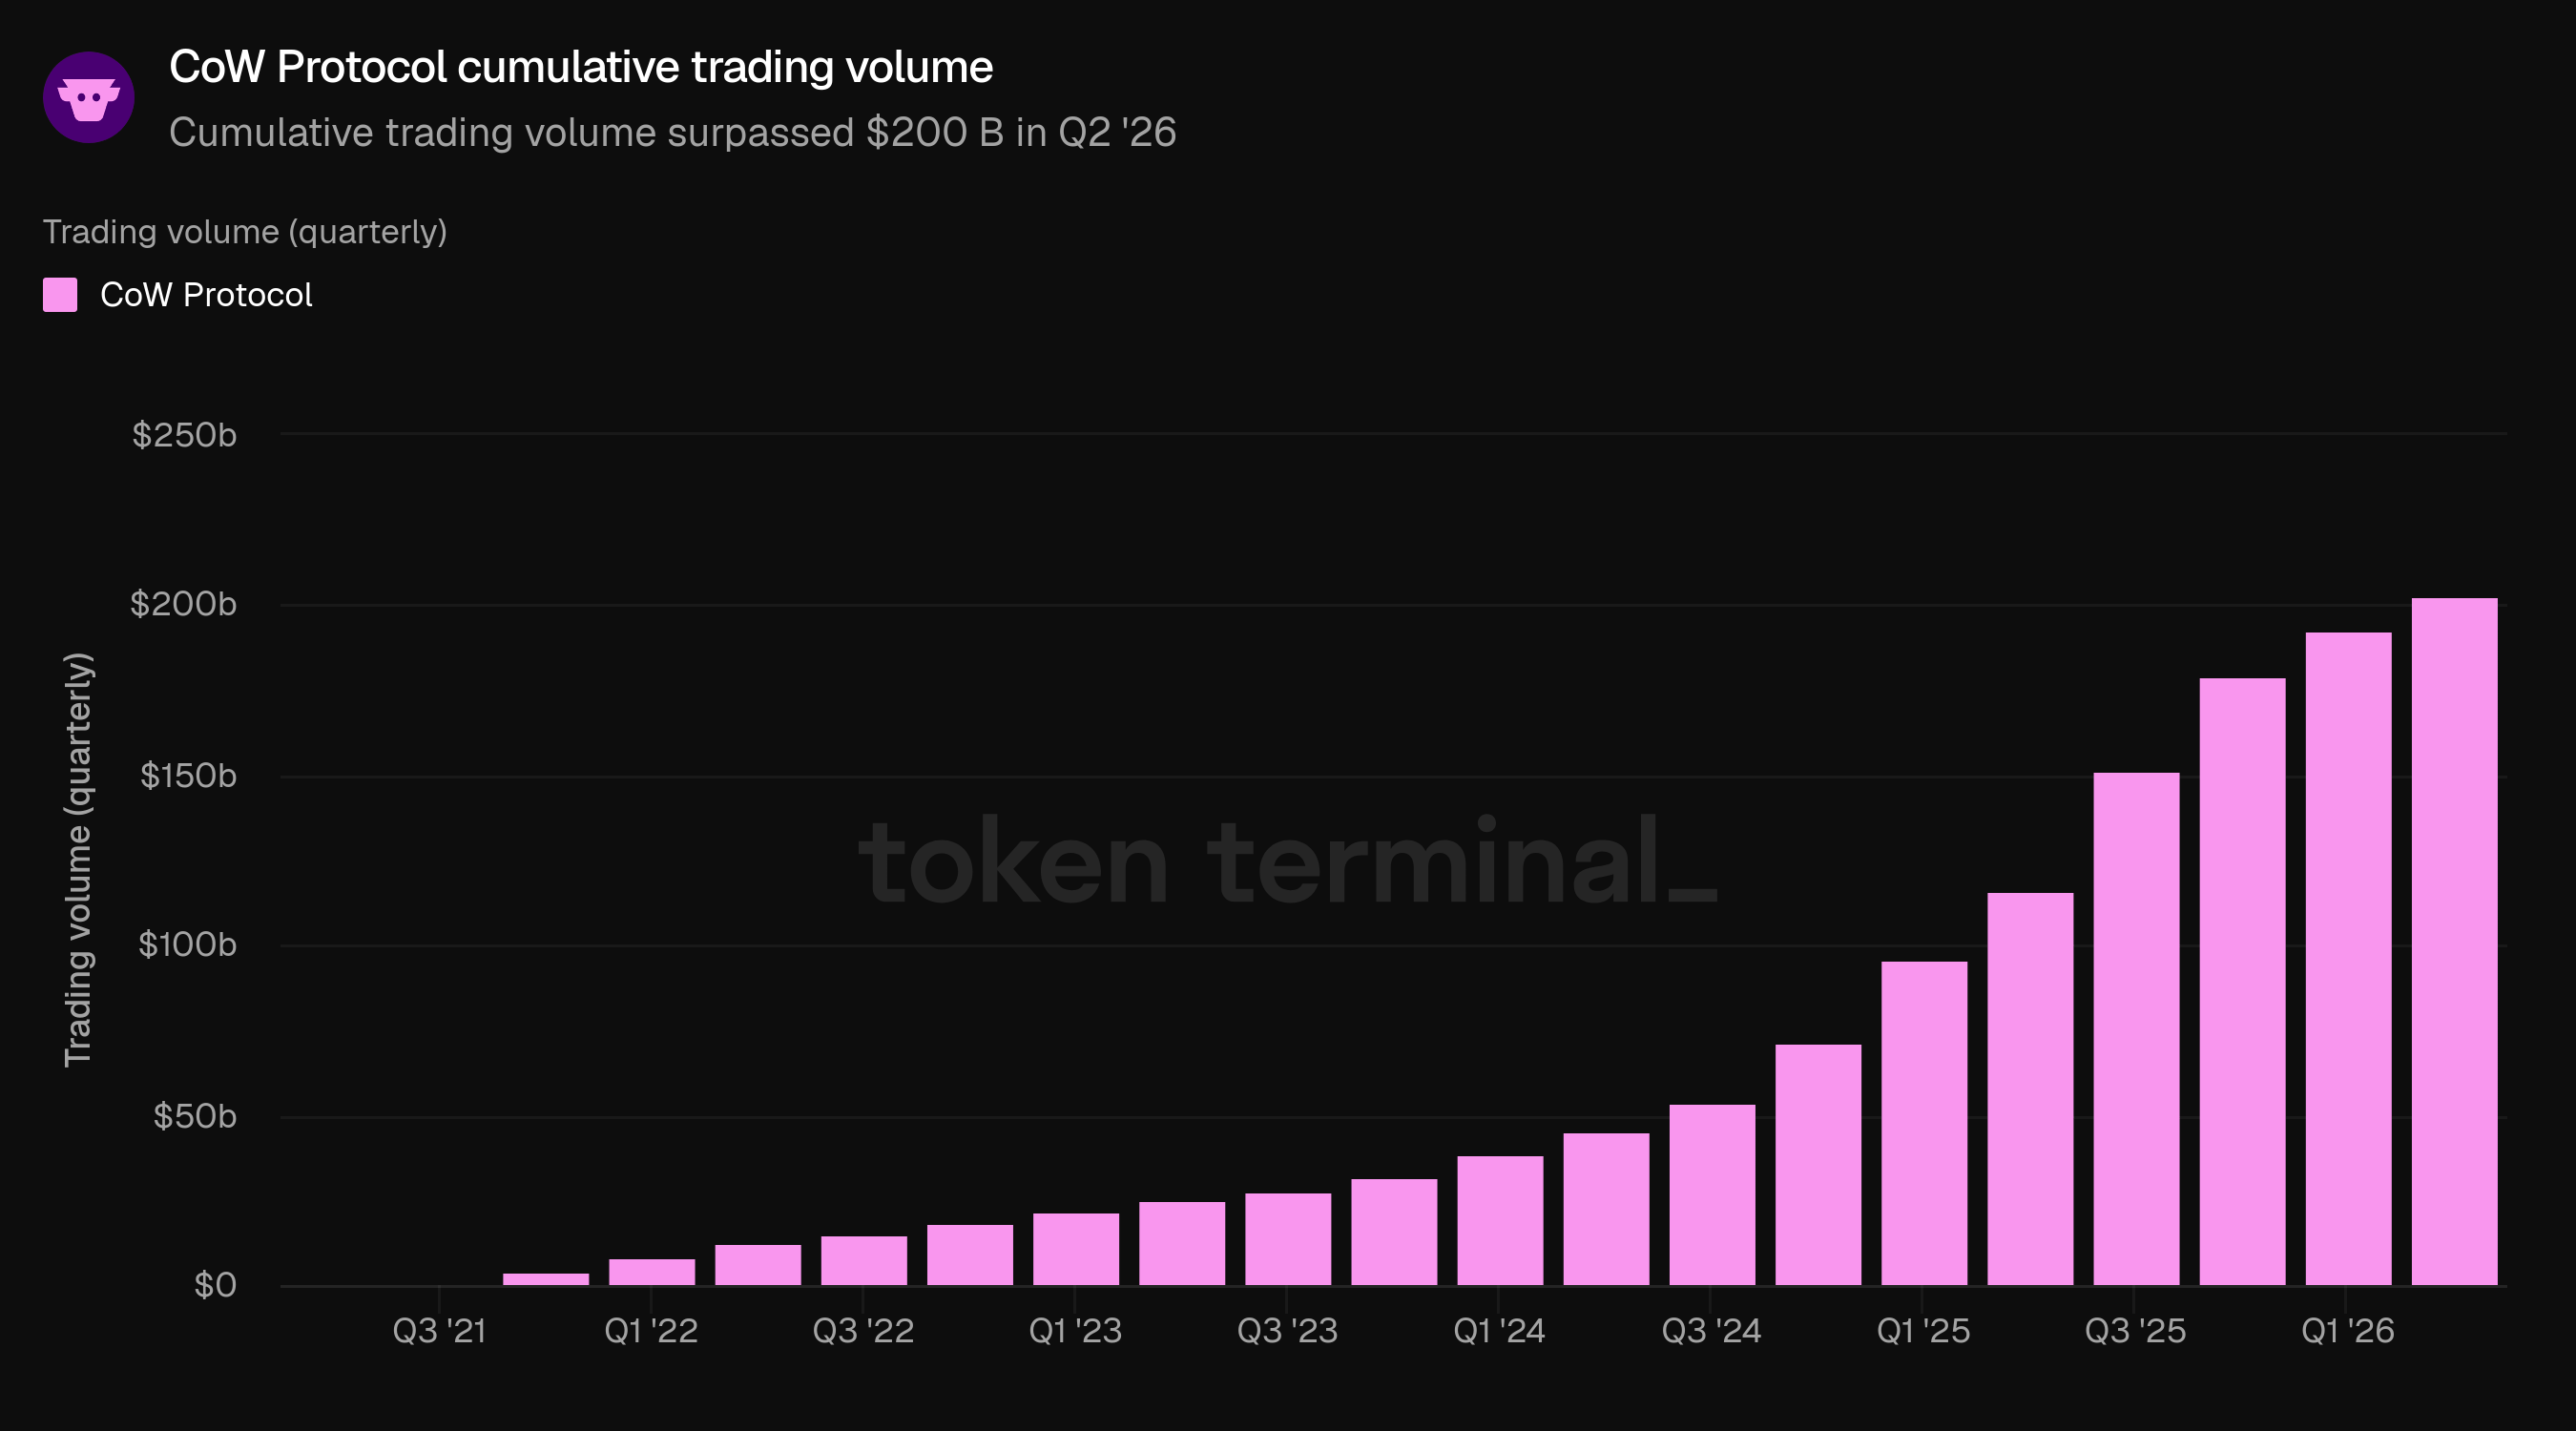
Le volume de trading cumulé, soit le total en cours de tout le volume réglé via le projet depuis son lancement, a dépassé 200 Md$ au cours du trimestre et s’est terminé au T2 '26 à 202,8 Md$. Ce trimestre marquant coïncidait avec le cinquième anniversaire de CoW Swap en avril.
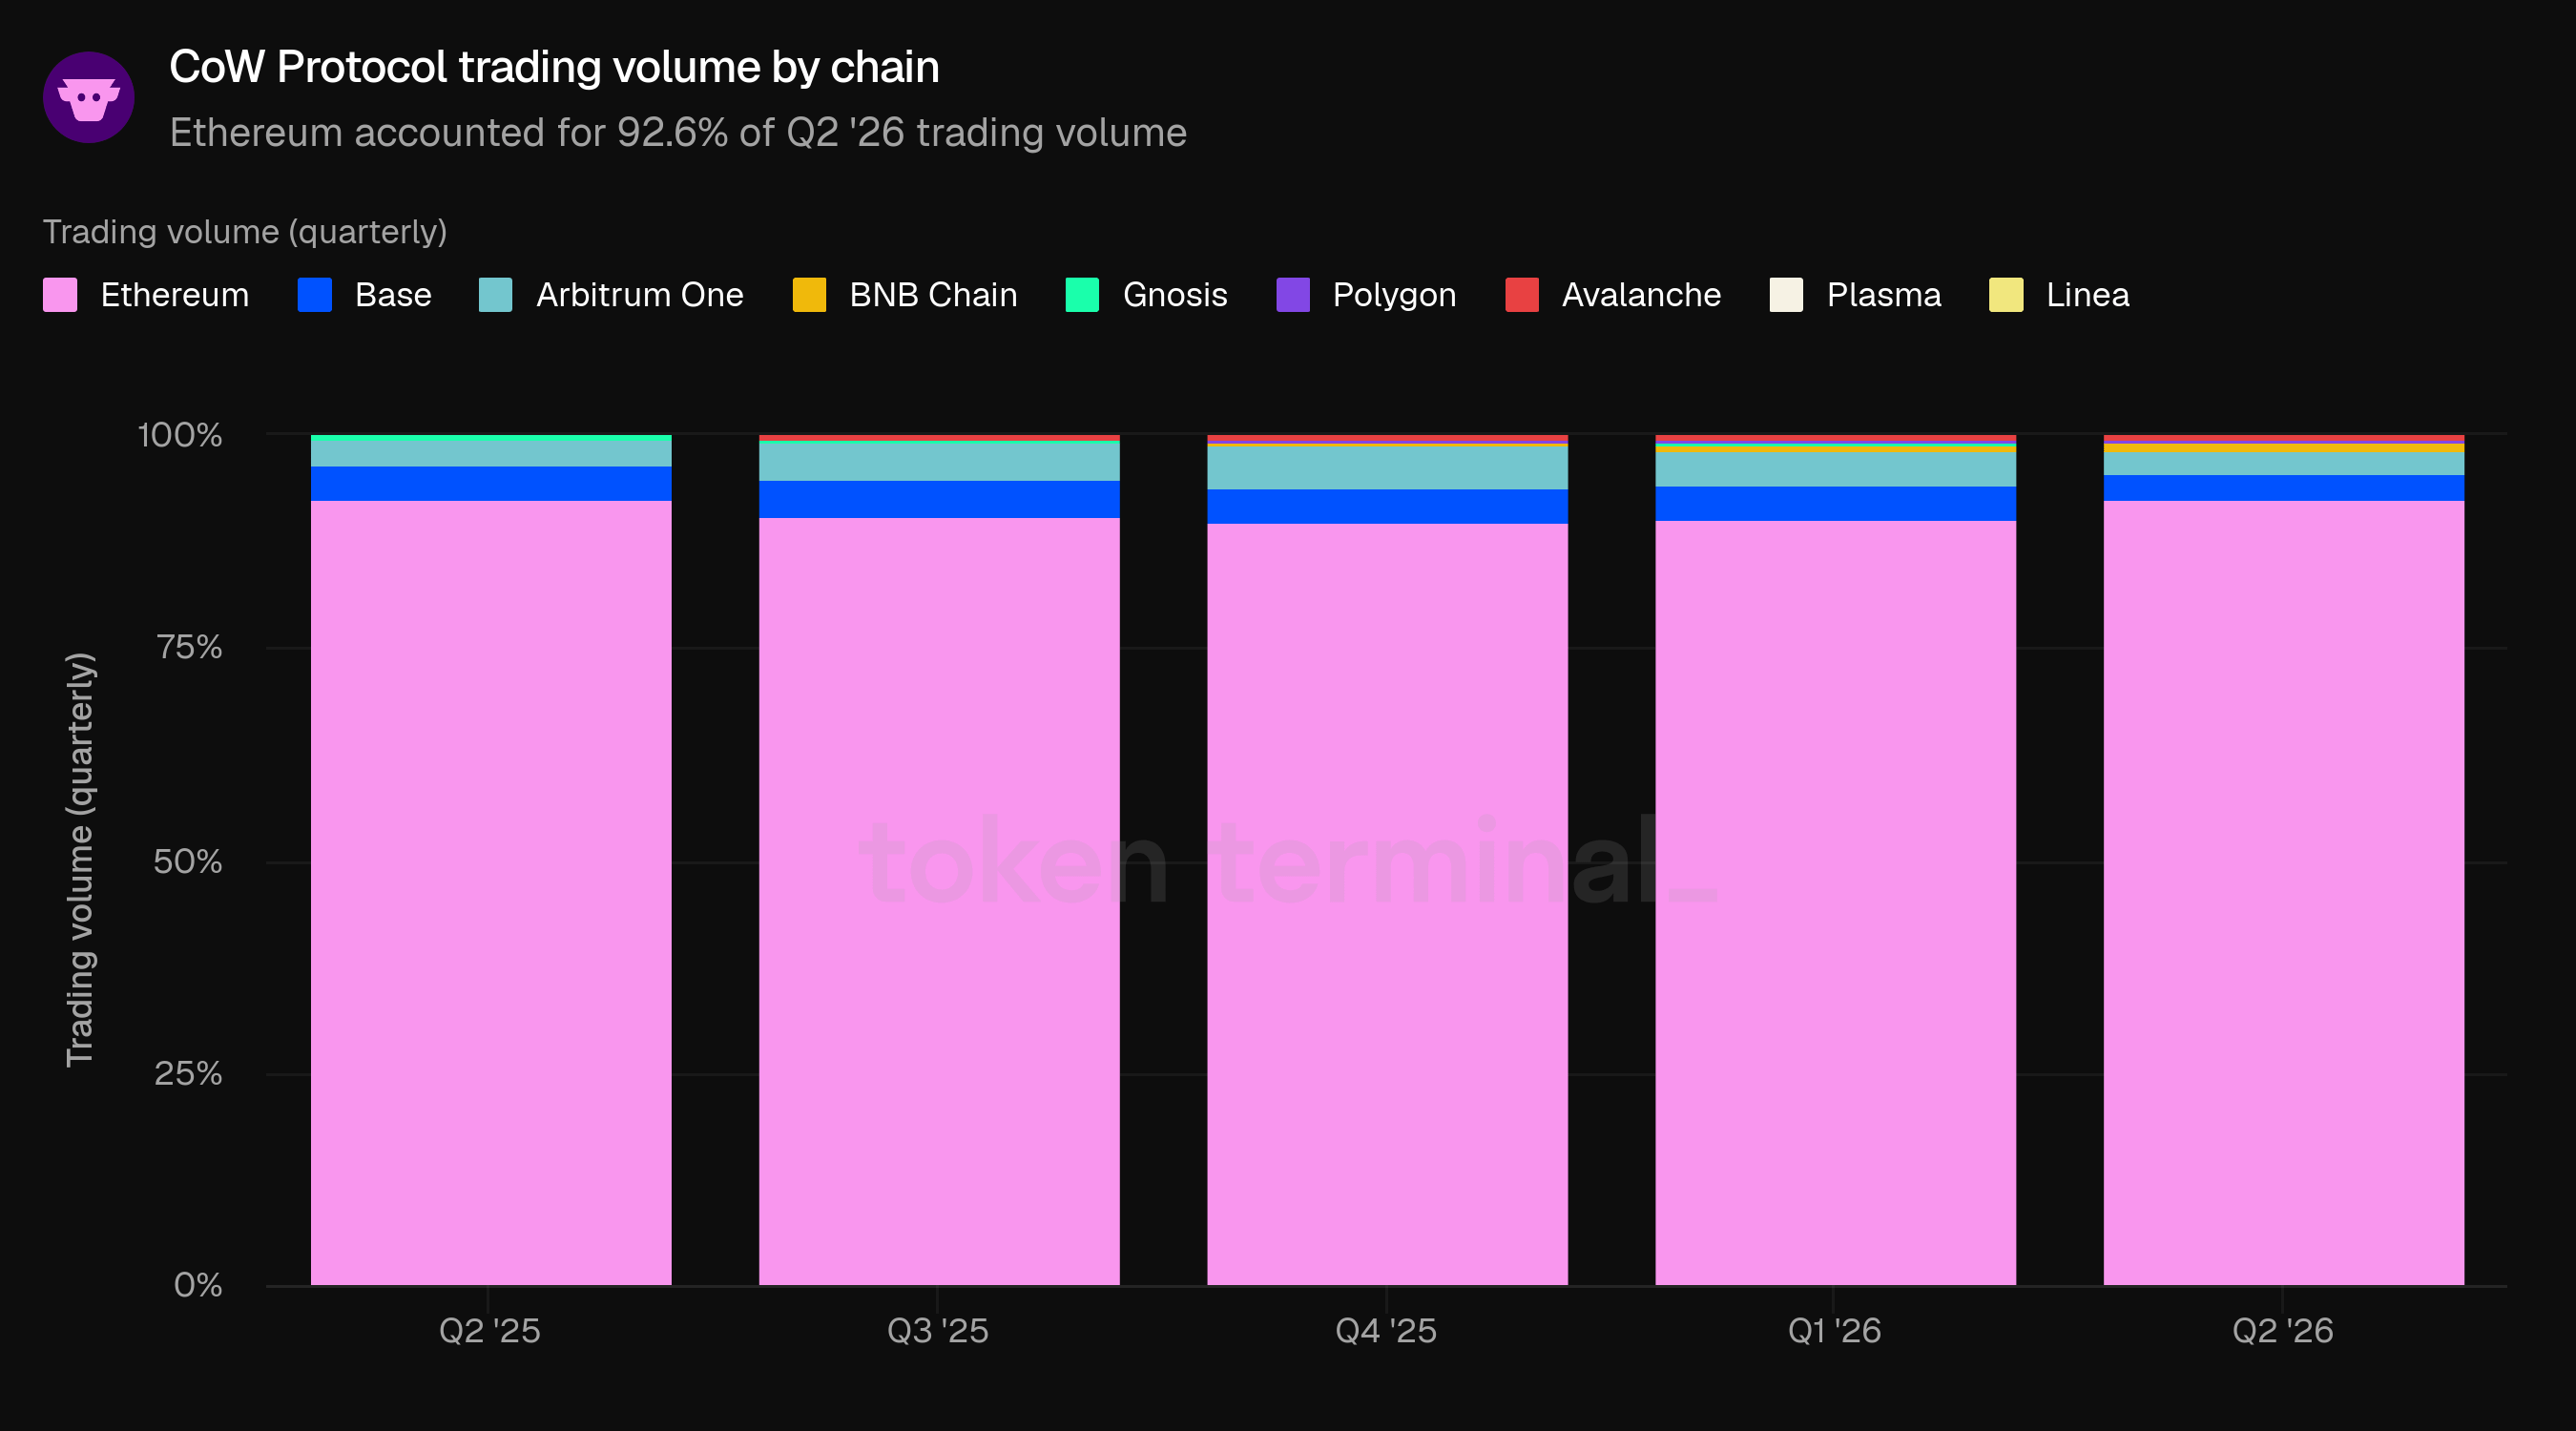
Le mix de chaînes s’est reconcentré vers Ethereum, tandis que le mix côté utilisateurs s’est élargi. Ethereum a réglé 92,6 % du volume du T2 '26 (+2,4 pp T/T, +0,2 pp T/A), Base étant à 3,0 % et Arbitrum One à 2,6 %, tous deux en baisse par rapport au T1. BNB Chain a atteint 1,0 % du volume, contre 0,7 % auparavant, tandis que Polygon, Gnosis et Avalanche ont chacun tenu 0,4 % ou moins. Les gros trades se concentrent là où la liquidité est la plus profonde.
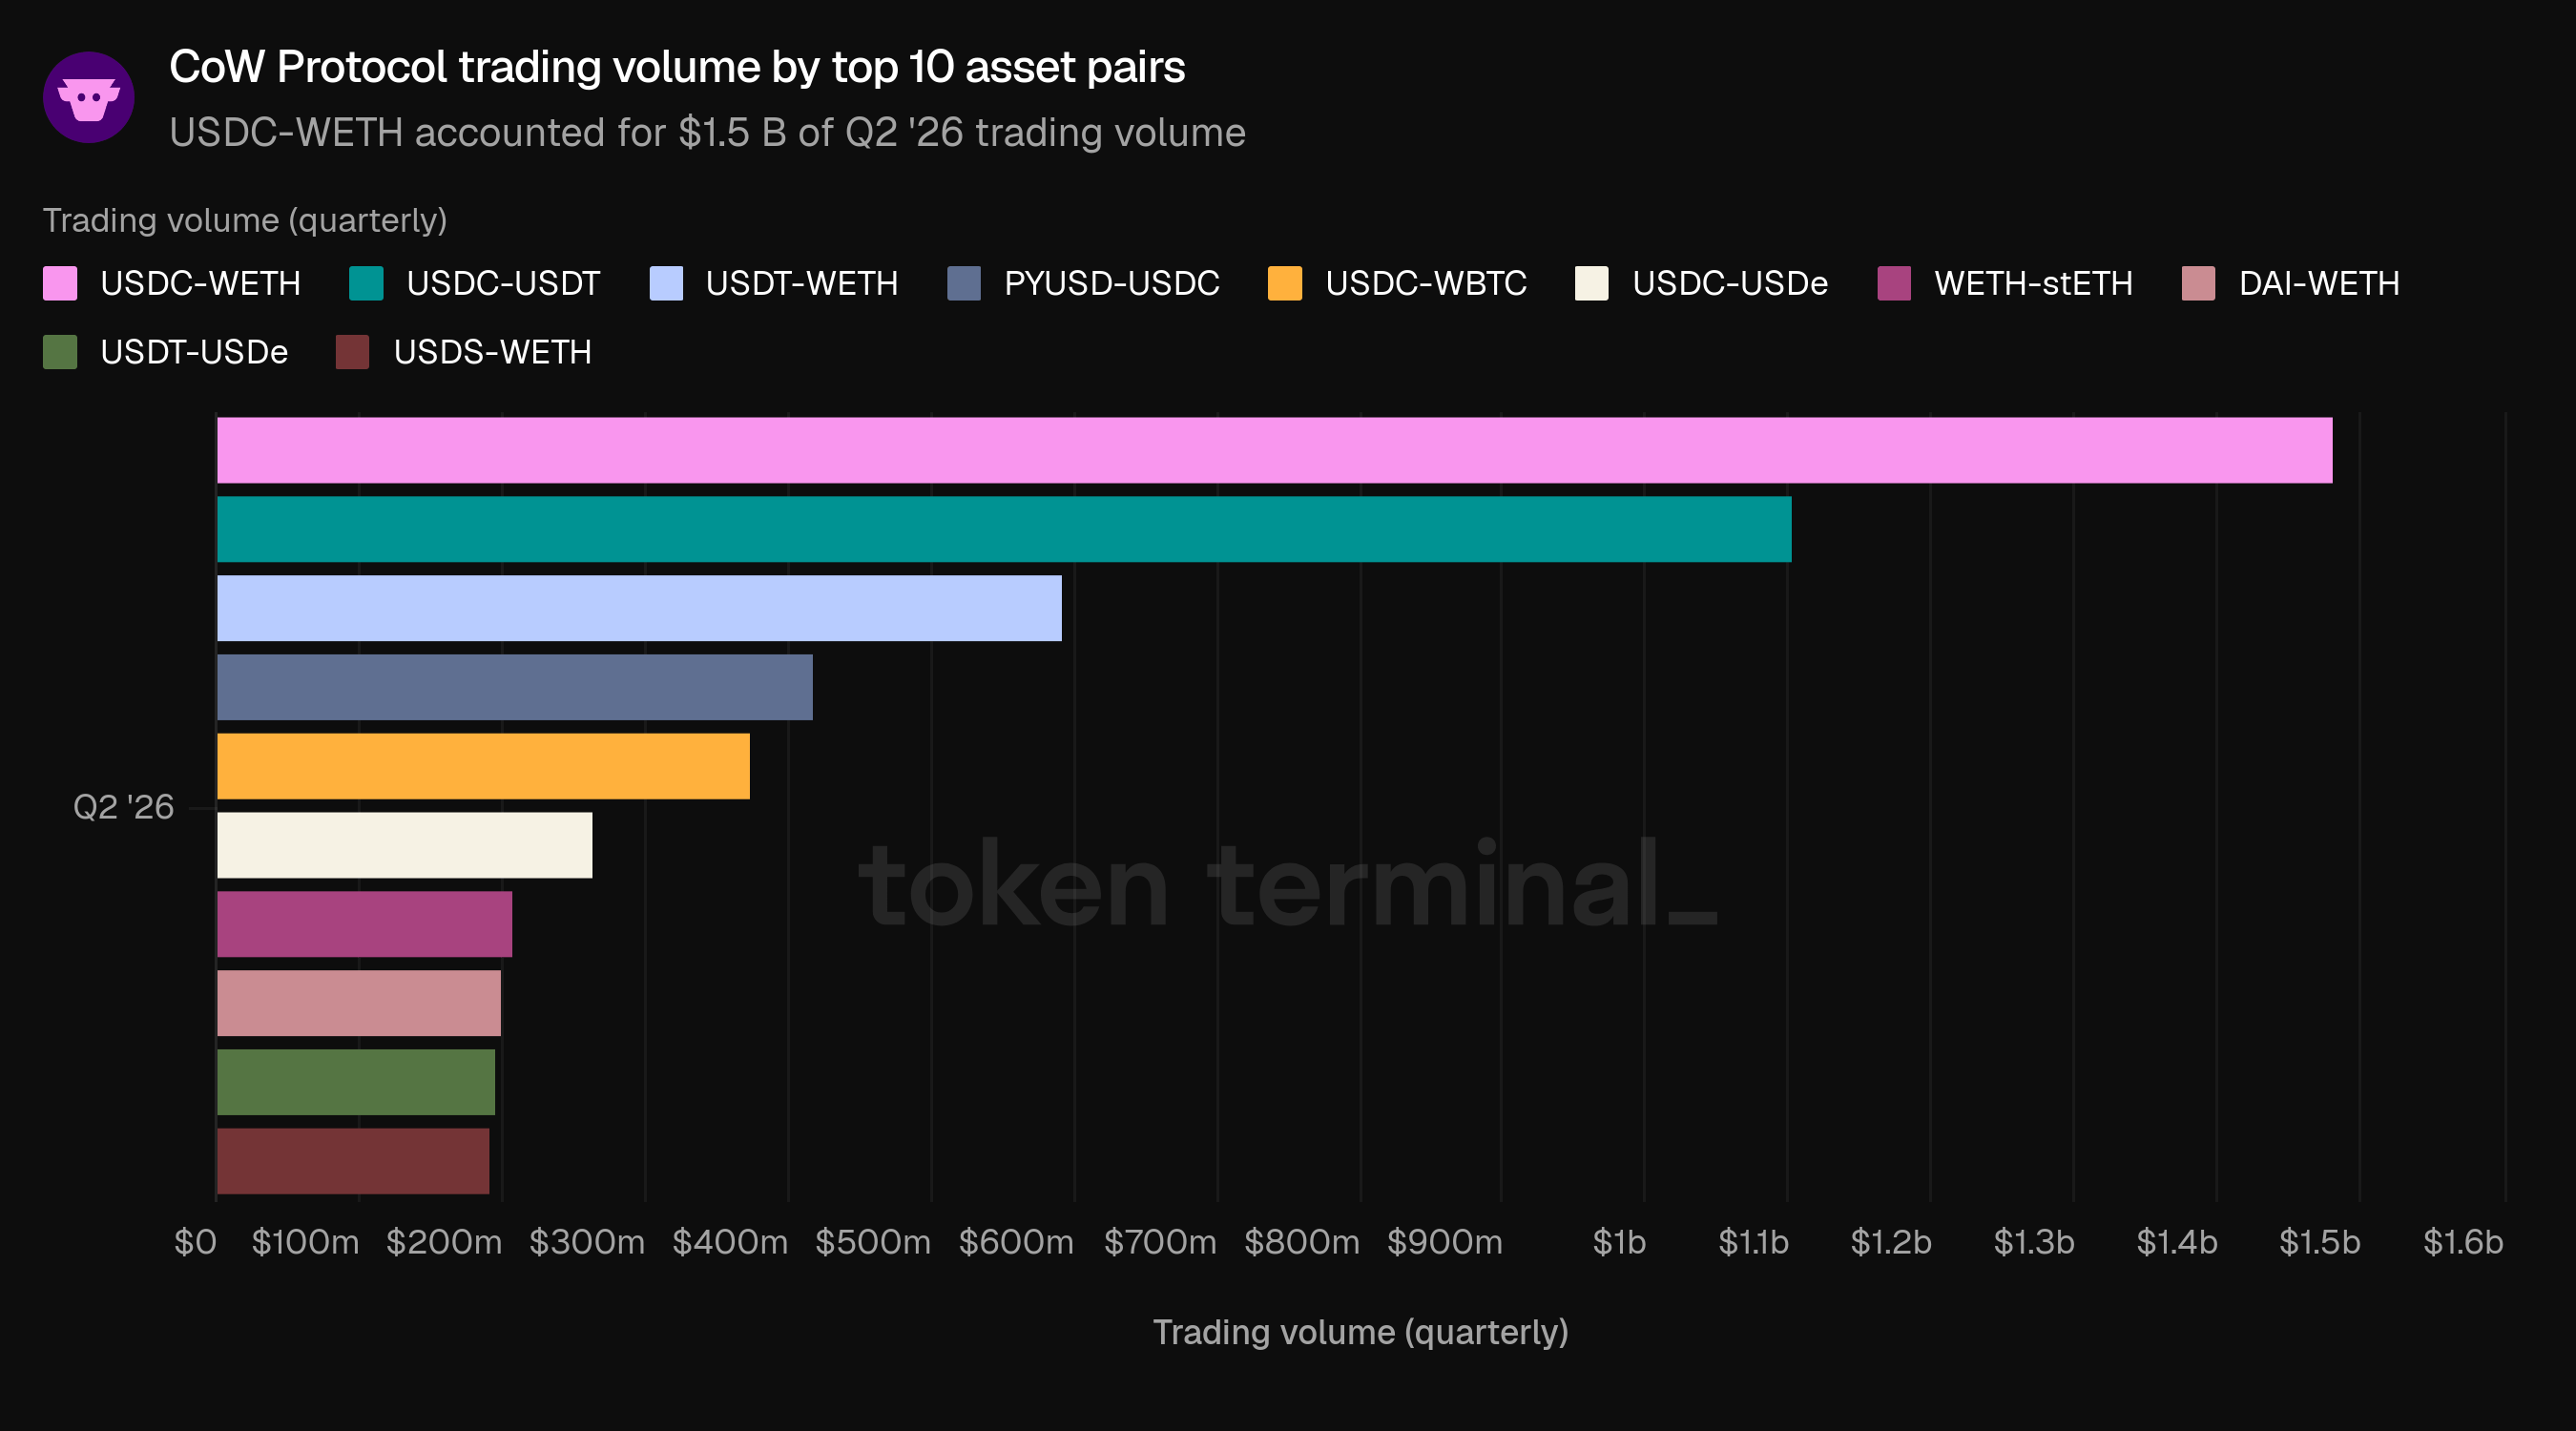
Les 10 principales paires d’actifs ont représenté 5,0 Md$, soit 50,9 % du volume du T2 '26. USDC-WETH a mené à 1,5 Md$, suivi de USDC-USDT à 1,1 Md$ et USDT-WETH à 591,9 M$. Les paires stablecoin-stablecoin restent importantes : USDC-USDT, PYUSD-USDC, USDC-USDe et USDT-USDe totalisaient ensemble environ 2,0 Md$, un poids cohérent avec les frais réduits sur les paires corrélées et stables introduits en février. Le reste de la liste est dominé par les majors, notamment USDC-WBTC à 374,7 M$ et la paire de liquid staking WETH-stETH à 207,3 M$.
👥 Commentaires de l’équipe de CoW DAO
« Le schéma en dit plus que le niveau. La baisse séquentielle s’est nettement ralentie par rapport au trimestre précédent, ce qui indique une stabilisation plutôt qu’une poursuite de la glissade. Le rebond de juin repose sur deux moteurs distincts : un grand groupe de nouveaux utilisateurs avec des tickets plus petits, et une flambée concentrée de trading lors du premier week-end de juin, portée par les conditions macro et l’évolution des prix de l’ETH et du BTC.
Ces deux moteurs méritent des pondérations différentes. Le segment des nouveaux utilisateurs constitue le signal structurel : il indique que le moteur d’acquisition fonctionne et que la base s’élargit — tandis que l’activité portée par la volatilité est épisodique et nous n’en extrapolerons pas. Aucun des deux n’est flatteur pour l’angle visuel : une base plus large de transactions plus petites fait baisser la taille moyenne des transactions, même si cela renforce la franchise. Tant que cette transition se poursuit, le volume restera une lecture bruyante et sous-estimée de l’activité.
3) Frais
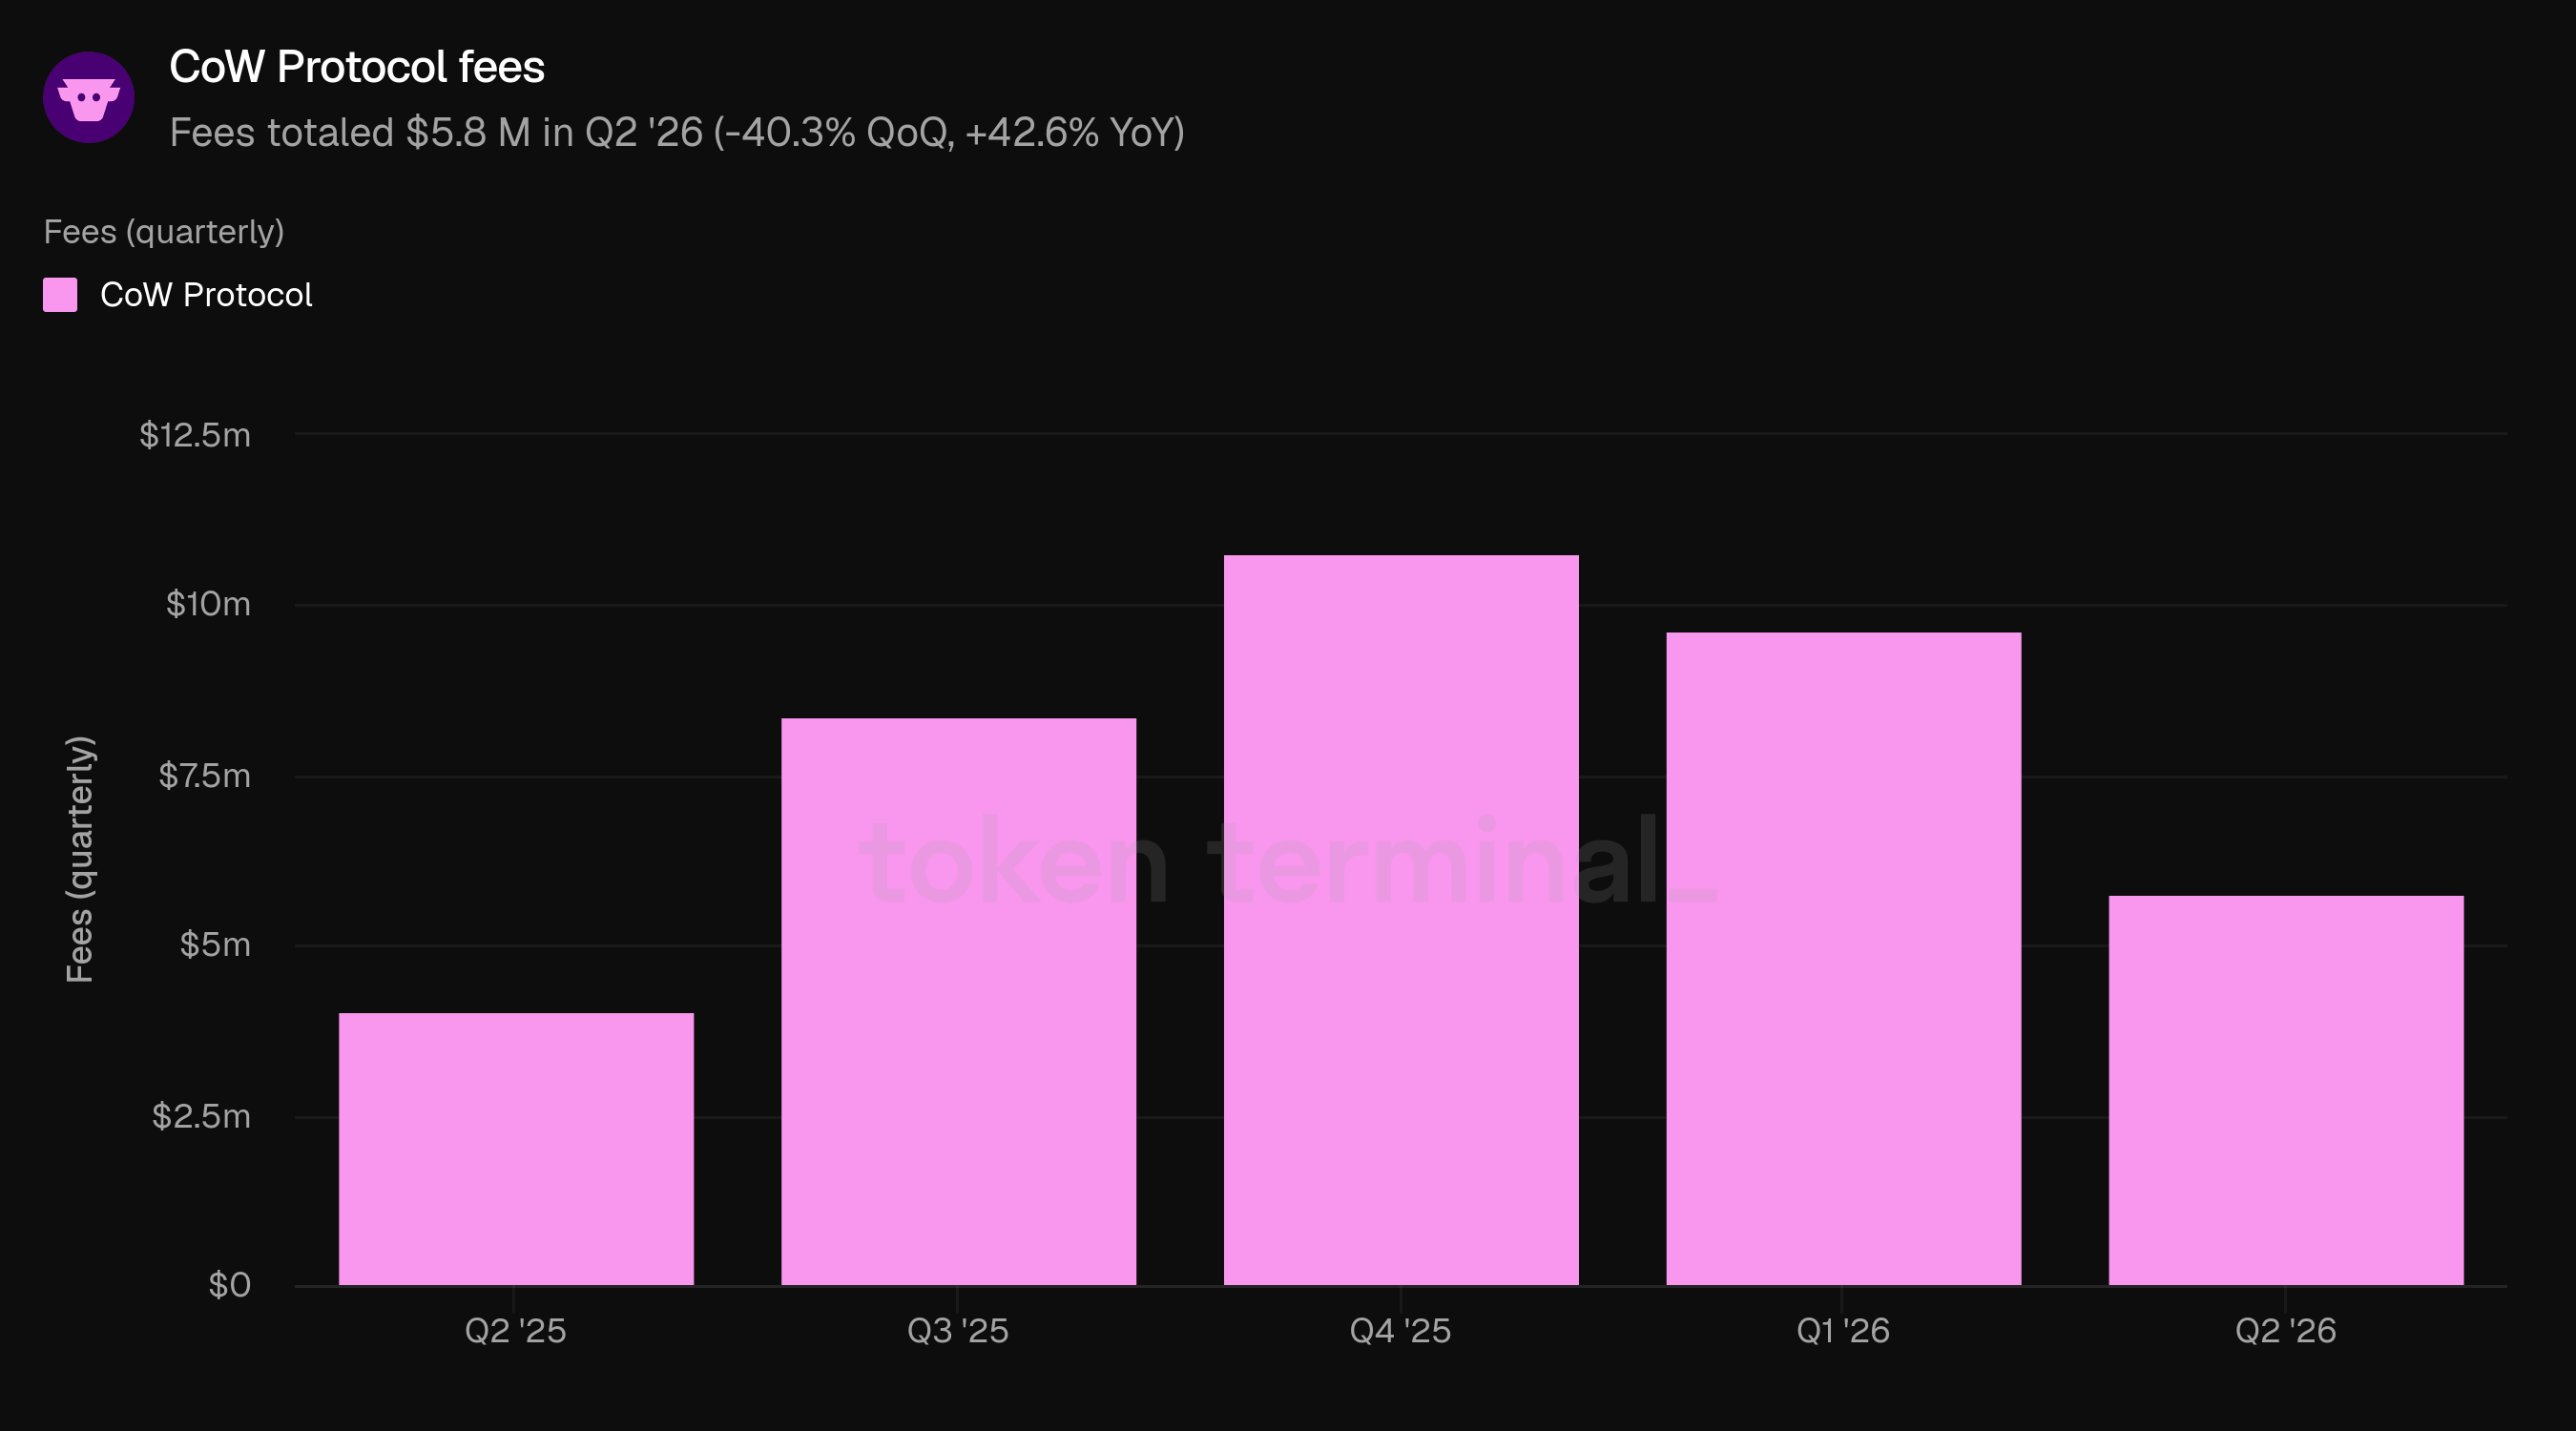
Les frais mesurent la valeur totale payée par les utilisateurs pour trader via CoW Protocol, englobant les frais sur le surplus de transaction et le volume, les frais des partenaires d’intégration, les frais réseau couvrant le gaz, et les frais du MEV Blocker. Les frais ont atteint 5,8 M$ au T2 '26, en baisse de 40,3 % T/T mais en hausse de 42,6 % T/A.
Les frais du T2 '26 représentent environ 5,8 bps du volume de trading, contre 7,0 bps au T1 '26, mais bien au-dessus des 2,0 bps du T2 '25. La hausse T/A continue de refléter les politiques de frais introduites au cours de l’année passée ; séquentiellement, les frais ont baissé plus vite que le volume à mesure que le mix évoluait durant le trimestre. En juin, les frais ont été les plus élevés du trimestre à 2,5 M$, avec en parallèle un regain d’activité trading en fin de trimestre.
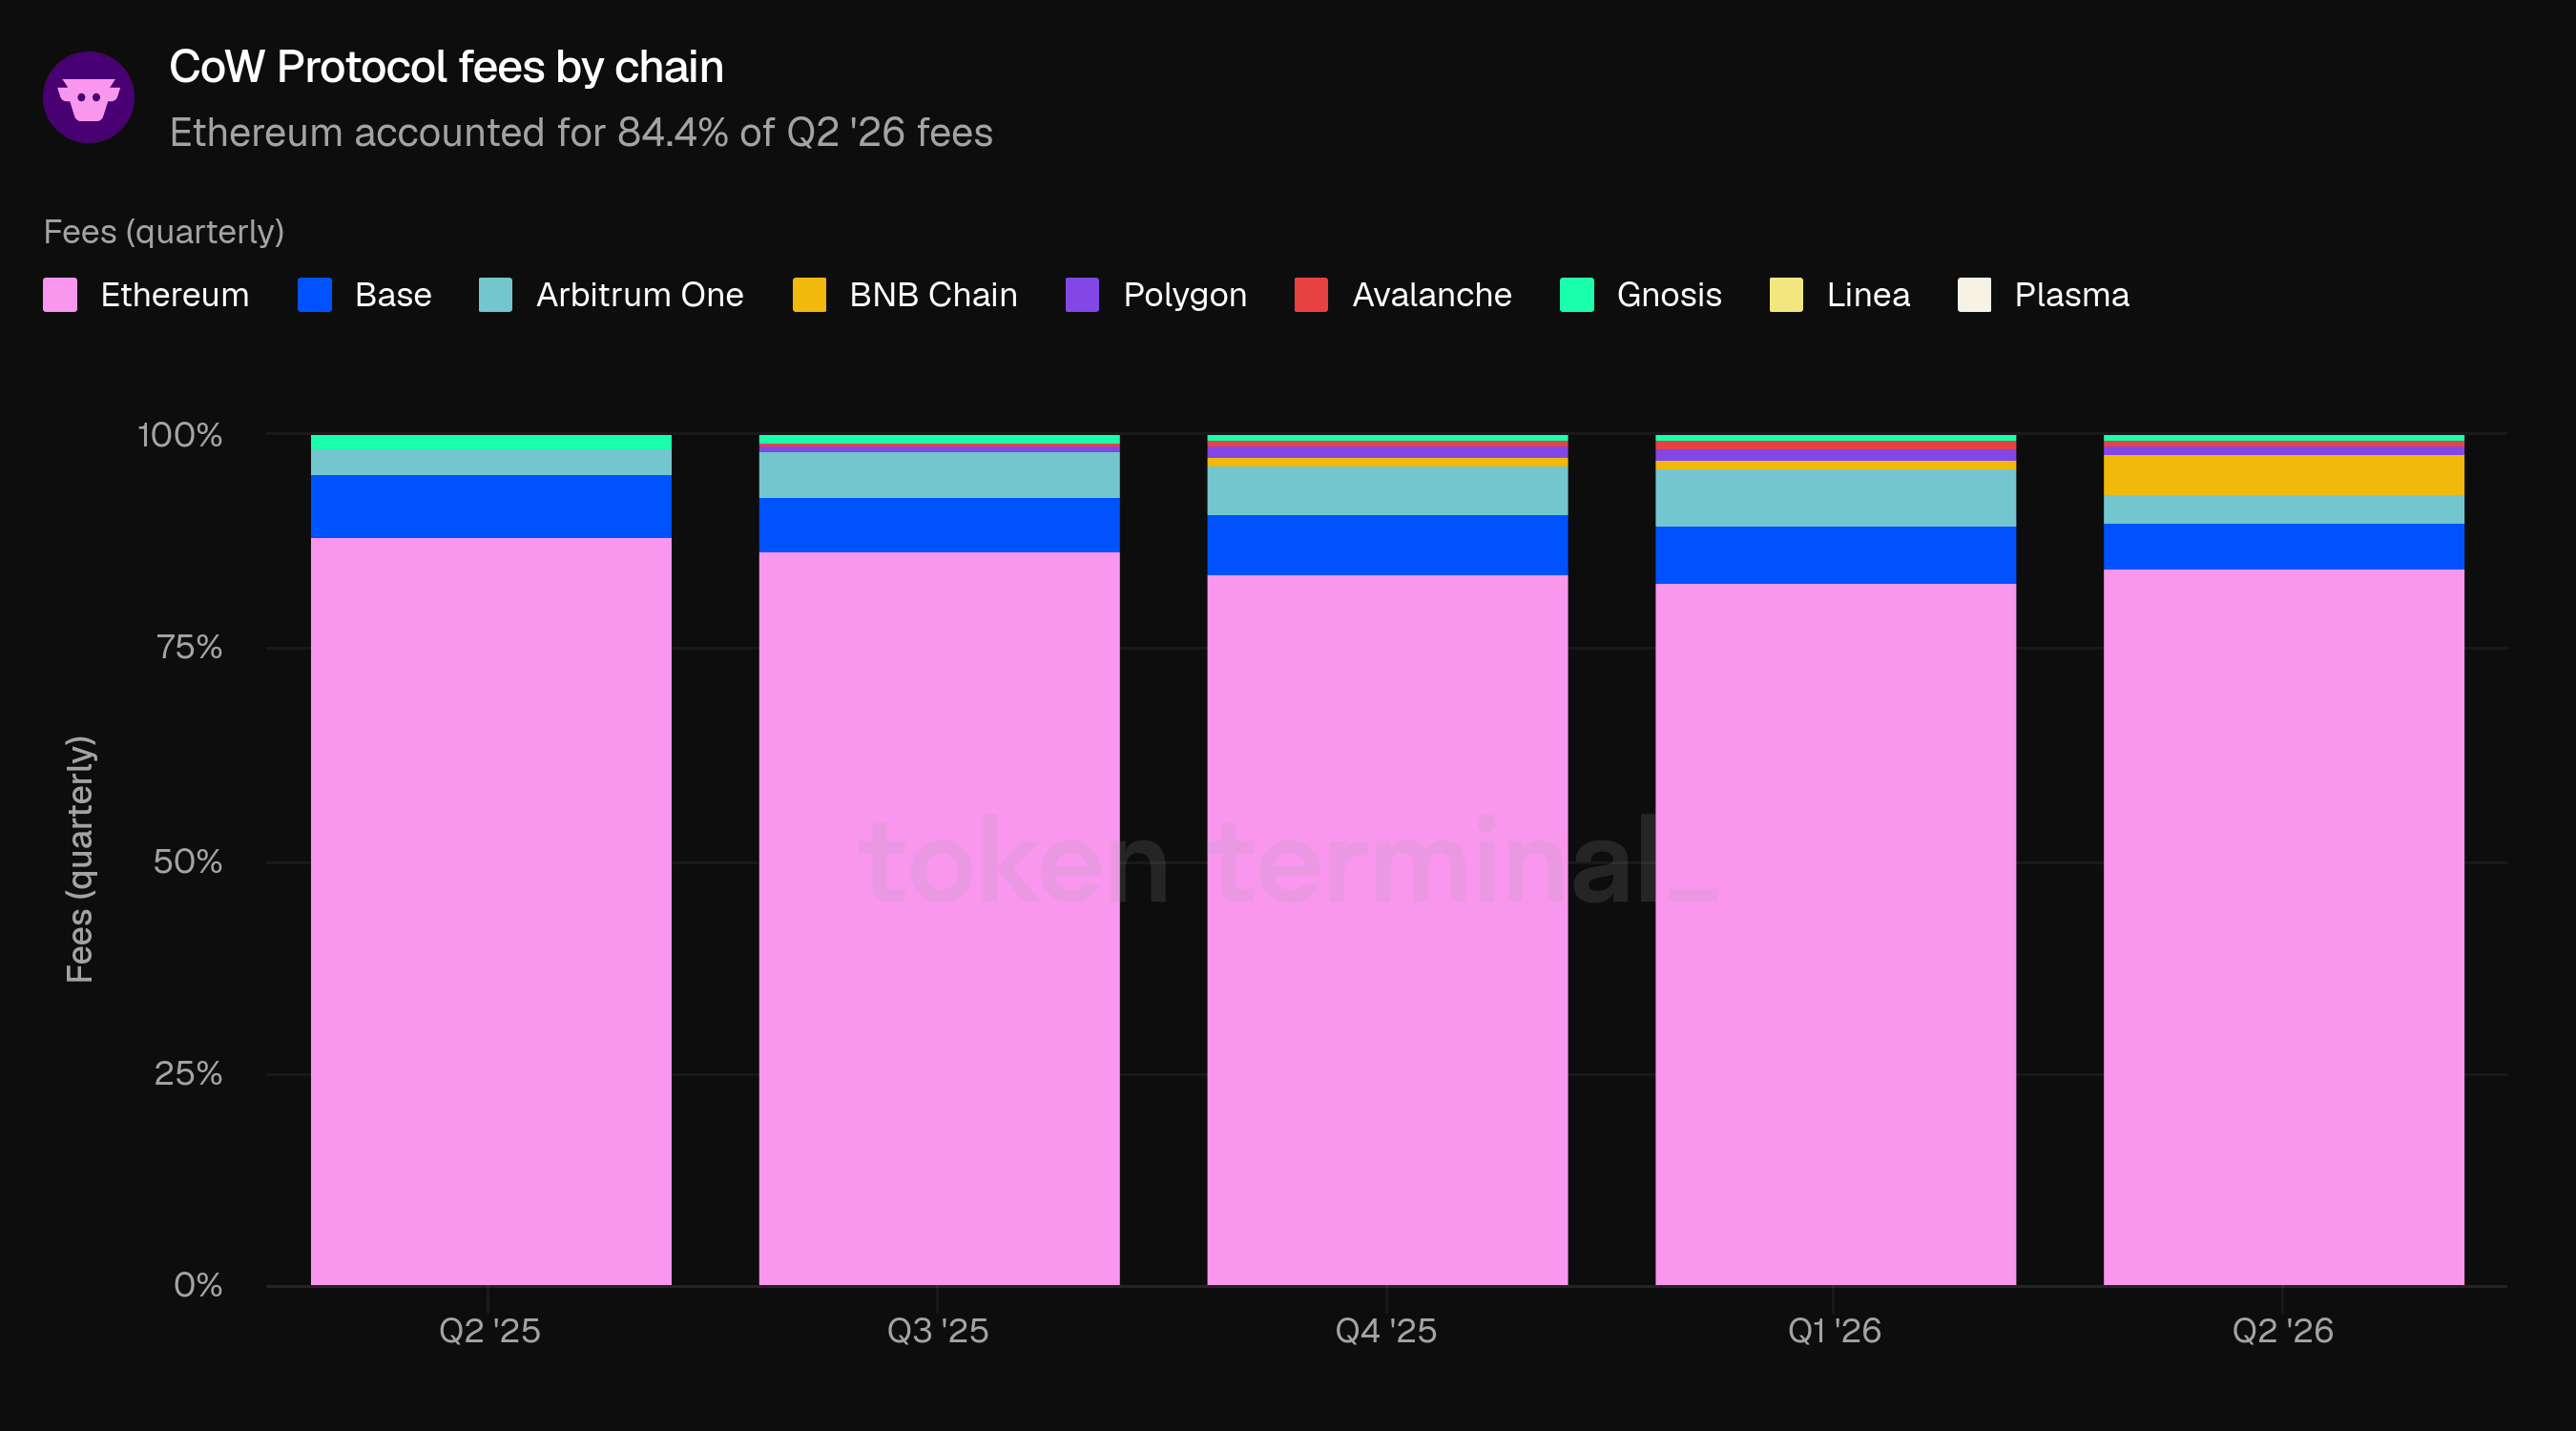
Ethereum a représenté 84,4 % des frais du T2 '26 (+1,5 pp T/T, -3,8 pp T/A), sa première hausse de part trimestrielle en un an. Base a contribué à 5,4 %, BNB Chain à 4,7 % (+3,4 pp T/T), Arbitrum One à 3,4 % et Polygon à 1,3 %. La part de BNB Chain à 4,7 % des frais sur un volume de 1,0 % est cohérente avec des transactions plus petites, destinées au retail, portant une intensité de frais plus élevée.
👥 Commentaires de l’équipe de CoW DAO
« Les frais, pas le volume, sont la lecture la plus fidèle de l’activité ce trimestre. Nous avons volontairement découplé les deux : nous gagnons davantage à chaque unité de flux que nous choisissons de servir. »
Le mix produit le résultat. Le basculement vers une demande issue des portefeuilles est important, car ce flux permet structurellement de meilleurs niveaux de marge que le volume routé par agrégateurs ; il se monétise donc avec une intensité plus élevée et plus durable.
Nous nous attendons à ce que les frais se maintiennent mieux que le volume pendant la transition, et nous considérerons tout trimestre où cette relation se vérifie comme une preuve que la stratégie fonctionne, plutôt que comme une anomalie. La question pertinente pour les périodes à venir n’est pas le niveau absolu des frais, mais si l’intensité des frais — les frais en bps — continue d’augmenter à mesure que le mix de flux se déplace davantage vers une demande intégrée, portée par du B2B.
4) Revenus
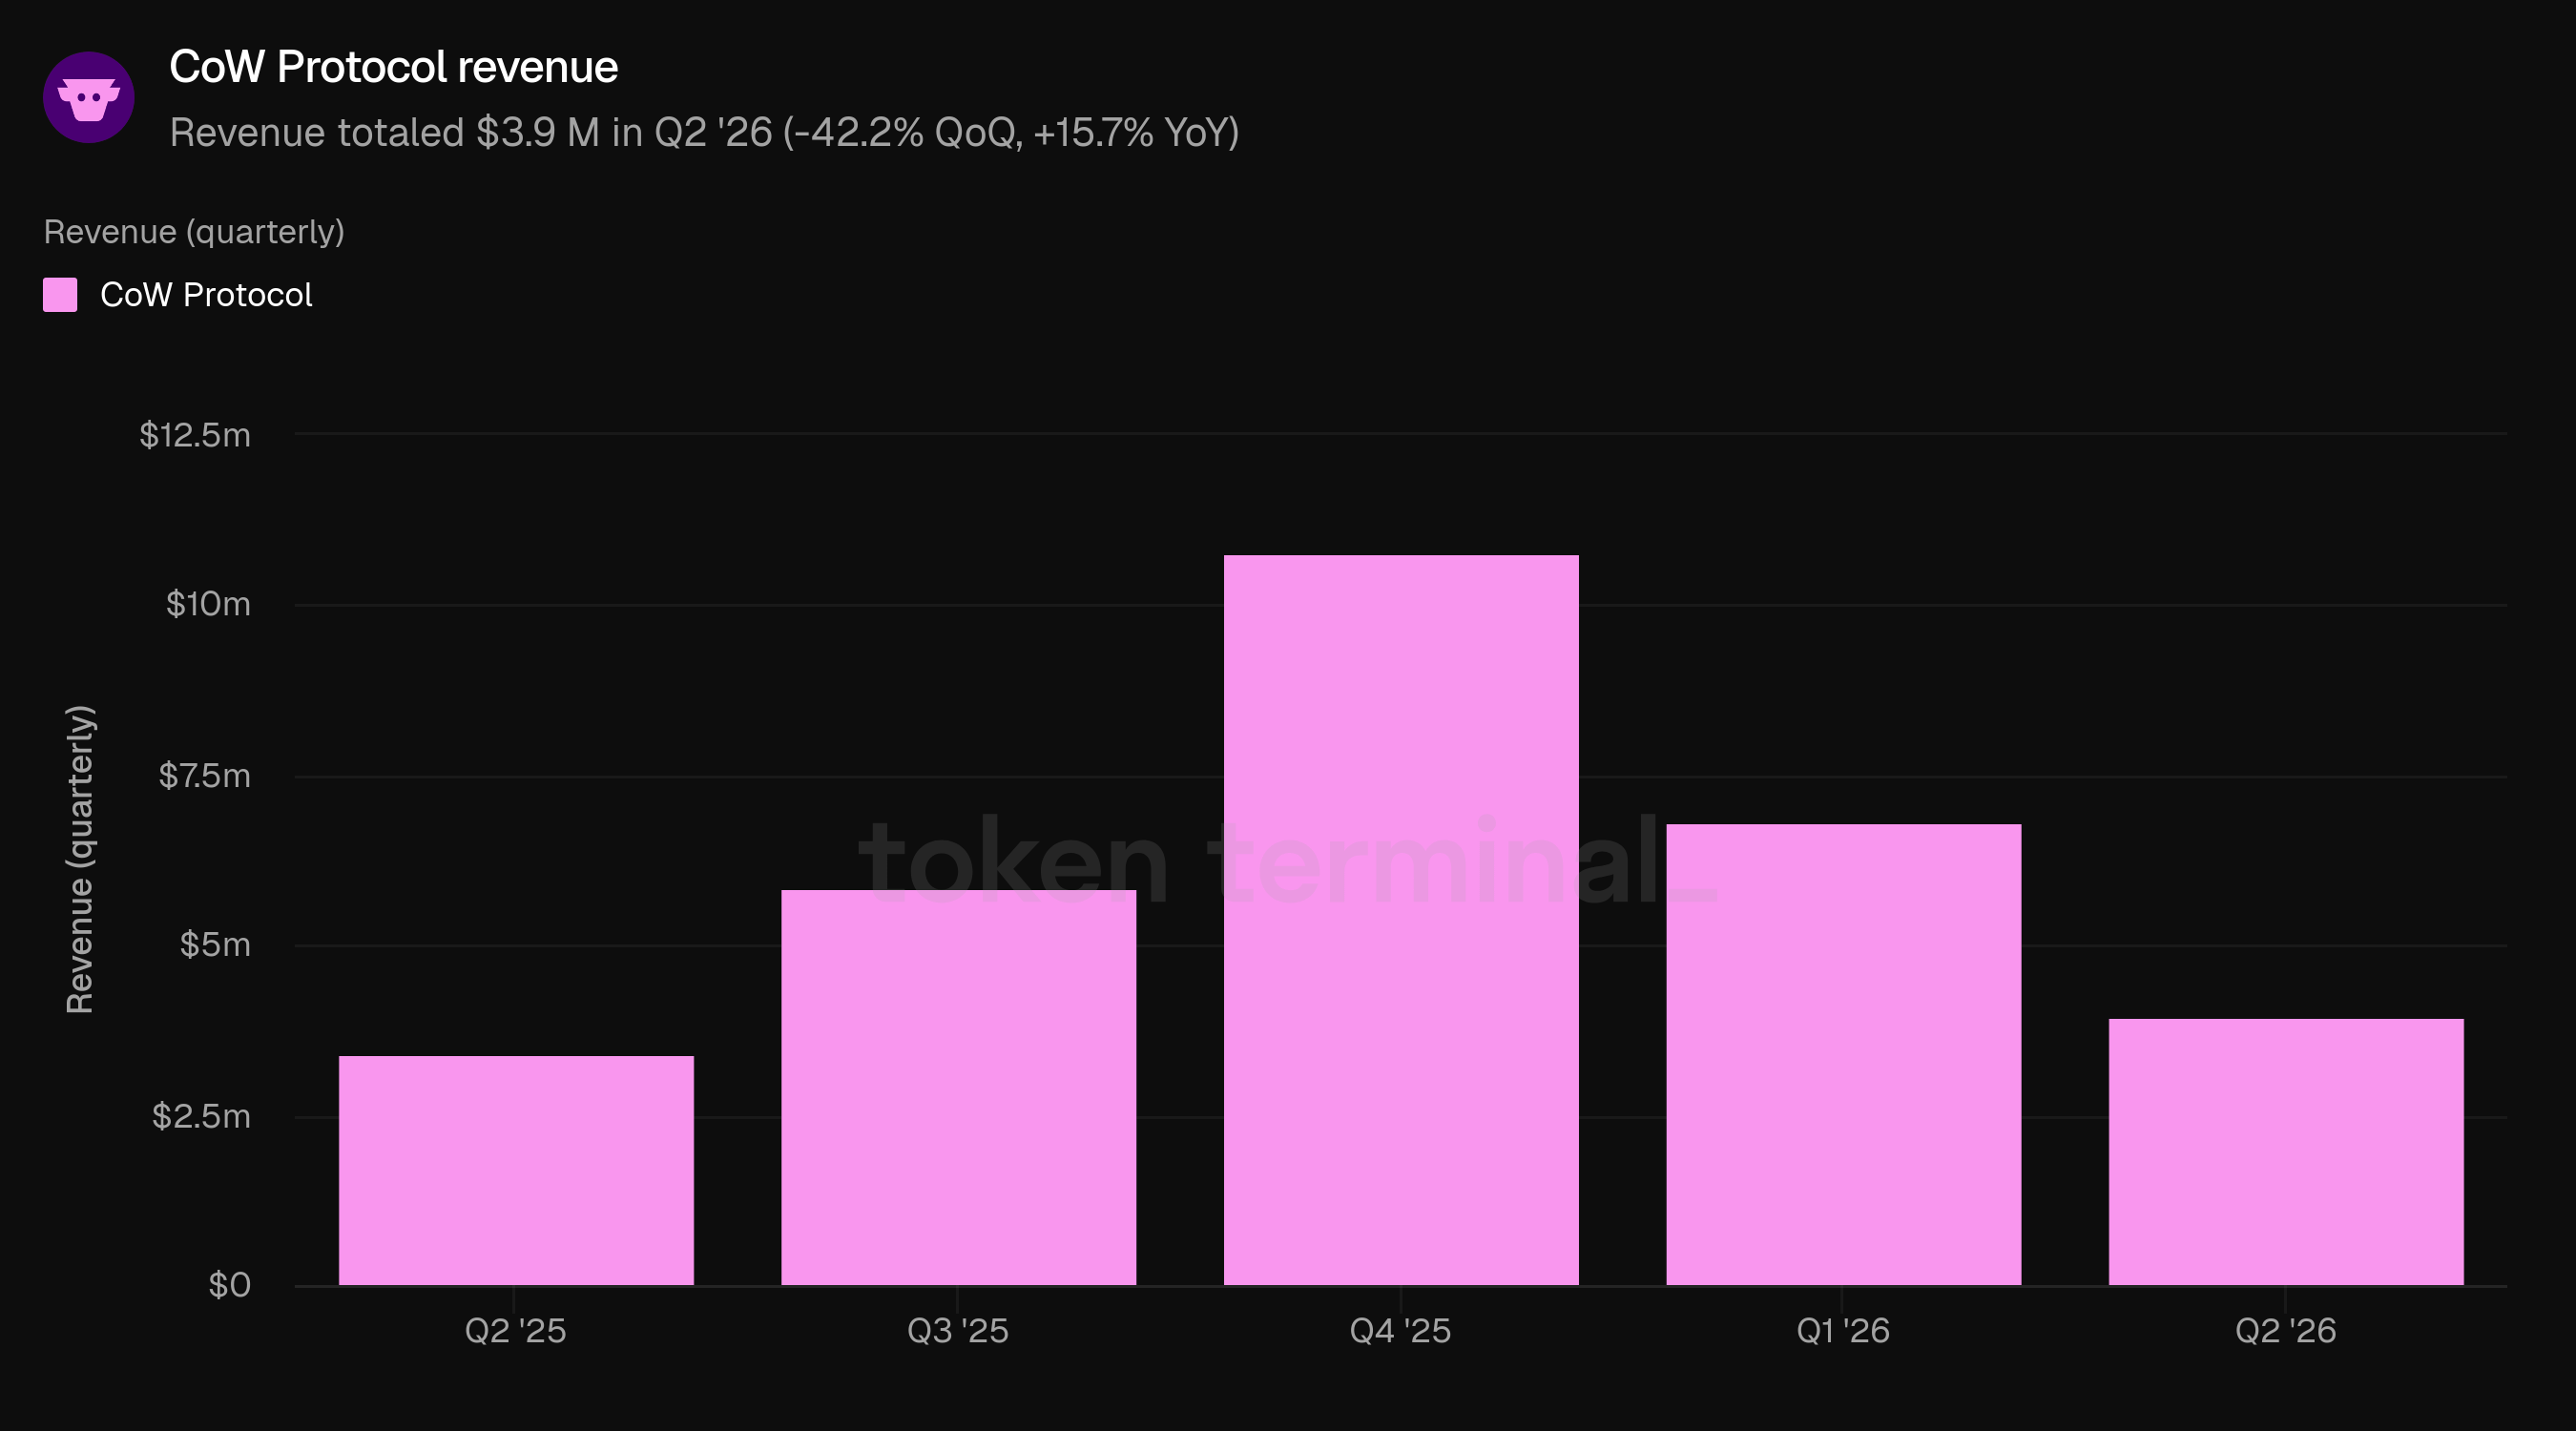
Les revenus mesurent la part des frais conservée par CoW DAO, issue des frais au niveau des transactions, du partage des revenus avec des partenaires, des rabais RPC et des activités liées au MEV. Les revenus ont atteint 3,9 M$ au T2 '26, en baisse de 42,2 % T/T, mais en hausse de 15,7 % T/A.
Les revenus équivalaient à environ 68 % des frais, proche des environ 71 % du T1 '26 : ainsi, la baisse séquentielle reflète davantage la base de frais qu’un changement de la rétention.
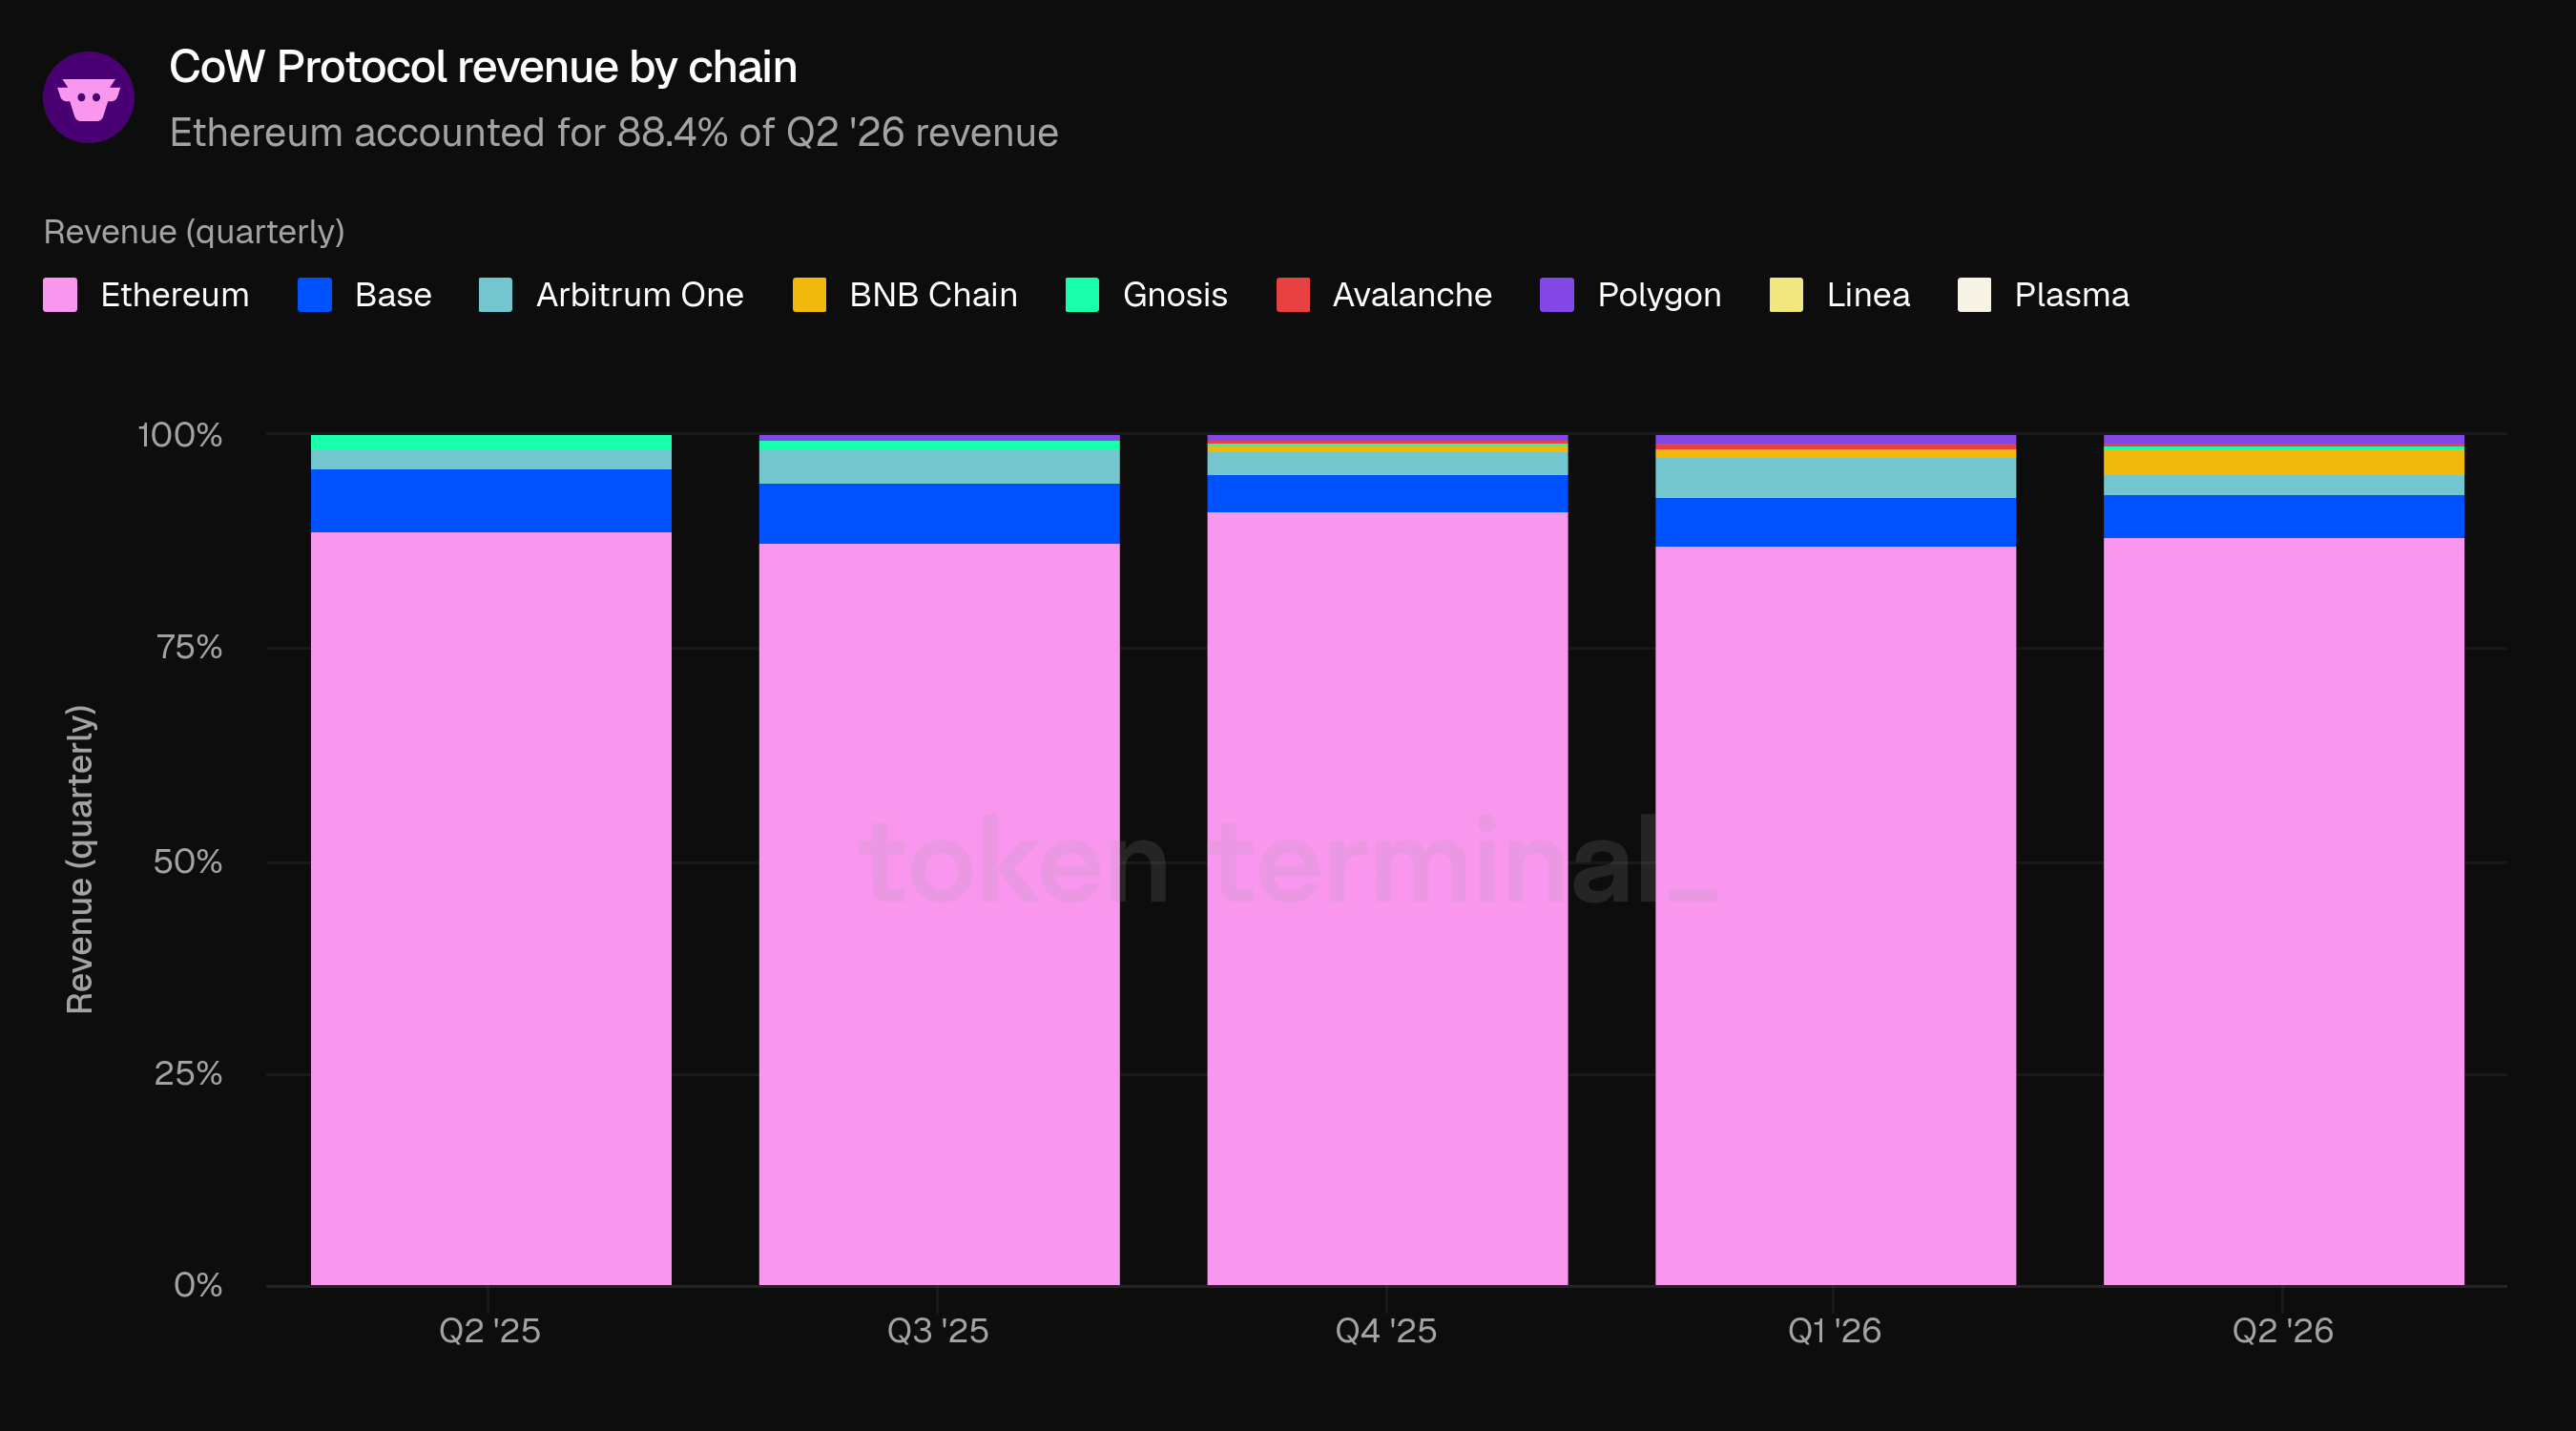
Ethereum a représenté 88,4 % des revenus du T2 '26 (+1,2 pp T/T), avec Base à 4,9 % et BNB Chain à 3,3 %, en hausse de 2,3 pp T/T et devant Arbitrum One (2,3 %). La part des revenus de BNB Chain est bien supérieure à sa part de volume (1,0 %) ; le même schéma d’intensité de frais est visible dans le mix des frais.
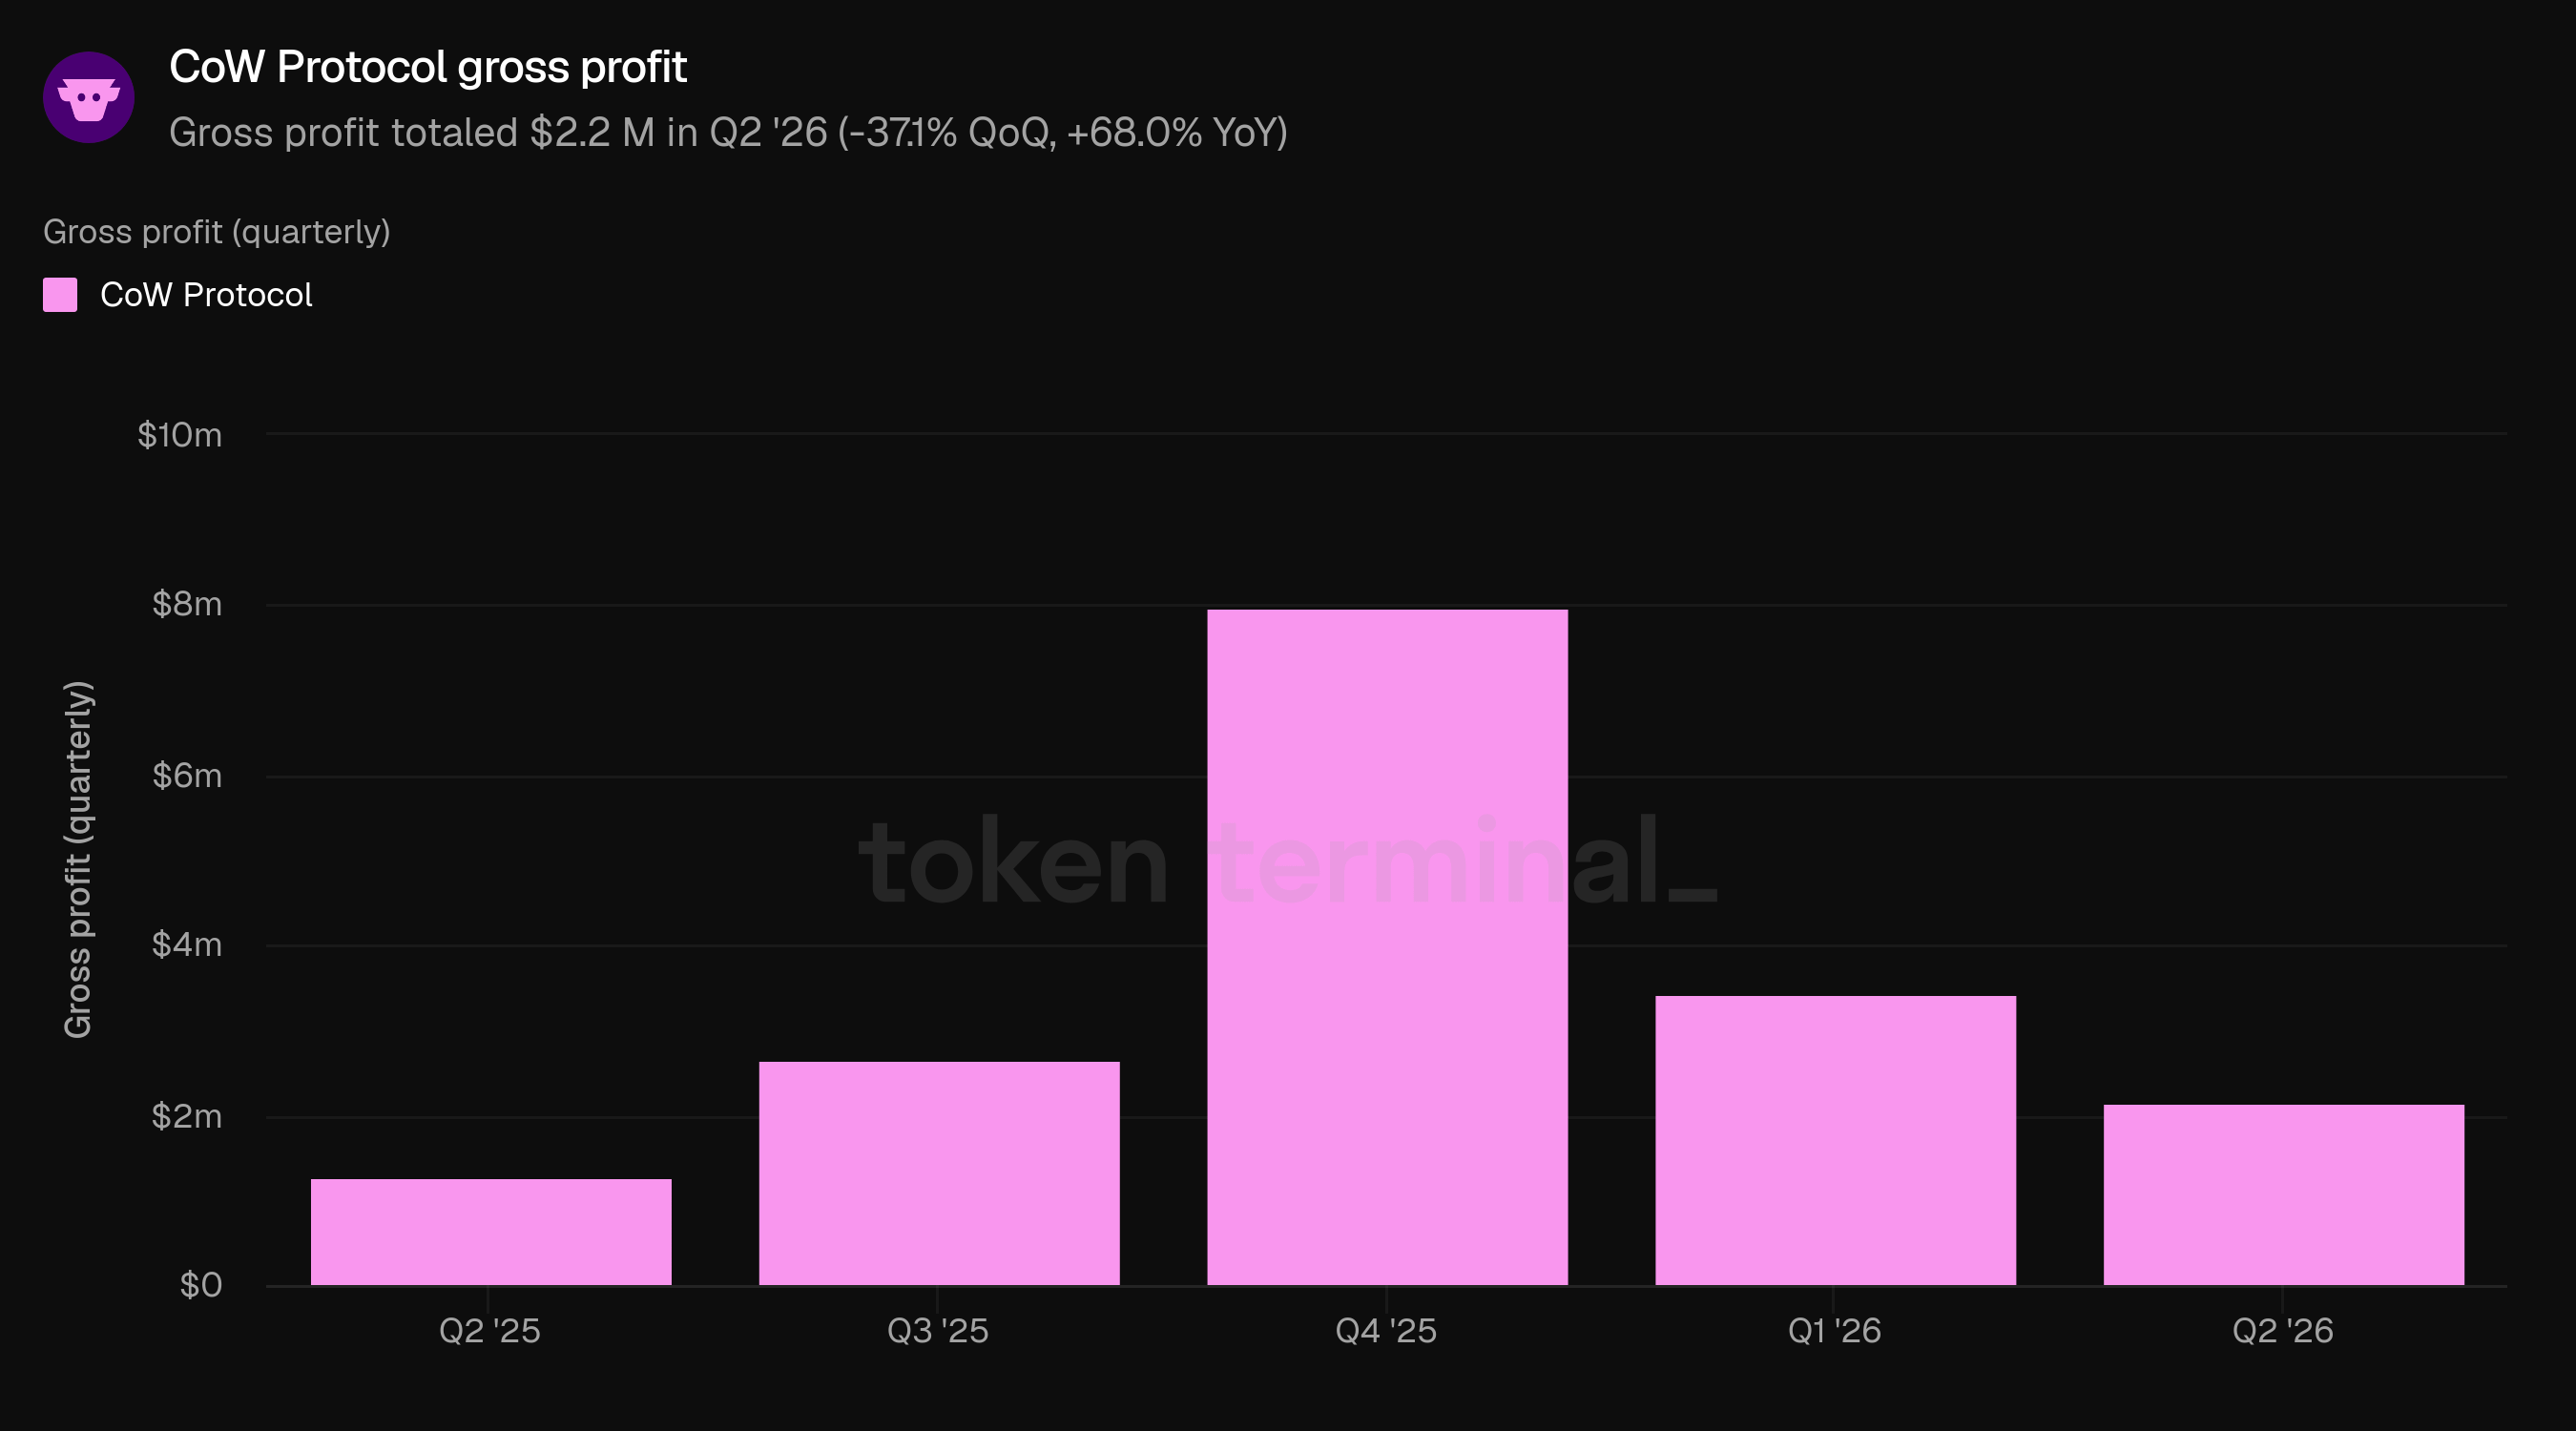
Le profit brut indique ce que CoW Protocol conserve après les incitations versées aux solveurs, c’est-à-dire les récompenses COW versées aux solveurs pour l’exécution des ordres. Le profit brut s’est élevé à 2,2 M$ au T2 '26, en baisse de 37,1 % T/T, mais en hausse de 68,0 % T/A.
Le profit brut est la vue “bottom line” des économies onchain par unité : sur les 5,8 M$ payés en frais par les utilisateurs, 3,9 M$ ont été conservés comme revenus et 2,2 M$ sont restés après compensation du réseau de solveurs. Les trois couches ont baissé T/T et augmenté T/A, dans la même direction que les frais.
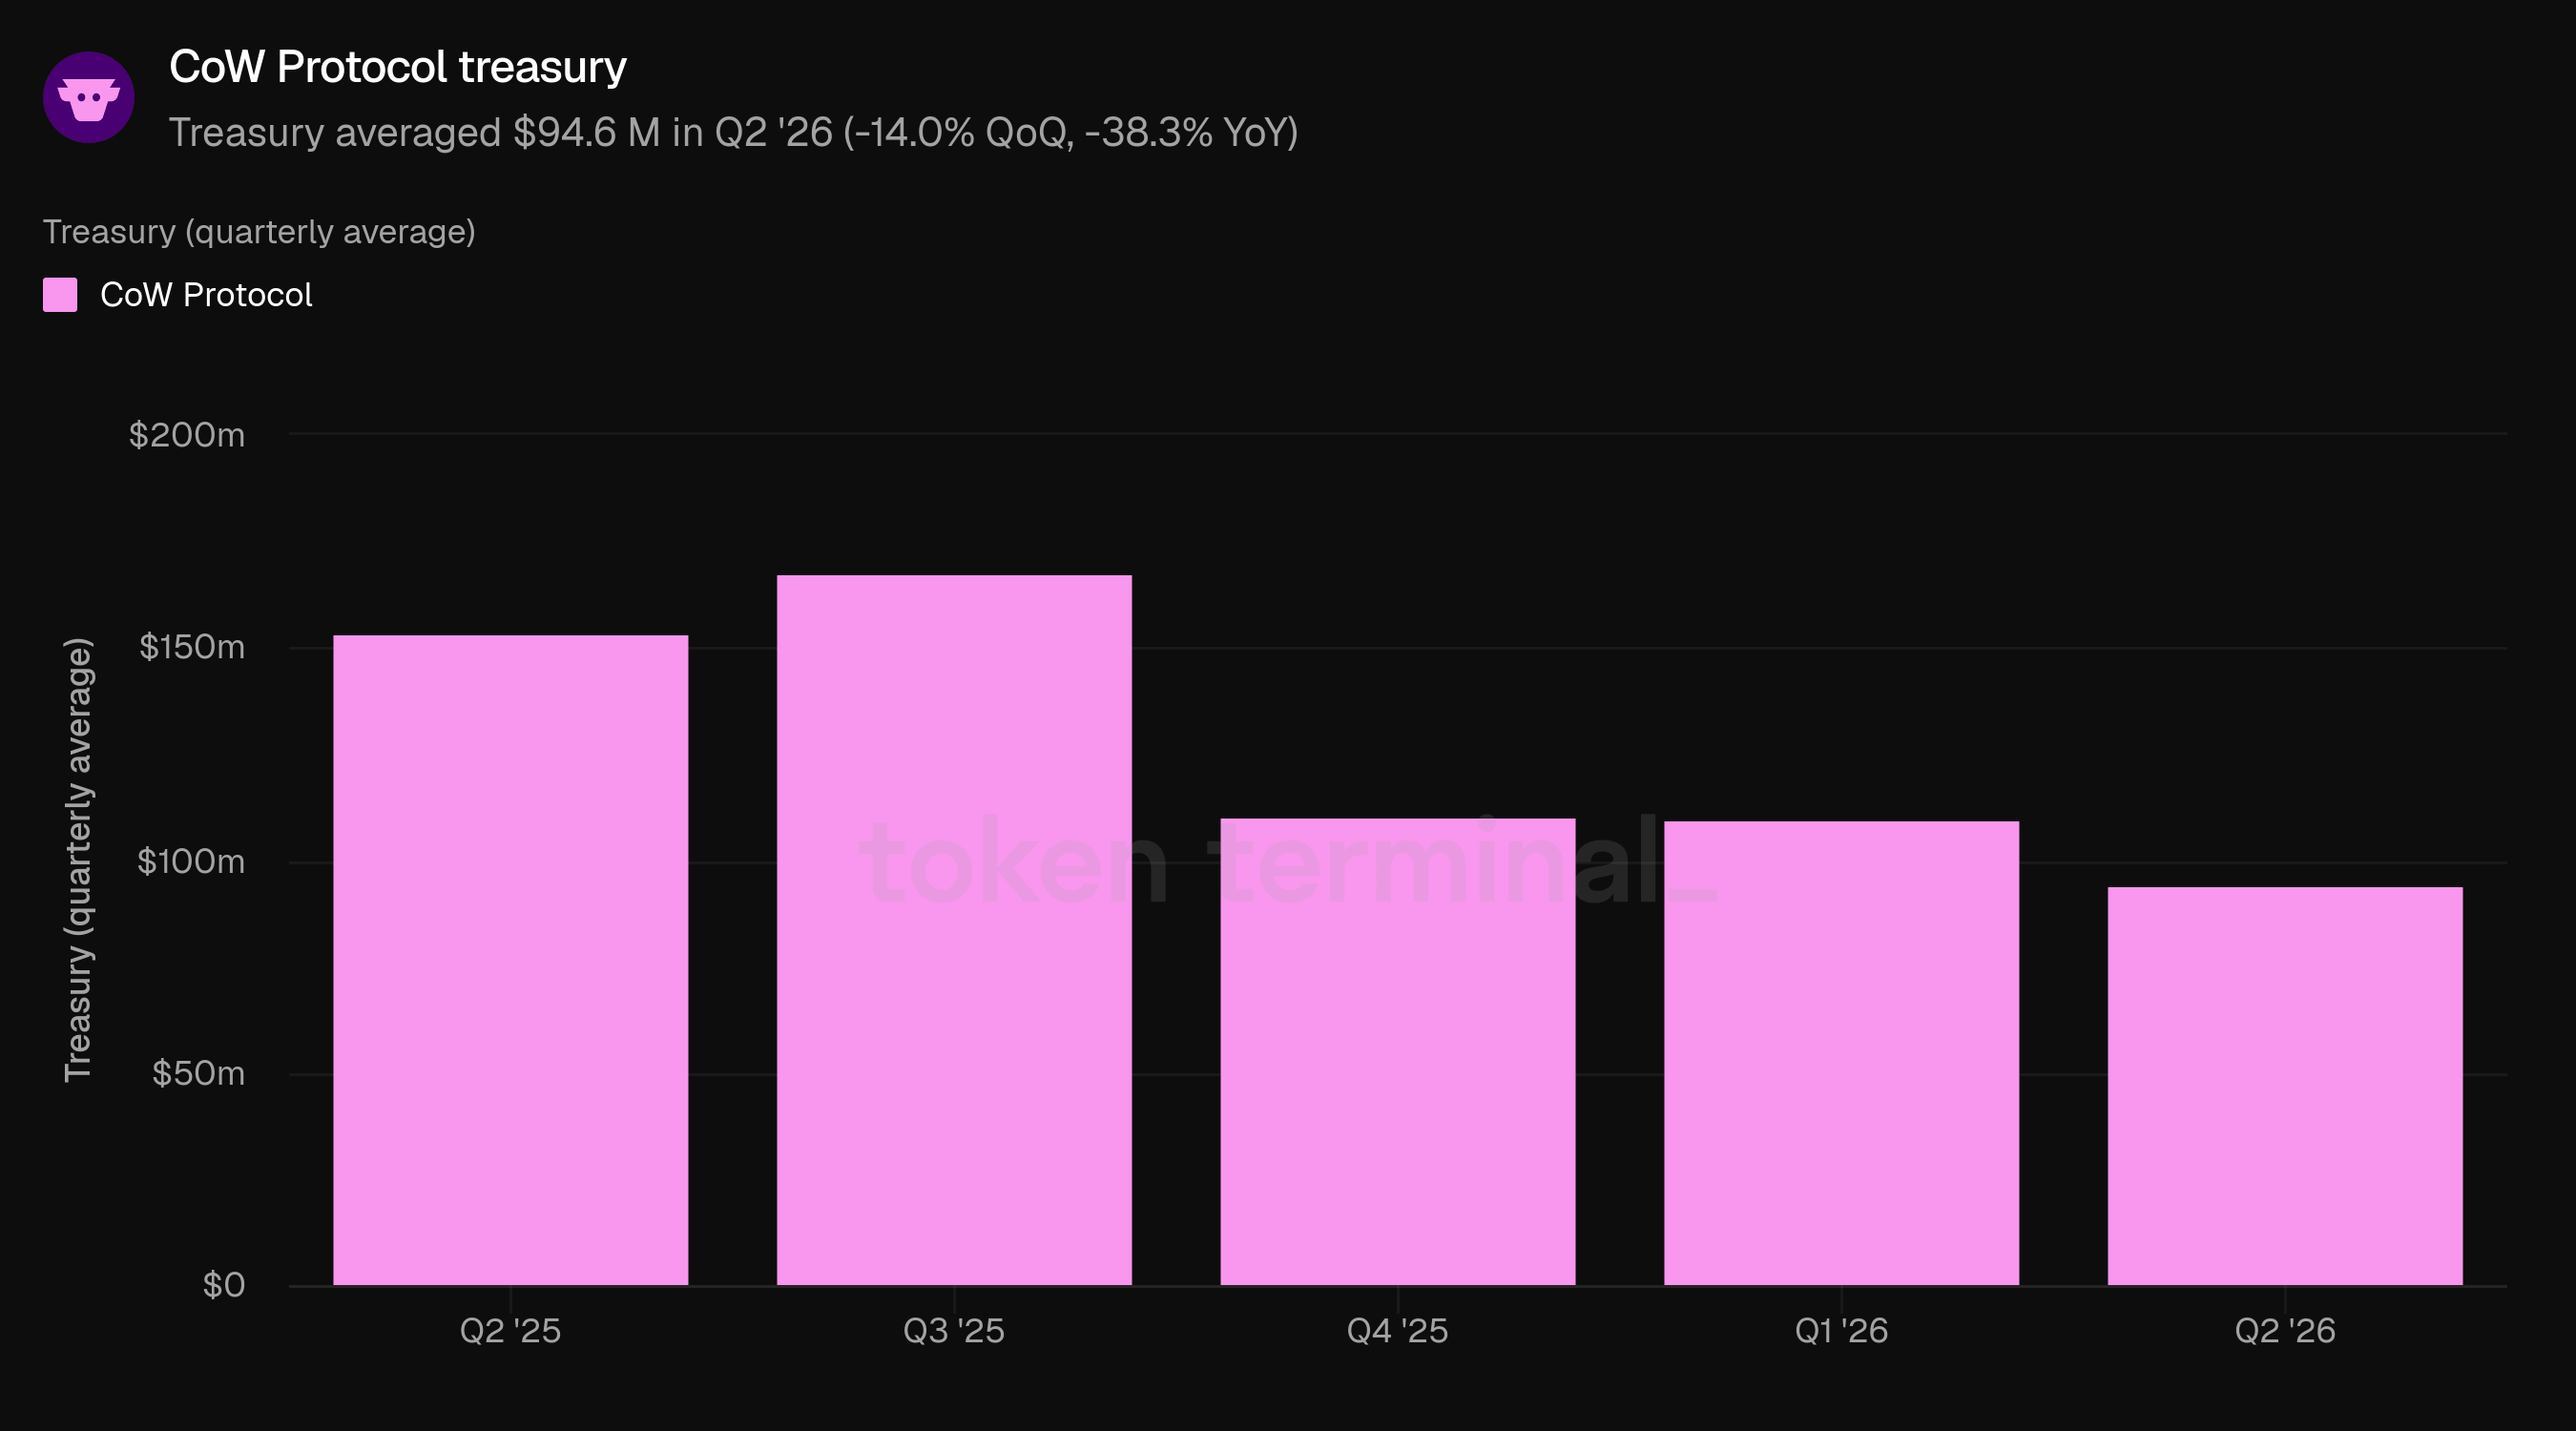
La trésorerie mesure la valeur des actifs détenus dans des adresses onchain contrôlées par CoW DAO, y compris le coffre principal et la Managed Treasury. La trésorerie a en moyenne atteint 94,6 M$ au T2 '26, en baisse de 14,0 % T/T et de 38,3 % T/A.
La baisse est cohérente avec la réévaluation du jeton natif : COW représente trois quarts des avoirs et la FDV a baissé de 18,4 % T/T. Les ressources de trésorerie financent les opérations, les incitations aux contributeurs et la croissance de l’écosystème, les mêmes paramètres économiques que ceux abordés par les propositions de distribution de la valeur.
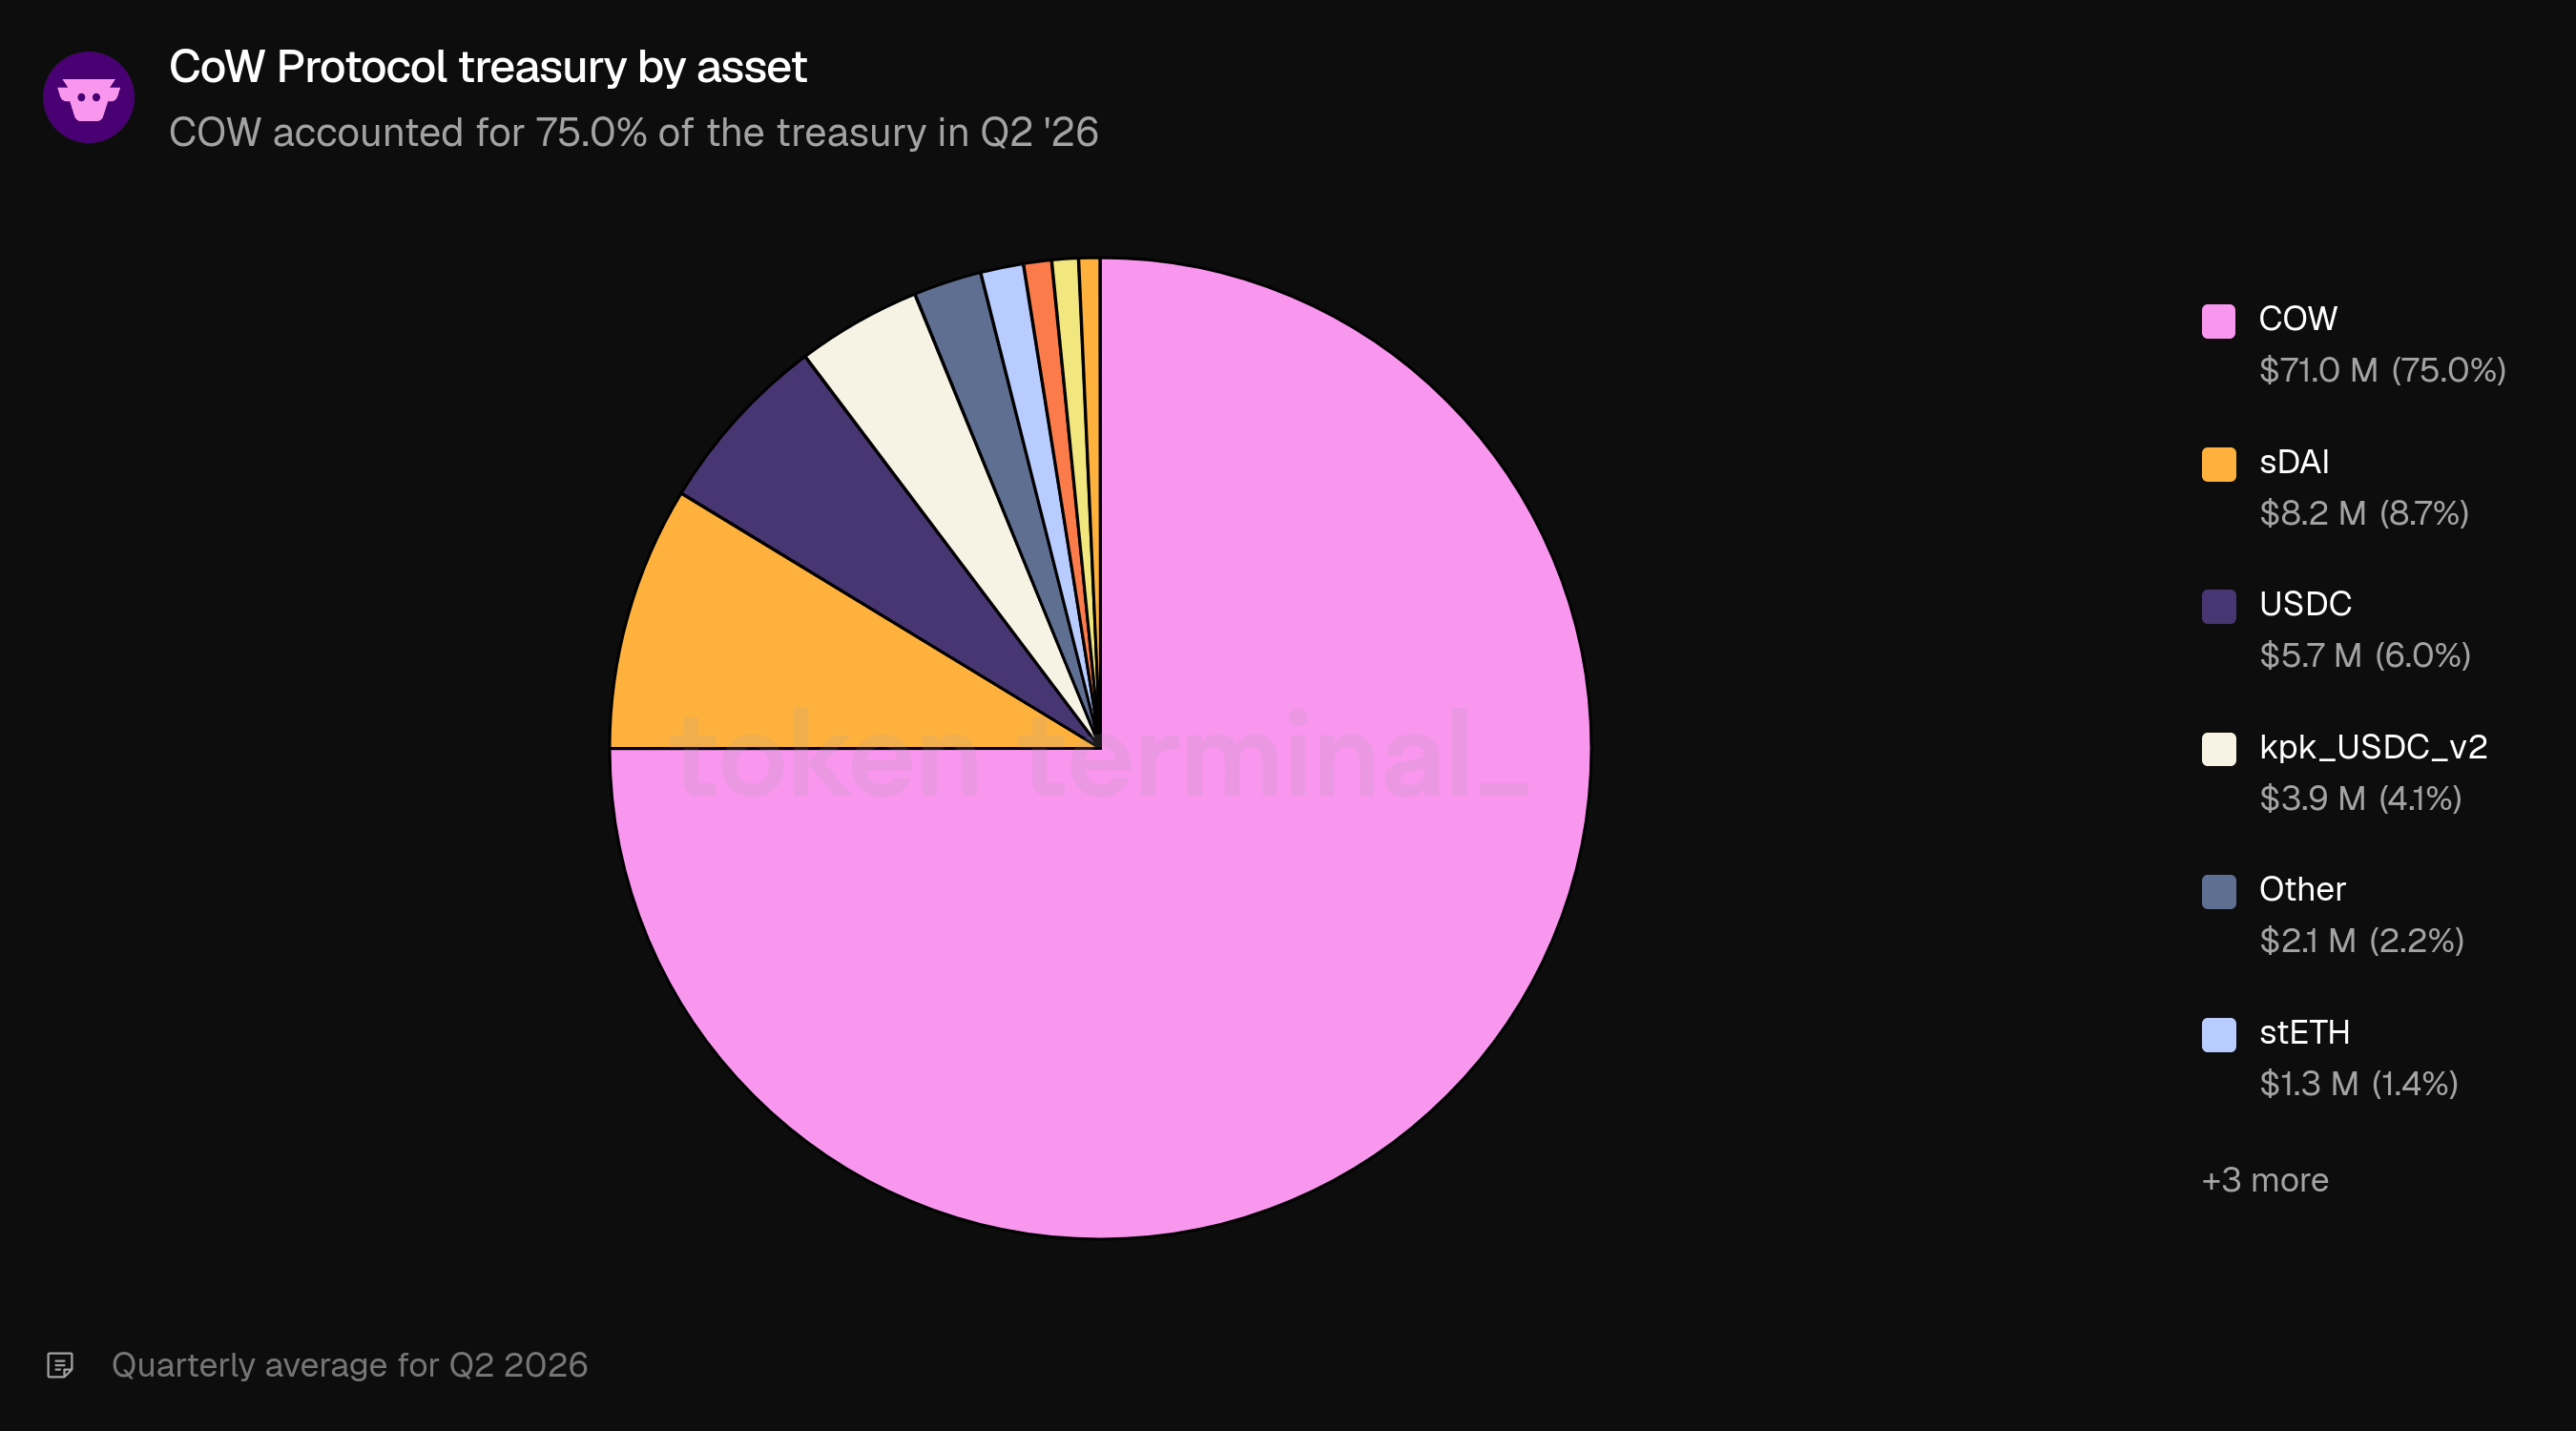
COW représente 71,0 M$, soit 75,0 % de la trésorerie moyenne du T2 '26. Le solde non-COW, d’environ 23,6 M$, est principalement réparti entre des positions en stablecoins et à rendement : sDAI (8,2 M$), USDC (5,7 M$), le coffre kpk_USDC_v2 (3,9 M$), stETH (1,3 M$), syrupUSDC (880,6 K$), kpkEURC (818,5 K$) et sGho (675,6 K$). Cette tranche diversifiée représente la capacité de dépense du DAO indépendamment du prix de marché du COW.
👥 Commentaires de l’équipe de CoW DAO
« Les revenus ont chuté en valeur absolue avec le cycle du marché et le volume sur lequel ils reposent. Les ratios sont restés stables. Les revenus attribués aux partenaires ont conservé leur part du total à environ 35 %, essentiellement inchangée d’un trimestre sur l’autre, malgré un marché en baisse — une résilience proportionnelle plutôt que nominale. »
En dessous de cette stabilité, la qualité des revenus s’est améliorée de façons que le chiffre principal ne montre pas. Le prêt reste la plus grande catégorie à la fois en volume et en revenus. La contribution plus récente vient des portefeuilles consommateurs : ils ont augmenté ce trimestre et sont enregistrés de manière significative pour la première fois. Le flux de portefeuilles se monétise à des marges plus saines que le volume routé par agrégateurs ; ainsi, sa part croissante améliore la qualité des revenus même si les prêts continuent d’ancrer la base.
Nous avons perdu une inscription de méta-agrégateur après l’incident de domaine d’avril, qui a retiré un partenaire ayant contribué de manière significative — des discussions sont en cours pour réactiver cette inscription. En ajustant cela, la base de revenus sous-jacente est plus stable que ne le laisse entendre la baisse du “top line”.
Mécaniquement, le volume pilote le chiffre de profit brut à court terme ; le chiffre de ce trimestre dit donc peu sur la trajectoire. Les mécanismes comptent davantage, car ils ciblent le déterminant structurel de la marge plutôt que celui cyclique.
Nous avons amélioré la façon dont la constance des solveurs est évaluée, en récompensant des offres crédibles et un règlement fiable plutôt qu’une activité brute. Ce changement cible l’efficacité de la concurrence qui fixe finalement les paramètres économiques unitaires. Les efforts connexes pour élargir la participation à cette concurrence, sans assouplir le modèle de confiance, vont dans la même direction.
Nous nous attendons à ce que ces changements soutiennent structurellement la marge à mesure qu’ils mûrissent, tandis que le chiffre d’un trimestre à l’autre continue d’évoluer avec le volume.
5) Utilisateurs actifs mensuels
Les utilisateurs actifs mensuels mesurent les adresses uniques qui exécutent des transactions générant des revenus via CoW Protocol sur une fenêtre de 30 jours, moyenne sur le trimestre. Les MAU ont en moyenne atteint 56,1 K au T2 '26, en baisse de 13,0 % T/T mais en hausse de 46,5 % T/A — la première baisse trimestrielle en un an.
La moyenne trimestrielle sous-estime la manière dont le trimestre s’est terminé. Sur la base de fin de mois, les MAU s’établissent à 45,2 K en avril, 48,7 K en mai et 98,5 K en juin, au moment d’un plus haut historique, dépassant le précédent pic de 80,4 K de février 2026. Comme l’augmentation est intervenue tard dans le trimestre, elle ne relève que partiellement la moyenne du T2 et fixe plutôt le point d’entrée pour le T3.
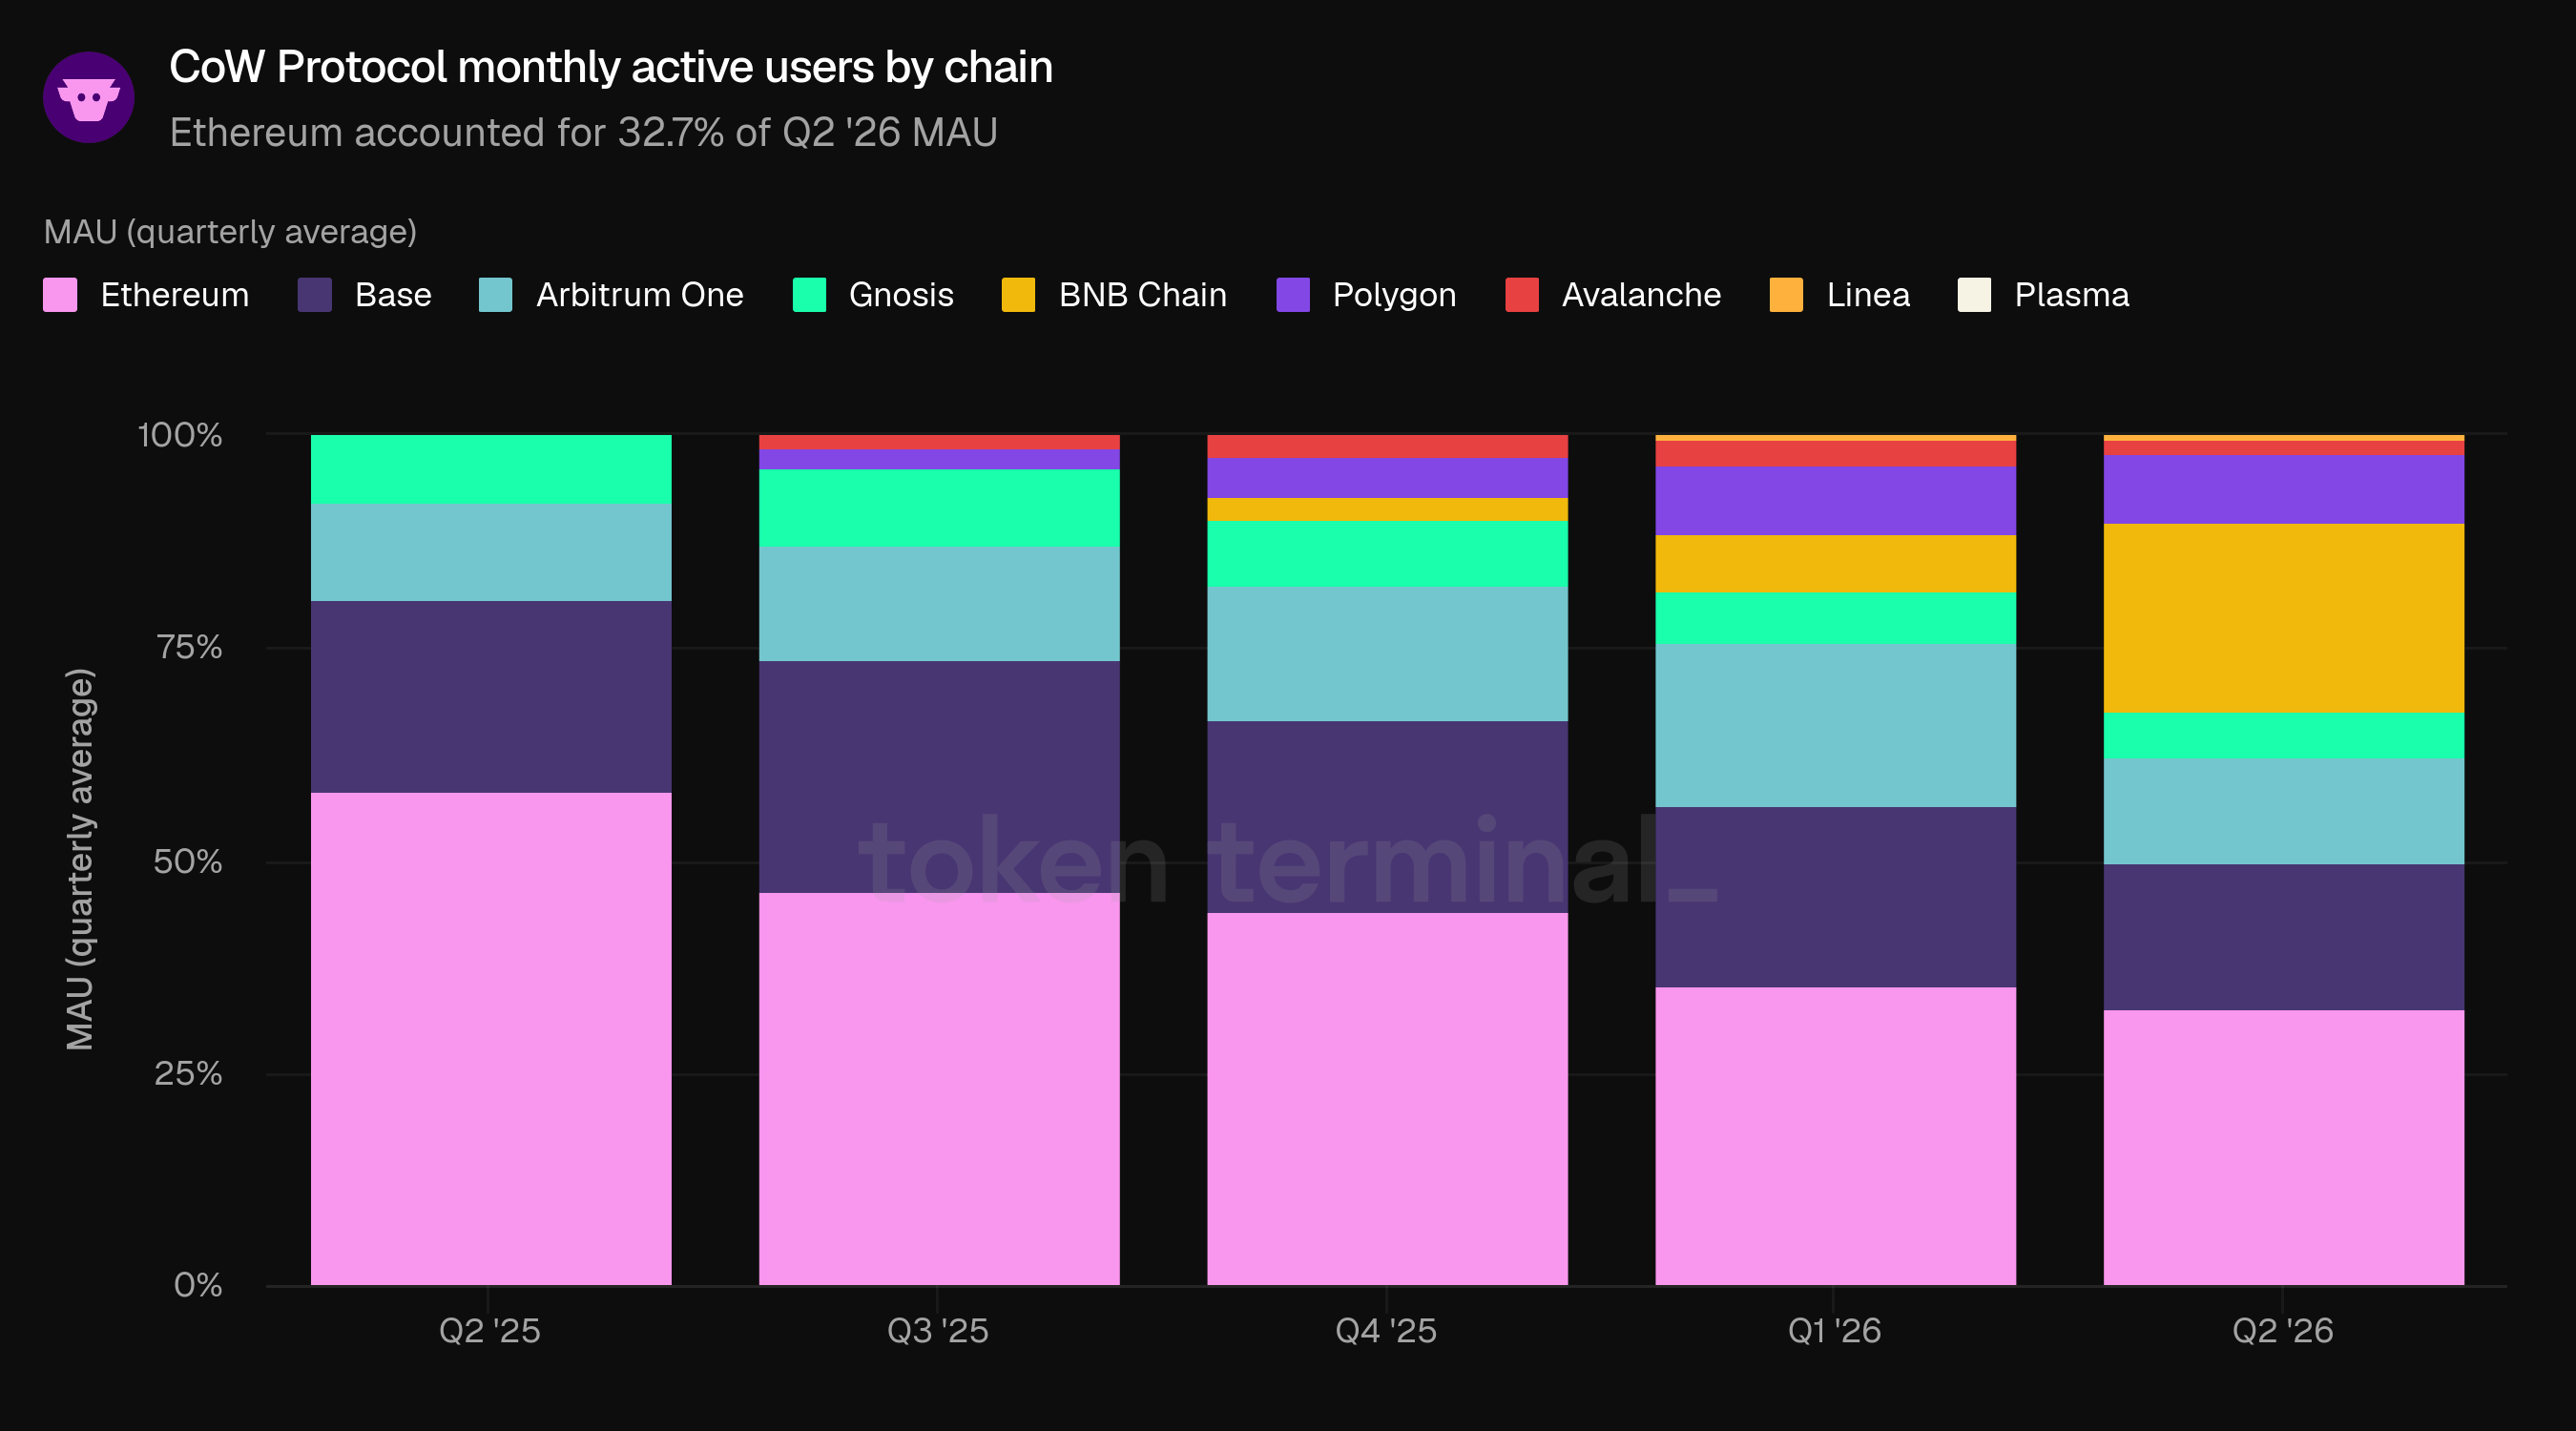
La base d’utilisateurs est beaucoup moins concentrée sur Ethereum que la base de volume, et le T2 a élargi cet écart. La part des MAU d’Ethereum est tombée à 32,7 % (-2,6 pp T/T, -25,5 pp T/A), tandis que BNB Chain a bondi à 22,3 % contre 6,7 % au T1, ce qui en fait la deuxième plus grande base d’utilisateurs devant Base (17,2 %) et Arbitrum One (12,4 %) ; Polygon a tenu 8,2 % et Gnosis 5,3 %. Deux tiers des utilisateurs négocient désormais sur des chaînes autres qu’Ethereum, tandis qu’Ethereum règle encore neuf dixièmes du volume : largeur côté utilisateurs, profondeur côté valeur. L’équipe attribue une grande partie de l’augmentation de juin à BNB Chain et indique que 88 % des portefeuilles de juin sur cette chaîne étaient des utilisateurs pour la première fois.
👥 Commentaires de l’équipe de CoW DAO
« Le découplage des utilisateurs par rapport au volume est le résultat recherché de la stratégie. La hausse des utilisateurs actifs avec la baisse du volume montre que le protocole élargit sa base, en s’éloignant de la concentration historiquement “whale-weighted” ; et la taille moyenne des transactions plus petite en est la conséquence.
L’effet de second ordre s’additionne. Un ensemble d’utilisateurs plus large et plus diversifié augmente les chances que les solveurs puissent faire correspondre les ordres directement les uns avec les autres — des coïncidences de besoins — ce qui améliore le prix obtenu par les utilisateurs. Des meilleurs prix, à leur tour, renforcent l’argument pour le prochain utilisateur. Cette boucle, et non le nombre d’utilisateurs d’un seul trimestre, est ce sur quoi repose notre ambition de devenir le lieu de “price discovery” pour le trading on-chain.
6) Capitalisation boursière entièrement diluée
La capitalisation boursière entièrement diluée mesure la valorisation du projet en supposant une dilution totale, calculée comme le prix du COW multiplié par l’offre totale selon l’économie actuelle des jetons. La FDV a en moyenne atteint 174,3 M$ au T2 '26, en baisse de 18,4 % T/T et de 46,5 % T/A.
La divergence observée au T1 s’est prolongée au T2 : les frais, les revenus, le profit brut et les utilisateurs sont restés au-dessus des niveaux de l’année précédente, tandis que la FDV a diminué. La gouvernance s’est rapprochée de cet écart en mai : l’équipe principale a publié des propositions de distribution de la valeur développées avec Aragon, couvrant des coffres (“solver bond safes”), un essai de brûlage de trésorerie et un mandat de rachat flexible.
👥 Commentaires de l’équipe de CoW DAO
« La hausse de l’utilisation et une valorisation en retard indiquent un marché qui n’a pas encore réévalué nos fondamentaux, et non une dégradation de l’activité. »
Le cadre de distribution de la valeur qui arrive maintenant dans la gouvernance est le mécanisme prévu pour combler cet écart ; il s’appuie sur un historique déjà visible dans les données plutôt que sur des prévisions. Les rachats ont dépassé les émissions de solveurs d’environ 40 % sur le trimestre, rendant structurellement les opérations de solveur du protocole déflationnistes. Le cadre est conçu pour s’appuyer sur cette base et offrir une trajectoire plus claire à la performance du protocole jusqu’au jeton COW.
7) Perspectives
CoW Protocol sort du T2 2026 avec un volume, des frais et des revenus inférieurs à ceux du T1, au sein d’un trimestre où l’ensemble du marché DEX s’est contracté, mais nettement au-dessus de la même période de l’année précédente. Juin a été le mois le plus fort du trimestre pour le volume, les frais, les revenus et les utilisateurs ; la première chose à surveiller est donc si ce rebond tardif se poursuit au T3. Premiers signaux dans ce sens : les MAU en fin de mois ont dépassé 100 K au cours des trois premières semaines de juillet.
Le deuxième fil est la manière dont le DAO relie les gains du projet au jeton COW. En mai, l’équipe principale a publié, avec Aragon, des propositions qui brûleraient le COW détenu par la trésorerie pour compenser les jetons distribués jusqu’à la fin de 2026 (entre 60 M et 85 M COW estimés), permettraient jusqu’à 100 % du revenu hebdomadaire d’être utilisé pour racheter du COW lorsque les conditions de marché le justifient, et orienteraient un cinquième des récompenses hebdomadaires des solveurs vers des dépôts de sécurité dédiés. Les propositions sont restées en discussion au sein du DAO jusqu’à mi-juillet.
Des travaux ont également continué sur le marché des solveurs : la concurrence entre les agents qui exécutent les transactions. Un cadre qui récompense les solveurs pour des performances constantes plutôt que pour des victoires ponctuelles (CIP-85) a été validé en avril ; une méthode plus stricte pour évaluer la constance a ensuite suivi en juin ; et, à la fin du trimestre, des propositions visant à réduire les barrières pour devenir solveur étaient ouvertes.
La distribution constitue le troisième fil. Atomic Bundles, le lancement de mai permettant à d’autres projets de construire des transactions multi-étapes sur CoW Protocol, a trouvé son premier utilisateur en production chez Euler. Par ailleurs, le programme d’affiliation lancé en avril a dépassé 100 M$ de volume de trading référé d’ici mai, selon l’équipe. Une fois le trimestre clos, l’équipe a indiqué, via sa propre méthodologie (8 juillet), une part de 23,5 % du trading parmi les DEX basés sur des intentions ; elle a rejoint la coalition Encrypt the Mempool, un groupe industriel visant à protéger les transactions Ethereum en attente contre le front-running (10 juillet) ; et elle a réintroduit la fonctionnalité Fast Swaps dans l’interface de staking de Lido (13 juillet).
En entrant dans le T3, les éléments ouverts portent sur la question de savoir si l’élan de juin se maintient, comment le DAO décide de la distribution de la valeur, et si le nombre croissant d’intégrations se traduit par du volume générant des frais.
8) Définitions
Indicateurs :
Volume de trading : mesure la valeur totale des transactions exécutées via les enchères par lots (batch auctions) du protocole CoW Protocol, total trimestriel.
Frais : mesure la valeur totale payée par les utilisateurs pour trader via CoW Protocol, y compris les frais sur le surplus de transaction et sur le volume, les frais des partenaires d’intégration, les frais réseau couvrant le gaz, et les frais du MEV Blocker, total trimestriel.
Revenus : mesure la part des frais conservée par CoW DAO, provenant des frais au niveau des transactions, du partage des revenus avec des partenaires, des rabais RPC et des activités liées au MEV, total trimestriel.
Profit brut : mesure ce que CoW Protocol conserve après les incitations aux solveurs (les récompenses COW versées aux solveurs pour l’exécution), calculé comme les revenus moins les incitations aux solveurs, total trimestriel.
Trésorerie : mesure la valeur des actifs détenus dans les adresses onchain contrôlées par CoW DAO, incluant le coffre principal et la Managed Treasury, moyenne trimestrielle.
Utilisateurs actifs mensuels : mesure le nombre d’adresses uniques exécutant des transactions générant des revenus via CoW Protocol sur une fenêtre de 30 jours, moyenne trimestrielle.
Capitalisation boursière entièrement diluée : mesure la valorisation du projet en supposant une dilution totale, calculée comme le prix du COW multiplié par l’offre totale selon l’économie actuelle des jetons, moyenne trimestrielle.
9) À propos de ce rapport
Ce rapport est publié chaque trimestre et produit à l’aide de l’infrastructure de données onchain de bout en bout de Token Terminal. Tous les indicateurs proviennent directement des données de blockchain. Les graphiques et jeux de données mentionnés dans ce rapport peuvent être consultés dans le tableau de bord du rapport CoW Protocol T2 2026 sur Token Terminal.