🚨 GRAND CHANGEMENT : Trump appelle à une limitation à 10 % du taux d'intérêt des cartes de crédit à compter du 20 janvier 2026 ! 💳📉
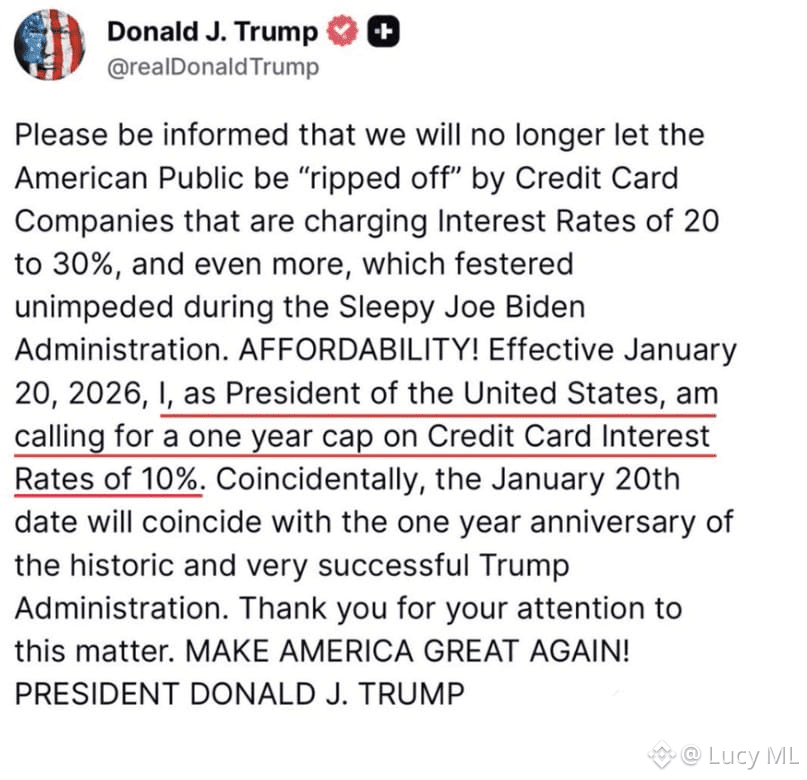
Le président Trump vient de lancer cette bombe sur Truth Social : il appelle à une limitation d'un an des taux d'intérêt des cartes de crédit à 10 %, effective le 20 janvier 2026 — exactement un an après son deuxième mandat.
Taux moyens actuels ? Environ 20 à 24 % (certains rapports indiquent des taux existants proches de 21 %, et des offres nouvelles encore plus élevées, entre 22 et 23 %). Cela signifie que des millions d'Américains portant plus d'1 trillion de dollars de dette de carte de crédit pourraient voir leurs charges d'intérêts divisées par deux du jour au lendemain.
Imaginez le soulagement :
1. Des dizaines de milliards d'économies d'intérêts revenant directement aux ménages
2. Plus d'argent disponible pour les factures, les courses, l'épargne ou même l'investissement
3. Potentiel de relance de liquidité → dépenses des consommateurs accrues → dynamique positive pour les actions, les actifs à risque, et oui, la crypto, qui profite souvent de cette vague lorsque les gens se sentent plus riches
Le message de Trump dénonce le "détournement de 20 à 30 %" qui a explosé sous l'administration précédente, le présentant comme une grande victoire pour la compétitivité des ménages ordinaires.
Mais voici le débat intense 🔥
Les banques et les groupes de l'industrie (ABA, Institut de politique bancaire) lancent l'alerte :
1. À 10 %, les marges bénéficiaires seront écrasées sur les prêts les plus risqués
2. Attendez-vous à un resserrement du crédit — limites plus faibles, moins d'approbations, surtout pour les emprunteurs à risque
3. Certains avertissent que cela pourrait pousser les gens vers des prêts à court terme ou d'autres alternatives coûteuses
4. Les programmes de récompenses, les avantages, voire l'accès aux cartes pourraient être réduits (rappelez-vous ce qui s'est passé avec les plafonds des frais de débit ?)
Un soutien bipartite existe (Hawley + Sanders ont poussé des projets similaires), mais l'application ? Incertaine. Il faudra probablement le Congrès ou une forte pression réglementaire — ce n'est pas encore une loi, juste un appel.
Réaction immédiate du marché ? Beaucoup voient un potentiel positif pour les actions consommatrices et un climat général plus favorable au risque. À long terme ? Cela pourrait déclencher une crise de crédit si les banques se retirent trop fortement.
🤔 Que pensez-vous — une révolution pour les Américains ordinaires ou une recette de douleur cachée ? Partagez votre avis ci-dessous
👇
#Write2Earn #TRUMP #Binance
$BTC
$SAHARA
$DUSK
Le président Trump vient de lancer cette bombe sur Truth Social : il appelle à une limitation d'un an des taux d'intérêt des cartes de crédit à 10 %, effective le 20 janvier 2026 — exactement un an après son deuxième mandat.
Taux moyens actuels ? Environ 20 à 24 % (certains rapports indiquent des taux existants proches de 21 %, et des offres nouvelles encore plus élevées, entre 22 et 23 %). Cela signifie que des millions d'Américains portant plus d'1 trillion de dollars de dette de carte de crédit pourraient voir leurs charges d'intérêts divisées par deux du jour au lendemain.
Imaginez le soulagement :
1. Des dizaines de milliards d'économies d'intérêts revenant directement aux ménages
2. Plus d'argent disponible pour les factures, les courses, l'épargne ou même l'investissement
3. Potentiel de relance de liquidité → dépenses des consommateurs accrues → dynamique positive pour les actions, les actifs à risque, et oui, la crypto, qui profite souvent de cette vague lorsque les gens se sentent plus riches
Le message de Trump dénonce le "détournement de 20 à 30 %" qui a explosé sous l'administration précédente, le présentant comme une grande victoire pour la compétitivité des ménages ordinaires.
Mais voici le débat intense 🔥
Les banques et les groupes de l'industrie (ABA, Institut de politique bancaire) lancent l'alerte :
1. À 10 %, les marges bénéficiaires seront écrasées sur les prêts les plus risqués
2. Attendez-vous à un resserrement du crédit — limites plus faibles, moins d'approbations, surtout pour les emprunteurs à risque
3. Certains avertissent que cela pourrait pousser les gens vers des prêts à court terme ou d'autres alternatives coûteuses
4. Les programmes de récompenses, les avantages, voire l'accès aux cartes pourraient être réduits (rappelez-vous ce qui s'est passé avec les plafonds des frais de débit ?)
Un soutien bipartite existe (Hawley + Sanders ont poussé des projets similaires), mais l'application ? Incertaine. Il faudra probablement le Congrès ou une forte pression réglementaire — ce n'est pas encore une loi, juste un appel.
Réaction immédiate du marché ? Beaucoup voient un potentiel positif pour les actions consommatrices et un climat général plus favorable au risque. À long terme ? Cela pourrait déclencher une crise de crédit si les banques se retirent trop fortement.
🤔 Que pensez-vous — une révolution pour les Américains ordinaires ou une recette de douleur cachée ? Partagez votre avis ci-dessous
👇
#Write2Earn #TRUMP #Binance
$BTC
$SAHARA
$DUSK