
Le marché de cette semaine peut être résumé en trois points :
Le prix du pétrole brut poursuit sa hausse, les risques géopolitiques débordent, et la probabilité d’une hausse des taux augmente ;
La liquidité globale du marché et la propension au risque des capitaux ont nettement diminué ;
Micron et les ADR de Hailsi des États-Unis se sont redressés plus fortement que l’ensemble du marché.
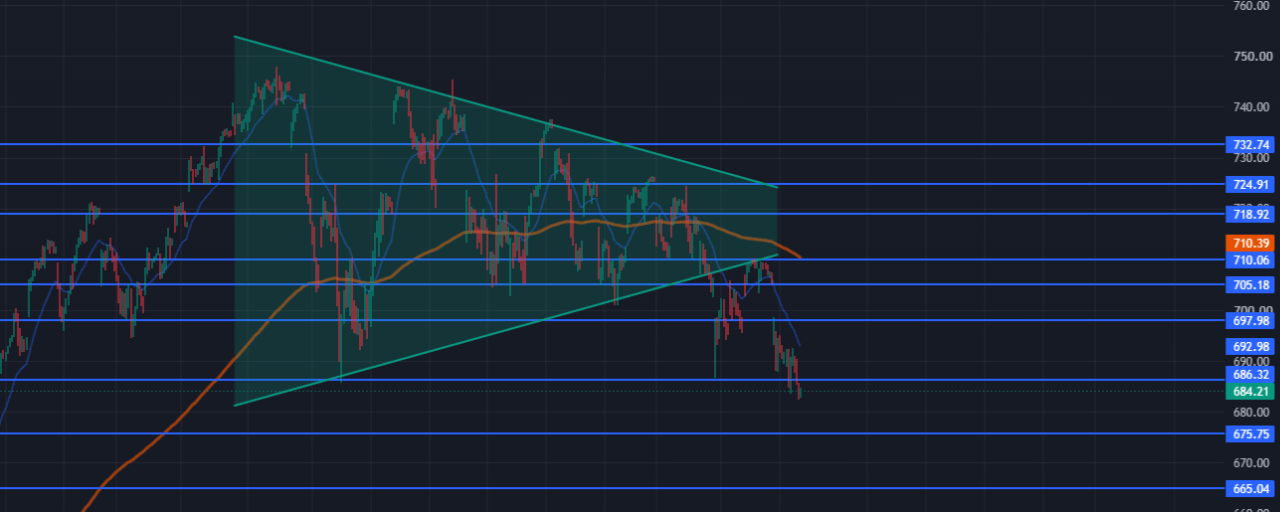
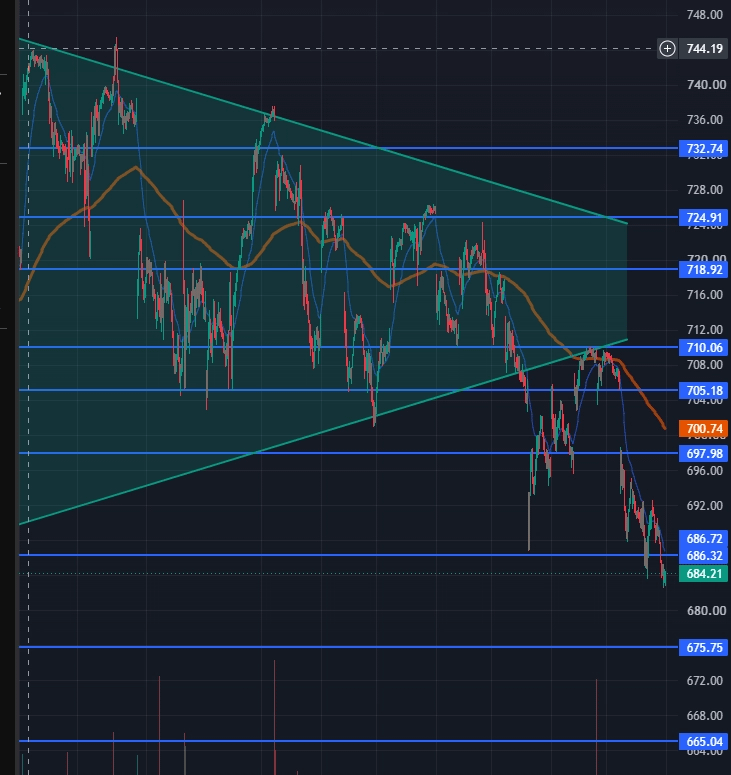
Jeudi de cette semaine, j’avais lancé un avertissement concernant la tendance du marché boursier américain en préouverture. À la clôture de vendredi, $QQQ avait déjà enregistré une baisse d’environ 3 %. Les raisons de l’orientation baissière le jeudi étaient principalement le faible dynamisme du niveau de résistance à 710, ainsi que la baisse provoquée par le rapport des résultats de Google.
risque d’endettement
Objectivement, les résultats de Google restent extrêmement impressionnants, ce qui montre que le récit autour de l’IA continue de captiver. Mais la liquidité est toujours le seul facteur qui détermine la hausse ou la baisse des prix. Toute information, toute analyse technique, toute fluctuation d’humeur au-dessus de cela ne peut jouer qu’un rôle de guidage pour la liquidité. Lorsque la liquidité du marché elle-même est rare, même une très bonne nouvelle a du mal à attirer de nouveaux acheteurs.
Les taux d’intérêt sont le facteur le plus clé qui influence la liquidité des actifs à risque. Mais, ce qui peut surprendre beaucoup de monde, ces taux ne se limitent pas uniquement aux taux directeurs de la Réserve fédérale. Autrement dit, les taux de la Fed sont généralement les plus en retard ; sur le marché des capitaux, les différents taux réagissent par anticipation en fonction de la situation de risque. Et les taux d’intérêt de la dette qui financent les entreprises technologiques sont particulièrement critiques.
Les anciens géants de la tech ont déjà commencé à lever fréquemment de la dette avec davantage de levier pour renforcer la construction des centres de données. Parmi les géants de la tech et les fournisseurs de services cloud, Microsoft et Apple ont des flux de trésorerie relativement meilleurs ; Google, Amazon et Meta ont des flux de trésorerie ensuite ; les suivants, Orcale, Nebius et Coreweave, ont les flux de trésorerie les plus faibles. En miroir, leurs taux obligataires augmentent aussi en conséquence. Microsoft et Apple sont autour de 5 % ; Google et Amazon autour de 6 %. Oracle, encore plus.
Le flux de trésorerie disponible de Google qui passe en territoire négatif est un événement marquant au sein d’un cycle IA. La dégradation des flux de trésorerie et l’écartement des spreads obligataires déclencheront des discussions sur la soutenabilité du modèle commercial de l’IA. Le risque de défaut de la dette d’Oracle a déjà nettement augmenté. Les obligations européennes récemment émises par Google ont aussi nettement reculé en valeur nominale. Et sur ces aspects liés à la dette, les investisseurs américains en discutent très peu. La hausse des taux d’intérêt réels des obligations rendra la difficulté de financement encore plus grande par la suite. La fin du super-cycle de l’IA et des semi-conducteurs nécessite un cygne noir. La probabilité que ce cygne noir arrive sous la forme d’un défaut de paiement de la dette est assez élevée. Et la baisse observée après le rapport financier montre que le marché des capitaux estime que le risque réel de défaut des géants de la tech se rapproche de plus en plus.
Et ensuite, comment faire du trading ?
L’incertitude géopolitique et celle liée aux taux d’intérêt deviendront des facteurs de pression. Le marché général est déjà passé clairement d’une zone de trading en range à un canal de baisse ; à l’intérieur de ce canal, une baisse volatile pourrait être le principal scénario pour le mois à venir. Shorter QQQ en cas de hausse deviendra probablement la direction principale du trading par la suite. Mais lors d’une cassure à la baisse, poursuivre un short est plus difficile à exécuter, et il n’y a pas pour l’instant de scénario de chute unilatérale rapide. Au moins, attendre que la valeur se rapproche à chaque fois d’un plus haut et soit rejetée (ou ouvrir des shorts sur la ligne EMA20 et le milieu du canal, de façon un peu plus prudente) est ce qui correspond au meilleur moment pour faire du short “sur la droite”.
Pour des actions individuelles ou des secteurs, la force relative du prix d’Apple indique que le marché privilégie davantage les entreprises dont la santé financière est meilleure. Sans investir dans des centres de données en consommant trop de cash, Apple est devenue l’actif d’investissement le plus sûr aujourd’hui. Ainsi, celles qui surperformeront davantage par la suite devraient être des sociétés dont les flux de trésorerie disponibles sont en bonne santé et dont la croissance des revenus reste stable.
Par ailleurs, pour les amis qui ne font que du long, ne visez pas un rachat trop hâtif avant l’apparition d’un creux évident. La patience est toujours votre meilleur allié. Les supports clés sous le QQQ se situent à 675 et 665. Je pense que le support à 665 sera relativement plus solide. Après avoir testé le creux à 665, les opportunités de faire du long sur la droite offrent alors un taux de réussite relativement plus élevé.