
À la fois, deux substituts pour stimuler la croissance touchent à leur fin ; l’industrie automobile chinoise entre dans la seconde moitié du défi axé sur la capacité du système.
Par Lin Jianlan
Au premier semestre de cette année, les ventes cumulées de véhicules particuliers au sens restreint en Chine ont atteint 8,714 millions d’unités, soit une baisse d’environ 20 % en glissement annuel, ce qui équivaut à 12 000 véhicules de moins vendus par jour par rapport à la même période de l’an dernier. Les profits ont commencé à baisser plus tôt que les ventes. En 2025, la marge bénéficiaire du secteur manufacturier automobile chinois est tombée à 4,1 %, le niveau le plus bas depuis 2015.
Dans le même temps, les prix des puces de stockage embarquées, du carbonate de lithium et des métaux destinés aux véhicules ont successivement augmenté, faisant grimper le coût de fabrication par véhicule de 15 000 à 20 000 yuans. Chen Shihua, vice-secrétaire général de l’Association chinoise des constructeurs automobiles, estime que, cette année, de janvier à juin, la marge bénéficiaire moyenne au niveau de la fabrication de véhicules n’est que de 1,5 %, soit une baisse d’environ moitié en glissement annuel. Les marchés de capitaux ont déclenché un effet domino : au cours des six derniers mois, la capitalisation du secteur automobile A a fondu de près de 900 milliards de yuans, et le secteur des véhicules électriques à Hong Kong a chuté de plus de 20 % de manière cumulée.
Au-delà des ventes, de la rentabilité et de la capitalisation boursière, ce qu’il faut surtout remarquer, c’est la structure du marché automobile. D’après les données de la China Passenger Car Association (CPCA) : au cours du premier semestre, presque toutes les gammes de prix des voitures particulières ont baissé ; la baisse la plus forte concerne le segment principal de 100 000 à 200 000 yuans, qui enregistre un recul de 1,25 million de véhicules en glissement annuel, soit plus de la moitié de la baisse totale. Le seul segment à conserver une croissance positive est celui de plus de 400 000 yuans.
Baisse de la demande, intensification de la concurrence, division de la structure — l’industrie automobile chinoise se trouve à un tournant de long cycle. La seconde moitié de la compétition se joue déjà sur les capacités de système. Les deux choses principales seront : les capacités de système déterminent qui restera sur le terrain, et les capacités technologiques déterminent qui conservera l’avantage. La montée en gamme, le L3 et la mondialisation pourraient devenir trois portes d’entrée pour la prochaine vague de croissance.
Changement de logique de valorisation : la phase où l’on « racontait une histoire » est terminée
Le secteur automobile coté en Bourse A a vu sa capitalisation fondre de près de 900 milliards de yuans. Ce n’est pas uniquement une purge de l’humeur du marché : c’est aussi un changement de logique de valorisation industrielle. Les capitaux sortent les entreprises automobiles du cadre de « valeurs de croissance » et les revalorisent selon un modèle propre aux industries cycliques.
La différence entre ces deux logiques de tarification est fondamentale. La valorisation des valeurs de croissance se base principalement sur le futur : tant que la pénétration des véhicules à énergie nouvelle continue de grimper et que la part de marché de l’entreprise continue de s’étendre, les pertes peuvent être tolérées, et l’histoire de croissance peut soutenir la valorisation. Auparavant, les levées de fonds en actions, souvent de plusieurs centaines de millions à plusieurs dizaines de milliards de yuans, menées par les nouvelles forces domestiques, ainsi que leurs multiples de valorisation sur le marché secondaire largement supérieurs à ceux des constructeurs traditionnels, reposaient essentiellement sur cette logique. Par exemple, en janvier 2021, la capitalisation boursière de NIO sur le Nasdaq a temporairement dépassé 100 milliards de dollars, supérieure à Daimler, General Motors et Honda — alors que l’année précédente, elle n’avait vendu que 44 000 voitures, soit moins de 1 % de GM.
La tarification des valeurs cycliques se fait davantage « au présent » : pour les constructeurs automobiles, l’essentiel concerne la marge bénéficiaire par véhicule, le taux d’utilisation des capacités et le flux de trésorerie opérationnel. Le marché valorise la certitude de gagner de l’argent et n’avance plus une prime de valeur pour le futur promis par l’entreprise. Passer à cette logique implique la fin de l’ère où les constructeurs levait des fonds en racontant des histoires ; désormais, l’expansion devra s’appuyer davantage sur l’autogénération de cash par le cœur de métier.
Ces dernières années, les facteurs ayant soutenu la croissance des valorisations boursières des constructeurs automobiles en Chine reposent sur deux grandes vagues de substitution : la voiture électrique remplaçant la voiture à carburant, et les marques indépendantes remplaçant les marques conjointes (partenariats). La première est un basculement du mode de propulsion ; la seconde redessine la structure du marché. Ensemble, elles soutiennent la courbe de croissance la plus abrupte de l’histoire de l’industrie automobile chinoise, donnant naissance à des géants industriels à des valorisations de plusieurs milliers de milliards, comme Contemporary Amperex Technology et BYD.
Pourtant, aujourd’hui, les deux courbes s’aplatissent de façon clairement visible à l’œil nu.
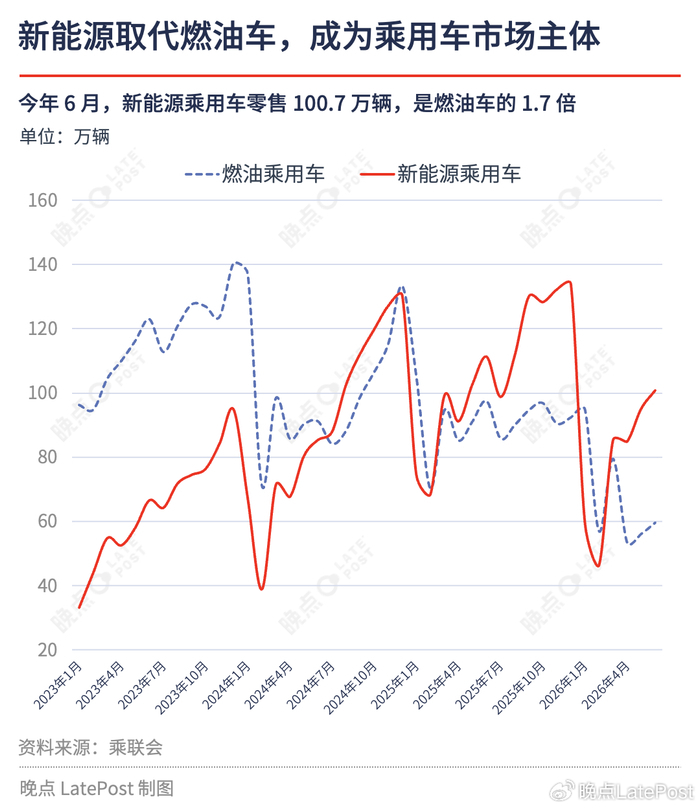
Le remplacement des voitures à essence par des véhicules électriques est entré dans une phase d’essoufflement. En juin de cette année, les ventes de détail de véhicules particuliers à énergie nouvelle en Chine atteignent 1,007 million d’unités, soit 1,7 fois celles des voitures à carburant. Le taux de pénétration mensuel des véhicules à énergie nouvelle est proche de 63 %. Après cela, l’accroissement apporté par l’électrification devrait ralentir : pour chaque voiture électrique vendue en plus par une entreprise, cela signifie de plus en plus souvent de voler des commandes à une autre marque à énergie nouvelle ; la logique de bataille sur les volumes existants devient dominante.
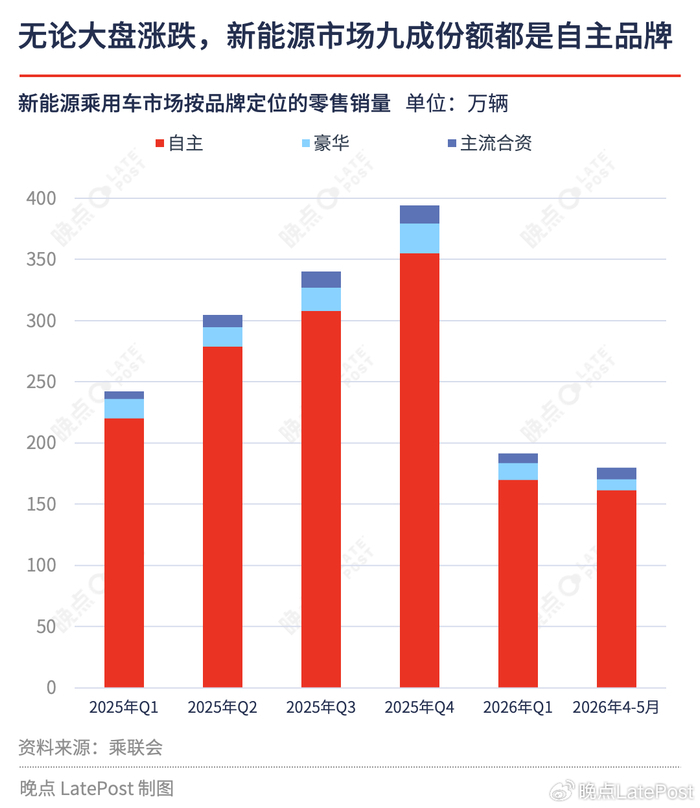
L’histoire de la substitution des marques indépendantes aux coentreprises (marques jointes) touche aussi à sa fin. Au cours des deux dernières années, la part des marques indépendantes sur le marché de l’énergie nouvelle est restée globalement stable autour de 90 %, tandis que les marques jointes ont été repoussées vers la périphérie. Pendant le dernier décennie, cette substitution a apporté un flux continu de gains de parts aux grandes marques indépendantes. Aujourd’hui, les parts des marques jointes ne peuvent presque plus reculer ; la dynamique principale de la compétition devient donc un jeu « qui gagne en prenant aux autres » entre marques indépendantes.
比增长见顶更直接的压力来自盈利端。今年前 5 个月,汽车行业收入同比增长约 1%,成本则增加约 2%,导致利润总额下降约两成,行业利润率从 2025 年的 4.1% 进一步降至 3.4%。收入与成本之间的剪刀差,成为资本把车企按周期股重新定价的直接依据。
La logique de tarification a changé, et les critères d’évaluation des constructeurs automobiles évolueront en conséquence. Les classements des ventes, le volume médiatique des conférences de presse, les montants de financement : ces méthodes de comptage popularisées durant la première moitié du secteur perdent progressivement de leur efficacité. À l’avenir, les capitaux et le marché pourraient surtout regarder trois choses chez les constructeurs : l’authenticité de la rentabilité, la soutenabilité des flux de trésorerie, et la capacité à tenir leurs engagements envers les utilisateurs sur le long terme.
Hausse des prix des puces, surabondance de modèles : les constructeurs recalculent leurs coûts
Les capitaux fixent les prix, et les consommateurs votent
La hausse massive du prix des puces de stockage constitue une situation que les constructeurs n’avaient jamais connue. La quantité de DRAM nécessaire dans un serveur d’IA est 8 à 10 fois celle d’un serveur classique. Pour prioriser cette demande, les trois principaux fabricants de mémoire — Samsung, SK hynix et Micron — ont fortement orienté leurs capacités vers le segment des serveurs. À l’heure actuelle, la part des commandes serveurs dans la répartition des capacités chez les fabricants de mémoire atteint environ 70 % ; celle combinée des smartphones, PC et voitures a été comprimée à 10 %-15 %. De plus, la mémoire « grade voiture » se situe plus loin dans la liste des affectations de capacités.
Le déséquilibre entre l’offre et la demande se transmet rapidement aux prix. Selon des estimations d’organismes comme TrendForce : en 2026, les écarts d’offre et de demande pour la DRAM, la NAND et la HBM atteindront tous de nouveaux records depuis 2011 ; le prix spot des DDR5 « grade voiture » a déjà augmenté de plus de 300 % ; les prix des contrats long terme de DRAM pour l’automobile devraient augmenter de 70 % à 100 %.
Cependant, l’automobile a justement besoin de stockage. Aujourd’hui, les équipements intelligents embarqués dans les voitures augmentent de plus en plus : aides à la conduite de haut niveau, modèles de grande taille de cockpit multimodal, enregistrement des données de conduite. Chaque élément fait croître les besoins en stockage et en puissance de calcul par véhicule.
Auparavant, les puces de stockage n’étaient guère remarquables dans la nomenclature (BOM) des véhicules complets. Aujourd’hui, les constructeurs automobiles doivent les comptabiliser sérieusement.
À prix identiques, le mécanisme n’est pas le même. Le carbonate de lithium a connu une hausse liée à un rattrapage cyclique : après des années de bas prix ayant entraîné une réduction de production chez les mineurs, le niveau des prix revient. Les puces de stockage, elles, subissent une pénurie structurelle provoquée par la captation de capacité par l’IA : tant que les dépenses d’investissement du secteur IA ne diminuent pas, la rareté de la mémoire restera une donnée de base pour l’industrie automobile.
Ce mois-ci, Ford et General Motors ont signé, en l’espace d’une semaine, des accords d’approvisionnement long terme avec Micron afin de sécuriser des capacités de puces mémoire « grade voiture ». NIO, de son côté, a pris une participation dans Changxin Technology avec un investissement de 158 millions de yuans, dans le but également de lier son approvisionnement en puces DRAM. À partir de là, le fait que les constructeurs signent eux-mêmes des accords avec les fabricants de mémoire pour verrouiller des volumes est passé d’une tendance sectorielle à une réalité en train de se produire.
La hausse des prix du stockage, c’est le nouveau casse-tête ; la surabondance de modèles, c’est le vieux problème. D’après les données de l’Association chinoise du commerce automobile, au cours des dernières années, le marché chinois a lancé chaque année entre 500 et 700 nouveaux modèles, dont la part des véhicules à énergie nouvelle augmente progressivement. La durée de vie moyenne des produits de modèles est aussi passée de l’ère des voitures thermiques (5 à 7 ans) à seulement 2 à 3 ans aujourd’hui.
La conséquence directe de la surcapacité d’offre, c’est que beaucoup de modèles, dès leur lancement, deviennent en marge. Parmi les nouveaux modèles lancés chaque année, la proportion de ceux dont les ventes mensuelles restent stables au-dessus de 10 000 unités est faible ; de nombreux modèles ont longtemps des ventes mensuelles en dessous de mille unités.
Dans l’industrie, on dit souvent que pour les nouveaux véhicules à énergie nouvelle, c’est « en 90 jours après la mise sur le marché que tout se décide ». Le PDG de NIO, Li Bin, décrit ce phénomène comme l’« effet de vallée de la mort des nouveaux modèles » : les commandes passées juste après la conférence de lancement forment le pic, puis, une fois retombée la chaleur médiatique et la discussion, la plupart des nouveaux modèles n’arrivent plus à remonter la pente et à sortir de la vallée des ventes.
L’impact sur les états financiers des constructeurs automobiles est concret. Du lancement du projet à la mise sur le marché, des investissements comme R&D, outillage/moules, certifications, etc., peuvent atteindre des dizaines de milliards de yuans. Si les ventes ne suivent pas, ces dépenses deviennent des coûts irrécupérables. Dans une ère de croissance additionnelle, la surabondance de modèles peut être diluée par la hausse des ventes, mais dans une ère de volume en stagnation, cela signifie que l’investissement en R&D risque de ne jamais être récupéré.
Ainsi, dans la seconde moitié du secteur, la compétition entre constructeurs ne porte pas seulement sur la capacité à définir les produits : elle porte aussi sur l’efficacité du capital de R&D. À investissement de R&D identique (100 milliards de yuans), qu’il soit réparti entre 5 modèles ou 15 modèles, cela donne deux « affaires » différentes.
Chaque entreprise résout le problème à sa manière. Par exemple, Tesla ne s’appuie que sur deux modèles phares dans le monde : c’est une stratégie centrée produit. En 2024, après avoir proposé un retour à « un seul Geely », le président du groupe Geely, Li Shufu, a conduit la privatisation de Zeekr et sa fusion avec Lynk & Co, réduisant les investissements redondants : c’est une approche d’intégration de plateformes.
L’amortissement via plateformes n’est pas une invention propre à l’ère des véhicules électriques. À l’apogée de la plateforme MQB du groupe Volkswagen, une plateforme pouvait amortir des dizaines de modèles — c’était la réponse standard fournie par les géants allemands à l’époque des voitures thermiques. La différence à l’ère de l’intelligence réside dans le fait que la grosse partie des coûts fixes des constructeurs s’est déplacée : des moules et de la presse, vers des logiciels et de la puissance de calcul.
Hongmeng Zhixing suit, elle, un autre paradigme de construction d’écosystème. Huawei a accumulé de fortes compétences dans l’intelligence, la définition des produits et la compréhension des consommateurs ; les constructeurs partenaires disposent, eux, des capacités de fabrication, de gestion de la chaîne d’approvisionnement, de contrôle qualité et de mise en œuvre d’ingénierie pour la production. Grâce à une coordination en amont, les compétences techniques sont transformées en produits finis de véhicules industrialisés à grande échelle et livrables de façon durable. Cette relation de répartition des rôles fait pleinement ressortir la valeur centrale des constructeurs partenaires dans les domaines fabrication et ingénierie, tout en améliorant l’efficacité de la technologie, du stade R&D jusqu’à la production de masse.
Trois portes d’entrée : vers le haut, vers l’avant, vers l’extérieur
La hausse des coûts, combinée à la surabondance de l’offre, pointe toutes vers une même question : d’où viendra la prochaine vague de croissance ? D’après les données de marché de la première moitié de l’année et l’avancement de la technologie et des politiques, trois directions semblent relativement claires : aller vers le haut (montée en gamme), pousser l’autopilot de niveau L3 vers l’avant, et partir à l’étranger sur les marchés mondiaux.
La montée en gamme est l’un des trois axes les plus proches de la marge bénéficiaire.
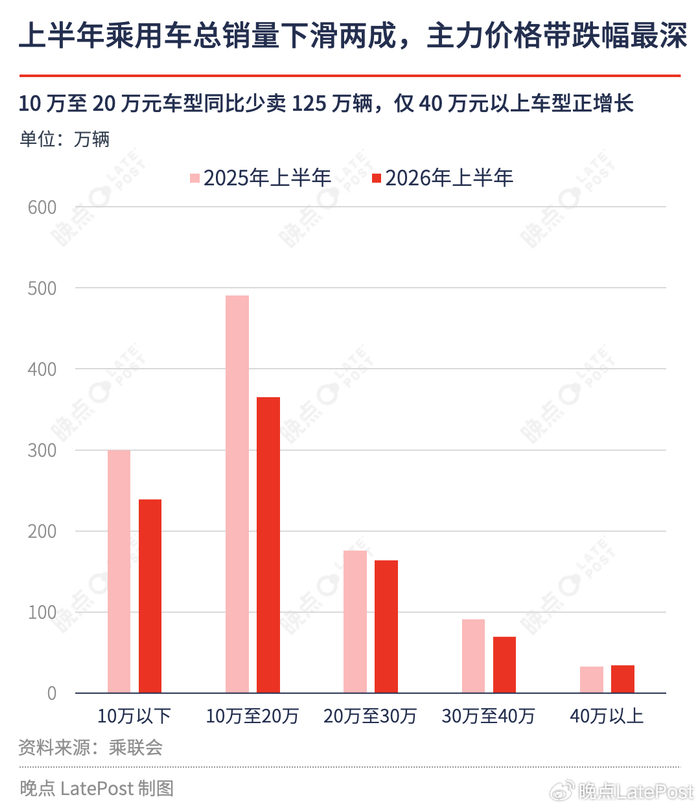
D’après les données de ventes du premier semestre fournies par l’Association des ventes au détail de voitures (CPCA), presque toutes les gammes de prix sont en baisse. Le seul segment conservant une croissance en glissement annuel est le marché de plus de 400 000 yuans. Dans un marché globalement rétracté, c’est l’un des rares bassins de profits qui s’étend encore ; et c’est aussi pour cela que de nombreuses marques nationales misent sur des modèles haut de gamme.
Mais le seuil de montée en gamme est plus élevé que ce que la plupart des entrants imaginaient. Le marché chinois ne manque pas de nouveaux modèles à plus de 400 000 yuans ; ce qui manque, ce sont des produits capables de s’y maintenir. Au cours des deux dernières années, de nombreux constructeurs ont lancé des modèles haut de gamme qui ont baissé de prix dès leur sortie, ou dont les ventes n’ont jamais réussi à sortir de la zone basse.
On peut amasser des composants pour fabriquer une voiture chère, mais on ne peut pas fabriquer une voiture de haut de gamme. La vraie barrière pour les modèles de haut de gamme, c’est d’offrir une expérience avec des différences générationnelles.
Des recherches de l’institut de conseil Jielanlu sur l’automobile montrent que 59 % des utilisateurs d’AITO M9 sont des anciens propriétaires de voitures de marques de luxe traditionnelles. Pour ce groupe, habitué aux marques de luxe classiques, ce qui pousse à passer commande n’est plus une grille de paramètres d’équipement, mais plutôt des expériences intelligentes que les voitures de luxe traditionnelles ne peuvent pas offrir : conduite assistée, interactions de l’habitacle, suspension active, etc., ainsi que le sentiment de confiance envers la marque apporté par Huawei.
Les résultats du marché attestent également l’existence de ce seuil : la valeur moyenne globale des transactions des marques de Hongmeng Zhixing, notamment AITO, dépasse 300 000 yuans ; AITO M9 s’est solidement implantée sur un segment de plus de 500 000 yuans ; tandis que Zunji se bat à armes égales dans un marché à l’échelle du million de yuans face à Mercedes et Porsche.
La même logique s’applique aux autres acteurs : NIO mise sur la recharge par échange et sur le système de services ; Ideal (Li Auto) définit le haut de gamme à travers les scénarios familiaux ; Zeekr s’appuie sur la performance et la tenue en conduite. Toutes les marques qui réussissent à se tailler une place sur le marché haut de gamme ont apporté quelque chose en plus d’une simple liste de paramètres d’équipement.
L’autre face de la montée en gamme, c’est le bond global des capacités de la chaîne d’approvisionnement. Le système à quatre moteurs de la marque Yuanyang U8, le système de direction by-wire de l’ET9 de NIO, ou encore la suspension entièrement active de l’idéal L9 : tous sont des résultats de défis techniques menés par la chaîne d’approvisionnement nationale. Avec un seul modèle, Zunjie S800, plus de 200 fournisseurs nationaux ont été entraînés dans une transformation vers le segment haut de gamme, créant un effet « un véhicule pilote toute la chaîne ».
Derrière cela, la logique historique de segmentation des produits propres à l’industrie automobile est en train d’être brisée. Autrefois, le prix déterminait le niveau d’équipement : les nouvelles technologies étaient souvent lancées en premier sur des modèles de luxe à l’étranger par des géants internationaux, puis déclinées progressivement, avec environ dix ans de décalage, vers les modèles bas de gamme. Ces derniers devaient attendre longtemps ; et la plupart des fournisseurs chinois ne pouvaient que s’occuper de la production à faible marge de technologies mûres.
Désormais, l’ordre s’est inversé : les nouvelles technologies sont généralement d’abord mises au point et validées par des fournisseurs chinois, puis lancées en première sur des modèles phares de marques chinoises, avant d’être déclinées en l’espace d’un ou deux ans sur des modèles affichés à 200 000-300 000 yuans voire 100 000-200 000 yuans. Le haut de gamme n’est plus l’apanage des voitures chères : la logique de segmentation des équipements cède progressivement la place au rythme d’itération de la technologie.
La montée en gamme repousse la limite supérieure des capacités de l’industrie automobile chinoise. À l’inverse, la question à laquelle une technologie de conduite automatisée de niveau L3 doit répondre est celle de la direction pour les nouveaux volumes créés par le secteur.
Du niveau L2 au niveau L3, ce n’est pas seulement une évolution technologique : c’est aussi une reconstruction des relations de responsabilité et des logiques commerciales. À l’étape L3, le principal responsable passe de l’utilisateur au fabricant. La conduite assistée commence à être « inscrite » au bilan du constructeur : dès qu’un incident survient dans le périmètre d’autorisation, le fabricant doit en assumer la responsabilité. Avec suffisamment de financement, suffisamment de données et une capacité de système complète — ces trois seuils — accéléreront la concentration du secteur de la conduite intelligente sur les acteurs de tête.
L’investissement de Huawei montre à quel point ce seuil est élevé : dans le domaine de l’intelligence des voitures, l’entreprise a cumulé plus de 100 milliards de yuans d’investissement ; dont plus de 55 milliards de yuans pour la R&D de l’entité « Inspur » (Yingxiang) et plus de 8 000 personnels de R&D. En 2026, l’investissement R&D de « Qiankun Zhijia » devrait dépasser 18 milliards de yuans, dont près de 10 milliards pour la construction de puissance de calcul. Au cours des cinq prochaines années, l’entreprise continuera à investir au moins 70 milliards de yuans supplémentaires dans la puissance de calcul IA côté cloud. À ce niveau d’engagement, c’est plus que la somme des autres principaux fournisseurs de solutions IA en Chine.
Aujourd’hui, en Chine, le secteur de la conduite intelligente a déjà accumulé de solides capacités techniques. Mais les technologies avancées ne peuvent convertir de la valeur pour les utilisateurs, les revenus des entreprises et les retombées industrielles que si elles entrent dans un marché réel et se traduisent en déploiements à grande échelle. Dans la mesure où la sécurité et la maîtrise du risque sont garanties, les responsabilités sont clairement définies, et où les réglementations et les systèmes d’assurance s’améliorent continuellement, accélérer la commercialisation de l’autopilot de niveaux supérieurs pourrait devenir un tournant important pour passer d’une concurrence par l’homogénéisation à une concurrence par la technologie dans l’industrie automobile chinoise.
Plus fondamentalement, c’est la mondialisation. Les marques indépendantes doivent chercher des volumes à l’extérieur : l’accent passe de l’extension des ventes à la construction de systèmes. Chery se classe depuis de nombreuses années dans le haut du peloton pour les exportations de voitures chinoises, grâce à un réseau de localisation déployé dans plusieurs pays. SAIC MG s’appuie sur un système de canaux fortement ancré dans l’Europe. Quant à BYD, la construction d’usines en Thaïlande, en Hongrie et au Brésil vise aussi à transférer les capacités de fabrication et la chaîne d’approvisionnement à l’étranger.
De plus en plus de constructeurs emprunteront la même voie : depuis l’exportation de véhicules complets jusqu’à l’exportation de capacités de production, de la chaîne d’approvisionnement, voire de la R&D et de la marque. Le système construit sur le territoire national au cours de la dernière décennie devra être reconstruit à l’étranger au cours de la prochaine. Les capacités globales devenues solides sur le marché domestique, une fois « perfectionnées » par la concurrence, deviendront le laissez-passer pour les marques de tête sur les marchés étrangers.
Les capitaux fixent les prix, et les consommateurs votent
Dans une large mesure, la valeur des véhicules électriques intelligents se concrétise progressivement après la livraison : mises à niveau OTA, itérations de conduite assistée, entretien et maintenance après-vente, valeur de revente des véhicules d’occasion. Chacun de ces éléments suppose une exploitation continue et durable par le constructeur.
Au cours des dernières années, plusieurs cas se sont produits après le départ de marques de « nouvelles forces » : les propriétaires n’ont plus de débouchés pour le service après-vente, les systèmes de voiture finissent par être arrêtés, et la valeur de revente des occasions chute fortement. Des notions comme le service après-vente et la santé de la marque intéressent de plus en plus de consommateurs. Des données comme le Net Promoter Score (NPS) et le taux de conservation de valeur sont en train de remplacer les paramètres de performance et de devenir des éléments clés lors de l’achat d’une voiture.
Les dernières recherches de Jielanlu indiquent que NIO, Firefly et AITO occupent respectivement les trois premières places du NPS (Net Promoter Score). Du point de vue des perceptions liées au service après-vente, NIO, AITO et Mercedes se classent dans le top 3. Pour le taux de conservation de valeur, Ledao, AITO et Tesla figurent en tête des classements des trois meilleurs au niveau mensuel parmi les véhicules à énergie nouvelle. L’accumulation de confiance des utilisateurs alimente la réputation et le taux de conservation de valeur des voitures d’occasion ; puis ces éléments se transforment en volumes de ventes et en cash-flow, qui à leur tour soutiennent l’entreprise pour continuer à investir. Dans la seconde moitié de la concurrence, seul le fait d’activer et d’entretenir ce cycle permet d’avancer de façon plus stable.
En élargissant la perspective, on constate que dans la première moitié du parcours, l’industrie automobile chinoise a surtout répondu à la question « peut-on le faire » : substitution de l’électrification aux carburants, substitution des marques indépendantes aux coentreprises. Les deux batailles sont désormais pour l’essentiel terminées. La seconde moitié doit répondre à la question « peut-on le faire durer » : la montée en gamme détermine les profits, le L3 détermine les gains technologiques, et la mondialisation détermine l’espace de marché. Ces trois éléments ont une condition commune : l’entreprise doit avoir des ressources, oser investir, et être capable d’assumer la responsabilité. Ces exigences finissent toutes par se refléter dans le même état financier.
Ainsi, la nature de la concurrence dans la seconde moitié consiste essentiellement en une bataille entre la solidité financière et la capacité à maintenir des investissements continus. Le marché financier lui attribue un prix, et les consommateurs l’évaluent aussi par leurs commandes.
Source de l’image principale : (Le Chasseur de l’ombre)