


Le concept original d'un registre public a commencé par une promesse simple. La promesse était que chacun pouvait participer. Elle promettait que personne ne pourrait interférer avec le système. Le réseau fonctionnerait entièrement sans autorités centrales. Les utilisateurs avaient un contrôle absolu sur leur richesse numérique.
Des événements récents ont brisé ce fondement.
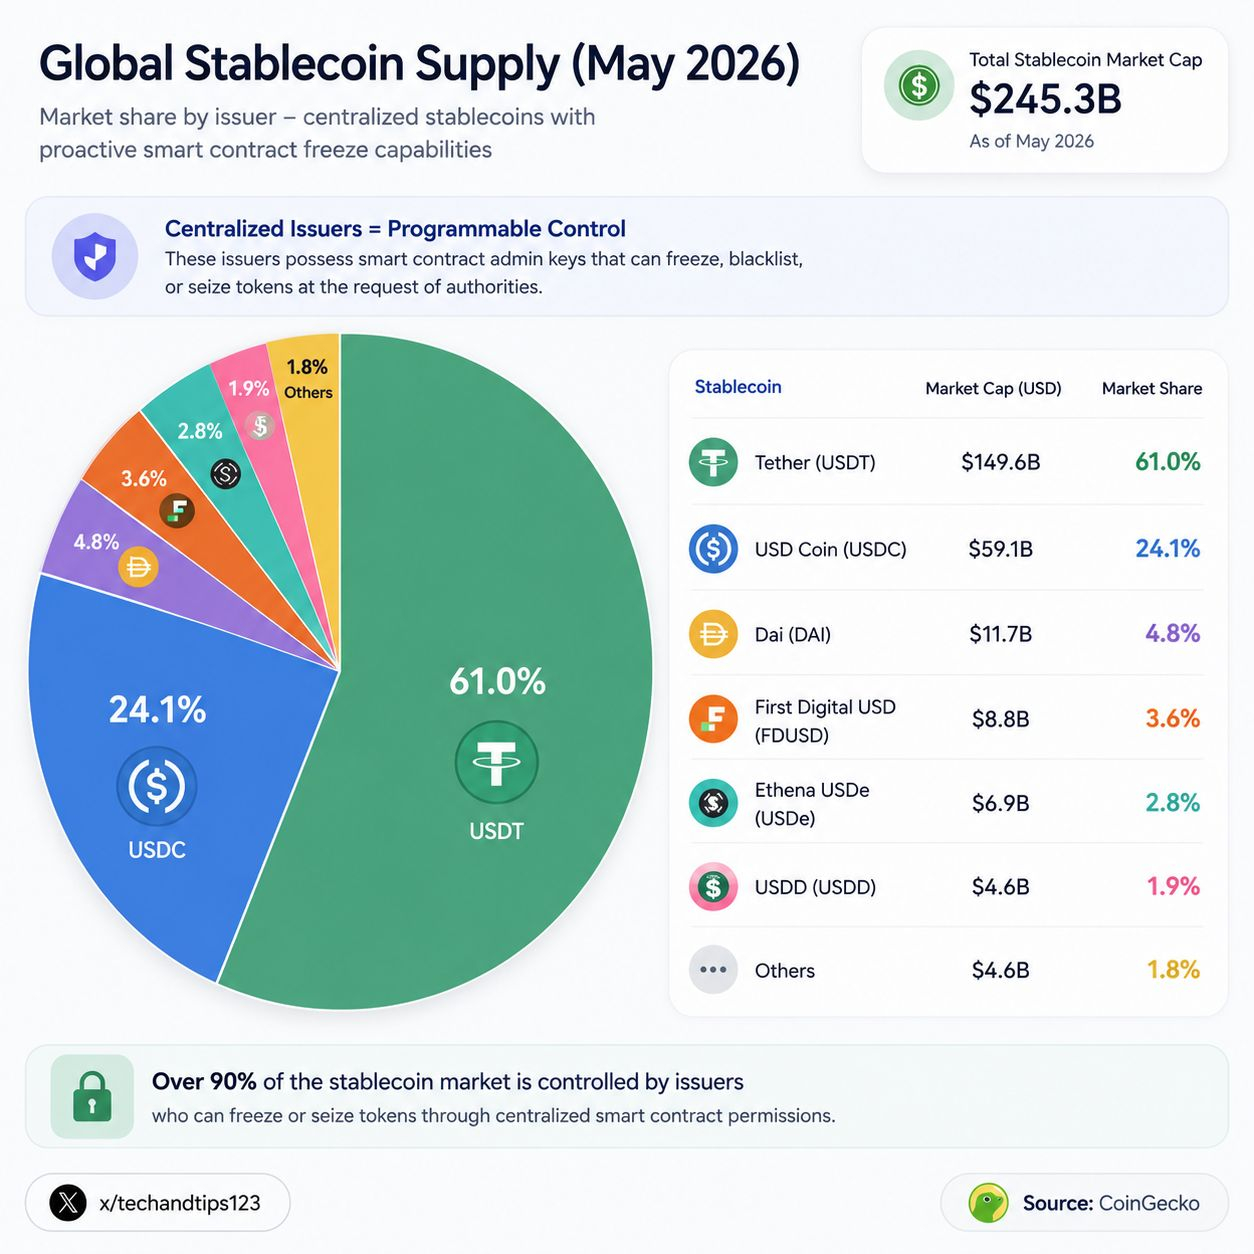
Le réseau reste public aujourd'hui. Les actifs restent visibles par tous. Cependant, les mécanismes de contrôle sont désormais entièrement centralisés. Les émetteurs de stablecoins dictent qui peut effectuer des transactions. Ces entreprises détiennent le pouvoir de geler des actifs à l'échelle mondiale. Elles peuvent détruire des jetons à l'intérieur de portefeuilles privés. Cette réalité remet en question la nature fondamentale de la décentralisation.
I. L’événement déclencheur : 23 avril 2026
La commande n’a pris que quelques secondes à exécuter. Une seule transaction diffusée sur la blockchain Tron a modifié la réalité de la finance numérique pour toujours.
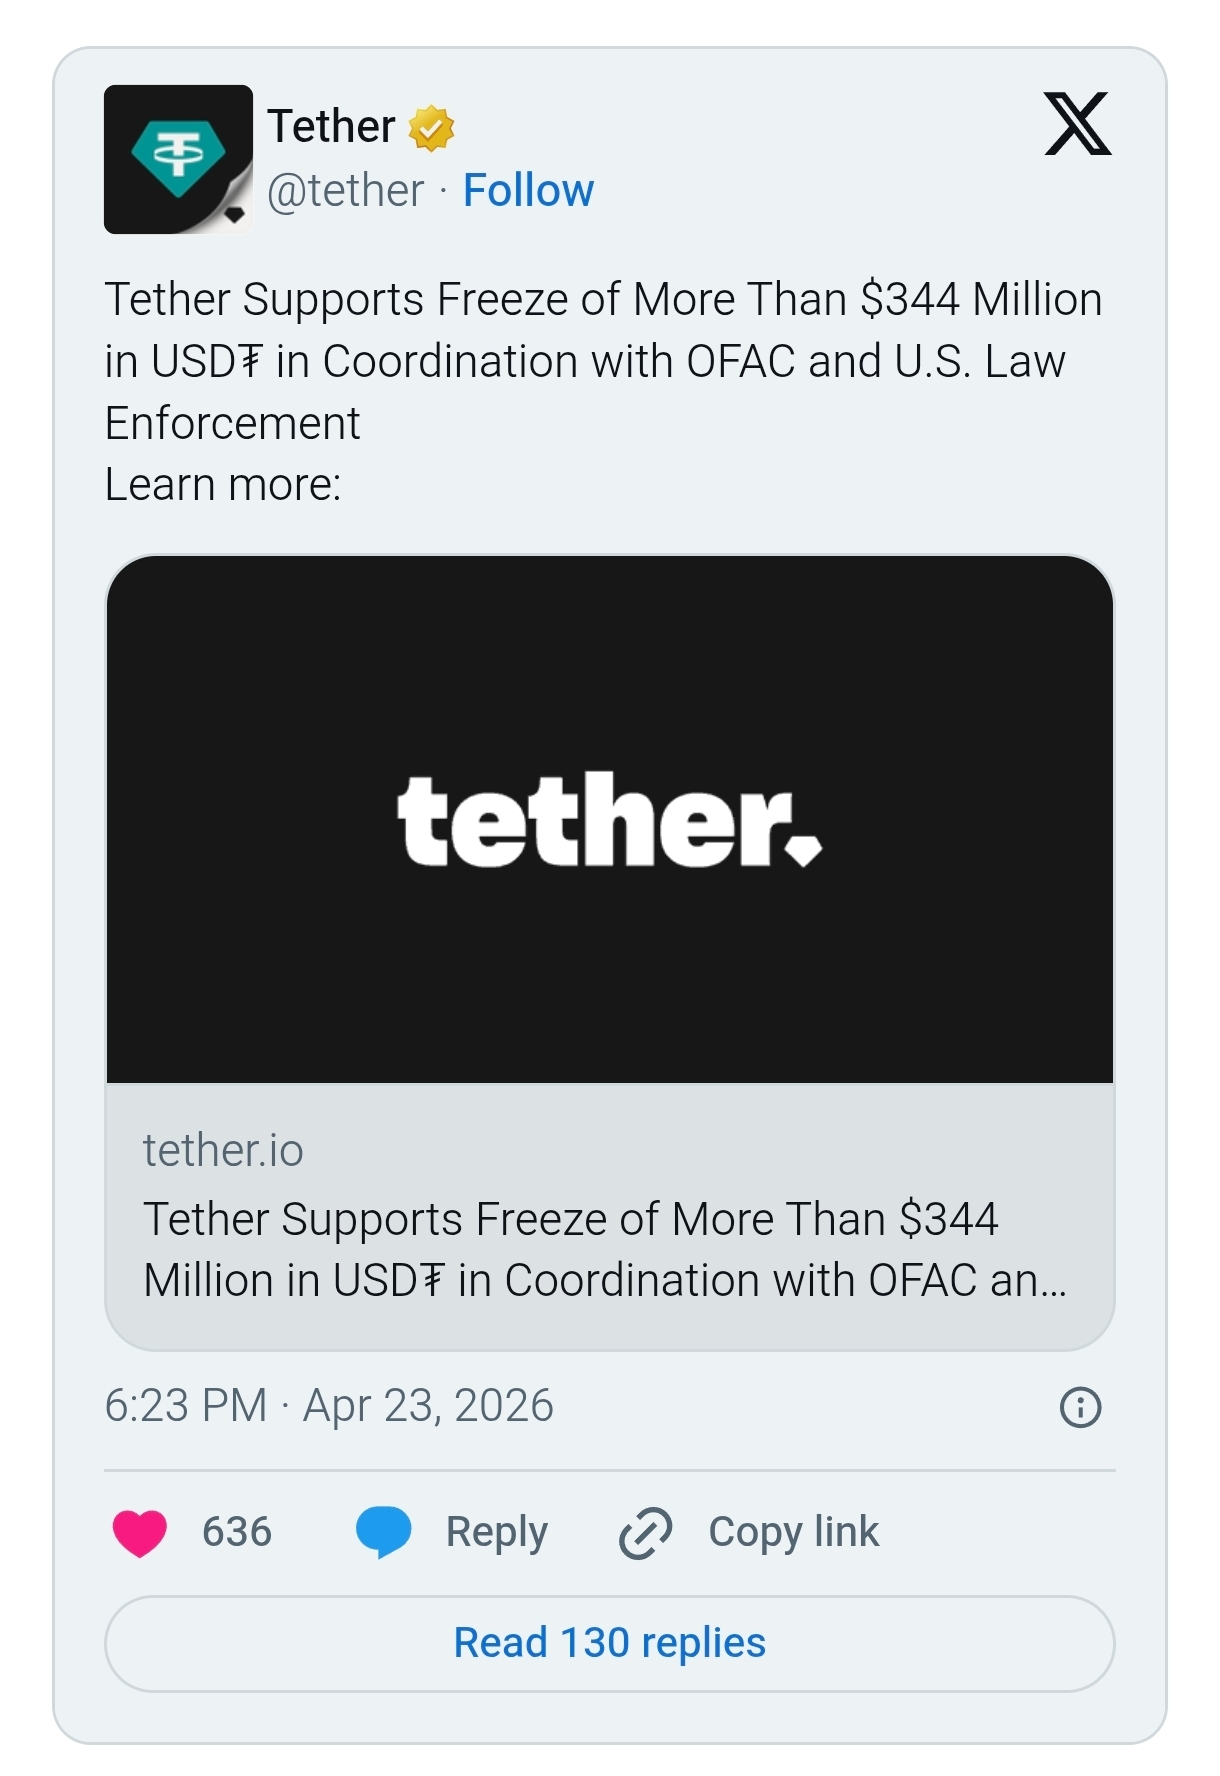
La valeur monétaire en jeu était stupéfiante. Exactement 344 millions de dollars ont disparu de la circulation. Deux portefeuilles numériques précis détenaient ces fonds.
Un portefeuille contenait 212,9 millions de dollars.
Le deuxième portefeuille détenait 131,3 millions de dollars.
Les propriétaires de ces portefeuilles ont ouvert leurs interfaces pour vérifier que leurs soldes étaient intacts. Cependant, les fonds étaient totalement immobilisés. Les propriétaires ne pouvaient pas envoyer les fonds. Ils ne pouvaient pas échanger les fonds. L’argent était piégé derrière un mur cryptographique invisible.
Tether a autorisé cette action. Cette société émet le plus grand stablecoin au monde. Tether a agi sur la base de renseignements directs fournis par les autorités des États-Unis. L’Office of Foreign Assets Control a fourni les données de ciblage. Les enquêteurs ont relié les adresses spécifiques à des réseaux actifs d’évasion des sanctions. Ces réseaux soutenaient la finance illicite. Ils soutenaient aussi des syndicats criminels internationaux. Le gel a stoppé le capital avant qu’il ne puisse atteindre des circuits classiques de conversion en fiat hors ligne.
Cet événement marque un changement profond dans l’architecture de l’argent mondial. L’intervention d’avril 2026 est une réalité structurelle permanente. Les émetteurs centralisés dictent désormais le flux de valeur sur les réseaux décentralisés. Le registre blockchain reste public. Les transactions restent transparentes. Pourtant, la couche de contrôle est très centralisée. Les autorités n’ont pas besoin de saisir un serveur physique pour arrêter un paiement. Elles ordonnent simplement à l’émetteur du stablecoin d’actionner un interrupteur numérique.
C’est le nouveau paradigme des registres publics. La promesse d’une monnaie sans frontières s’accompagne désormais de conditions strictes. La monnaie numérique est traçable. Elle est contrôlable. Elle est entièrement réversible.
La rapidité du gel du 23 avril montre la puissance immense de ce système. Historiquement, les agences de maintien de l’ordre ont mis des mois à tracer des virements à travers des banques offshore. Elles ont traversé des traités d’assistance juridique mutuelle complexes. Désormais, une simple requête vérifiée adressée à Tether permet une exécution immédiate à l’échelle mondiale. Les fonds sont gelés instantanément. La cible perd complètement l’accès. Pendant ce temps, le réseau continue à fonctionner normalement pour tout le monde.
Tether applique une politique stricte de tolérance zéro à l’égard des activités illicites. L’entreprise travaille directement avec plus de 340 agences de maintien de l’ordre dans le monde. Elle opère dans 65 pays différents. Cette coopération a permis d’atteindre plus de 2 300 affaires mondiales d’ici le début de 2026. Plus de 1 200 de ces affaires étaient directement liées à des agences des États-Unis. La valeur totale des avoirs gelés a dépassé 4,4 milliards de dollars. Plus de 2,1 milliards de ce total étaient directement liés à des actions de répression américaines.
L’industrie doit accepter cette réalité. Les stablecoins sont des passifs programmables. Ils intègrent la conformité juridique directement dans leur code. La technologie permet une saisie immédiate des actifs, à une échelle sans précédent.
II. Les mécanismes de contrôle : comment le gel fonctionne réellement
Le mécanisme de censure repose entièrement sur l’architecture des smart contracts. Un stablecoin n’est rien de plus qu’un programme informatique exécuté sur une blockchain. L’émetteur écrit les règles de ce programme. Les règles dictent comment les jetons se déplacent. Elles déterminent aussi qui peut les déplacer.
Tether exécute des smart contracts sur plusieurs blockchains. Les réseaux Tron et Ethereum hébergent la grande majorité de cette liquidité. Ces contrats contiennent des fonctions administratives privilégiées. Seul le propriétaire du contrat peut exécuter ces fonctions spécifiques. Le propriétaire, c’est Tether. La fonction la plus critique est la commande de liste noire d’adresses. Le code la définit comme la fonction addBlackList().
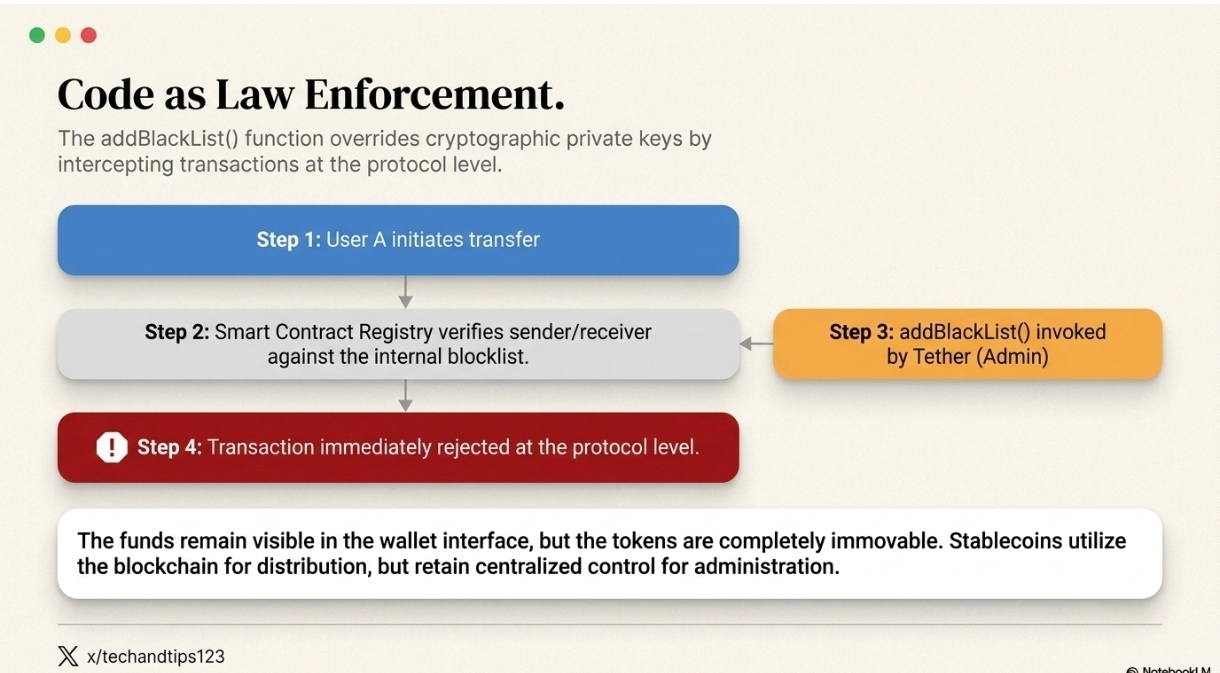
Lorsque Tether invoque cette fonction, le portefeuille cible perd immédiatement ses privilèges. Le smart contract met à jour un registre interne. Il marque l’adresse spécifique comme restreinte. Chaque tentative de transaction suivante déclenche une vérification automatisée. Le contrat vérifie le statut de l’expéditeur. Il vérifie le statut du destinataire. Le contrat rejette immédiatement la transaction si l’une des deux adresses apparaît sur la liste noire. La transaction échoue au niveau du protocole. L’utilisateur voit un message d’erreur. Les fonds restent visibles dans l’application de portefeuille. En revanche, les jetons sont totalement immobiles.
Cette réalité contraste fortement avec les idéaux cypherpunk originaux. Les premiers pionniers de la blockchain défendaient un code immuable. Ils pensaient que le code est la loi. Ils ont construit des systèmes pour résister aux ingérences externes. Bitcoin fonctionne selon ce principe. Aucun administrateur central ne peut stopper un transfert de Bitcoin. Un utilisateur qui détient les bonnes clés privées possède une autorité absolue sur ses fonds. Les stablecoins rejettent fondamentalement ce modèle. Ils utilisent la blockchain pour la distribution. Ils conservent un contrôle centralisé pour l’administration.
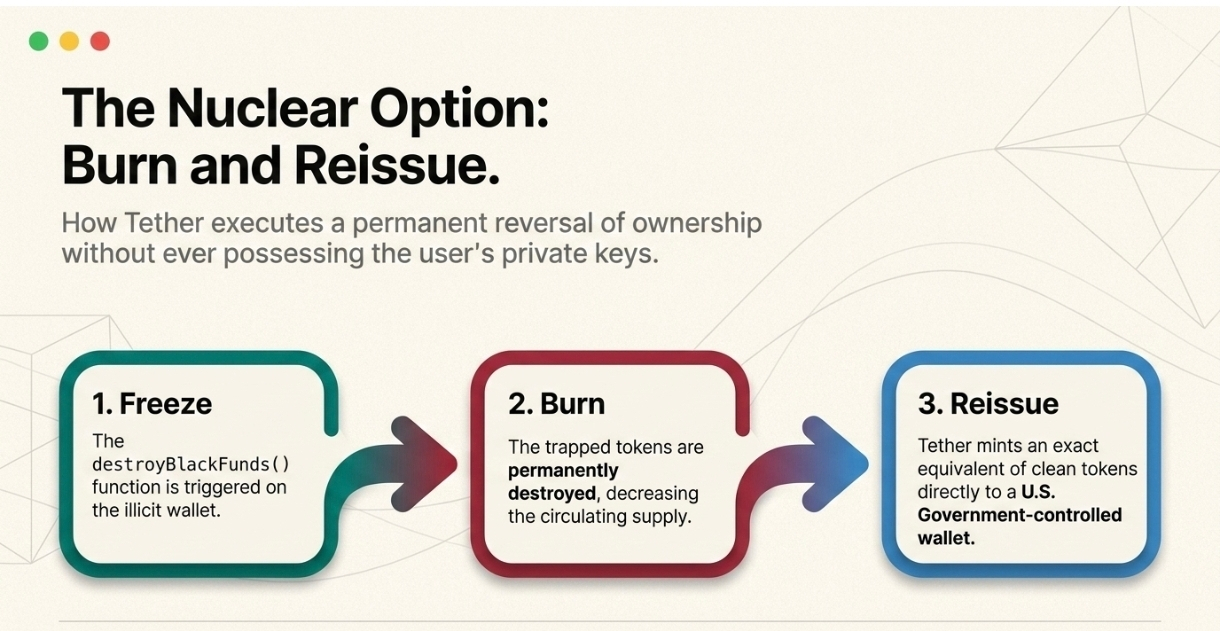
Tether dispose d’une capacité encore plus extrême. Le smart contract inclut une fonction destroyBlackFunds(). C’est l’option nucléaire pour le contrôle des actifs. Cette fonction brûle définitivement les jetons détenus dans une adresse mise sur liste noire. Les jetons cessent d’exister. L’offre totale en circulation diminue du montant détruit.
Tether utilise fréquemment ce mécanisme lors des saisies par les forces de l’ordre.
L’entreprise gèle le portefeuille illicite.
Ils détruisent ensuite les jetons piégés.
Puis ils frappent une quantité équivalente de nouveaux jetons.
Ils envoient ces jetons « propres » vers un portefeuille contrôlé par le gouvernement.
Ce processus exécute une inversion permanente de la propriété. Il contourne complètement la nécessité d’avoir les clés privées de l’utilisateur d’origine.
Le moteur de conformité pilote ces actions techniques. Les émetteurs ne gèlent pas les comptes au hasard. Ils suivent des politiques internes strictes. Tether surveille activement la liste des Specially Designated Nationals publiée par l’Office of Foreign Assets Control. L’entreprise met instantanément toute adresse apparaissant sur cette liste sur liste noire. Elle collabore aussi avec des sociétés d’intelligence blockchain. Les outils de Chainalysis et de TRM Labs signalent les portefeuilles suspects. L’unité T3 Financial Crime Unit identifie les nœuds de financement du terrorisme et de ransomware. Tether restreint ces actifs avant même que des demandes formelles n’arrivent.
Circle émet le stablecoin USDC. Ils utilisent un modèle de conformité différent. Circle conserve la capacité technique de geler des fonds. Leurs smart contracts incluent des fonctions de liste noire similaires. Circle agit de manière réactive. Ils attendent des ordres de justice formels ou des désignations de sanctions directes. Circle ne détruit généralement pas et ne réémet pas les fonds. L’USDC gelé reste verrouillé dans le portefeuille cible indéfiniment.
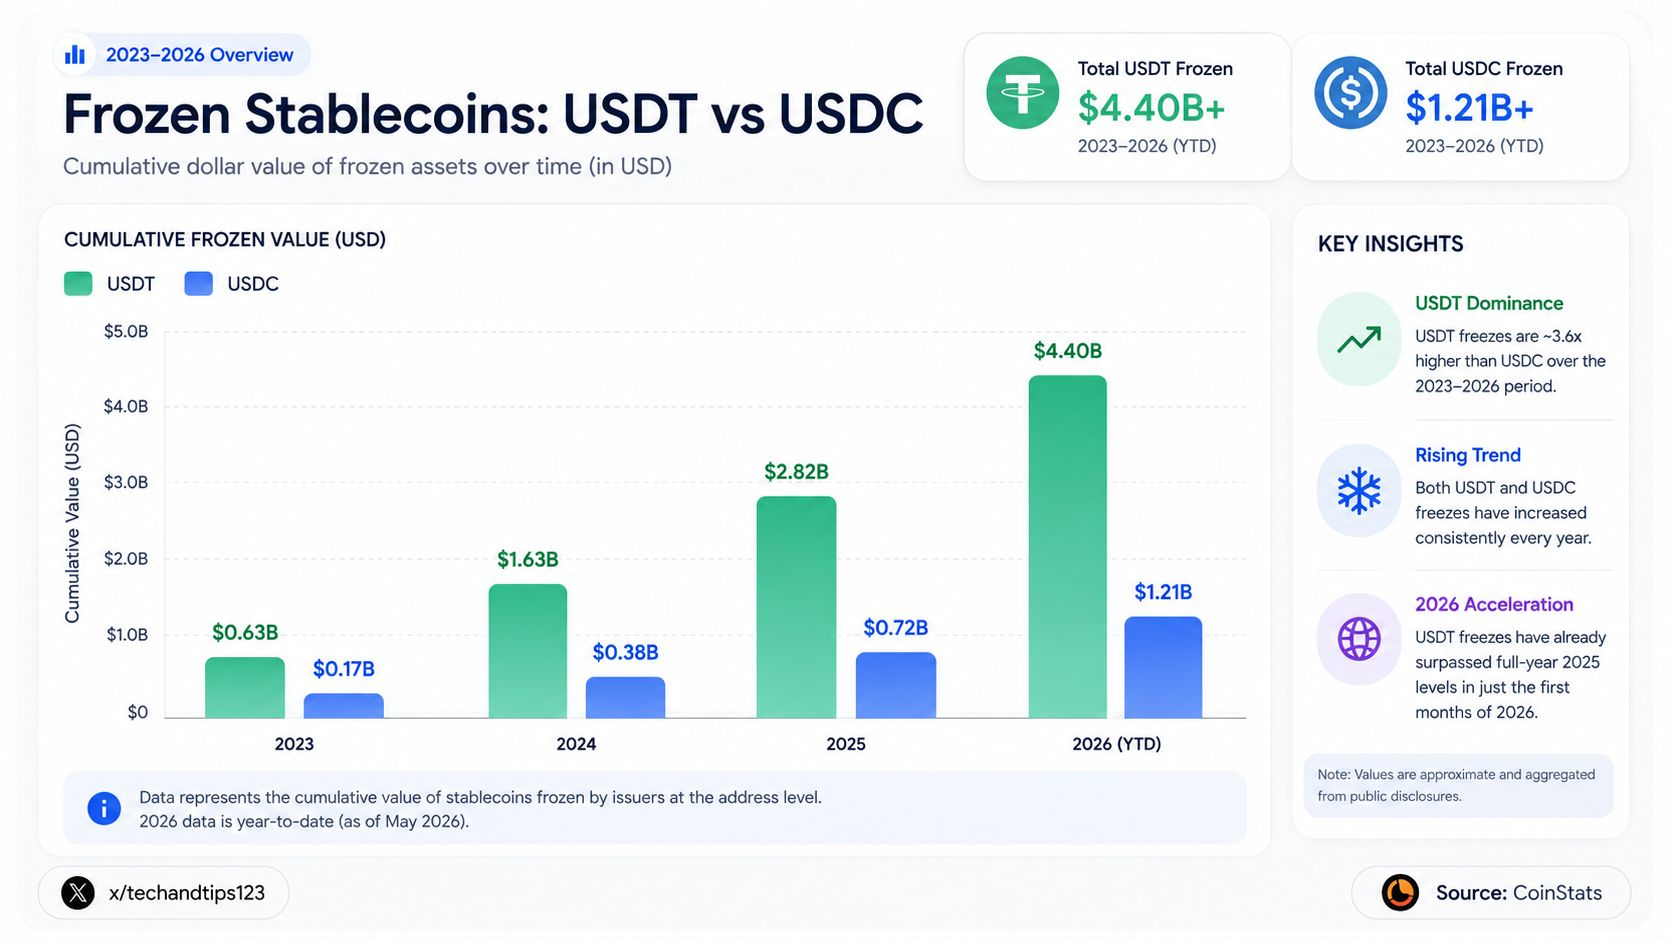
Les données reflètent des actions menées de 2023 à 2025. Tether exerce fréquemment son pouvoir. Circle le réserve à des mandats juridiques stricts. La stratégie proactive de Tether s’aligne étroitement sur les exigences législatives émergentes.
Circle a également mis en œuvre le Cross-Chain Transfer Protocol. L’industrie appelle cela le CCTP V2. Ce protocole change la façon dont les stablecoins se déplacent entre différentes blockchains. Auparavant, les utilisateurs s’appuyaient sur des contrats de pont vulnérables. Ces ponts verrouillaient des jetons sur une chaîne et frappaient des versions « wrapped » sur une autre.
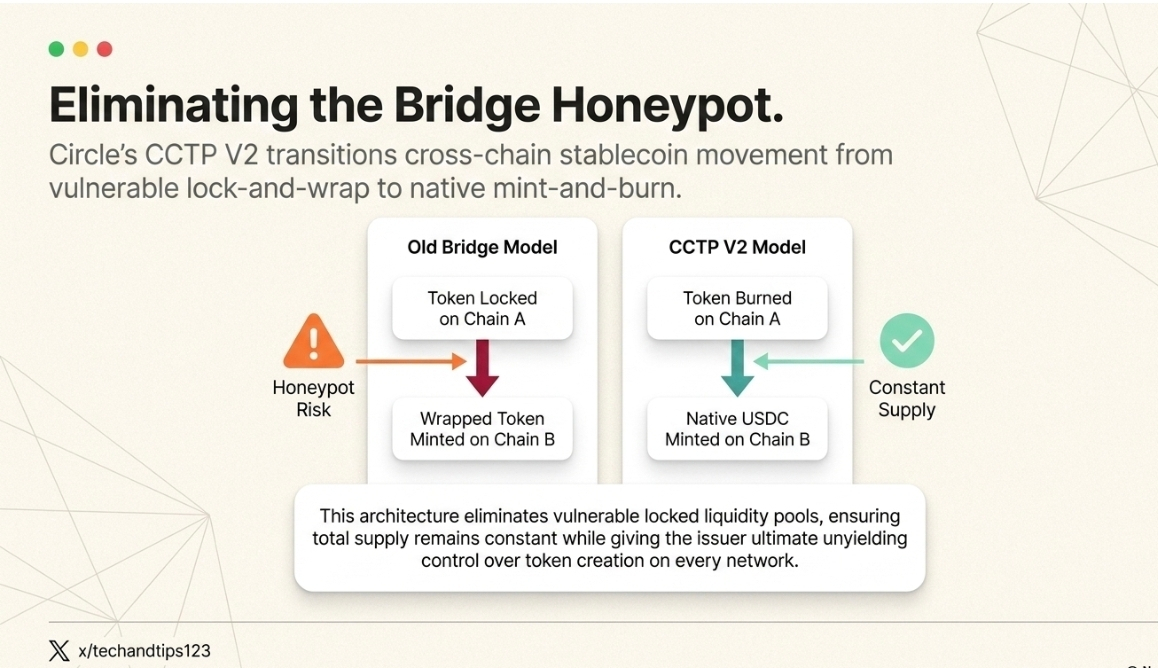
CCTP V2 élimine ce risque. Il utilise un mécanisme pur de mint et burn. Le protocole détruit l’USDC sur la chaîne source. Il frappe ensuite un nouvel USDC natif sur la chaîne de destination. Cette architecture élimine les « honeypots » de liquidité verrouillée. Elle garantit aussi que l’offre totale reste constante. Elle garantit également que Circle conserve le contrôle ultime de la création de jetons sur l’ensemble des réseaux.
III. La superstructure juridique : du code à la conformité
La technologie, à elle seule, n’a pas créé cette ère de censure. La loi a forcé le code à s’adapter. Les législateurs du monde entier exigent désormais un contrôle absolu sur la monnaie fiduciaire numérique. Ils encodent le kill switch dans la définition légale d’un stablecoin.
Les États-Unis ont promulgué la loi GENIUS en juillet 2025. Cette législation historique a créé le premier cadre fédéral complet pour l’argent numérique. La loi a établi le concept de Permitted Payment Stablecoin Issuer (émetteur autorisé de stablecoins de paiement). Seules ces entités autorisées peuvent émettre des stablecoins de paiement au sein des États-Unis.
La loi impose des exigences strictes en matière de réserves. Les émetteurs doivent détenir des actifs liquides sur une base un pour un. Les réserves doivent être constituées de liquidités ou de bons du Trésor américain à court terme. Les émetteurs doivent publier des audits mensuels de ces réserves.
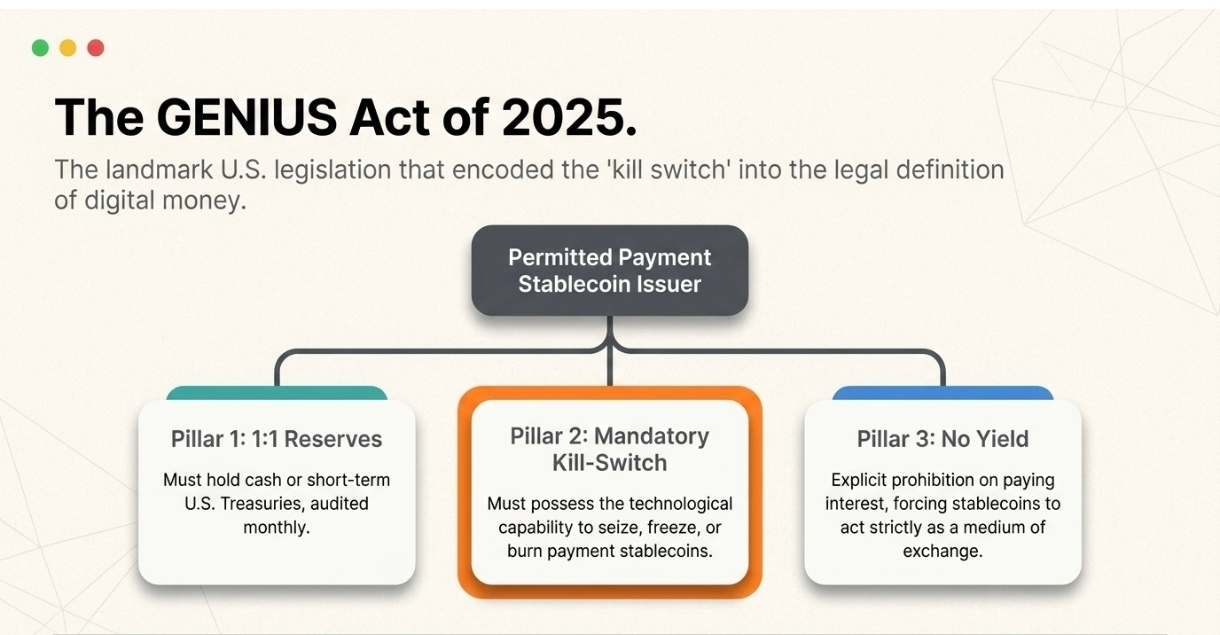
La loi GENIUS contient une exigence technique critique. Chaque émetteur autorisé doit posséder la capacité technologique de saisir, geler ou brûler des stablecoins de paiement. Ils doivent se conformer aux ordres légaux afin d’empêcher le transfert des jetons en circulation. La loi transforme les émetteurs de stablecoins en agents actifs d’application financière. Ils doivent surveiller les transactions. Ils doivent maintenir des programmes de conformité alignés avec le Bank Secrecy Act. Ils doivent déposer des déclarations d’activités suspectes. Le gel de Tether d’avril 2026 démontre cette exigence légale exacte en action. Le gouvernement émet l’ordre. L’émetteur exécute le code.
La loi GENIUS interdit explicitement aux émetteurs de stablecoins de verser des intérêts aux utilisateurs. Cette règle empêche les stablecoins de fonctionner comme des véhicules d’investissement. La loi oblige les stablecoins à agir strictement comme un moyen d’échange. Elle protège les dépôts bancaires traditionnels contre une fuite massive de capitaux.
La loi CLARITY complète ce cadre. La Chambre a adopté ce projet de loi en juillet 2025. La législation sépare les actifs numériques en catégories claires. Elle définit les limites entre les commodities numériques et les stablecoins de paiement. Une commodity numérique tire sa valeur de l’exploitation d’un réseau blockchain. La Commodity Futures Trading Commission réglemente ces actifs. Les stablecoins de paiement relèvent de la juridiction des régulateurs bancaires.
La loi CLARITY introduit également la première définition légale du staking. Elle distingue trois traitements juridiques distincts.
Le self-staking survient lorsque le propriétaire fait fonctionner le nœud sans transférer la garde.
Le self-custodial staking avec un tiers permet au propriétaire de conserver le contrôle tandis qu’une autre entité fait fonctionner le nœud.
Le staking en garde (custodial) consiste à transférer le contrôle à un tiers.
Cette dernière catégorie déclenche des exigences strictes d’enregistrement. Cette division consolide le rôle des stablecoins comme infrastructure de paiement réglementée tout en protégeant les protocoles décentralisés.
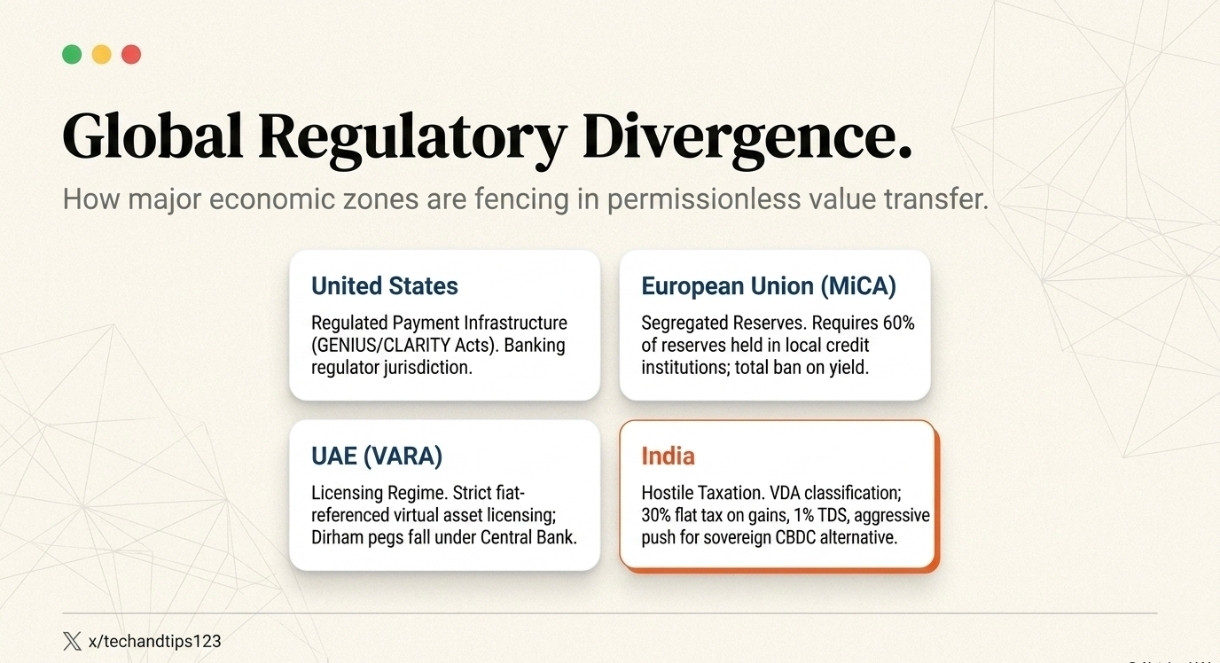
Les régulateurs mondiaux suivent une trajectoire similaire. L’Union européenne applique la réglementation Markets in Crypto-Assets. Ce cadre est largement connu sous le nom de MiCA. MiCA impose des règles strictes aux jetons de monnaie électronique. Les émetteurs doivent obtenir une autorisation auprès des autorités compétentes nationales. Ils doivent détenir des réserves ségréguées dans des institutions de crédit européennes. Les règles européennes forcent les entreprises à détenir au moins 60 % de leurs réserves dans des banques locales. MiCA met aussi en place une interdiction totale des stablecoins portant intérêt.
Singapour gère un régime parallèle. L’Autorité Monétaire de Singapour réglemente les stablecoins à devise unique. Les émetteurs doivent maintenir un soutien intégral dans la devise de référence. Ils doivent garantir le remboursement dans un délai de cinq jours ouvrables. Les exigences de capital de base sont élevées.
Les Émirats arabes unis s’appuient sur l’Autorité de Régulation des Actifs Virtuels. Cette agence basée à Dubaï autorise les actifs virtuels adossés au fiat. Tout jeton indexé sur le Dirham relève de la juridiction de la Banque centrale des EAU. Le reste appartient à la VARA.
L’Inde présente un environnement réglementaire particulièrement complexe. La Banque de réserve de l’Inde refuse de reconnaître les stablecoins comme monnaie légale ou instruments de paiement autorisés. La banque centrale considère les monnaies numériques privées comme des menaces pour la stabilité macroéconomique. Elle craint que ces actifs ne sapent le contrôle souverain de l’offre monétaire domestique. Le gouvernement indien classe les stablecoins comme des Actifs Numériques Virtuels. La Banque de réserve promeut de manière agressive sa propre monnaie numérique de banque centrale. Cette roupie numérique fonctionne comme une alternative centralisée aux stablecoins privés.
La classification d’Actif Numérique Virtuel déclenche un régime fiscal agressif. La loi de finances de 2022 impose une taxe forfaitaire de 30 % sur tous les gains d’actifs numériques. Une taxe d’un pour cent est déduite directement à la source pour les opérations majeures. Les investisseurs ne peuvent pas compenser leurs pertes avec d’autres actifs. Une amende journalière s’applique aux entités qui ne parviennent pas à déposer des déclarations de transactions exactes. Le service des impôts sur le revenu utilise des analyses d’intelligence artificielle pour signaler les transactions non déclarées.
L’Unité d’Intelligence Financière supervise toutes les bourses crypto enregistrées en Inde. Ces plateformes doivent appliquer une vérification stricte de l’identité. Elles doivent signaler les activités suspectes en vertu de la Prevention of Money Laundering Act. Malgré ces obstacles, l’adoption des stablecoins en Inde reste massive. Les entreprises utilisent les stablecoins pour des règlements transfrontaliers rapides.
Cette utilité s’oppose violemment à la loi sur la gestion des changes (Foreign Exchange Management Act). Cette loi exige que tous les transferts de devises étrangères passent par des canaux bancaires autorisés. Les stablecoins contournent totalement ces canaux. Un exportateur indien qui reçoit de l’USDT opère en dehors du système de rapatriement reconnu.
Les conséquences de ce choc se sont clairement manifestées en juin 2026. La Direction de l’Application (Enforcement Directorate) a lancé de vastes perquisitions à Bengaluru. Des agents se sont rendus dans plusieurs locaux liés à des sociétés de paiement en cryptomonnaie. Ils ont accusé ces entreprises d’exploiter un réseau de transfert de fonds non autorisé. Le réseau aurait acheminé plus de 300 millions de dollars à l’étranger via des transferts de stablecoins. L’État a gelé d’importants avoirs bancaires pendant l’opération.
Cette action de mise en application a déclenché un choc immédiat sur le marché. Le prix de l’USDT sur les bourses indiennes a explosé. La prime locale du stablecoin a bondi au-delà de 8,5 %. La prime habituelle tourne autour de 3 %. Les market makers ont interrompu leurs achats à l’étranger d’USDT. Ils craignaient une exposition réglementaire soudaine. Les mécanismes d’arbitrage se sont effondrés. L’offre locale de stablecoins a chuté.
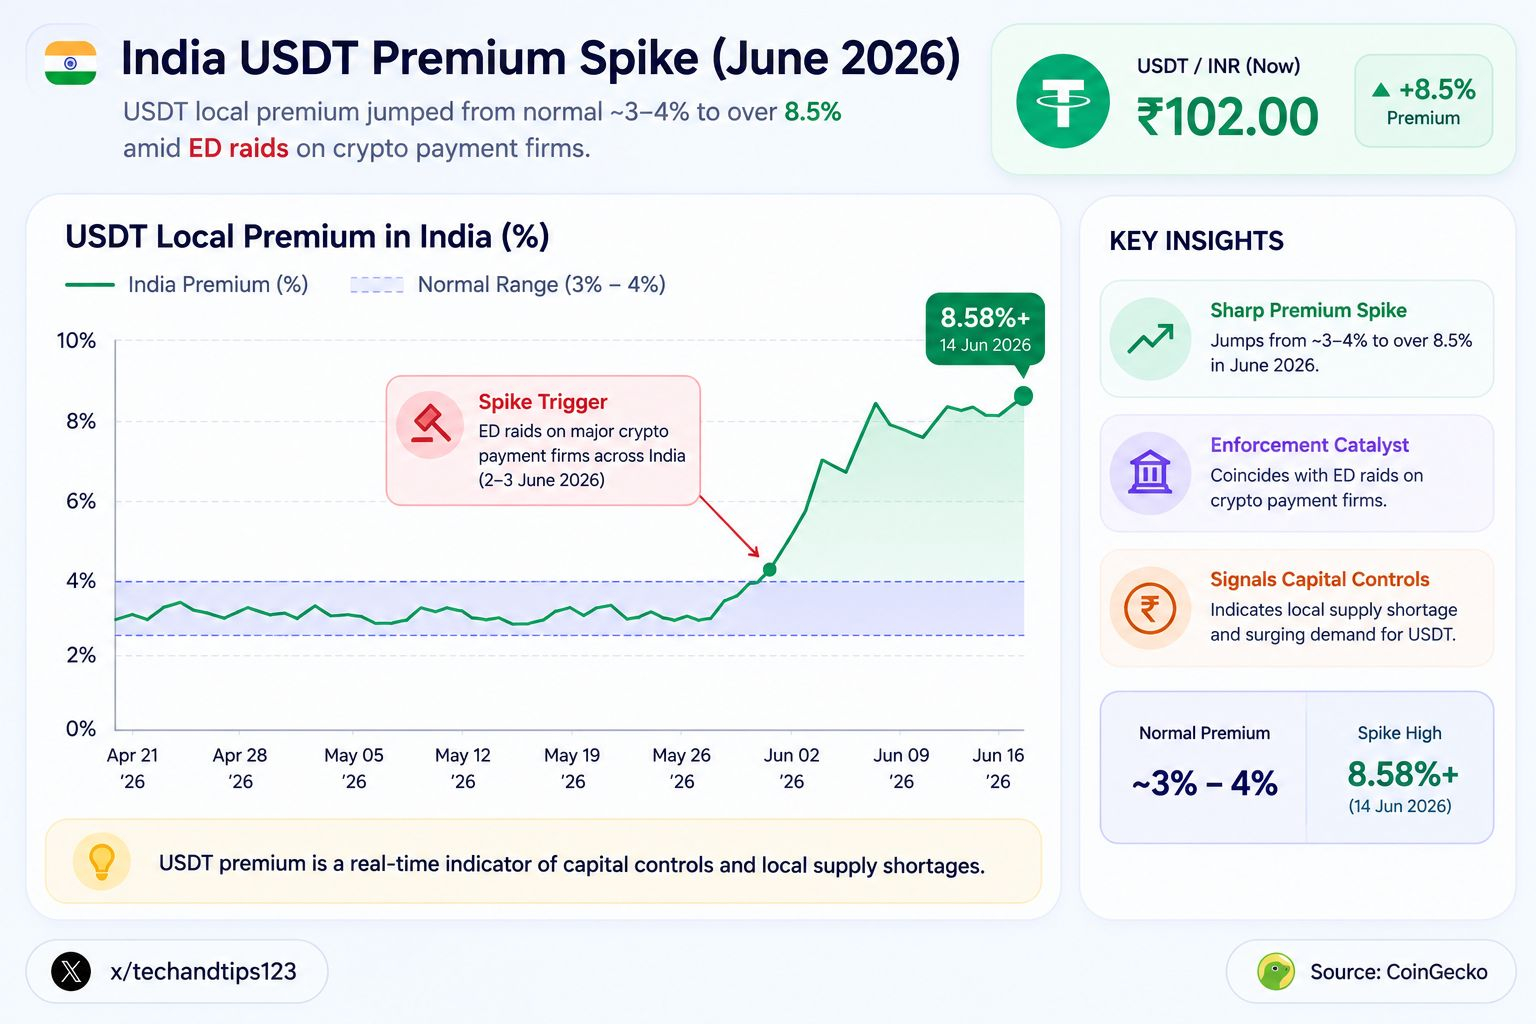
Cette prime sert d’indicateur en temps réel des contrôles de capitaux souverains. Elle montre ce qui se passe lorsqu’un État défend de manière agressive ses frontières contre les transferts de valeur sans permission. L’État indien n’a pas de loi dédiée aux stablecoins. Il utilise des codes fiscaux et des textes relatifs au blanchiment d’argent pour imposer la conformité à la place.
IV. La preuve on-chain : cartographier les fonds gelés
La transparence d’une blockchain publique agit comme une table d’autopsie numérique. Chaque transaction laisse une trace indélébile. Les enquêteurs reconstituent le flux exact du capital illicite. Ils identifient les nœuds participants. Ils isolent les fonds contaminés. Le gel d’avril 2026 fournit une étude de cas parfaite pour la forensique on-chain.
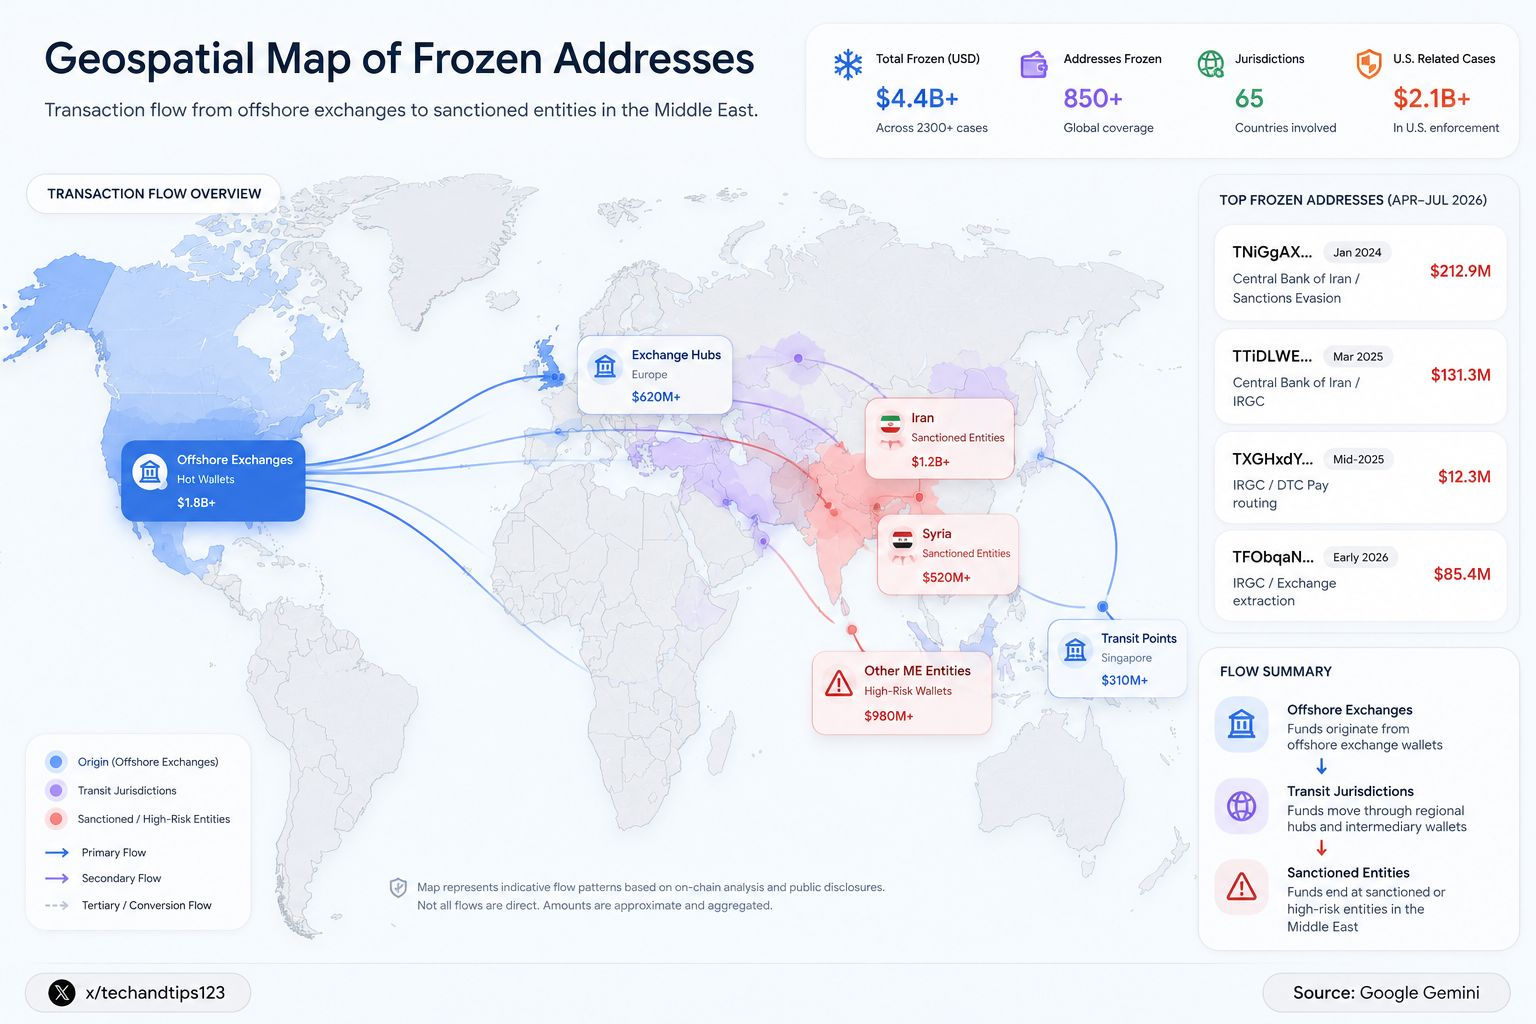
Tether a exécuté le gel initial sur deux adresses majeures du réseau Tron. La première adresse détenait la somme stupéfiante de 212,9 millions de dollars. La blockchain identifie ce portefeuille comme TNiq9AXBp9EjUqhDhrwrfvAA8U3GUQZH81. La deuxième adresse détenait 131,3 millions de dollars. La blockchain identifie ce portefeuille comme TTiDLWE6fZK8okMJv6ijg42yrH6W2pjSr9. Les chercheurs de Chainalysis ont identifié ces portefeuilles comme une infrastructure critique pour la Banque centrale d’Iran.
La République islamique évolue sous de lourdes sanctions économiques mondiales. Le régime iranien a désespérément besoin d’accéder à des actifs libellés en dollars. Il utilise des réseaux complexes d’intermédiaires pour acquérir des stablecoins. Le régime utilise ces dollars numériques pour financer des achats militaires et contourner les restrictions bancaires traditionnelles. Les deux portefeuilles ciblés ont fonctionné comme des pôles de liquidité à grande vélocité. Ils ont agrégé des fonds provenant de prestataires régionaux de paiement et d’échanges offshore.
L’action d’avril n’était que le coup d’ouverture. Les autorités des États-Unis ont intensifié leur campagne de pression financière tout au long de l’été. Cette campagne opère sous la désignation interne Operation Economic Fury. Le 14 juillet 2026, Tether a exécuté un autre gel massif. Cette action ciblait quatre portefeuilles Tron supplémentaires. Le solde cumulé de ces nouvelles cibles atteignait 131 millions de dollars.
Des analystes on-chain ont rapidement cartographié les nouvelles adresses. Un portefeuille contenait 12,3 millions de dollars. Cette adresse commence par TXGHxdYbGy574z5hBu4LNzq9NzjZQ9bhUf. Un autre portefeuille détenait près de 85,5 millions de dollars. Les données de traçage ont révélé des schémas clairs. Les fonds provenaient en grande partie de retraits effectués depuis DTC Pay et l’échange Bitso. Les portefeuilles ont montré des techniques classiques de « layering ». Les opérateurs ont réparti les fonds sur plusieurs adresses afin d’éviter la détection. Ils ont maintenu des soldes individuels relativement faibles avant des agrégations soudaines.
Le Trésor des États-Unis a confirmé directement la nature de ces adresses. Le secrétaire Scott Bessent a annoncé publiquement les sanctions. Il a déclaré que le Trésor perturberait de manière agressive l’abus du régime iranien lié aux actifs numériques. Les renseignements indiquaient de solides liens entre les portefeuilles et les Gardiens de la Révolution islamique (Islamic Revolutionary Guard Corps). L’IRGC utilise ces réseaux parallèles pour financer des opérations régionales.
L’effet de contagion d’un gel majeur nuit à l’écosystème au sens large. Des sociétés d’analyse de blockchain surveillent le flux d’actifs « souillés ». Un portefeuille qui reçoit des fonds provenant d’une adresse sanctionnée devient immédiatement suspect. Cela crée un phénomène connu sous le nom de risque de contagion. Des commerçants innocents ou des plateformes d’échange centralisées peuvent recevoir, sans le savoir, des stablecoins illicites. Des outils automatisés de conformité signalent ces dépôts entrants. L’institution qui reçoit les fonds doit mettre ces fonds en quarantaine afin d’éviter des pénalités réglementaires. Les entreprises doivent segmenter leurs avoirs en actifs numériques. Elles doivent séparer les portefeuilles de dépôt des portefeuilles de sweep et du stockage à froid.
L’ampleur de la destruction des actifs est immense. D’ici mai 2026, Tether avait immobilisé environ 475 millions de dollars liés spécifiquement à des opérations iraniennes. Les avoirs gelés font généralement face à un processus juridique standardisé. Le gouvernement des États-Unis dépose une action de confiscation civile. Un juge fédéral rend une ordonnance formelle de saisie. Tether reçoit l’ordonnance. L’entreprise détruit les jetons gelés à l’aide de la fonction burn. Elle réémet la valeur monétaire exacte vers un portefeuille contrôlé par le gouvernement. Les fonds sont confisqués de manière permanente. Les détenteurs initiaux perdent tout recours.
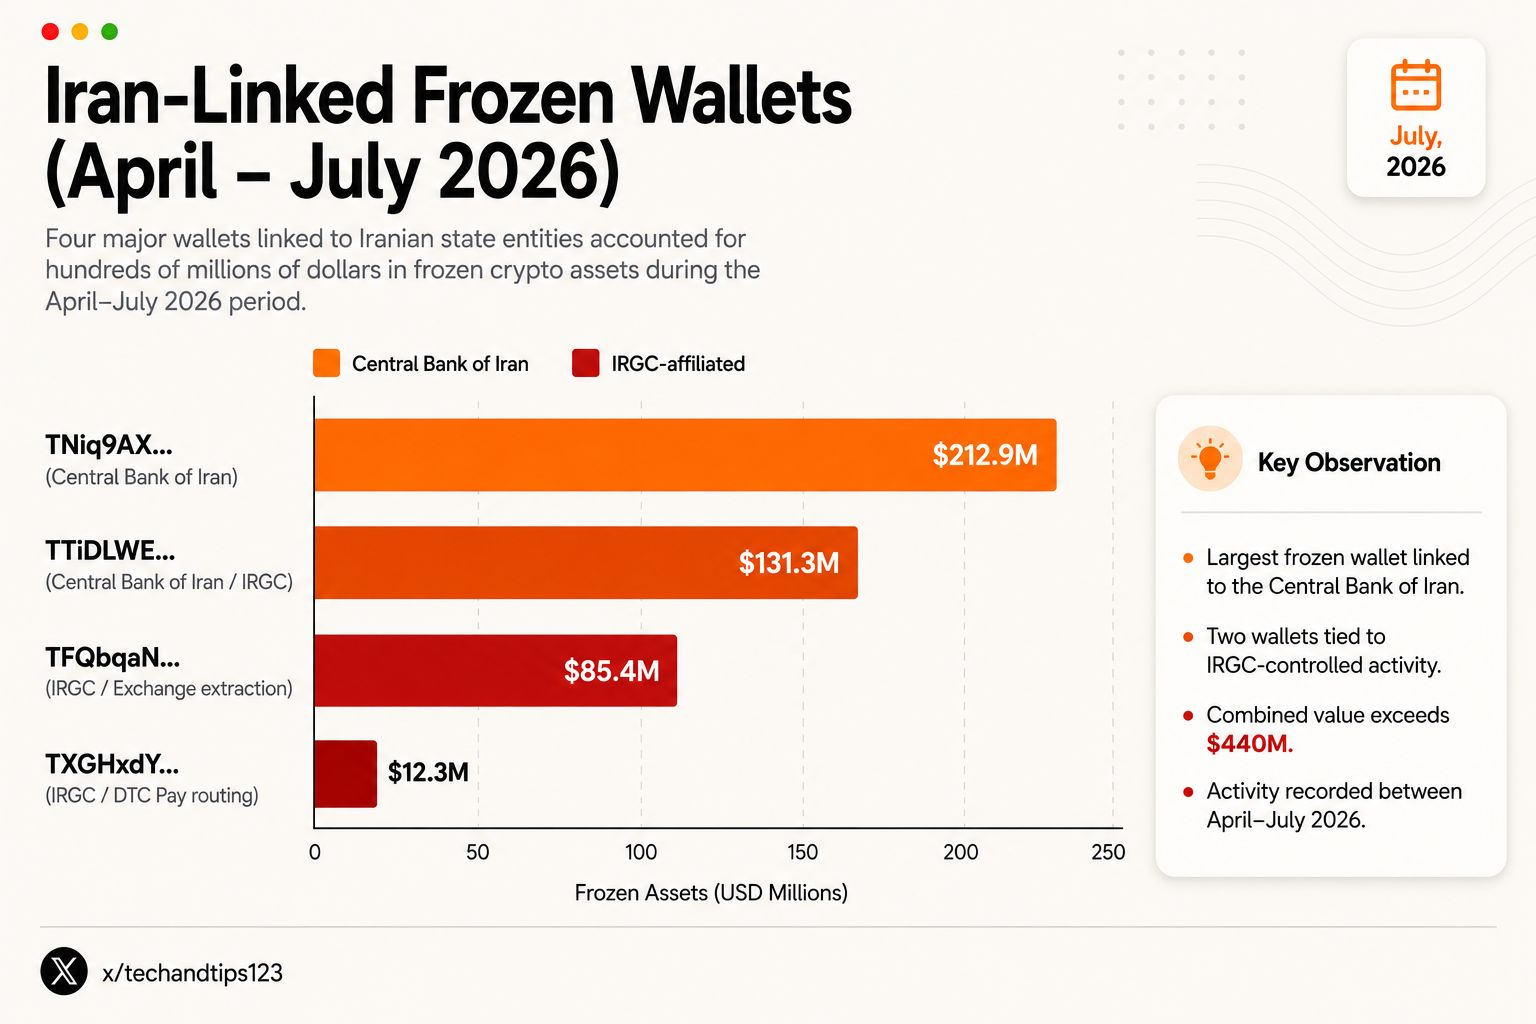
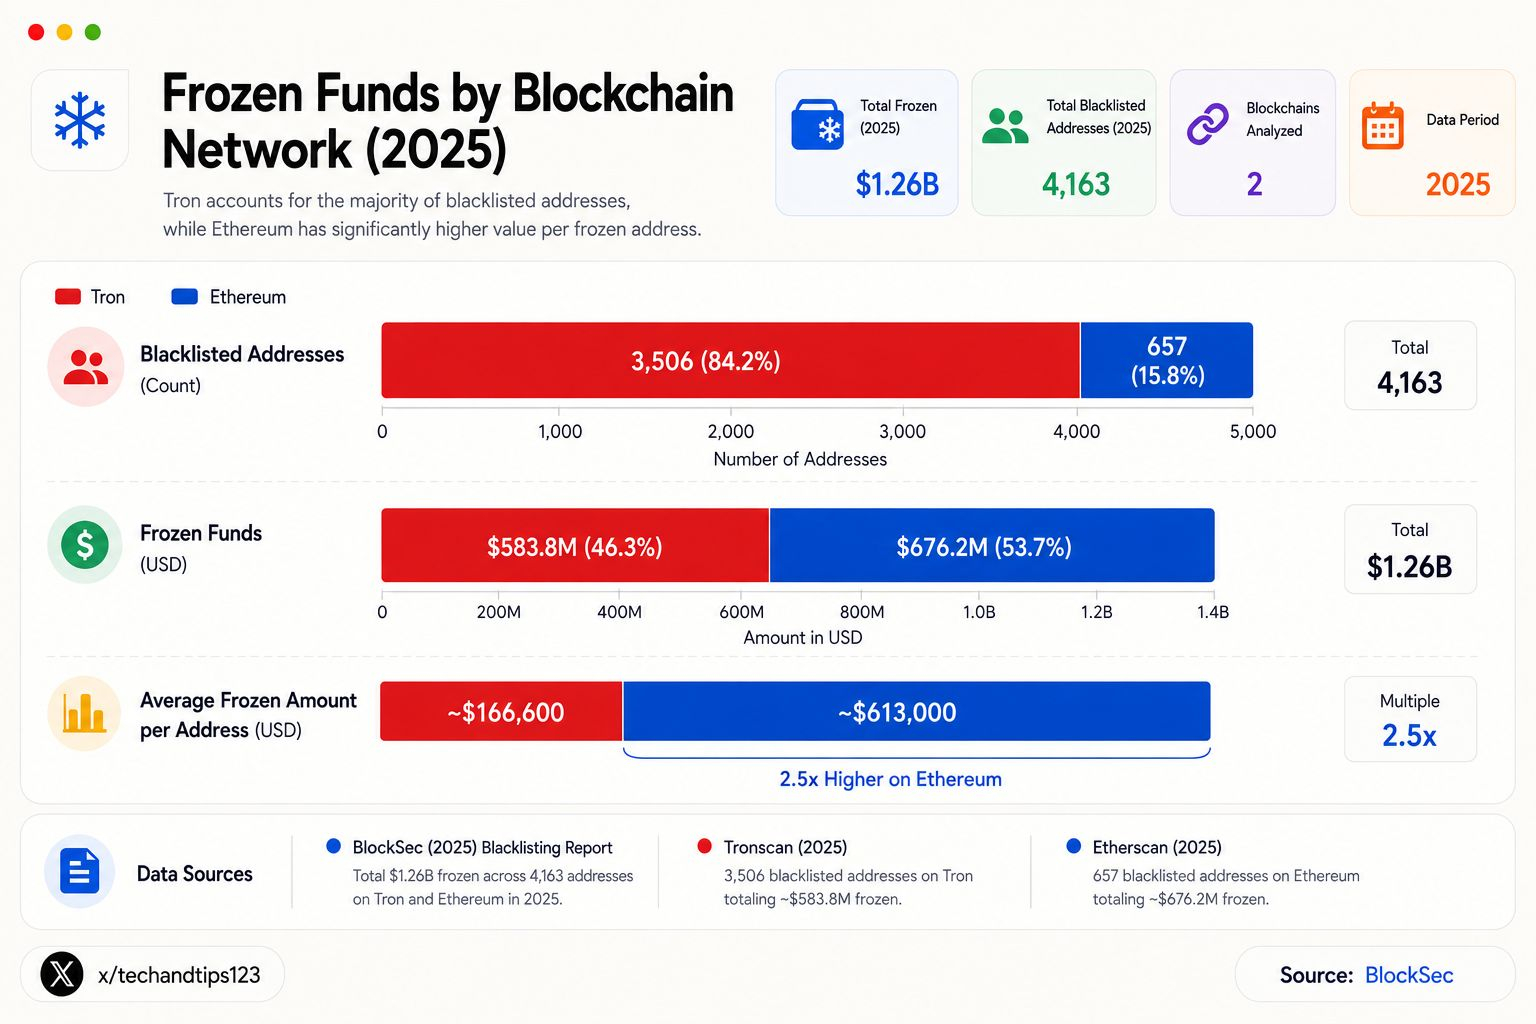
L’instantané des données reflète des actions ciblées entre avril et juillet 2026.
V. La fin du sans-permission : implications conceptuelles
L’intégration de la conformité programmable brise le mythe fondateur des cryptomonnaies. L’axiome initial de l’industrie énonçait une règle simple : tes clés valent tes pièces. Si un utilisateur détient la clé privée cryptographique d’un portefeuille numérique, aucune force extérieure ne peut toucher aux actifs à l’intérieur. Cela reste vrai pour les jetons de type commodity purs comme Bitcoin. C’est entièrement faux pour les stablecoins centralisés.
Conserver un stablecoin dans un portefeuille non dépositaire crée une illusion de souveraineté. L’utilisateur contrôle le logiciel local. Il autorise les signatures de transaction. Cependant, le propriétaire du contrat de jeton détient l’autorité ultime. L’émetteur contrôle la fonction de gel. Il peut révoquer l’accès instantanément. Les stablecoins « permissionnés » constituent une classe d’actifs entièrement nouvelle. Ce sont des jetons de passif administrés de manière centralisée, opérant sur des rails distribués. La blockchain ne fournit qu’une couche de règlement très efficace.
Cette réalité marque une défaite décisive pour la philosophie cypherpunk de départ. Des militants comme Eric Hughes défendaient fortement la confidentialité numérique. Ils estimaient que le cash électronique anonyme était essentiel pour une société ouverte. La trajectoire actuelle de la finance numérique va exactement dans la direction opposée. Les fonctions de gel transforment les registres publics en instruments de surveillance totale. Le cash physique était le dernier moyen d’échange vraiment anonyme. La monnaie numérique est traçable à l’infini. Elle est soumise à un contrôle algorithmique en temps réel.
Les effets de réseau de la censure dépassent les seuls émetteurs de stablecoins. Les validateurs sous-jacents de la blockchain subissent eux aussi une pression énorme pour se conformer aux sanctions mondiales. Cela crée une vulnérabilité structurelle grave pour les réseaux décentralisés. Les validateurs Ethereum traitent les transactions qui alimentent la finance décentralisée. De nombreux validateurs s’appuient sur des logiciels spécialisés pour maximiser leurs rendements de staking.
Ce logiciel inclut MEV-Boost. Le système sépare la construction des blocs de la proposition de blocs. Des bâtisseurs spécialisés créent des blocs de transactions très rentables. Ils transmettent ces blocs à travers des réseaux de relais vers les validateurs. Certains grands relais filtrent activement les transactions. Ils rejettent toute transaction impliquant une adresse sanctionnée par l’OFAC. Ils refusent de traiter les transactions liées à des mixers de confidentialité comme Tornado Cash.
Les statistiques révèlent une tendance inquiétante en matière de neutralité du réseau. Peu de temps après la transition du réseau Ethereum vers la Proof-of-Stake, le pourcentage de blocs conformes à l’OFAC a fortement augmenté. À un moment donné, près de quatre-vingts pour cent de tous les blocs du réseau respectaient strictement le filtrage des sanctions. Cette mesure est ensuite tombée à environ 27 % lorsque les validateurs sont passés à des relais neutres comme Ultra Sound Money et Agnostic.
La menace d’une censure au niveau du protocole persiste. Des analystes ont simulé un scénario où 99 % des validateurs Ethereum deviendraient conformes à l’OFAC. Une transaction censurée finirait quand même par être traitée. Il faudrait environ trois heures pour obtenir une finalité. Le réseau ne stopperait pas complètement la transaction. Il dégraderait simplement fortement le service. Un réseau qui retarde activement les utilisateurs marginalisés cesse d’être une utilité publique neutre.
VI. La réponse de l’industrie : adaptation ou capitulation ?
L’écosystème blockchain réagit à cette nouvelle ère de façons distinctement différentes. Certaines entités adoptent les exigences de conformité. Elles construisent de gigantesques entreprises en servant de bras d’application de la réglementation. Circle et Tether dominent cette catégorie. Elles prouvent aux gouvernements que les registres numériques sont des outils supérieurs pour suivre la richesse illicite. Les grandes plateformes d’échange centralisées adoptent des postures identiques. Des plateformes comme Binance et Coinbase intègrent de puissants outils de surveillance blockchain dans leur infrastructure. Elles bloquent activement les dépôts provenant d’adresses « souillées ». Elles mettent les fonds en quarantaine lors de la réception d’alertes automatisées.
Une faction plus petite de l’industrie se bat pour préserver la vision décentralisée d’origine. Elle rejette le concept du kill switch administratif. Ces développeurs construisent des stablecoins résistants à la censure. Ces actifs ne dépendent pas de la monnaie fiduciaire sur des comptes bancaires. Ils conservent leur valeur grâce à des incitations algorithmiques et à des collatéraux en cryptomonnaies.
Le stablecoin DAI ouvre cette catégorie. Le protocole MakerDAO émet DAI. Le système utilise une surcollatéralisation pour maintenir un ancrage au dollar. Aucun administrateur central ne peut geler un jeton DAI. Cependant, DAI dépend fortement du collatéral USDC via son module de stabilité des prix. Cela crée un vecteur de censure indirect.
LUSD propose un modèle plus strict. Le protocole Liquity émet LUSD. Les smart contracts sont entièrement immuables. Le protocole n’accepte que l’Ethereum comme collatéral. Il n’y a aucun risque de gouvernance. Il n’y a aucun risque de gel. FRAX fonctionne comme un stablecoin algorithmique hybride. Il offre une forte résistance à la censure.
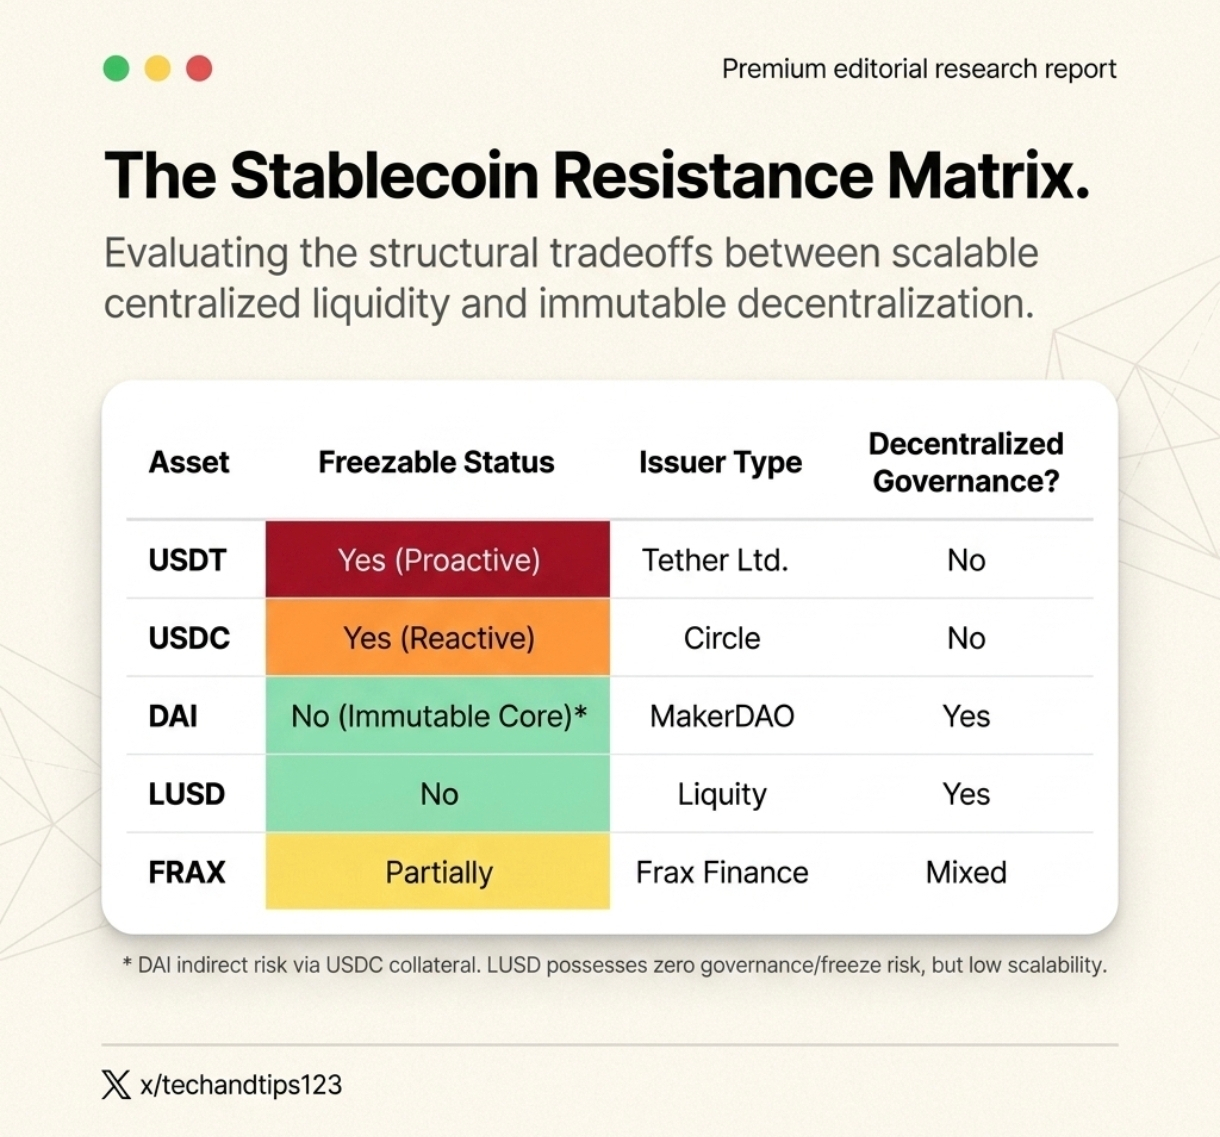
Les données reflètent des structures de protocole de consensus datant de 2026. Ces alternatives décentralisées souffrent de problèmes de scalabilité. Elles nécessitent d’énormes quantités de capital pour générer de petites quantités d’une offre stable. Elles ne peuvent pas répondre, à elles seules, à la demande mondiale de dollars numériques.
Les technologues abordent le problème sous un autre angle. Ils construisent des solutions de confidentialité sur toute la chaîne (full-chain). Des réseaux comme Aleo et Aztec utilisent des preuves à connaissance nulle (zero-knowledge proofs). Ces outils cryptographiques avancés permettent aux utilisateurs de prouver qu’une transaction est valide sans révéler les données sous-jacentes. Aleo intègre cette confidentialité directement dans son consensus de couche 1 via l’architecture Zexe. Aztec fonctionne comme une couche de confidentialité sans permission sur Ethereum. Le réseau masque l’expéditeur. Il masque le destinataire. Il chiffre le montant de la transaction. Cela rompt la chaîne de surveillance. Les régulateurs voient ces réseaux de confidentialité avec une extrême suspicion. Les transferts totalement anonymes permettent de blanchir de l’argent sans contrôle.
Un compromis apparaît sous la forme de jetons de conformité dynamiques. Les développeurs ont créé la norme de jetons ERC-7518. L’industrie appelle cela la norme DyCIST. Elle signifie Dynamic Compliant Interoperable Security Token. Ce code transforme en jetons des actifs du monde réel comme le crédit privé et l’immobilier. La norme utilise un système de partitionnement unique basé sur le cadre ERC-1155. Elle attribue des règles spécifiques à des groupes d’investisseurs spécifiques.
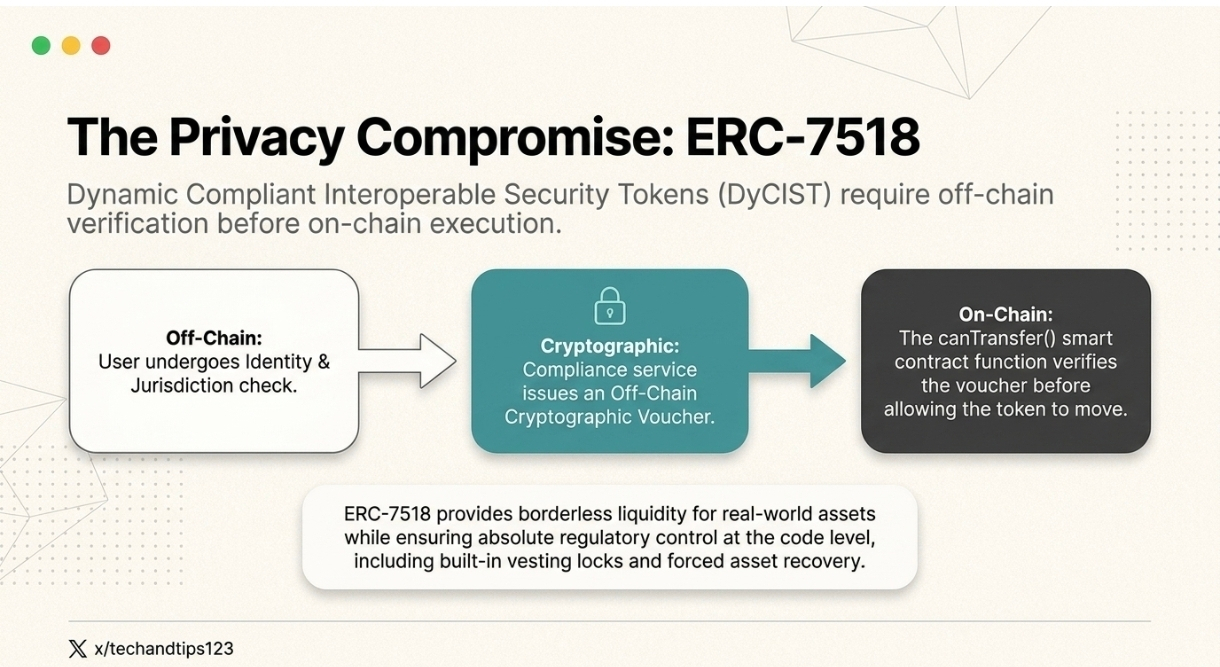
ERC-7518 repense entièrement la conformité on-chain. Le smart contract exige un voucher cryptographique hors chaîne avant que tout transfert puisse s’exécuter. Un service de conformité vérifie l’identité de l’utilisateur. Il vérifie sa juridiction réglementaire. Il émet un voucher numérique. La fonction canTransfer du smart contract valide ce voucher. Le jeton ne bouge que si la transaction est totalement légale.
La norme inclut aussi des outils administratifs puissants. Un émetteur peut geler des adresses spécifiques. Il peut verrouiller des jetons pendant des périodes d’acquisition. Il peut exécuter des transferts forcés pour récupérer des actifs perdus. Cette norme répond aux exigences de la finance institutionnelle. Elle fournit une liquidité sans frontières. Elle garantit un contrôle réglementaire absolu au niveau du code.
VII. L’avenir des registres publics : prédiction et questions ouvertes
L’extension des obligations de gel est inévitable. Le succès de la loi GENIUS fournit une feuille de route aux régulateurs mondiaux. La législation à venir ciblera probablement les couches d’infrastructure blockchain. Les autorités pourraient exiger que des sidechains et des réseaux de mise à l’échelle de couche 2 intègrent des fonctions natives de gel. L’idée du jeton encodé juridiquement deviendra la norme pour tous les actifs institutionnels.
Des normes comme ERC-7518 prouvent que la conformité programmable est très efficace. Cette trajectoire pointe vers une bifurcation sévère de l’écosystème des actifs numériques. L’univers des blockchains se séparera en deux domaines distincts.
Un ensemble de registres servira exclusivement à l’activité économique réglementée. Ces chaînes intégreront une vérification native de l’identité. Elles prendront en charge des transactions réversibles. Elles capteront la majeure partie de la liquidité mondiale. Les grandes banques et les entreprises opéreront exclusivement dans cet environnement.
Le deuxième domaine sera constitué de réseaux de transfert de valeur vraiment sans permission. Ces chaînes préserveront l’éthique cypherpunk originale. Elles refuseront l’administration centrale. Elles offriront une finalité absolue et une forte confidentialité. Ces réseaux feront face à une hostilité réglementaire implacable. Les institutions financières traditionnelles refuseront d’y interagir. Elles risquent une fragmentation importante de la liquidité et peuvent subir des pressions de « dé-banking ». Toutefois, il est peu probable qu’ils disparaissent entièrement. Ils serviront probablement des cas d’usage de niche : transferts pair-à-pair de forte valeur, juridictions politiquement sensibles et partisans idéologiques de la décentralisation. Les chaînes régulées capteront la grande majorité des activités commerciales grand public et de la liquidité institutionnelle.
L’élément humain du contrôle centralisé reste une vulnérabilité critique. Des erreurs surviennent constamment dans la banque traditionnelle. Des comptes sont gelés par erreur. Des entreprises légitimes subissent des chocs opérationnels dévastateurs. L’asymétrie du contrôle des stablecoins amplifie ce risque. Une simple alerte automatisée peut déclencher un gel de plusieurs millions de dollars. Un algorithme marque un portefeuille. Le smart contract exécute la commande de liste noire. Les fonds sont piégés instantanément, même s’ils appartiennent à des capitaux innocents. Inverser cette action demande un effort immense.
L’utilisateur ne peut pas faire appel au smart contract. Il doit naviguer dans une bureaucratie complexe. Il doit contacter l’émetteur. Il lui faut souvent une intervention formelle du tribunal pour lever un gel erroné. La technologie agit instantanément. Le recours juridique prend des mois.
Le gel de Tether en avril 2026 marque un jalon historique. Il a démantelé l’illusion de la finance décentralisée. Il a prouvé, de manière définitive, que les blockchains publiques ne sont pas hors de portée de l’État. Ce sont les outils les plus efficaces jamais construits pour faire respecter les réglementations financières.
Le registre numérique se souvient de tout. L’émetteur détient la clé maîtresse. La question n’est plus de savoir s’il existe une censure sur les blockchains publiques. La question porte exclusivement sur qui détient les clés.