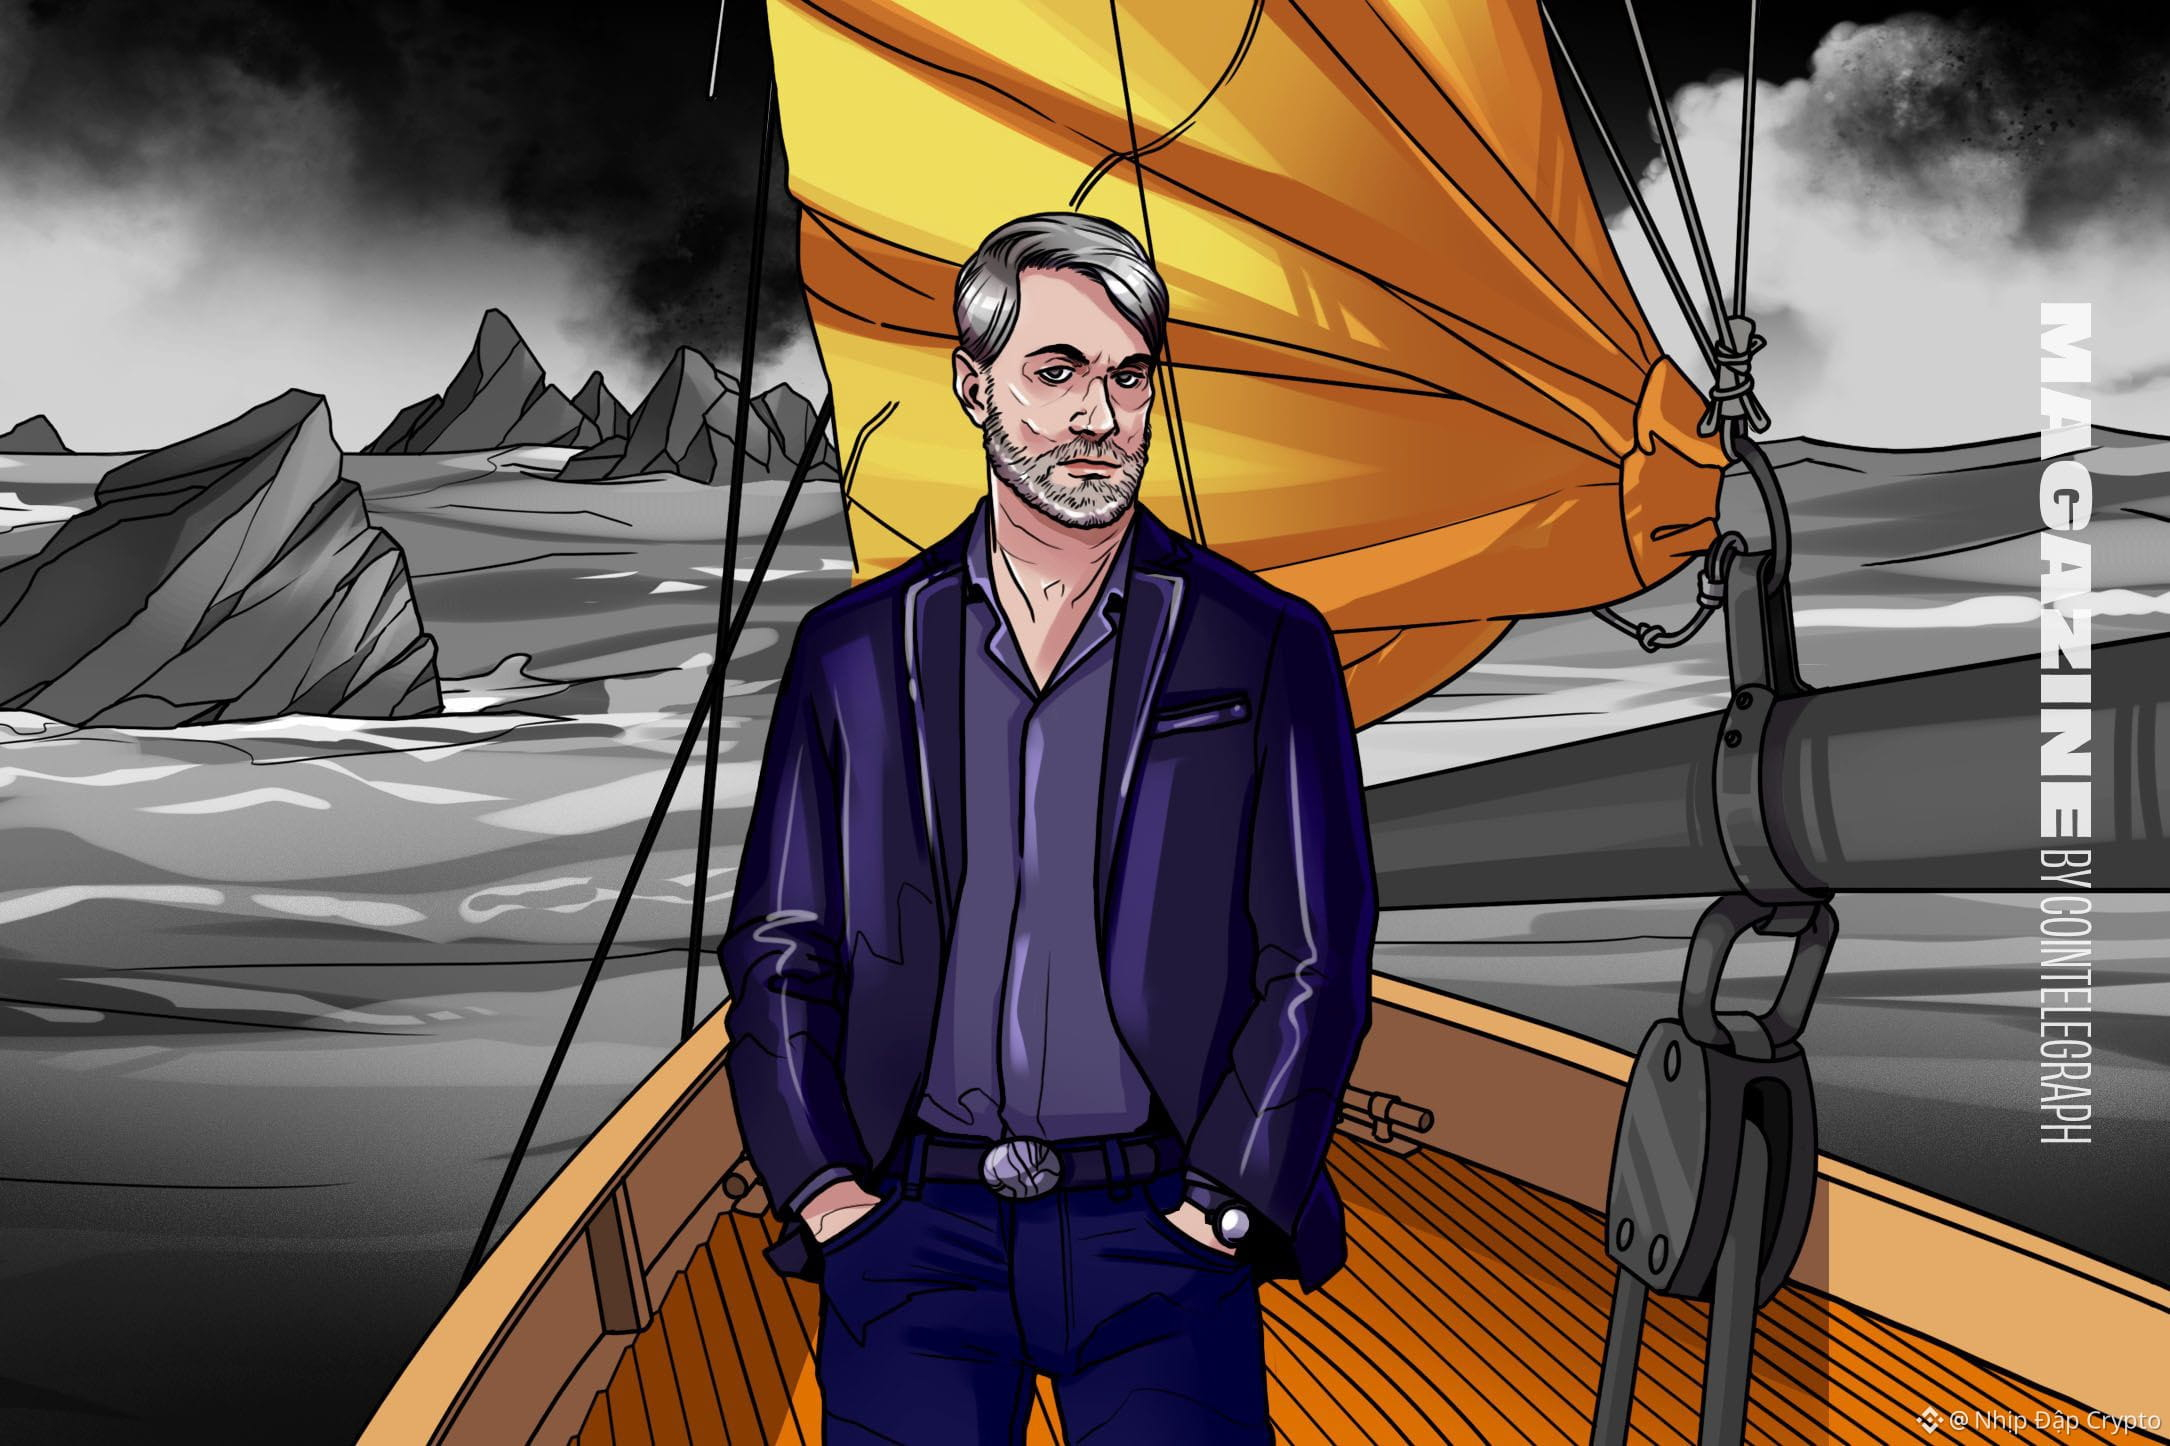
MicroStrategy a perdu 90 % de la valeur de ses actions après l’effondrement de la bulle dot-com, en raison de fraudes comptables et de promesses irréalistes. Désormais, Michael Saylor parie à nouveau toute l’entreprise sur plus de 200 000 BTC, en s’endettant pour en racheter davantage. L’histoire se répète ?
Regardons les similitudes : un levier financier excessif — à l’époque, c’était une fabrication de revenus, aujourd’hui ce sont des obligations convertibles et des prêts sur marge pour acheter du Bitcoin. Si le BTC baisse fortement, la pression de liquidation pourrait forcer MicroStrategy à vendre en urgence, comme lors de la crise dot-com où ils ont dû restructurer leur dette. Dans les deux cas, tout dépend d’« une seule histoire » : le logiciel à l’époque, et le Bitcoin aujourd’hui.
Mais il y a une différence majeure : le Bitcoin est un actif liquide à l’échelle mondiale, pas un revenu fictif. Saylor a aussi déjà déclaré « ne jamais vendre », et les flux de trésorerie provenant du segment logiciel continuent d’en soutenir une partie. Toutefois, la psychologie spéculative autour de MSTR, perçu comme un ETF sur le Bitcoin, peut provoquer des chocs identiques au passé.
Je ne dis pas que Saylor a tort, mais chaque trader devrait se demander : si le BTC baisse de 50 %, MicroStrategy tient-elle ? Et surtout, êtes-vous prêt à ce scénario ? L’effet de levier est une arme à double tranchant, que ce soit pour une grande organisation ou pour un petit compte.
DYOR et la gestion du risque doivent toujours être la priorité n° 1.
#BTC #MicroStrategy #Đầutư #Phântích
Regardons les similitudes : un levier financier excessif — à l’époque, c’était une fabrication de revenus, aujourd’hui ce sont des obligations convertibles et des prêts sur marge pour acheter du Bitcoin. Si le BTC baisse fortement, la pression de liquidation pourrait forcer MicroStrategy à vendre en urgence, comme lors de la crise dot-com où ils ont dû restructurer leur dette. Dans les deux cas, tout dépend d’« une seule histoire » : le logiciel à l’époque, et le Bitcoin aujourd’hui.
Mais il y a une différence majeure : le Bitcoin est un actif liquide à l’échelle mondiale, pas un revenu fictif. Saylor a aussi déjà déclaré « ne jamais vendre », et les flux de trésorerie provenant du segment logiciel continuent d’en soutenir une partie. Toutefois, la psychologie spéculative autour de MSTR, perçu comme un ETF sur le Bitcoin, peut provoquer des chocs identiques au passé.
Je ne dis pas que Saylor a tort, mais chaque trader devrait se demander : si le BTC baisse de 50 %, MicroStrategy tient-elle ? Et surtout, êtes-vous prêt à ce scénario ? L’effet de levier est une arme à double tranchant, que ce soit pour une grande organisation ou pour un petit compte.
DYOR et la gestion du risque doivent toujours être la priorité n° 1.
#BTC #MicroStrategy #Đầutư #Phântích