

Les Robinhood Stock Tokens peuvent facilement être transformés en un récit fluide : un courtier grand public transfère des actions américaines on-chain, et les utilisateurs ordinaires pourront ensuite trader des tokens d’actions dans un wallet. Cette entrée a un pouvoir de diffusion, mais si l’on écrit l’analyse uniquement dans cette direction, on s’arrêtera trop tôt aux seuls « les actions sont mises en chaîne ».
Ce qu’il vaut davantage la peine de comparer, c’est que, dans le même type de narration, il n’y a pas qu’une seule voie : celle de Robinhood. xStocks / Backed suivent aussi une approche consistant à transformer des actions américaines et des ETF en tokens on-chain, distribués via des plateformes d’échange, des wallets et des scénarios DeFi. Robinhood et xStocks rendent l’exposition au prix des actions plus semblable à un actif on-chain, mais ils ne devraient pas être amalgamés en une seule conclusion : « ressemble à une action » ne signifie pas que les détenteurs de token obtiennent les droits d’actionnaires complets ; le fait de pouvoir circuler via davantage d’entrées ne veut pas dire que les limites de risque disparaissent automatiquement.
La structure divulguée par Robinhood est très claire. Les Stock Tokens sont émis par Robinhood Assets (Jersey) Limited ; ils sont décrits comme des titres de créance tokenisés, offrant une exposition économique aux actions ou aux ETF sous-jacents, sans conférer aux investisseurs des droits légaux ou des droits bénéficiaires à l’égard de l’émetteur des titres sous-jacents. La page souligne également : une couverture 1:1, la détention des actions sous-jacentes par un dépositaire, la possibilité de les découvrir et de les échanger via Robinhood Wallet, un DEX ou un CEX, et elle liste les restrictions territoriales applicables. Autrement dit, l’accent de Robinhood n’est pas « l’utilisateur détient directement des actions on-chain », mais plutôt le regroupement, dans un produit tokenisé organisé par un ensemble Robinhood/RHJ, d’une exposition économique liée aux actions.
xStocks / Backed offrent une comparaison utile en miroir. Le site officiel de xStocks le décrit comme des représentations tokenisées d’actions et d’ETF américains en 1:1 backed, en mettant l’accent sur la disponibilité 24/7, la compatibilité inter-chaînes et l’utilisation possible sur des plateformes d’échange, des wallets et des protocoles DeFi. La divulgation des risques de Kraken concernant xStocks resserre davantage la frontière : xStocks est émis par Backed Assets (JE) Limited ; les détenteurs n’ont pas la propriété des actions sous-jacentes, ni les droits de vote, ni les droits à la distribution, ni des droits d’action en justice à l’égard des actions sous-jacentes. La différence n’est donc pas qu’un côté serait une « vraie action » et l’autre une « fausse action », mais que les parcours produit diffèrent : Robinhood ressemble davantage à partir des entrées courtier et wallet, tandis que xStocks / Backed ressemble davantage à partir de tokens transférables et d’un réseau de distribution à plusieurs entrées.
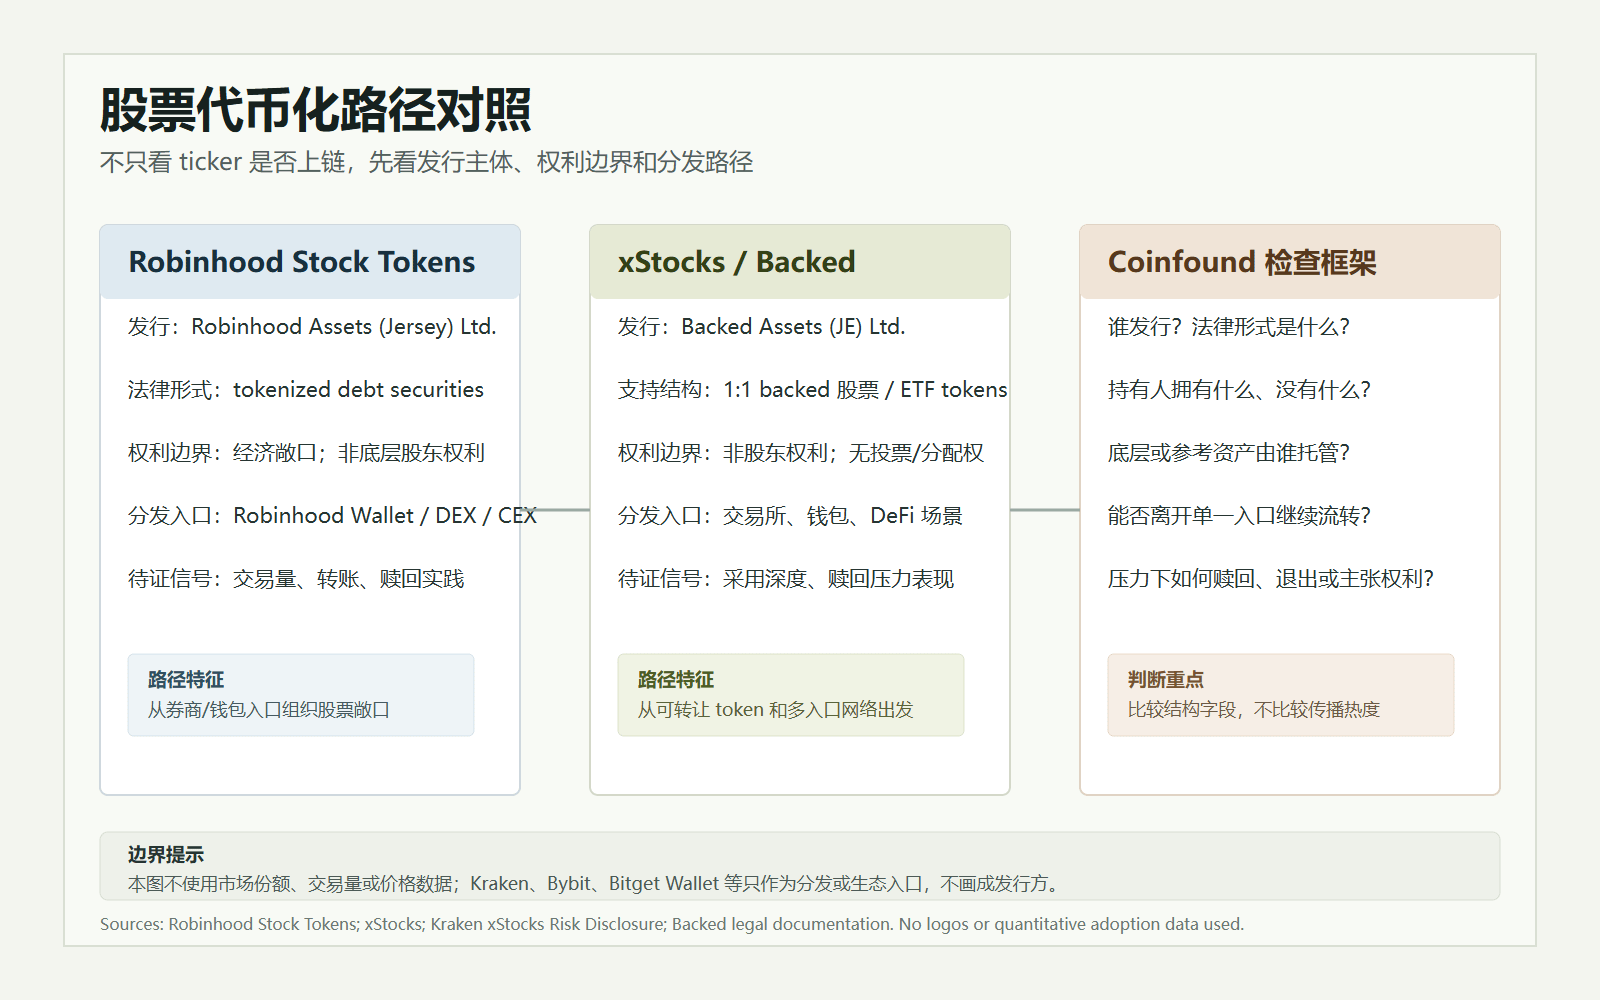
En les mettant ensemble, il y a aussi un autre bénéfice : cela évite que la recherche soit guidée par l’interface d’un seul produit. Si l’on ne regarde que Robinhood, l’article a vite fait de devenir « le grand courtier entre en jeu » ; si l’on ne regarde que xStocks, l’article a aussi tendance à se transformer en « diffusion sur un réseau ouvert ». Le premier sous-estime les changements de parcours de distribution, le second sur-estime la valeur probante de la simple liste de l’écosystème. La comparaison vraiment utile consiste à reconnaître que les deux diminuent la barrière pour faire entrer une exposition au prix des actions dans l’environnement on-chain, tout en demandant si les droits, la conservation et les mécanismes de sortie derrière ces entrées sont suffisamment clairs.
C’est aussi pourquoi des entrées comme Bitget Wallet doivent être placées avec prudence. Cela peut montrer que xStocks cherche à s’intégrer à un éventail plus large de wallets et de scénarios de self-custody, et peut aider les lecteurs à comprendre que « les tokens d’actions ne restent pas nécessairement uniquement dans l’interface des courtiers ». Mais, sauf si des documents juridiques ou des divulgations officielles indiquent clairement le contraire, on ne peut pas les présenter comme la preuve d’un endossement de l’émetteur, ni comme une adoption réelle déjà vérifiée. Pour la recherche sur les RWA, plus il y a d’entrées, plus il faut distinguer « accessible », « échangeable », « continuellement utilisé » et « droits complets ».
Cette mise en parallèle rend l’exemple Robinhood plus intéressant pour la recherche. Dans le passé, quand le marché a discuté de l’equity tokenisé, il s’est souvent d’abord demandé s’il y avait des tickers comme Apple, Tesla ou NVIDIA. Coinfound devrait plutôt commencer par une autre série de questions : qui émet le token ? quelle est la forme juridique ? que possèdent (et que ne possèdent pas) les détenteurs ? où se trouvent l’actif sous-jacent ou l’actif de référence ? qui assure la conservation ? qui est responsable du rachat ou de la gestion en situation de stress ? le token peut-il quitter une seule entrée ? la liste de distribution peut-elle se traduire en usages réels ?
Si l’on examine ces questions, Robinhood et xStocks représentent deux voies de tokenisation des actions qui méritent d’être suivies plus avant. L’avantage de Robinhood tient à sa marque, à ses points d’entrée utilisateurs et à sa capacité à emballer les produits ; sa limite est que les droits des détenteurs sont toujours définis par l’entité émettrice, les documents de divulgation et la structure de conservation hors-chaîne. L’avantage de xStocks réside dans un récit de distribution plus ouvert : des noms comme Kraken, Bybit ou Bitget Wallet peuvent illustrer l’idée d’entrées plus nombreuses. Sa limite, toutefois, est que ces entrées ne peuvent pas être décrites comme une adoption au sens « profondeur », et encore moins comme une validation de l’émetteur. En bref, ce n’est pas parce que le produit est présent à de nombreuses portes d’entrée que cela établit à lui seul l’assurance sur les contours de risque.
Ainsi, l’analyse de la tokenisation des actions ne devrait pas s’arrêter à « les actions sont-elles mises en chaîne ». La question plus précise est : qui émet ce token, sur quels actifs il est adossé, où il s’échange, peut-il être racheté, et quels droits les détenteurs ont dans des scénarios normaux et en situation de stress. Ce n’est qu’en regroupant ces champs dans un même tableau que le marché ne confondra pas des noms d’actions familiers avec des droits d’actionnaires complets.
Par la suite, ce qui vaut le plus la peine d’être observé n’est pas tant la longueur de la liste des tokens que des signaux opérationnels plus « durs » : des preuves d’échanges et de transferts réels, des pratiques de rachat, une divulgation continue concernant la conservation et les dispositifs de garantie, un retour de la régulation, et la présence (ou non) dans des scénarios DeFi ou de wallet d’usages stables et non spéculatifs. À ce stade, l’equity tokenisée peut alors passer de « exposition on-chain qui ressemble à une action » à « un produit financier on-chain dont les limites de droits sont plus claires ».
Référence
Robinhood Stock Tokens : https://robinhood.com/rhj/stocktokens/
Robinhood Chain : https://robinhood.com/us/en/chain/
xStocks : https://xstocks.com/
Kraken xStocks Risk Disclosure : https://www.kraken.com/legal/xstocks
Backed Assets Legal Documentation : https://assets.backed.fi/legal-documentation