
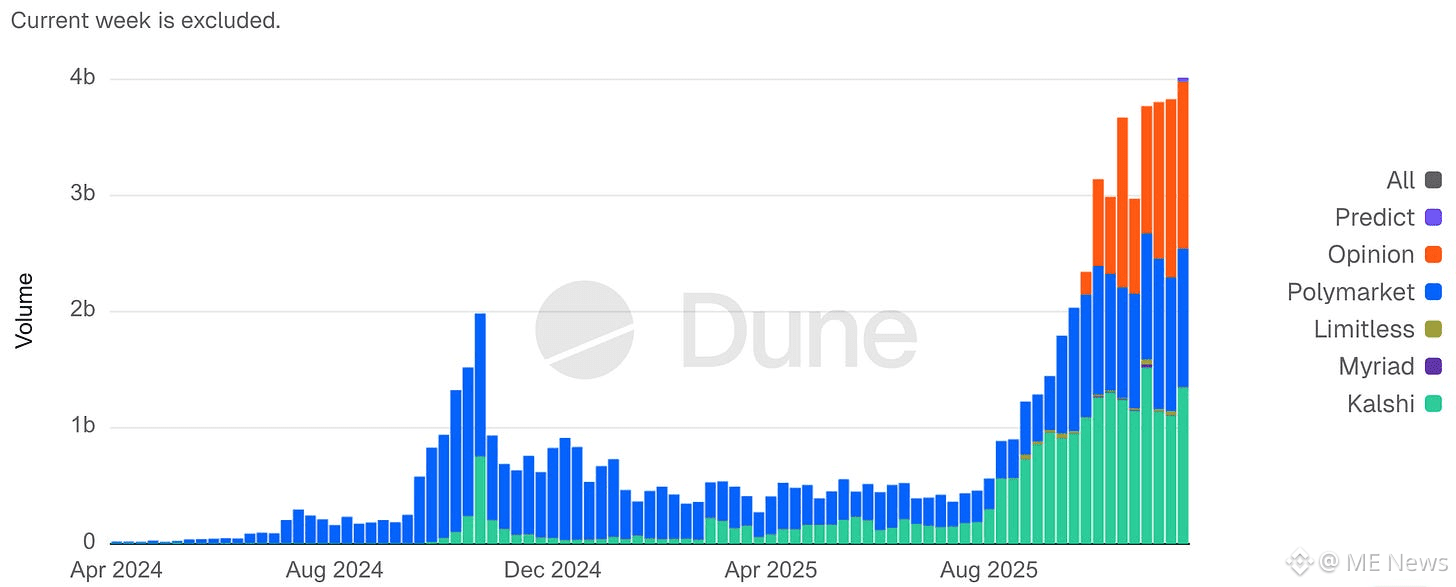


En 2025, les marchés prévisionnels accélèrent leur adoption mainstream : les courtiers, les plateformes sportives et les produits cryptographiques entrent en même temps sur le marché, et la demande a été validée. Le véritable tournant n'est plus l'innovation produit, mais la capacité à réaliser une mise à l'échelle dans un cadre de réglementation.
Auteur de l'article, source : MarsBit
Cet article, en se basant sur des comparaisons réglementaires mondiales, des distinctions entre les chemins en chaîne et de conformité, et la Coupe du Monde de 2026 en tant que « test de stress à l'échelle du système », souligne que les marchés prévisionnels entrent dans une phase d'élimination centrée sur la conformité, le règlement et la distribution. Les gagnants seront ceux qui pourront fonctionner de manière stable sous des charges de pointe et une réglementation stricte.
Voici le texte original :
Le marché des contrats d'événements aux États-Unis a fortement accéléré en 2025, en résonance avec un catalyseur de « génération » imminent.
La valorisation de Kalshi a doublé pour atteindre 11 milliards de dollars, tandis que Polymarket chercherait également à atteindre des niveaux de valorisation plus élevés ; en attendant, les plateformes destinées au grand public - y compris DraftKings, FanDuel et Robinhood - lancent toutes des produits prévisionnels conformes avant la Coupe du Monde de la FIFA de 2026 (qui se tiendra en Amérique du Nord). Robinhood prévoit que le marché des événements a généré environ 300 millions de dollars de revenus annuels, devenant sa ligne de métier à la croissance la plus rapide, montrant que le « trading basé sur des opinions » entre dans le mainstream financier à une échelle.
Cependant, cette croissance se heurte à la réalité réglementaire. Alors que les plateformes se préparent à un pic de participation induit par la Coupe du Monde, les marchés prévisionnels ne sont plus seulement une question de produit, mais deviennent de plus en plus une question de « conception réglementaire ». Dans la réalité, le centre de gravité de la construction d'équipe est en train de passer d'un simple souci de satisfaction des besoins des utilisateurs à la conception de la qualification juridique, des frontières des juridictions et des modalités de règlement. L'importance de la capacité de conformité et de la coopération en matière de distribution est progressivement mise au même niveau que celle de la liquidité ; le paysage concurrentiel est également de plus en plus façonné par « qui peut opérer à l'échelle dans le cadre autorisé », et non plus par « qui peut lancer le plus de marchés ».
Les forces réglementaires entrelacées
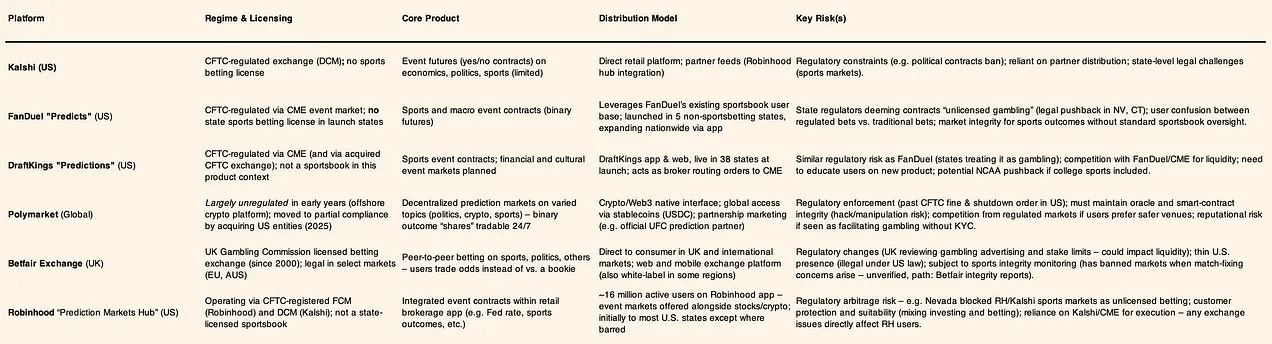
La Commodity Futures Trading Commission (CFTC) des États-Unis n'autorise qu'une petite catégorie de contrats d'événements liés aux indicateurs économiques, tout en considérant d'autres types comme des jeux inacceptables. En septembre 2023, la CFTC a bloqué les tentatives de Kalshi de lancer des contrats à terme politiques ; mais un défi judiciaire ultérieur a accordé une approbation limitée aux contrats liés aux élections présidentielles.
Au niveau des États, l'attitude réglementaire est plus ferme envers le marché « semblable à des sports ». En décembre 2025, l'organisme de réglementation des jeux du Connecticut a émis un ordre d'arrêt à Kalshi, Robinhood et Crypto.com, affirmant que les contrats d'événements sportifs qu'ils proposaient constituaient des jeux d'argent non autorisés ; le Nevada a également cherché des actions judiciaires pour arrêter des produits similaires, forçant les plateformes concernées à retirer leurs offres dans cet État.
En réponse, les géants établis comme FanDuel et DraftKings limitent les produits prévisionnels aux juridictions « où les paris sportifs ne sont pas encore légaux », soulignant que les stratégies de distribution sont désormais guidées par les frontières réglementaires plutôt que par les besoins des utilisateurs. Leur signification centrale est désormais très claire : ce qui détermine l'échelle n'est pas l'innovation produit, mais la tolérance réglementaire. La conception des contrats, les modalités de règlement, le langage marketing et les voies géographiques sont systématiquement ingénierisées pour passer les examens de qualification légale ; les plateformes capables d'opérer dans des cadres réglementaires acceptés obtiendront un avantage durable. Dans ce marché, la clarté réglementaire constitue elle-même une barrière à l'entrée, tandis que l'incertitude limite directement la croissance.
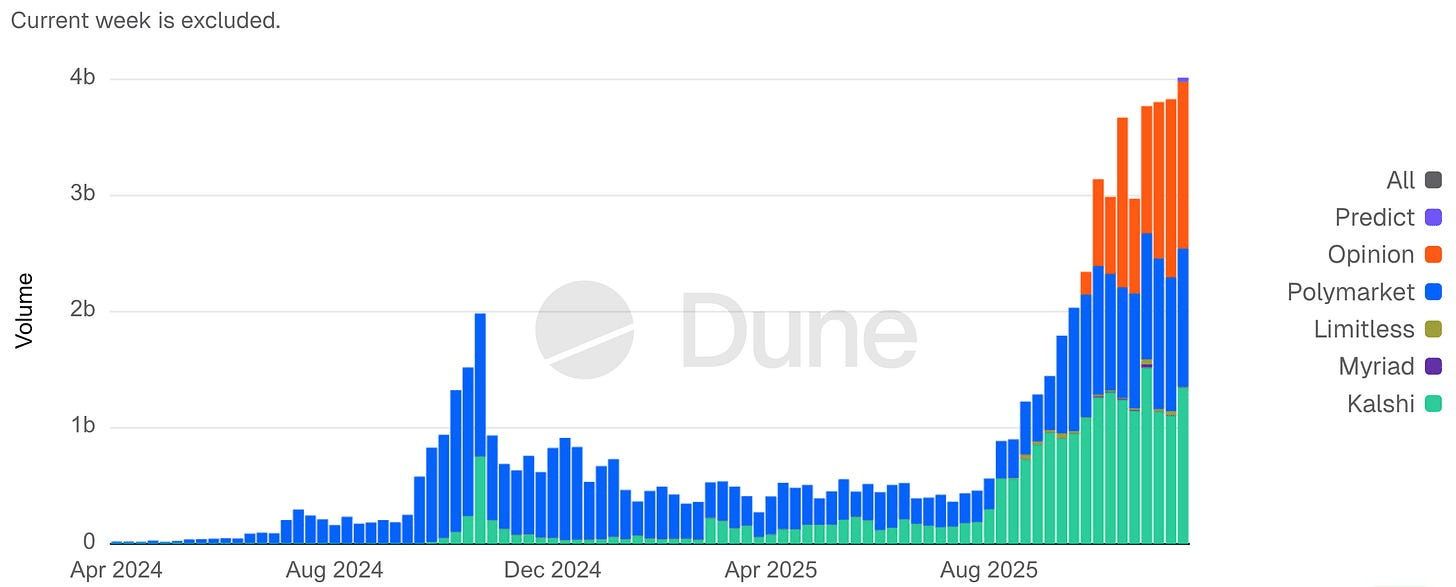
Volume nominal hebdomadaire du marché prévisionnel
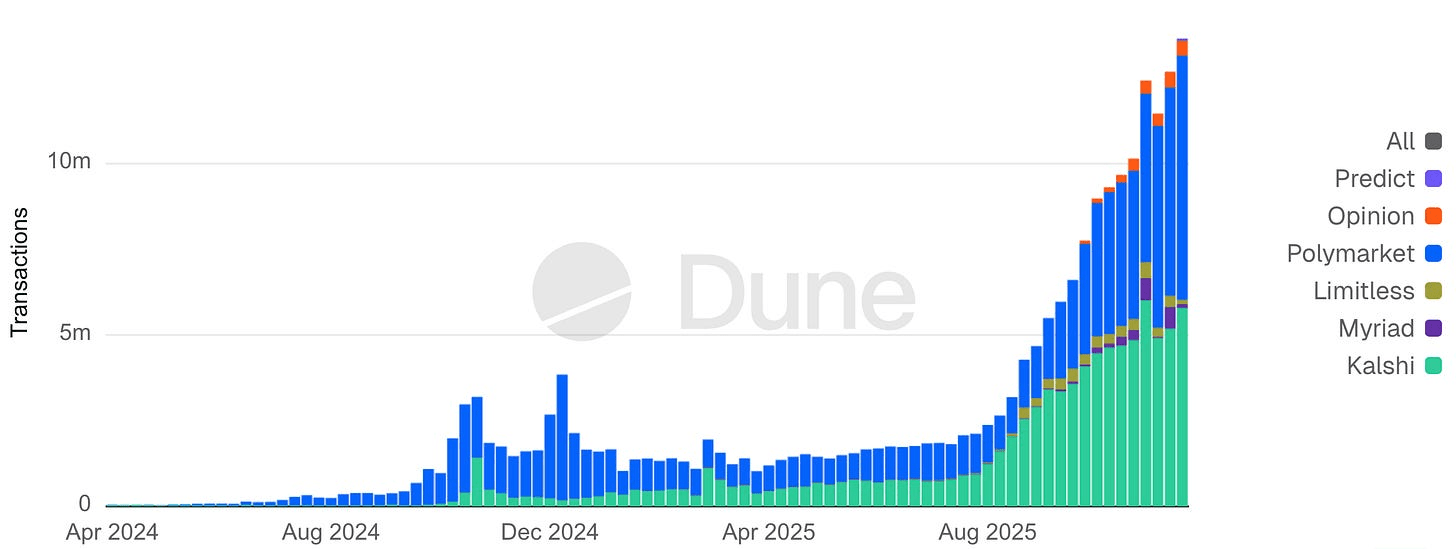
Transactions hebdomadaires sur le marché prévisionnel
Cas comparables à l'échelle mondiale
Dans les régions en dehors des États-Unis, les plateformes de paris matures et les systèmes de licences plus récents montrent que, sous la réglementation des jeux, les marchés événementiels peuvent réaliser de la liquidité, mais leur viabilité économique et leurs frontières de produits sont clairement contraintes. Le Betfair Exchange au Royaume-Uni a prouvé qu'il était possible de créer une profondeur de marché même dans le cadre des licences de jeux, bien que des règles strictes de protection des consommateurs aient limité la rentabilité. Les paris en Asie sont souvent monopolisés par l'État ou gérés par des plateformes offshore, reflétant une forte demande potentielle mais s'accompagnant de défis d'application et d'équité à long terme. L'Amérique latine s'achemine vers une régularisation : le Brésil a ouvert son marché des jeux réglementés en janvier 2025, cherchant à transformer une zone grise de longue date en une activité fiscalisée et réglementée.
La tendance générale à travers les régions est cohérente : la réglementation ferme les failles. Les loteries (Sweepstakes) basées sur un modèle de « jetons gratuits + mécanisme de récompense » et les casinos sociaux ont été restreints ou interdits dans plusieurs juridictions, augmentant considérablement le seuil de conformité pour tout produit flou dans le domaine des jeux. La direction mondiale est une réglementation plus stricte, plutôt que de tolérer les zones grises.
Plateformes en chaîne vs conformité
Les marchés prévisionnels décentralisés avaient échangé la rapidité et l'accès mondial contre un manque de conformité. Prenons l'exemple de la plateforme cryptographique Polymarket : en janvier 2022, elle a été condamnée par la Commodity Futures Trading Commission (CFTC) à une amende de 1,4 million de dollars pour des swaps d'événements non enregistrés, et a été contrainte d'appliquer un verrouillage géographique sur les utilisateurs américains. Par la suite, Polymarket a connu un changement : elle a renforcé son contrôle interne (en intégrant d'anciens conseillers de la CFTC) et a acquis une entité détentrice de licence en 2025, lui permettant de revenir aux États-Unis sous forme de test en novembre 2025. Son volume de transactions a ensuite explosé - il a été rapporté que les paris sur une seule question électorale en 2024 s'élevait à 3,6 milliards de dollars, atteignant un volume transactionnel mensuel de 2,6 milliards de dollars d'ici la fin de 2024 ; et en 2025, elle a introduit des investisseurs de premier plan avec une valorisation d'environ 12 milliards de dollars.
Les plateformes en chaîne s'appuient sur des oracles pour réaliser des mises en marché et des règlements rapides, mais font face à un compromis entre vitesse et équité : les litiges de gouvernance et d'oracle peuvent retarder les résultats, et l'anonymat soulève des préoccupations de manipulation ou d'insider trading. Les régulateurs restent également vigilants : même si le code est décentralisé, les organisateurs et les fournisseurs de liquidité pourraient toujours être des cibles d'application de la loi (comme le montre l'affaire Polymarket). Le défi de 2026 réside dans la capacité à combiner l'innovation sur des marchés mondiaux 24/7 et des règlements cryptographiques instantanés avec une conformité suffisante.
Comportements des utilisateurs et tendances de transaction
En 2025, les marchés prévisionnels connaissent une forte croissance simultanée dans les événements sportifs et non sportifs. Les estimations de l'industrie indiquent que le volume transactionnel nominal total a été multiplié par plus de dix par rapport à 2024, atteignant environ 13 milliards de dollars par mois d'ici la fin de 2025. Le marché sportif devient le principal « moteur de transaction », les événements fréquents générant des transactions continues à faible montant ; les marchés politiques et macroéconomiques agissent comme des « aimants à fonds », avec moins de transactions mais des montants uniques plus élevés.
Les différences structurelles sont clairement visibles : chez Kalshi, les contrats sportifs ont contribué à la majeure partie du volume transactionnel cumulatif, reflétant la participation répétée des utilisateurs de divertissement ; mais les non-règlements sont davantage concentrés dans les domaines politique et économique, ce qui signifie que les fonds par position sont plus lourds. Chez Polymarket, le marché politique domine également les non-règlements, bien que la fréquence des transactions soit plus faible. Conclusion : le sport maximise le taux de rotation, le non-sport concentre le risque.
Cela a conduit à deux types de participants :
Utilisateurs sportifs : plus comme des « traders de flux », avec de nombreuses petites transactions, motivées par le divertissement et l'habitude ;
Utilisateurs politiques/macros : plus comme des « allocateurs de capital », peu nombreux mais en gros, cherchant un avantage informationnel, une couverture ou un impact narratif.
Les plateformes sont donc confrontées à une double optimisation : elles doivent à la fois maintenir la participation des flux et fournir une crédibilité et une équité pour les marchés axés sur le capital.
Cela explique également la concentration des risques : les controverses de 2025 se produisent principalement en dehors des sports, y compris l'opposition des régulateurs sportifs universitaires américains aux contrats des athlètes étudiants. Les plateformes ont rapidement supprimé les contrats concernés, indiquant que le risque de gouvernance augmente avec la concentration des fonds et la sensibilité de l'information, plutôt qu'avec la simple augmentation du volume des transactions. La croissance à long terme dépendra de la capacité à faire fonctionner des marchés non sportifs à fort impact sans toucher aux lignes rouges réglementaires ou de réputation.
Coupe du Monde 2026 : Test de stress à l'échelle du système
La Coupe du Monde de la FIFA sera co-organisée par les États-Unis, le Canada et le Mexique, et doit être considérée comme un test de stress complet pour l'infrastructure de trading d'événements et de jeux conformes. Les analogies historiques montrent :
La Coupe du Monde de la FIFA de 1994 a principalement testé les installations et les lieux ; les Jeux Olympiques d'Atlanta de 1996 ont déplacé le chemin clé vers la communication, la distribution de l'information et la réponse d'urgence. À l'époque, 'Info 96' d'IBM a géré le chronométrage et les résultats, les opérateurs de télécommunications ont élargi les réseaux cellulaires, Motorola a déployé un système de talkie-walkie à grande échelle ; l'explosion du Centennial Olympic Park le 27 juillet de la même année a mis en évidence l'importance de passer de la capacité à l'intégrité et à la résilience sous pression.
Les points de pression de 2026 entreront clairement dans la couche de couplage numérique + financier : le tournoi s'étendra à 48 équipes, 104 matchs, 16 villes, concentrant l'attention et les flux de transaction au cours de plusieurs semaines. Le volume total des paris mondiaux pour la Coupe du Monde 2022 est largement estimé à plusieurs milliards de dollars, la fenêtre de pointe entraînant une liquidité et une charge de règlement extrêmes à court terme.
La voie de conformité en Amérique du Nord accueillera une plus grande proportion d'activités - 38 États américains, ainsi que le District de Columbia et Porto Rico, ont légalisé les paris sportifs à divers degrés, et davantage de fonds passeront par des systèmes KYC, de paiement et de surveillance plutôt que par des canaux offshore. La distribution par application se resserre davantage : le streaming, les contrats en temps réel, les dépôts et les retraits se font souvent au cours d'une seule session mobile.
Pour les contrats d'événements/marchés prévisionnels, les points de pression opérationnels observables comprennent : la concentration de liquidité et la volatilité pendant les fenêtres de match ; l'intégrité des règlements (retards de données, résolution des litiges) ; la conception des produits et juridiques à travers les fédérations/États ; la scalabilité des KYC/AML/jeux responsables/retraits sous une demande de pointe.
Le même ensemble de réglementations et de stack technologique sera à nouveau testé lors des Jeux Olympiques de Los Angeles de 2028, donc la Coupe du Monde de 2026 ressemble davantage à un événement de filtrage : il pourrait déclencher une intervention réglementaire, une intégration de plateformes ou un retrait du marché, distinguant l'infrastructure construite pour des pics temporaires de celle qui est durable et conforme à une mise à l'échelle.
Innovation en matière de paiements et de règlements
Les stablecoins passent d'actifs spéculatifs à des infrastructures opérationnelles. La plupart des marchés prévisionnels cryptographiques natifs utilisent des stablecoins en dollars pour les dépôts et les règlements, tandis que les plateformes réglementées testent également des canaux similaires. En décembre 2025, Visa a lancé un projet pilote aux États-Unis, permettant aux banques d'utiliser 7×24 l'USDC de Circle pour des règlements en chaîne, prenant en charge les expérimentations de stablecoins transfrontaliers depuis 2023. Dans les marchés orientés événements, les stablecoins (lorsque cela est autorisé) offrent des avantages de règlement instantané, une couverture mondiale et une correspondance avec des périodes de négociation continues.
Dans la pratique, les stablecoins sont plus comme des intermédiaires de règlement : les utilisateurs les considèrent comme des outils d'entrée et de sortie plus rapides ; les opérateurs bénéficient de taux d'échec plus bas, d'une meilleure gestion de la liquidité et de règlements quasi instantanés. Par conséquent, la politique sur les stablecoins a un impact de second ordre sur les marchés prévisionnels : restreindre les canaux de stablecoins augmentera les frictions, ralentira les retraits ; une réglementation claire facilitera l'intégration approfondie des plateformes de jeux et de courtage grand public.
Cependant, il existe également des résistances. Christine Lagarde a averti en 2025 des risques de stabilité monétaire des stablecoins privés, et a réaffirmé son soutien à l'euro numérique de la banque centrale ; la Banque centrale européenne a également souligné dans son évaluation de la stabilité financière de novembre 2025 que l'expansion des stablecoins pourrait saper les sources de financement des banques et interférer avec la transmission des politiques. En 2026, il est plus probable qu'une intégration progressive se produise : davantage de paris accepteront les dépôts de stablecoins, les institutions de paiement établiront des ponts entre les cartes et les cryptos, tout en renforçant les licences, les audits des réserves et la divulgation, plutôt que de soutenir pleinement les voies de paiement cryptographiques d'origine.
Contexte de liquidité macro
Évaluer la prospérité de 2025 nécessite de garder un esprit critique : un financement assoupli amplifie la spéculation. La Réserve fédérale a tourné la page à la fin de 2025 pour mettre fin à l'assouplissement quantitatif, ou pourrait légèrement améliorer la liquidité en 2026, ayant un impact plus sur le risque que sur l'adoption. Pour les marchés prévisionnels, la liquidité influence l'intensité de la participation : fonds abondants → volume des transactions amplifié ; resserrements → refroidissement de la spéculation marginale.
Cependant, la croissance de 2025 se déroule dans un environnement de taux d'intérêt élevés, ce qui indique que les marchés prévisionnels ne sont pas principalement alimentés par la liquidité. Un cadre plus raisonnable est de considérer la liquidité macroéconomique comme un accélérateur plutôt qu'un moteur. Les facteurs à long terme - la distribution grand public des courtiers/jeux, la simplification des produits et l'augmentation de l'acceptation culturelle - expliquent mieux l'adoption de base. Les conditions monétaires impactent l'amplitude, mais ne déterminent pas si cela se produit.
« Éléments manquants » : distribution d'applications super et barrière à l'entrée
Le suspense clé est : qui contrôle l'interface utilisateur de l'intégration des transactions/paris ?
Un consensus se forme : la distribution est clé, la véritable barrière à l'entrée réside dans la relation utilisateur de type super application.
Cela a conduit à une coopération intense : les bourses veulent des utilisateurs de détail (comme la coopération entre CME Group et FanDuel/DraftKings), et les plateformes de consommation veulent un contenu différencié (comme la coopération entre Robinhood et Kalshi, ou l'acquisition par DraftKings d'une petite bourse CFTC).
Le modèle est similaire à celui d'un courtage intégré : actions, options, crypto, contrats d'événements en parallèle, les utilisateurs n'ont pas besoin de quitter la plateforme.
Les marchés prévisionnels sont exceptionnellement sensibles à la liquidité et à la confiance : un marché peu profond échouera rapidement, tandis qu'une profondeur générera des intérêts composés. Les plateformes ayant des utilisateurs existants, un faible coût d'acquisition client, un KYC et des canaux de financement prêts sont naturellement supérieures à celles qui doivent construire la profondeur à partir de zéro. Par conséquent, cela ressemble davantage à un trading d'options qu'à un réseau social : la profondeur et la fiabilité l'emportent sur la nouveauté. C'est aussi la raison pour laquelle la lutte « fonction vs produit » est de plus en plus tranchée par la distribution plutôt que par la technologie.
Le succès précoce de Robinhood soutient ce jugement : en 2025, il a lancé le trading d'événements pour certains traders actifs, avec une croissance rapide ; ARK Invest estime que son revenu récurrent à la fin de l'année atteindra 300 millions de dollars. La comparaison de la barrière à l'entrée est claire : les marchés prévisionnels indépendants (innovation supplémentaire) peinent également à rivaliser avec les utilisateurs existants. Par exemple, FanDuel a plus de 12 millions d'utilisateurs, et en intégrant des contrats d'événements CME, a rapidement établi liquidité et confiance dans 5 États ; DraftKings a reproduit un chemin similaire dans 38 États. En revanche, Kalshi et Polymarket ont mis des années à construire une profondeur à partir de zéro et cherchent maintenant activement des partenariats de distribution (Robinhood, Underdog Fantasy, voire UFC).
Résultats possibles : peu de grandes plateformes d'agrégation obtiennent des effets de réseau et une approbation réglementaire ; les petites plateformes doivent soit se spécialiser (par exemple, faire uniquement des événements cryptographiques), soit être acquises. Parallèlement, la fusion des super applications fintech et médias se rapproche : PayPal, Cash App pourraient à l'avenir juxtaposer les marchés prévisionnels avec les paiements et les actions ; Apple, Amazon, ESPN ont exploré des collaborations en matière de paris sportifs entre 2023 et 2025, ce qui pourrait évoluer vers un trading d'événements plus large. Le véritable « élément manquant » pourrait être le moment où les géants technologiques intègrent complètement les marchés prévisionnels dans leurs super applications - fusionnant nouvelles, paris et investissements, formant une barrière à l'entrée inégalée.
Avant cela, la concurrence pour verrouiller les utilisateurs entre les échanges, les bookmakers et les courtiers se poursuivra. La question clé pour 2026 est : les marchés prévisionnels deviendront-ils une fonctionnalité d'applications financières de grande envergure, ou continueront-ils à exister en tant que vertical autonome ? Les premières preuves indiquent une intégration.
Cependant, les régulateurs pourraient également rester vigilants face à la super application permettant une transition fluide entre investissement et paris. Les gagnants finaux seront les plateformes capables de convaincre à la fois les utilisateurs et les régulateurs - leur barrière à l'entrée ne provient pas seulement de la technologie et de la liquidité, mais aussi de la conformité, de la confiance et de l'expérience.
Opinion Trade (Opinion Labs) : un challenger en chaîne centré sur le macro
Opinion Trade (lancé par Opinion Labs) se positionne comme une plateforme de trading prévisionnel en chaîne « priorisant le macro », dont la forme de marché ressemble davantage à un tableau de bord des taux d'intérêt et des matières premières, plutôt qu'à un produit de pari dominé par des événements de divertissement. La plateforme a été lancée sur la chaîne BNB le 24 octobre 2025, et au 17 novembre 2025, le volume transactionnel nominal cumulé a dépassé 3,1 milliards de dollars, avec un volume nominal quotidien moyen d'environ 132,5 millions de dollars pendant les premières phases.
Entre le 11 et le 17 novembre, le volume nominal hebdomadaire de la plateforme était d'environ 1,5 milliard de dollars, se classant parmi les principales plateformes de marchés prévisionnels ; au 17 novembre, la taille des contrats non réglés atteignait 60,9 millions de dollars, restant derrière Kalshi et Polymarket à l'époque.
Au niveau des infrastructures, Opinion Labs a annoncé en décembre 2025 un partenariat avec Brevis, introduisant un mécanisme de vérification basé sur des preuves à connaissance nulle dans le processus de règlement, visant à réduire le vide de confiance dans le processus de détermination des résultats du marché. L'entreprise a également révélé avoir complété un tour de financement de semences de 5 millions de dollars, dirigé par YZi Labs (anciennement Binance Labs), avec d'autres investisseurs participant, offrant non seulement un soutien financier, mais formant également un lien stratégique étroit avec l'écosystème BNB.
De plus, les plateformes appliquent des verrouillages géographiques clairs sur les États-Unis et d'autres juridictions restreintes, mettant également en évidence un compromis central auquel les marchés prévisionnels en chaîne seront confrontés en 2025-2026 : comment réaliser une agrégation rapide de liquidité mondiale dans le cadre des frontières réglementaires.
Les marchés prévisionnels de consommation comme canal de distribution de « ICO 2.0 »
Sport.Fun (anciennement Football.Fun) offre un cas concret sur la manière dont le marché prévisionnel de consommation évolue en infrastructure de distribution de jetons de nouvelle génération. Ce nouveau modèle « ICO 2.0 » est directement intégré dans des applications de consommation générant des revenus réels. Sport.Fun a été lancé sur Base en août 2025, initialement axé sur le trading d'événements similaires au fantasy football, puis s'est élargi aux marchés liés à la NFL.
À la fin de 2025, Sport.Fun a révélé que son volume de transactions cumulatif avait dépassé 90 millions de dollars, avec des revenus de la plateforme dépassant 10 millions de dollars, montrant qu'avant toute émission publique de jetons, le produit avait validé un match clair entre produit et marché.
L'entreprise a complété un tour de financement de semence de 2 millions de dollars, dirigé par 6th Man Ventures, avec Zee Prime Capital, Sfermion et Devmons participant. Cette structure d'investisseurs reflète l'intérêt croissant du marché pour les applications cryptographiques axées sur le consommateur - ces projets combinent des primitives financières et des formes d'engagement ludique, au lieu de simplement parier sur les infrastructures sous-jacentes. Plus important encore, ce tour de financement a été investi après que l'activité des utilisateurs et la capacité de monétisation aient été validées, renversant l'ordre traditionnel de « vendre d'abord des jetons, puis trouver des utilisateurs » dans le cycle ICO précoce.
L'émission publique de jetons de Sport.Fun confirme également ce changement.
$FUN sera lancé publiquement du 16 au 18 décembre 2025 via la plateforme Kraken Launch, en combinaison avec un chemin de distribution axé sur la contribution et l'expérience. Ce lancement a attiré plus de 4600 participants, avec un montant d'abonnement total dépassant 10 millions de dollars ; la taille moyenne de participation par portefeuille était d'environ 2200 dollars. La demande a dépassé de 330 % le plafond doux (soft cap) de 3 millions de dollars.
Un financement final de 4,5 millions de dollars, avec un prix du jeton de 0,06 dollar, correspondant à une valorisation entièrement diluée (FDV) de 60 millions de dollars ; après l'exercice du mécanisme d'extension, un total de 75 millions de jetons a été vendu.
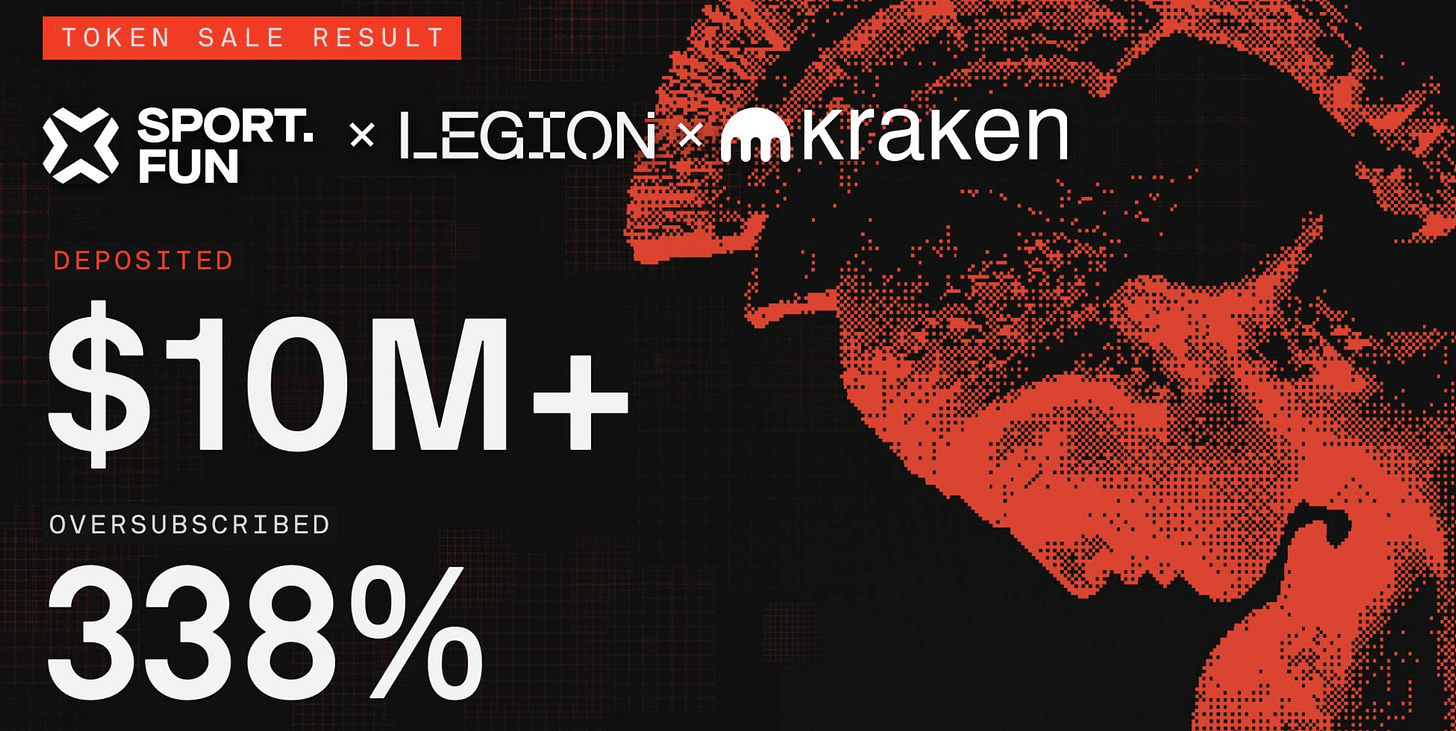
La conception du modèle économique des jetons vise à trouver un équilibre entre liquidité et stabilité après le lancement.
Selon le plan, 50 % des jetons seront déverrouillés lors de l'événement de génération de jetons (TGE) en janvier 2026, le reste sera libéré linéairement sur une période de 6 mois. Cette structure est clairement différente de la « déverrouillage immédiat complet » couramment observée dans les cycles ICO précoces, reflétant une prise de conscience et une correction des expériences passées où la volatilité a conduit à des effondrements de prix. Fonctionnellement, cette émission de jetons ressemble moins à un financement purement spéculatif, mais plutôt à une extension naturelle d'un marché de consommation existant - permettant aux utilisateurs déjà actifs sur la plateforme d'« investir » de manière inverse dans les produits qu'ils utilisent.
Conclusion
D'ici la fin de 2025, les marchés prévisionnels sont passés d'expériences marginalisées à une catégorie de marché crédible et grand public. Leur dynamique de croissance provient de la distribution par des canaux mainstream, de la simplification des produits et d'une demande utilisateur clairement visible. La contrainte principale actuelle n'est plus de savoir « si cela sera adopté », mais de concevoir comment le faire dans un cadre réglementaire : la qualification juridique, l'intégrité des règlements et la conformité inter-juridictionnelle détermineront qui peut réaliser une mise à l'échelle.
La Coupe du Monde de la FIFA ne doit pas être simplement comprise comme un récit de croissance, mais plutôt comme un test de stress à l'échelle du système sous une charge de pointe - une évaluation complète de la liquidité, de la capacité opérationnelle et de la résilience réglementaire. Les plateformes capables de passer le test sans déclencher de risques d'application de la loi ni subir de dommages à leur réputation définiront la prochaine phase de l'intégration du secteur ; ceux qui échouent accéléreront la tendance du secteur vers des normes plus élevées, une réglementation plus stricte et une concentration de gagnants moins nombreux mais plus importants.