

Aux États-Unis, l’action $NOK (Nokia) a confirmé qu’elle publiera le 23 juillet 2026 ses résultats du T2 et du premier semestre. Corporation | Nokia
Avant le rapport trimestriel, l’élément central actuel de Nokia
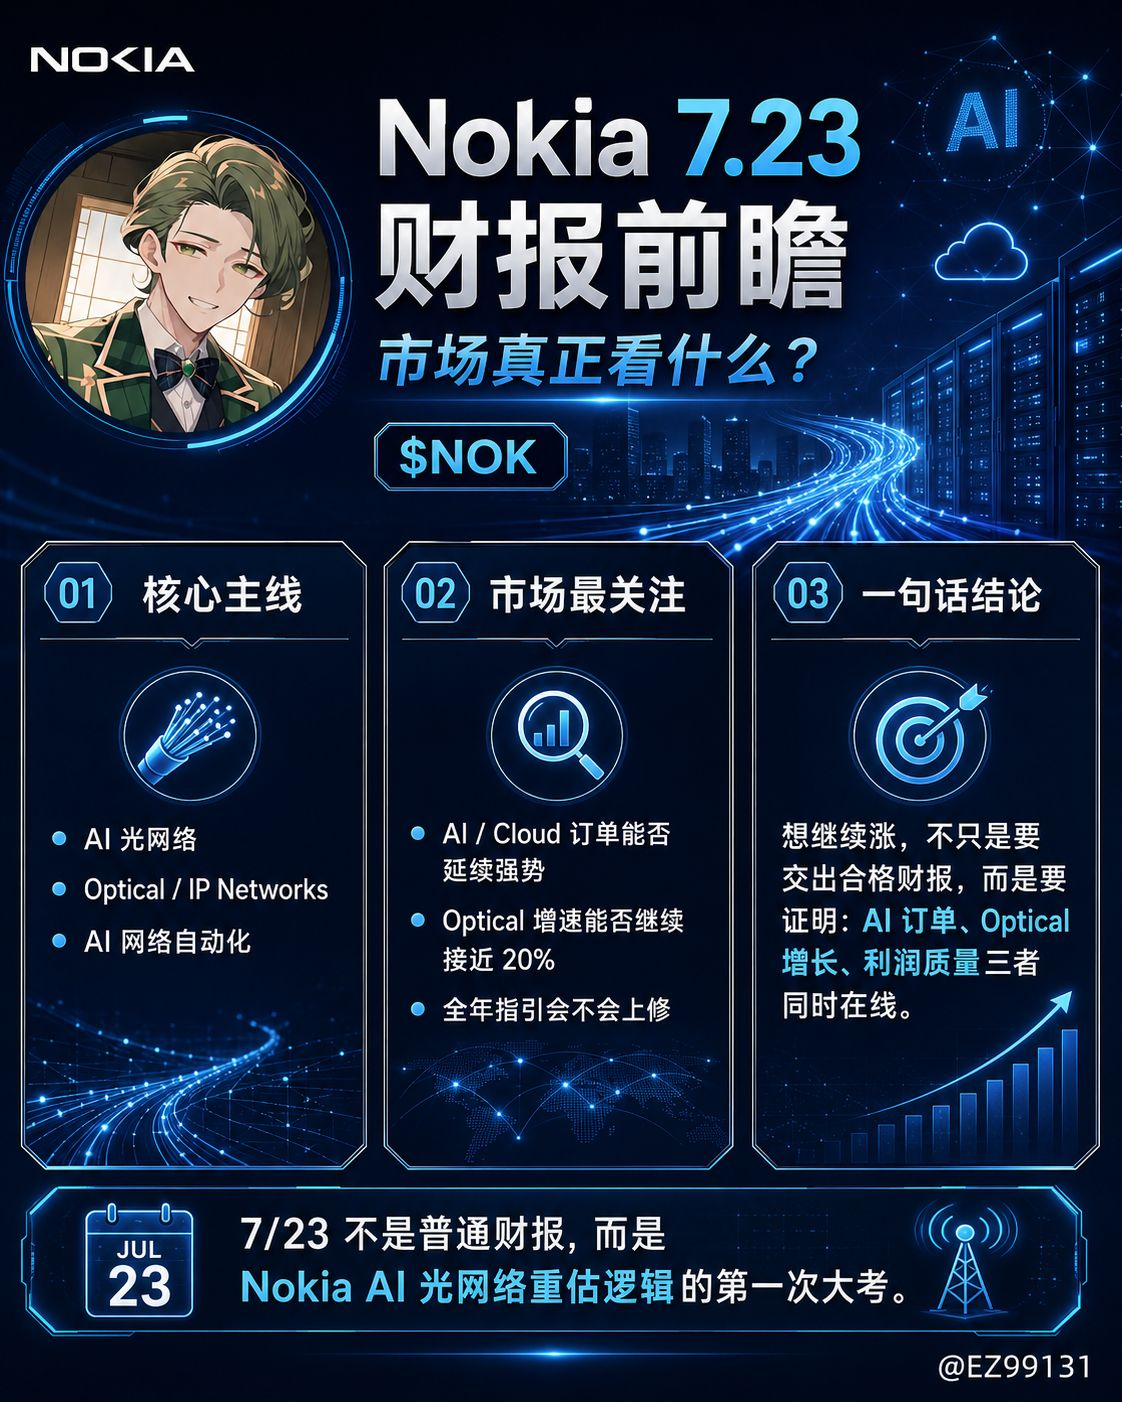
Désormais, Nokia n’est plus seulement une “valeur classique d’équipements de télécommunications”. Le marché la revoit selon trois lignes d’infrastructure IA :
Premier point : réseaux optiques / DCI pour l’IA. L’expansion des centres de données alimente les besoins d’interconnexion entre centres de données. Nokia renforce ses systèmes d’optique cohérente et de transmission optique via Infinera.
Au T1, les réseaux optiques augmentent de 20%, et l’infrastructure réseau de 6%. L’entreprise a également relevé son objectif de croissance de l’infrastructure réseau pour 2026 à 12%–14%, en supposant que la croissance combinée de IP + Optical Networks sera de 18%–20%.
Deuxième point : chaîne d’approvisionnement des réseaux optiques IA sur le territoire américain.
Le 16 juin, Nokia a annoncé l’extension de la capacité de production de chips photoniques advanced test and packaging à Allentown. La capacité maximale devrait atteindre 10 fois le niveau actuel, et les nouvelles capacités devraient être disponibles pour une mise en service commerciale d’ici la fin du T3. Ce projet fait aussi partie du plan d’investissement pluriannuel de 4 milliards de dollars de Nokia en “AI-ready network connectivity” aux États-Unis.
Troisième point : l’IA se “logicie” via les réseaux.
Fin juin, Nokia et Google Cloud ont annoncé transformer le modèle Gemini en agents IA, intégrés dans le Nokia Assurance Center, afin d’aider les opérateurs à faire du diagnostic d’incidents, du tri d’alertes, des réparations automatisées et une gestion autonome du réseau. Nokia a aussi, en parallèle, mis à niveau sa gamme de produits d’“autonomous networks”, en mettant l’accent sur l’IA agentique, l’automatisation des réseaux IP/fixed/optical et l’automatisation du RAN.
Ces trois éléments réunis font que l’histoire de Nokia passe de “vendre des équipements” à : l’IA a besoin de réseaux optiques ; les réseaux optiques IA ont besoin d’une chaîne d’approvisionnement locale ; les réseaux complexes ont besoin de logiciels d’automatisation basés sur l’IA.
Le 23 juillet, le rapport trimestriel pourrait apporter des catalyseurs positifs. Catalyseur 1 : les commandes IA/cloud restent très fortes ; idéalement, elles se rapprochent à nouveau ou dépassent les 1 milliard d’euros du T1.
Le principal point fort du T1 n’est pas le total du chiffre d’affaires : c’est la vente aux clients IA/cloud, en hausse de +49%, pour un montant d’environ 1 milliard d’euros. Cela convainc directement le marché que Nokia capte vraiment la demande de réseaux optiques des centres de données IA.
Au T2, si la société continue de divulguer : les commandes IA/cloud restent fortes, avec un book-to-bill nettement supérieur à 1 ; les commandes des hyperscalers / clients cloud continuent de s’élargir ; les pluggables et les line systems continuent de remporter des design wins — alors ce sera un très fort catalyseur positif.
En particulier, il faut voir si la direction dit quelque chose du même ordre :
“La demande IA/cloud s’est accélérée au T2” ; “Les prises de commandes sont restées solides” ; “Le book-to-bill est resté largement supérieur à 1”. Si les commandes du T2 sont nettement plus faibles que celles du T1, le marché pourrait s’inquiéter que le T1 ait été un pic ponctuel de commandes.
Catalyseur positif 2 : les réseaux optiques continuent de croître d’environ 20%, ou alors l’objectif annuel est relevé
Croissance de 20% pour les réseaux optiques au T1 : c’est déjà la ligne la plus critique pour l’IA de Nokia. L’entreprise prévoit actuellement une hypothèse de croissance de 18%–20% pour IP + Optical Networks en 2026.
Si au T2 les Optical continuent de croître fortement, le marché pourrait penser :
La demande en DCI pour l’IA n’est pas seulement un sentiment à court terme : elle se transforme en revenus.
Le scénario encore plus fort serait que l’entreprise relève encore la croissance de 18%–20%, ou qu’elle laisse entendre une meilleure visibilité des commandes au second semestre. Ce serait un catalyseur important pour continuer à faire monter le cours.
Mais si la croissance des Optical ralentit, ou si les commandes sont fortes mais la comptabilisation des revenus est lente, le cours pourrait subir une pression à court terme.
Catalyseur positif 3 : les revenus et le bénéfice du T2 se situent sur la borne haute des prévisions. Nokia a donné, dans son rapport du T1, des hypothèses saisonnières pour le T2 : ventes nettes du T2 en hausse séquentielle de 5%–9% ; bénéfice opérationnel comparable du T2 représentant 12%–16% du bénéfice opérationnel comparable annuel. L’objectif de bénéfice opérationnel comparable annuel est une fourchette de 2 à 2,5 milliards d’euros.
En équivalent, le marché pourrait voir les choses à peu près ainsi :
Indicateurs plutôt positifs : performance. Ventes nettes Q2 proches ou supérieures en séquentiel à +9% ; bénéfice opérationnel comparable Q2 proche de 16% du bénéfice annuel ; les prévisions de bénéfices annuels restent sur la borne haute, voire en hausse. Infrastructure réseau : continue de surpasser le groupe. Optical/IP : reste plus fort que les activités de télécom traditionnelles.
Si les revenus ne font que se situer dans la moyenne mais que la marge dépasse les attentes, cela peut aussi être un catalyseur positif. Parce que le marché se concentre désormais davantage sur la capacité de Nokia à transformer des commandes de réseaux optiques IA en profits de haute qualité, plutôt que sur la simple taille.
Catalyseur positif 4 : le projet de réseau optique IA Aureon 100–400 Tb/s est mis en avant par la direction comme un “modèle réplicable”.
Le 18 juin, Nokia, t3 Broadband et Aureon ont annoncé le déploiement d’un réseau optique prêt pour l’IA (AI-ready optical network), offrant initialement 100 Tb/s et pouvant aller jusqu’à 400 Tb/s à terme. La connexion relie des centres de données du Dakota du Nord à Chicago, avec l’utilisation de Nokia 1830 GX, Super C/L-band et de l’optique cohérente 1,2T ICE7.
Pour les résultats, l’importance de ce projet n’est pas seulement le montant : il prouve que la solution DCI pour l’IA de Nokia est déjà déployée dans des scénarios réels.
Lors de la conférence téléphonique, si la direction dit :
Le pipeline de projets similaires à Aureon est en hausse. Les opérateurs régionaux et les hyperscalers de centres de données commencent à répliquer cette architecture. Demandes ICE7 1,2T et 1830 GX solides
Cela aide fortement la réévaluation à moyen terme d’Optical Networks.
Catalyseur positif 5 : la montée en capacité à Allentown est comprise par le marché comme un “positionnement” dans la chaîne d’approvisionnement des réseaux optiques IA aux États-Unis.
La montée en capacité d’Allentown est un catalyseur positif à moyen/long terme. Nokia indique que cette usine est l’une des rares installations aux États-Unis capable de fabriquer des photonic chips en ATP et de les emballer sous forme de modules optiques. Après l’extension, la capacité peut atteindre jusqu’à 10 fois. Elle devrait être disponible d’ici la fin du T3. (Nokia Corporation | Nokia)
Si, lors de l’appel du T2, la direction confirme davantage :
La demande des hyperscalers américains pour une chaîne d’approvisionnement en réseau optique localisé est forte. La montée en capacité d’Allentown correspond à de vrais besoins clients. L’augmentation de capacité ne devrait pas faire baisser significativement les marges. Infinera + Allentown apportent un avantage de chaîne d’approvisionnement.
Cela renforcerait le lien de corrélation de Nokia avec la chaîne d’interconnexion optique IA de Ciena, Lumentum, Coherent, Marvell, etc.
Catalyseur positif 6 : le logiciel de réseau IA et la collaboration avec Google Gemini sont perçus par le marché comme un bonus de “valorisation logicielle”.
La priorité du Google Cloud + Nokia Assurance Center est la suivante : Nokia est en train d’intégrer des agents IA dans l’exploitation et la maintenance du réseau des opérateurs pour réaliser du diagnostic de pannes, l’analyse de KPI, des inférences d’anomalies et des réparations automatisées.
Cela ne générera pas immédiatement une explosion de revenus, mais cela fera voir au marché une autre ligne de croissance de Nokia :
Ce n’est pas juste vendre du matériel : c’est vendre des logiciels de réseaux IA, de l’automatisation et des outils de réduction de coûts et d’amélioration de l’efficacité pour les opérateurs.
Si la direction divulgue de la “SaaSisation”, Google Cloud Marketplace, le nombre de pilotes côté opérateurs, des commandes de logiciels ou un pipeline d’“autonomous networks”, la logique de valorisation sera plus confortable.
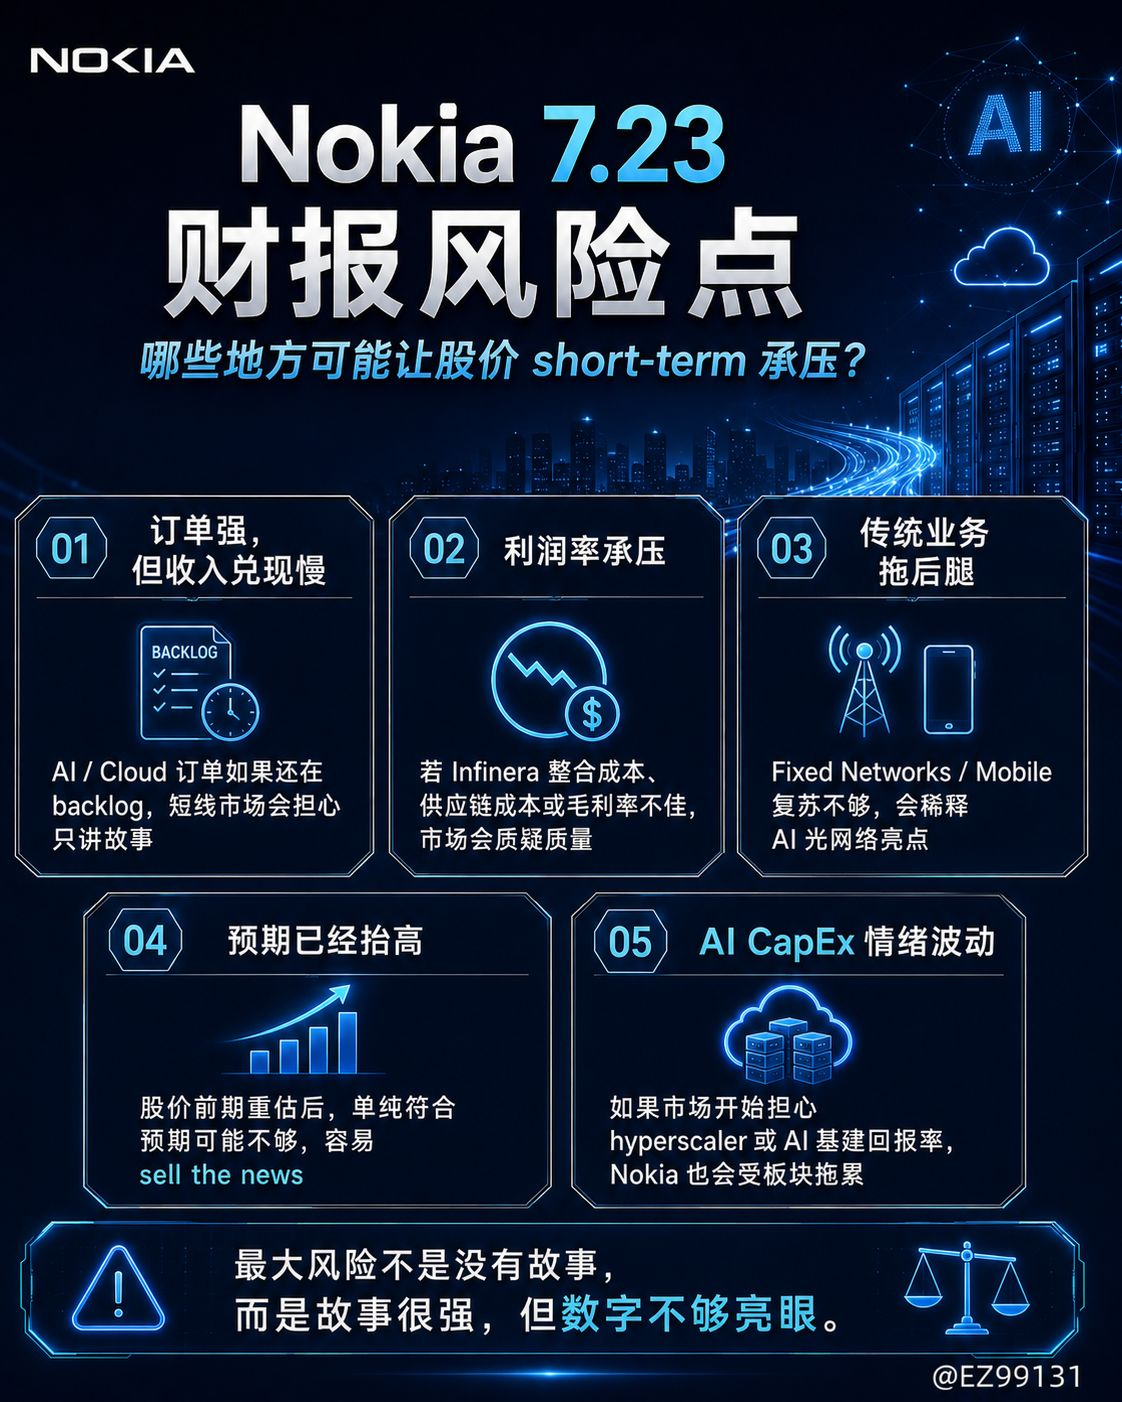
Les points de risque à surveiller le plus dans le rapport
Risque 1 : les commandes IA sont fortes, mais la comptabilisation des revenus est lente. Ce que Nokia craint le plus n’est pas “qu’il n’y ait pas d’histoire”, mais “qu’il y ait beaucoup d’histoires, sans que les chiffres du T2 suivent”
Si les commandes IA/cloud au T2 sont encore bonnes, mais que les revenus Optical/IP ne s’accélèrent pas clairement, le marché pourrait dire : les commandes sont toujours dans le backlog, mais les encaissements à court terme ne sont pas assez rapides.
Cela peut facilement provoquer un sell the news pour une action déjà montée en avance.
Risque 2 : marges insuffisamment bonnes
Dans les prévisions de Nokia pour le T2, la part du bénéfice sur l’année n’est que de 12%–16%. Cela signifie que le T2 n’est pas nécessairement le trimestre le plus fort en bénéfices pour toute l’année.
En cas de configuration suivante : croissance du chiffre d’affaires mais marge brute sous pression ; coûts d’intégration Infinera élevés ; hausse des coûts de la chaîne d’approvisionnement pour les modules optiques / l’optique cohérente ; marges bénéficiaires des commandes de réseaux optiques pour l’IA inférieures aux attentes — le marché pourrait craindre que Nokia soit “un groupe qui croît en revenus, mais avec une qualité de profit moyenne”.
C’est extrêmement important. Si les réseaux optiques pour l’IA n’apportent qu’une croissance à faible marge brute, la valorisation ne pourra pas continuer d’être réévaluée.
Risque 3 : Fixed Networks et Mobile Infrastructure pèsent en retard
Au T1, les ventes nettes de Fixed Networks reculent de 13%. Mobile Infrastructure s’améliore certes, mais les cycles de capex des opérateurs traditionnels ne se sont pas redressés dans leur ensemble.
Si, au T2, les activités de télécom traditionnelles restent faibles et que l’IA/Optical ne suffit pas à compenser pleinement, le marché pourrait ramener Nokia dans le cadre de valorisation des “vieilles actions d’équipements télécom”.
C’est la plus grande différence entre Nokia et $MRVL, $LITE, $COHR :
Nokia a une flexibilité liée aux réseaux optiques IA, mais elle porte encore le fardeau des activités de télécom traditionnelles.
Risque 4 : l’intégration d’Infinera est inférieure aux attentes
Un des motifs pour lesquels le marché apprécie Nokia est que, après l’acquisition d’Infinera, la société a renforcé ses capacités en matière de transport optique et d’optique cohérente. Reuters a aussi mentionné que, depuis l’acquisition d’Infinera, Nokia est devenu un acteur important des systèmes de transport optique.
Mais l’intégration est une arme à double tranchant. Dans le communiqué, il faut regarder :
Les synergies se concrétisent-elles comme prévu ? L’intégration des produits se déroule-t-elle bien ? Les clients acceptent-ils la nouvelle offre combinée ? Les coûts et les stocks ont-ils pesé sur les marges ?
Si Infinera ne génère que des revenus mais que les profits ne suivent pas, le marché appliquera une décote.
Risque 5 : le cours a déjà anticipé une partie des attentes optimistes liées à l’IA
L’ADR de Nokia vaut actuellement environ 12,07 dollars, avec une capitalisation d’environ 66,66 milliards de dollars. La page cotations Europe de MarketScreener montre que la hausse depuis le début de l’année a déjà été très importante, et que les avis des analystes divergent récemment :
Début juillet, BofA a relevé ses objectifs en raison d’attentes de commandes IA solides au T2 ; à l’inverse, UBS reste neutre et Barclays vend, avec des points de vue différents.
Cela montre que le marché ne considère plus Nokia comme une valeur bon marché et négligée.
Donc le seuil pour le T2 augmente :
Être conforme aux prévisions ne suffit pas. Il faut qu’au moins un des éléments — commandes, bénéfices et prévisions — dépasse clairement les attentes.
Risque 6 : évolution du sentiment autour des CapEx IA
Aujourd’hui, le marché classe Nokia dans la chaîne d’investissement d’infrastructures IA ; Nokia subira donc aussi le sentiment lié aux CapEx IA.
Si, d’ici juillet, le marché commence à douter des dépenses IA des hyperscalers, de la pression d’amortissement Neocloud, du retour sur investissement des investissements GPU, Nokia pourrait même si les fondamentaux ne se dégradent pas, connaître un repli avec le secteur des infrastructures IA.
Ce type de risque n’est pas un risque propre à l’entreprise : c’est un risque de valorisation du secteur.
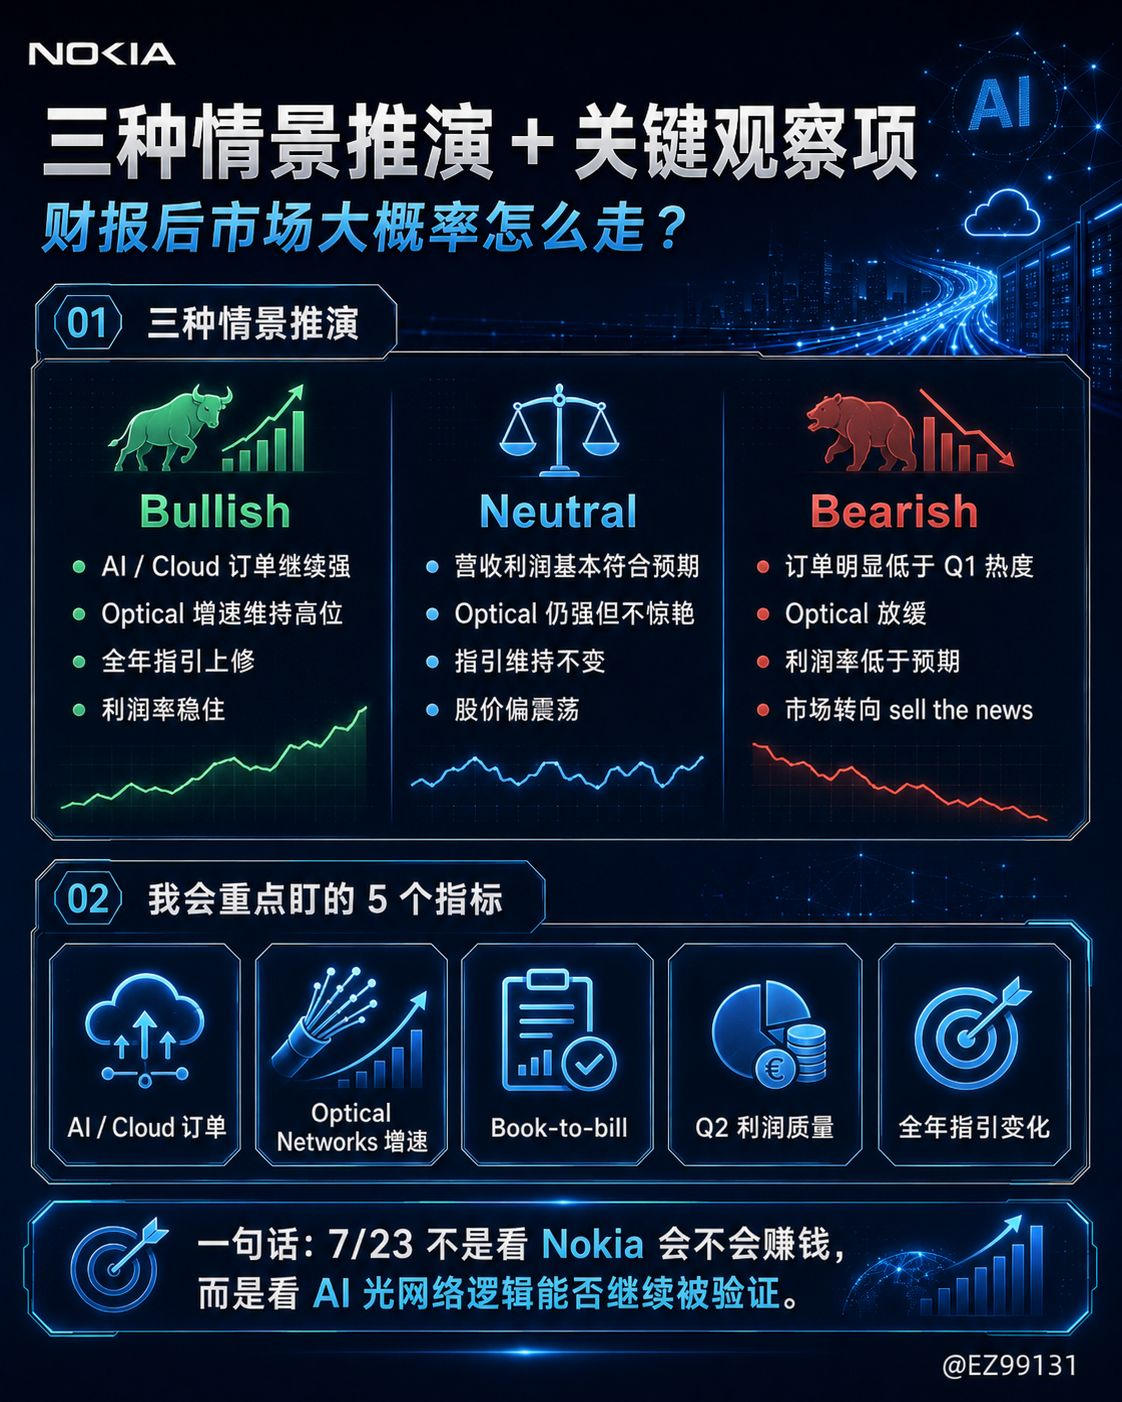
Trois scénarios d’anticipation pour les résultats
Scénario haussier : le titre continue de monter
Si au T2 apparaît la combinaison suivante, NOK pourrait continuer à monter :
Les commandes IA/cloud continuent d’afficher une forte dynamique. La croissance d’au moins 20% se poursuit pour les réseaux optiques. Les réseaux IP accélèrent clairement. Les perspectives pour l’ensemble de l’année concernant l’infrastructure réseau / optique+IP ont encore été relevées. Les marges bénéficiaires ne sont pas pénalisées par Infinera ni par les coûts de la chaîne d’approvisionnement. La direction souligne que le pipeline DCI pour l’IA au second semestre est solide.
Dans ce cas, le marché continuera de réévaluer Nokia en passant des valeurs d’équipements de télécom vers des plateformes de réseaux optiques pour l’IA.
Scénario neutre : oscillations à court terme
Si le résultat est :
Le chiffre d’affaires est conforme aux orientations de l’entreprise ; le bénéfice est dans la moyenne. Côté “Optical”, c’est bien, mais sans nouvelle hausse des perspectives pour les commandes IA/cloud. Les résultats sont corrects, mais pas impressionnants.
Le cours peut alors osciller, car le marché a déjà intégré une grande partie des attentes par anticipation.
Dans ce cas, NOK ne baissera pas forcément fortement, mais à court terme il pourrait manquer de l’élan nécessaire pour continuer à monter.
Scénario baissier : vendre la bonne nouvelle
En cas de configuration :
Commandes IA/cloud bien inférieures à celles du T1 ; accélération des Optical nettement ralentie ; le bénéfice du T2 proche de la borne basse des prévisions ; la baisse des activités traditionnelles pèse nettement ; coûts d’intégration Infinera au-delà des attentes ; les prévisions annuelles inchangées, voire un ton prudent
Alors le marché pourrait penser : l’histoire IA est toujours là, mais la concrétisation à court terme n’est pas suffisante.
Dans ce contexte, NOK risque d’être interpréré comme une action subissant un repli après une réévaluation “trop rapide” liée à l’IA en amont.
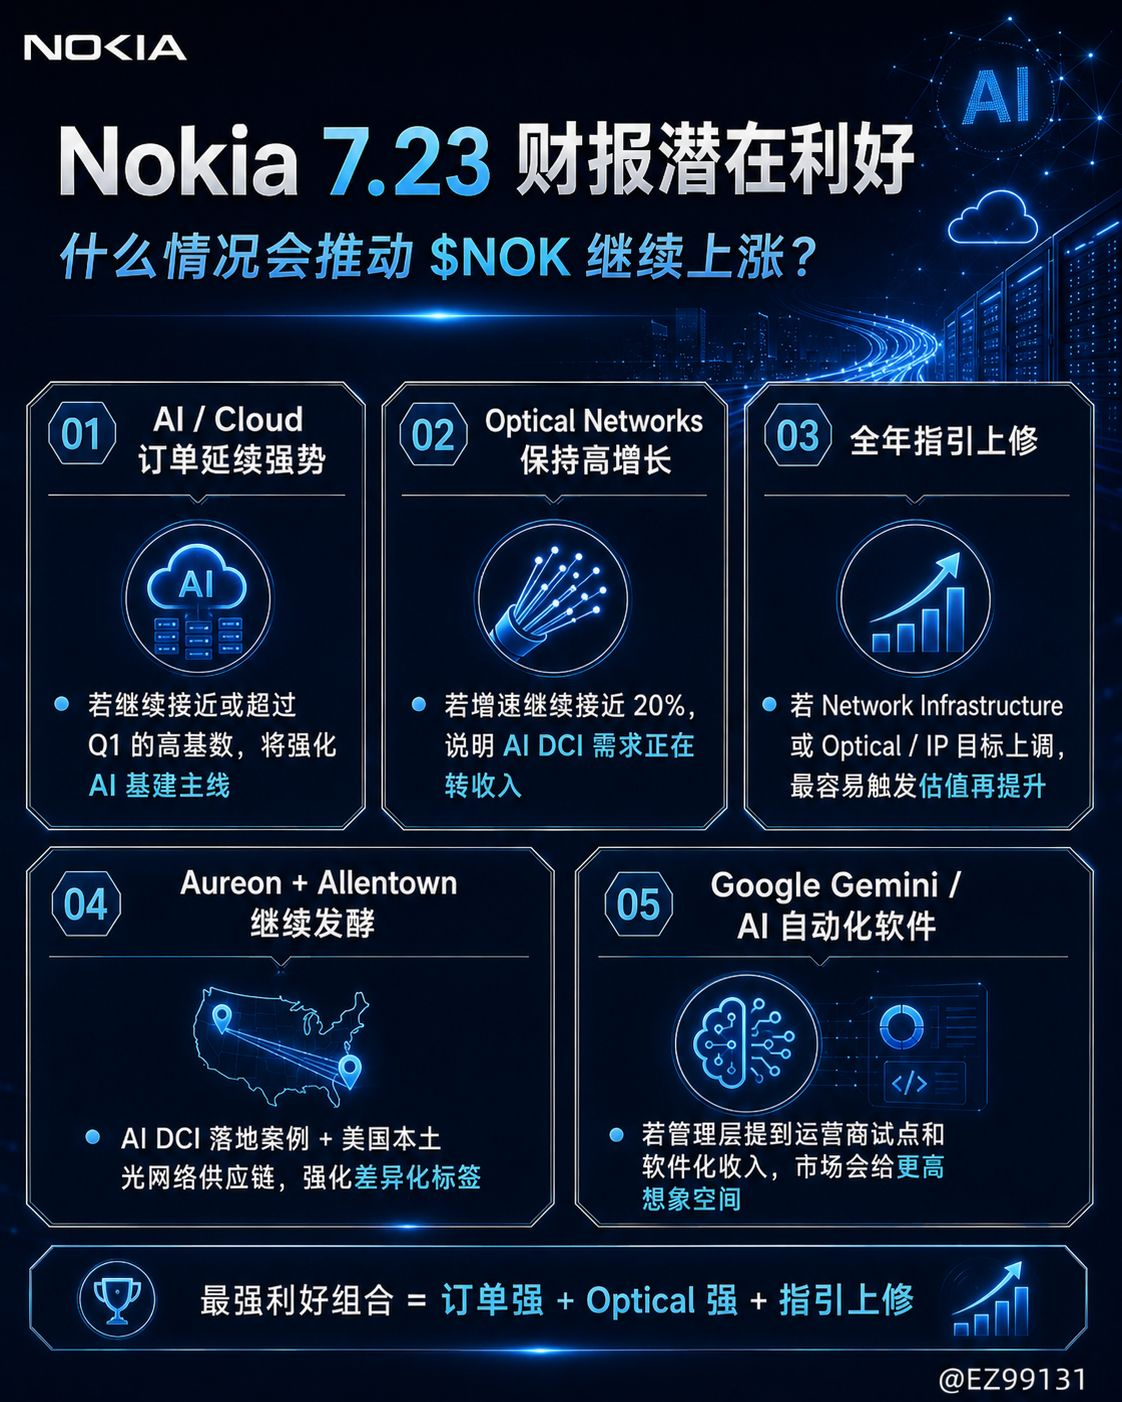
Je pense que le point central du rapport de Nokia du 23 juillet n’est pas “est-ce qu’elle va être rentable”, mais plutôt :
Les commandes de réseaux optiques IA peuvent-elles continuer à se convertir en revenus et en bénéfices ?
À ce stade, la logique intermédiaire sur Nokia reste plutôt positive : les réseaux optiques sont la courbe de croissance la plus forte ; la demande de clients IA/cloud a été validée par le T1 ; le projet Aureon a fourni un modèle commercial DCI pour l’IA ; l’augmentation de capacité à Allentown renforce la valeur de la chaîne d’approvisionnement locale aux États-Unis ; le partenariat avec Google Gemini ajoute une autre voie : les réseaux IA “logiciels”.
Mais le risque à court terme est aussi très réel :
Le cours a déjà été nettement réévalué. Le marché a des attentes très élevées pour le T2. Les activités de télécom traditionnelles continuent de peser. L’intégration d’Infinera et la marge brute doivent être démontrées. Si ce n’est que des histoires et qu’il n’y a pas de relèvement des prévisions, un sell the news est facile.
Pour que Nokia continue à monter après le 23 juillet, elle doit prouver trois choses : les commandes IA/cloud ne se sont pas refroidies ; la croissance Optical/IP peut encore être relevée ; les marges n’ont pas été mangées par les actifs lourds et les coûts d’intégration.