

Le 19 juin, le fondateur d’Aave, Kulechov, a positionné Aave V4, qui va être déployée, comme une alternative on-chain au financement par titres de Wall Street. Il vise : le repo au quotidien d’environ 126 000 milliards de dollars, les prêts de titres (securities lending) représentant 46 000 milliards de dollars de titres empruntables, ainsi que le marché du financement sur marge. Il propose trois types de produits : les prêts adossés à des titres, les repo (règlement atomique) et les prêts de titres. Le marché de prêt RWA de niveau institutionnel Horizon, lancé en août 2025, a déjà accumulé environ 440 à 550 millions de dollars de dépôts, avec pour objectif de dépasser 1 milliard en 2026. Ce passage de « RWA en tant que collatéral » de produit à « infrastructure de financement sur titres on-chain » constitue un changement de récit.
En reprenant le cadre en trois couches, la nature de cette affaire se situe dans la troisième couche — la composabilité. V4 ne change pas la qualité de crédit de tous les actifs sous-jacents, ni ne crée directement un décalage de liquidité ; ce qu’il fait, c’est d’adosser sur la chaîne, de manière unifiée, tous les problèmes des deux premières couches via l’effet de levier et la liquidation. Autrement dit, il transforme la couche de composabilité que nous soulignons depuis longtemps, d’un point de risque en colonne vertébrale du système.
Aave a les moyens de faire cela. Fin 2025, il représente environ 61,5 % de parts de marché sur le segment actif des prêts, soit plus de la moitié de la TVL de l’ensemble de la branche de prêts. Son ingénierie est aussi plus prudente que celle d’un DeFi typique : Horizon utilise un oracle de NAV de Chainlink pour la tarification à la valeur nette, des paramètres de risque fournis par LlamaRisk et Chaos Labs, des aTokens non transférables et un contrat non-custodial. Tout cela mérite d’être reconnu ; il ne faut pas les rejeter globalement.
Mais il y a un choix de conception qu’il vaut la peine d’examiner séparément. L’architecture de V4, « Hub de liquidité centralisé + Multi Spoke », avec Horizon son pool de liquidité partagé, procèdent de la même intention : la priorité à l’efficacité du capital. Le pool partagé permet qu’à la mise en ligne de tout nouvel actif, il accède immédiatement à une profondeur accrue et à des taux plus stables — c’est un avantage ; le coût, c’est que le risque n’est plus isolé : lorsqu’une catégorie de collatéral rencontre un problème en période de pression, on mobilise le même pool stablecoin que toutes les autres catégories. En améliorant l’efficacité, le pool partagé élargit la face de risque de la couche de composabilité : elle passe d’un actif unique à l’ensemble du marché. C’est l’autre dimension, souvent ignorée, dans le récit d’un TAM de plusieurs billions.
Ce risque n’est pas une hypothèse. En avril 2026, un pont inter-chaînes tiers a été attaqué, entraînant le dépôt dans Aave d’environ 116 500 rsETH non adossés en tant que collatéral, ce qui a généré des créances irrécouvrables — c’est exactement le modèle « l’intégrité du collatéral pose problème → créance irrécouvrable », et cela n’a rien à voir avec une éventuelle défaillance des actifs sous-jacents.
En termes d’ordre de grandeur, Horizon pèse aujourd’hui environ 500 millions de dollars, avec un objectif de 1 milliard : par rapport au marché de repo de 126 000 milliards qu’il vise, c’est encore un démarrage (voir l’image ci-dessous). C’est précisément pour cela que le mécanisme qui unifie l’effet de levier de tous types de RWA n’a encore jamais été mis à l’épreuve lors d’un véritable stress de crédit ou de liquidité. En combinant cela avec notre estimation précédente des périodes de pression pour les tokens de type CLO (un décalage de NAV de 5 % à 10 %), les positions à levier en boucle pourraient être « touchées » avant qu’une revalorisation NAV n’ait lieu. Nous avons tendance à penser que : la première créance irrécouvrable à grande échelle ou la première liquidation forcée sur le collatéral RWA sera déclenchée par un décalage entre le prix/la NAV du token de collatéral pendant la période de pression, plutôt que par une défaillance du sous-jacent — ce qui se traduira par l’apparition de liquidations ou de pertes dans un marché de prêt RWA de niveau institutionnel, sans que le crédit sous-jacent ne fasse défaut.
Pour toutes les parties, le sens est différent : pour les institutions qui nantissent ce type de marché, elles doivent se baser sur l’écart « valeur nette (NAV) vs prix sur la chaîne » pendant la période de pression, et non uniquement appliquer une décote liée au crédit ; pour les prêteurs qui fournissent des stablecoins à ces mécanismes, il faut comprendre qu’ils alimentent un pool partagé et qu’ils s’exposent à chaque catégorie de collatéral, et pas seulement à celle qu’ils privilégient ; le compromis entre les prestataires de services de risque et les accords, ainsi que le choix entre isolement d’un pool et pool partagé, revient à arbitrer entre l’isolation du risque et l’efficacité du capital. Dans notre cadre en trois couches, cet article et le stablecoin de la même période (l’actif emprunté) ainsi que le CLO de la période précédente (l’actif nanti) suivent la même ligne directrice : le marché continue surtout de regarder la couche du crédit, tandis que la tokenisation répète la création de nouveaux risques sur les deux couches suivantes. En valorisant séparément le risque de liquidité et le risque de composabilité des tokens de collatéral, Coinfound se positionne précisément ici.
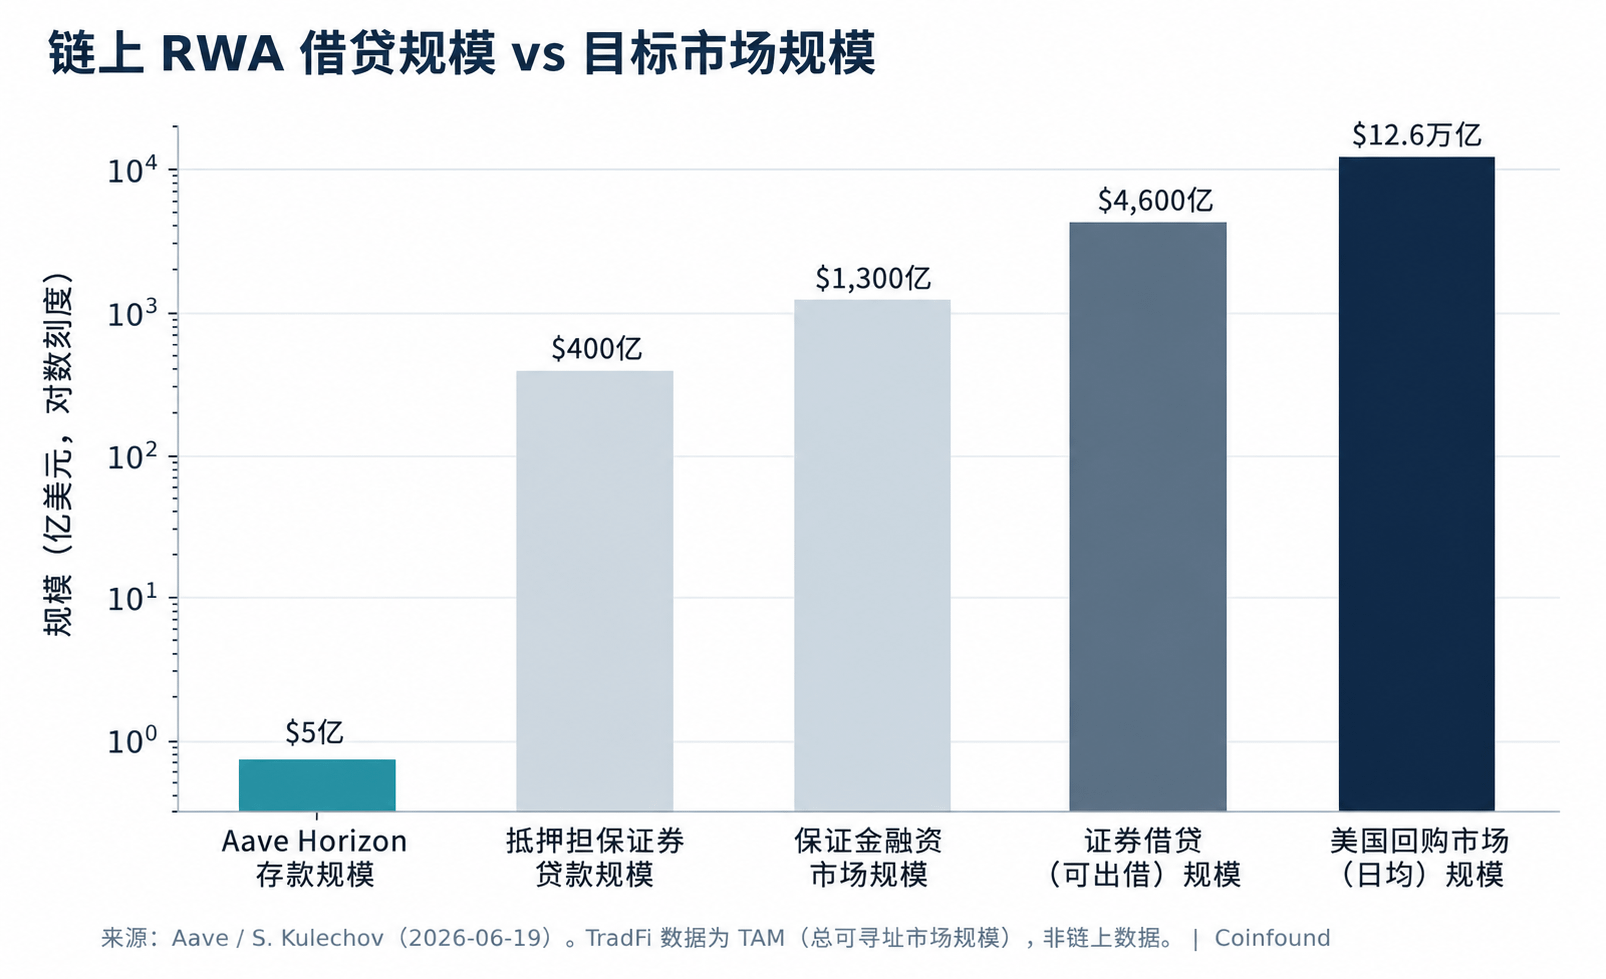
Image : le prêt RWA on-chain est encore très faible par rapport au marché traditionnel de financement sur titres qu’il vise (source : Aave / Kulechov, 2026-06)
Avertissement : cet article est fourni à titre d’information uniquement et ne constitue pas un conseil en investissement ; les données peuvent comporter des retards ou des erreurs, veuillez vous référer aux divulgations officielles.