
De notre reporter| Zhao Wenqi ???? De notre éditorial| Zhang Yiming ????
De l’ancien cofondateur de « Beyond the Light Year », racheté par Meituan, à la prise d’assaut vers la Bourse de Hong Kong en moins de trois ans après la création de sa nouvelle entreprise : l’histoire entrepreneuriale de Yuan Jinhui, fondateur de Silicon Flow, aborde actuellement un autre moment clé.
Selon une publication de la Bourse de Hong Kong (HKEX) du 30 juin, Beijing Silicon Flow Technology Co., Ltd. (ci-après « Silicon Flow ») a soumis une demande d’introduction en bourse au conseil principal de la HKEX. Les banques Citic International et Haitong International sont les co-sponsors. Créée seulement en août 2023 par Yuan Jinhui, cette entreprise d’infrastructures d’IA (intelligence artificielle) a atteint l’étape de l’IPO (première introduction en bourse) en seulement 34 mois : la rapidité de ce parcours a suscité l’attention du marché.
Silicon Flow mène une activité de « vente de tokens (unités de termes) ». Les Token, appelés ainsi, sont l’unité minimale de traitement de l’information par les modèles d’IA : à chaque réponse générée par le grand modèle, cela correspond en arrière-plan à la consommation de milliers de tokens. Ce que fait Silicon Flow, c’est encapsuler des capacités d’ingénierie complexes — notamment l’adaptation aux puces, le déploiement des modèles, l’optimisation des moteurs d’inférence, la planification des ressources de calcul hétérogènes, etc. — dans des interfaces API standardisées (Application Programming Interface). Ainsi, les développeurs peuvent les utiliser à la demande et payer au volume, comme pour l’eau et l’électricité. Dans l’industrie, on appelle donc cela de façon imagée « une usine à tokens ».
Selon le prospectus, en termes de volume annuel de tokens traités, Silicon Flow était en 2025 la 4e plus grande plateforme d’approvisionnement en tokens en Chine, avec une part de marché de 1,5 %, et se classait première parmi toutes les plateformes indépendantes d’approvisionnement en tokens en Chine.
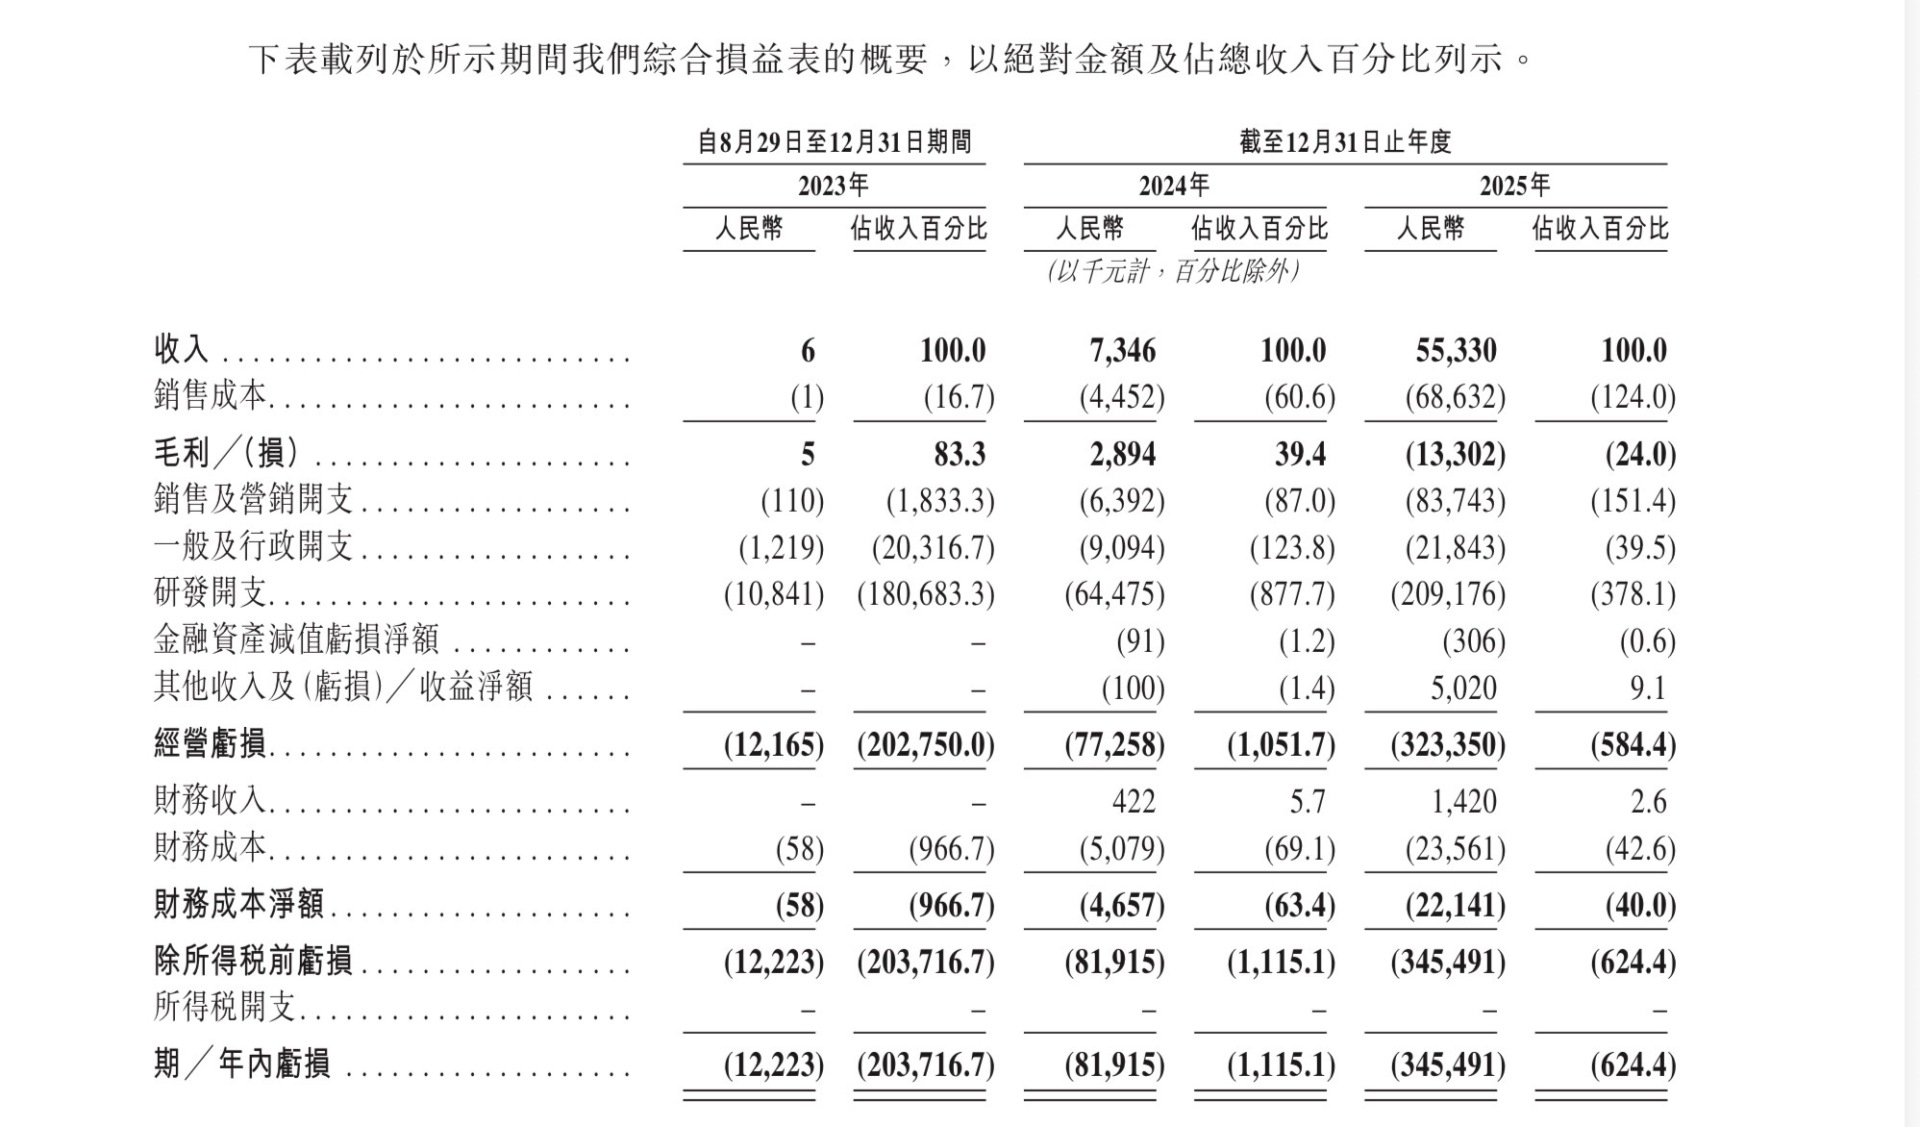
Cependant, l’autre face d’une croissance à grande vitesse est l’élargissement continu des pertes. D’après le prospectus, en 2024 et 2025, les revenus de Silicon Flow s’élèvent respectivement à 7,35 millions de yuans et 55,33 millions de yuans, soit une croissance d’une année sur l’autre allant jusqu’à 653 % ; mais dans le même temps, les pertes sur l’année s’établissent à 81,92 millions de yuans et 345 millions de yuans, tandis que les pertes nettes ajustées s’élèvent respectivement à 54,01 millions de yuans et 187 millions de yuans. Une croissance des revenus par dizaines de fois s’accompagne d’une expansion simultanée des pertes : c’est précisément le point le plus préoccupant pour cette start-up star au moment de prendre le départ de son IPO, avec la problématique « plus de revenus sans plus de profits ».
Alibaba et Huawei soutiennent de gros investissements : le parcours « montagnes russes » entrepreneurial de Yuan Jinhui
L’histoire de Silicon Flow ne peut pas se dissocier de l’aventure entrepreneuriale remplie de rebondissements du fondateur, Yuan Jinhui.
Dès 2016, Yuan Jinhui a mené l’équipe OneFlow à s’engager dans la filière des infrastructures de modèles à grande échelle. À l’époque, c’était la seule équipe entrepreneuriale dans le monde à développer un cadre de deep learning universel. En 2023, OneFlow, porté par l’euphorie des modèles à grande échelle, a été acquis par la société de modèles à grande échelle « Beyond the Light Year » fondée par Wang Huiwen, cofondatrice de Meituan. Peu après, « Beyond the Light Year » a été rachetée par Meituan. Ayant refusé l’offre de rester proposée par Meituan, en août 2023 Yuan Jinhui a de nouveau lancé son équipe et fondé Silicon Flow.
Yuan Jinhui a déjà qualifié publiquement l’année 2023 de « comme un montagnes russes ». Les startups, en l’espace de quelques mois, ont connu plusieurs opérations de fusion-acquisition : passant d’une entreprise d’un milliard de dollars à une entreprise de dix milliards, puis de mille milliards, avant de se scinder à nouveau pour relancer une nouvelle aventure entrepreneuriale.
Ce qui a vraiment fait entrer Silicon Flow dans le champ public, c’est l’explosion mondiale de DeepSeek pendant le Nouvel An chinois en 2025. À l’époque, DeepSeek a successivement été victime d’attaques de serveurs et le site officiel n’était pas accessible. La plateforme de services cloud de modèles à grande échelle de Silicon Flow, SiliconCloud, a été la première à lancer une version « full power » de DeepSeek R1/V3 basée sur la puissance de calcul en cloud Ascend de Huawei, devenant ainsi la première entreprise du secteur à déployer un modèle DeepSeek sur des puces nationales, ouvrant cette voie. Cet événement « viral » a entraîné une croissance explosive du nombre d’utilisateurs pour Silicon Flow. La plateforme de cloud public a rapidement accumulé plus de 7 millions d’utilisateurs et plus d’un millier d’utilisateurs entreprises.
Ce qui est assez dramatique, c’est que Yuan Jinhui a rappelé sur les réseaux sociaux que, à l’origine, lors de la phase de préparation de Silicon Flow au second semestre 2023, il avait discuté avec le fondateur de DeepSeek, Liang Wenfeng, d’une éventuelle question d’investissement. Mais pour diverses raisons, ils n’ont pas pu collaborer. Après coup, il s’est lamenté dans son cercle d’amis : « Je regrette de ne pas avoir eu de vision (à ce moment-là) pour moi ».
En termes de rythme de financement, Silicon Flow ressemble à une « machine de récolte de financement » sur le marché primaire. Depuis le démarrage du tour seed en décembre 2023 jusqu’à aujourd’hui, la société a réalisé au total sept tours de financement. Le 16 juin 2026, la société a annoncé avoir finalisé un financement de plus de 2 milliards de yuans lors du tour B, établissant ainsi la plus grande levée unique depuis 2026 dans le secteur des MaaS (modèle en tant que service) par des tiers en Chine. À ce stade, la valorisation post-investissement de la société atteint 7,74 milliards de yuans.
D’après les informations divulguées dans le prospectus, l’actionnariat de Silicon Flow est particulièrement prestigieux. Alibaba détient 7,42 % via Hangzhou plusieurs sociétés de technologie réseau Co., Ltd., ce qui en fait le premier actionnaire externe ; HUAWEI, via la filiale de Huawei, Hubble Tech, détient 4,07 % ; Meituan détient 1,05 % via Tianjin Sanqai Technology. Par ailleurs, des investisseurs industriels et des institutions d’investissement financier tels qu’Innovation Workshop, Yaotu Capital, Puhua Capital, Jiyuan Capital, JinkoEnergy, SenseTime et Birun figurent également sur la liste des actionnaires. L’actionnaire contrôlant est le fondateur, Yuan Jinhui, ainsi que quatre plateformes d’incitation destinées aux employés, ce qui représente au total environ 44,48 % des droits de vote.
Cependant, cette société a été enregistrée et créée en août 2023 : la commercialisation en est encore à un stade précoce. Sur le chemin de la commercialisation, Silicon Flow utilise un modèle à double roue : services de cloud public et solutions de déploiement local. D’après le prospectus, en 2025, la part des revenus de services cloud public est passée de 14,6 % en 2024 à 52,9 %, devenant ainsi la première source de revenus. La société prévoit d’atteindre d’ici fin 2026 les exigences de revenus de la « société déjà commercialisée » définies au chapitre 18C des règles d’inscription de la HKEX.
Les informations publiques indiquent que l’on ne peut être considéré comme une « société déjà commercialisée » au sens des règles d’inscription que lorsque le bénéfice de l’exercice financier le plus récent atteint 250 millions de dollars de Hong Kong.
Source de l’image : prospectus
Les pertes nettes devraient continuer à augmenter à court terme : dépenses de R&D élevées et compression des prix par les grandes entreprises ?
Avec une croissance des revenus supérieure à 650 % et des pertes annuelles supérieures à 300 millions de yuans, la haute croissance et les pertes élevées coexistantes de Silicon Flow reflètent les contradictions structurelles de l’ensemble de la filière « usine à tokens ».
D’une part, l’espace de marché de cette activité gonfle à une vitesse impressionnante. Le prospectus indique que, mesuré par le volume de tokens traités, la taille du marché chinois de l’approvisionnement en tokens est passée de 2024 à 2025 avec une croissance de 1 602,6 %, et prévoit un TCAC de 638,3 % entre 2025 et 2030. Des données de l’IDC montrent qu’en 2025, la taille du marché chinois de MaaS (Model as a Service) en cloud public atteint 3,07 milliards de yuans ; et qu’en 2026, la consommation de tokens devrait atteindre 40 000 milliards, soit environ 20 fois de plus qu’en 2025.
Mais la pression de rentabilité la plus directe provient des dépenses de R&D continues, ainsi que de la guerre des prix des API, qui s’intensifie continuellement.
Dans son prospectus, Silicon Flow indique que, à mesure que la société étendra son échelle commerciale, les dépenses absolues de R&D et les pertes nettes récentes devraient continuer. L’entreprise mettra en œuvre un plan de rentabilité à long terme en adoptant notamment : capter la croissance explosive du secteur ; approfondir la participation des clients nationaux ; accélérer la croissance des revenus à l’étranger ; maximiser l’utilisation des ressources de calcul ; et améliorer l’efficacité opérationnelle.
Depuis 2023, les principaux fabricants de modèles à grande échelle ont cumulé plus de dix baisses de prix des API. Pour certains modèles grand public, le prix par millier de tokens, qui était à l’origine de quelques centimes, est tombé à quelques fractions de cent. Au total, la baisse cumulée dépasse 90 %. En mai 2026, DeepSeek a annoncé une baisse permanente de 75 % du prix API du modèle V4-Pro. Ensuite, Xiaomi et le Cloud Tencent ont suivi. Les baisses maximales ont atteint respectivement 99 % et 97,5 %. Pour Silicon Flow, dont la facturation est basée sur le nombre de tokens, la baisse continue des prix en aval comprime directement l’espace bénéficiaire.
En parallèle, les géants d’Internet sont aussi passés à l’action eux-mêmes. Alibaba, Tencent, ByteDance et d’autres entreprises leaders déploient intégralement des capacités d’inférence en interne et des services MaaS développés en propre : d’une part, pour soutenir leurs propres activités en leur fournissant des capacités d’IA ; d’autre part, pour exporter des services MaaS vers l’extérieur. Grâce aux avantages en coûts de leurs clusters de calcul construits en interne et à leurs écosystèmes techniques, ces grandes entreprises sont en train de remodeler la configuration concurrentielle du marché.
À ce sujet, l’investisseur providentiel et expert en IA Guo Tao a analysé, dans une interview accordée à (Economic Daily News), que même si les grandes entreprises ont des avantages techniques et d’écosystème, les besoins du marché sont variés et complexes, rendant difficile la couverture de tous les scénarios. Il reste donc de l’espace pour des tiers indépendants, qui peuvent se concentrer sur des domaines verticaux et fournir des services sur mesure.
Dans son prospectus, Silicon Flow admet clairement que l’entreprise fait face actuellement à de multiples risques et défis. Sur le plan financier, la société demeure déficitaire : ses flux de trésorerie opérationnels restent continuellement négatifs. Si elle ne parvient pas à améliorer efficacement sa rentabilité ou à obtenir en temps utile des financements externes, sa capacité à poursuivre ses activités pourrait en être affectée. Sur le plan technologique, l’industrie de l’IA évolue à une vitesse extrêmement rapide : la société doit continuer à investir massivement en R&D pour conserver son avantage concurrentiel. En outre, la pression liée à l’adaptation à de nouveaux modèles et à de nouveaux puces, ainsi que les changements potentiels dans l’écosystème des modèles open source, pourraient ébranler les fondations de son activité. Sur le plan du marché, la concurrence s’intensifie de manière croissante dans la filière mondiale d’approvisionnement en tokens (termes), et les guerres de prix dans l’industrie compriment durablement les marges bénéficiaires.
Le prospectus mentionne également que, du côté de la régulation, le cadre réglementaire de la Chine pour l’industrie de l’IA évolue encore rapidement : les coûts de conformité et l’incertitude continuent d’augmenter. De plus, les restrictions sur les exportations de puces et les sanctions commerciales internationales peuvent à tout moment toucher la chaîne d’approvisionnement en amont, aggravant encore les risques opérationnels. Dans l’ensemble, Silicon Flow se trouve à un stade critique où coexistent « une expansion à grande vitesse et des pertes élevées ». La question de savoir si l’entreprise pourra, tout en « brûlant de l’argent pour gagner en taille », stabiliser sa forteresse technologique et relever les doubles défis du capital et de la chaîne d’approvisionnement, constitue l’item le plus suivi après son IPO.
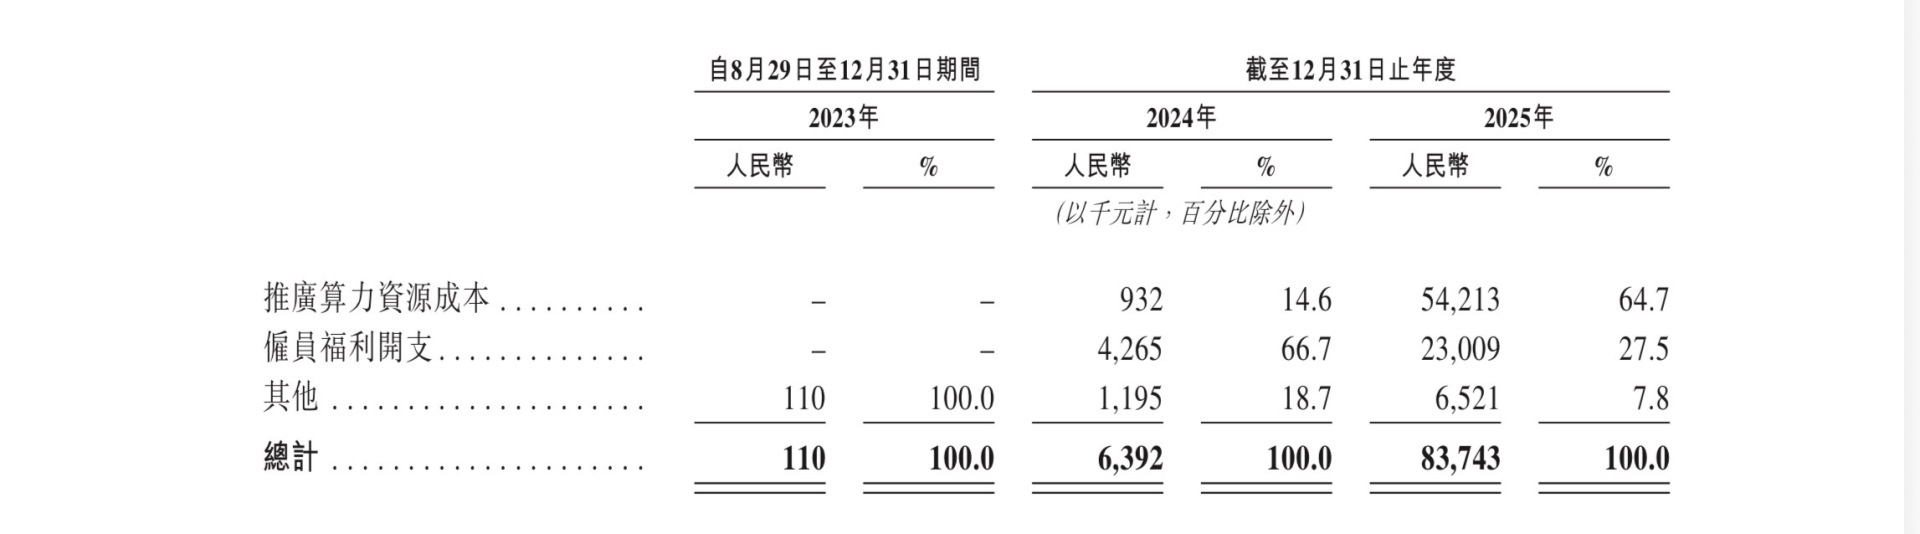
D’après les données financières, la marge brute de Silicon Flow est passée de façon brutale de 39,4 % en 2024 à -24 % en 2025, avec une perte brute de 13,3 millions de yuans. Les dépenses de vente et de marketing ont bondi de 6,39 millions de yuans en 2024 à 83,74 millions de yuans en 2025, soit +1 210 %. Parmi elles, les coûts des ressources de calcul à vocation promotionnelle (c’est-à-dire des bons Token gratuits) représentent jusqu’à 64,7 %, reflétant un investissement massif de la société à l’étape d’acquisition des utilisateurs.
Source de l’image : prospectus
À noter que le cofondateur de Silicon Flow, Hu Jian, avait indiqué auparavant, lors d’une interview accordée à un journaliste de (Economic Daily News), que la tendance à la « privatisation de l’énergie et de l’eau » des modèles de grande envergure (c’est-à-dire leur transformation en commodité) est irréversible. À l’avenir, le coût des modèles deviendra de plus en plus bas, comme la facture d’électricité. En revanche, la vraie valeur se manifestera dans les différentes applications construites à partir de ces modèles. Selon lui, trouver un équilibre entre l’adaptation des capacités de calcul hétérogènes, le contrôle des coûts et la garantie de sécurité deviendra le facteur clé déterminant la réussite ou l’échec des applications d’IA des entreprises.
En moins de trois ans d’existence, Silicon Flow s’élance vers la Bourse de Hong Kong : son IPO est à la fois un test du modèle commercial de « Token Economy » et une nouvelle évaluation par le marché de la logique de valorisation de la filière des infrastructures d’IA. Dans un récit double — course à l’ampleur et pression sur la rentabilité — la question de savoir si cette « usine à tokens » saura raconter au marché des capitaux une histoire de croissance durable reste à voir, et le temps donnera la réponse.
Source de l’image de couverture : base de médias de Jīngjì