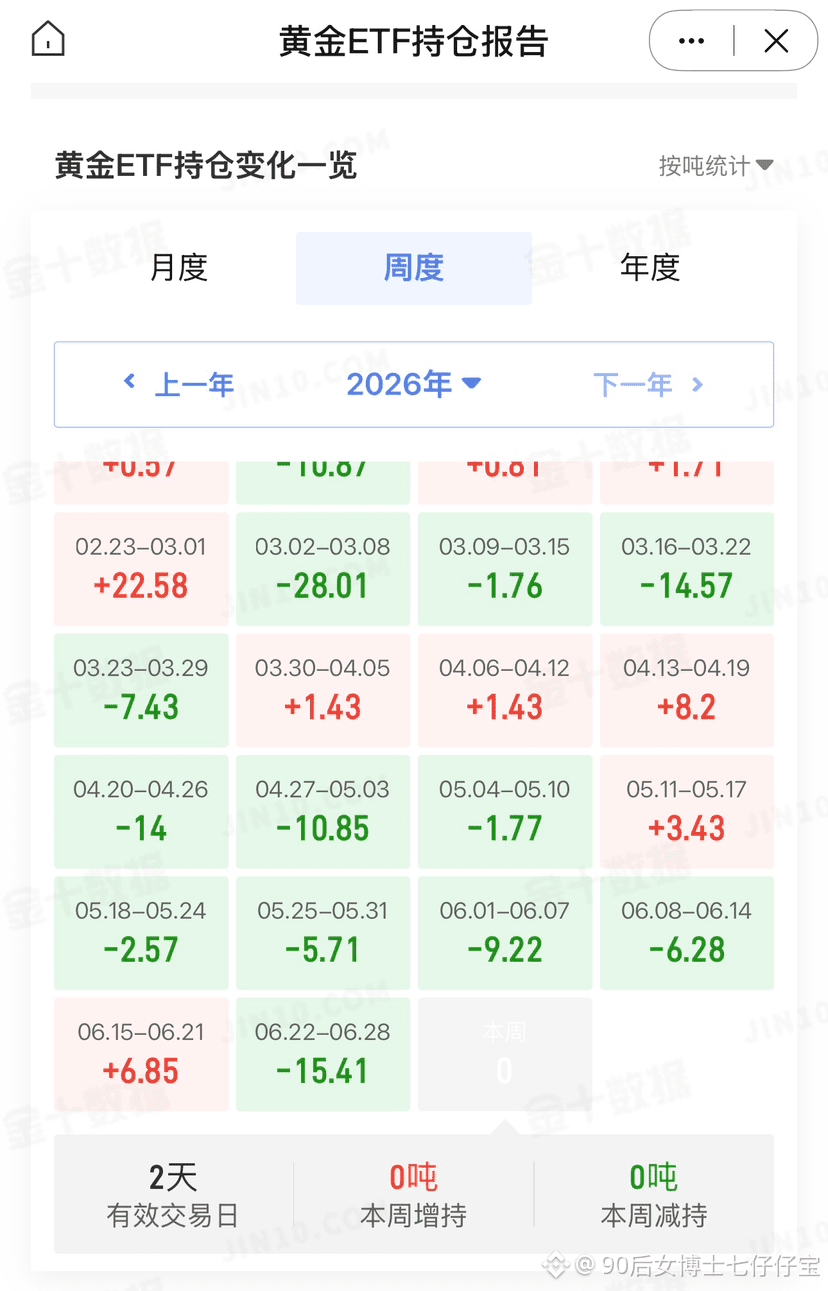
$XAU 6月30日, le plus grand ETF aurifère mondial SPDR détient 1005.077 tonnes, sans changement de position. Mardi, l'or au comptant a chuté en séance asiatique à son plus bas niveau depuis sept mois ; les achats à bas prix ont légèrement fait remonter les cours, mais la clôture est restée légèrement en baisse. Ce trimestre, l'or a chuté de près de 18 %, enregistrant sa pire performance trimestrielle depuis plusieurs années, avec une faiblesse générale des positions haussières.
Sur le plan fondamental, la baisse récente du prix de l'or est principalement due au double effet des anticipations de taux d'intérêt élevés de la Réserve fédérale et de la vigueur du dollar américain. La situation au Moyen-Orient fait monter les prix du pétrole, ravive les inquiétudes inflationnistes et le marché continue de parier sur le resserrement de la politique monétaire de la Fed ; les responsables de la Fed réaffirment également sans cesse leur priorité à la maîtrise de l'inflation, ce qui limite davantage la marge de rebond de l'or.
La logique de long terme n'a pas changé : les achats d'or continus des banques centrales, la diversification des réserves et les risques budgétaires mondiaux continueront d'apporter un soutien durable au prix de l'or ; toutefois, à court terme, le marché reste entièrement dominé par le dollar et les taux des obligations d'État américaines.
😾 Cette semaine, surveiller de près les données ADP et les chiffres de l'emploi non agricole : si l'emploi reste solide, l'or restera sous pression ; seule une faiblesse des données pourra offrir une opportunité de rebond à court terme.
Sur le plan technique, l'or est dans une configuration faible, sans signal de retournement pour l'instant. Même si un support existe à bas niveau, la pression des moyennes mobiles au-dessus est évidente, et le sentiment haussier du marché demeure atone.
Deux scénarios pour la suite : si les cours se stabilisent à un niveau bas et rebondissent durablement, une phase de correction partielle sera possible ; si le plus bas récent est cassé, la tendance baissière se poursuivra, avec des fluctuations de court terme toujours faibles et un fort risque à vouloir acheter au creux.