
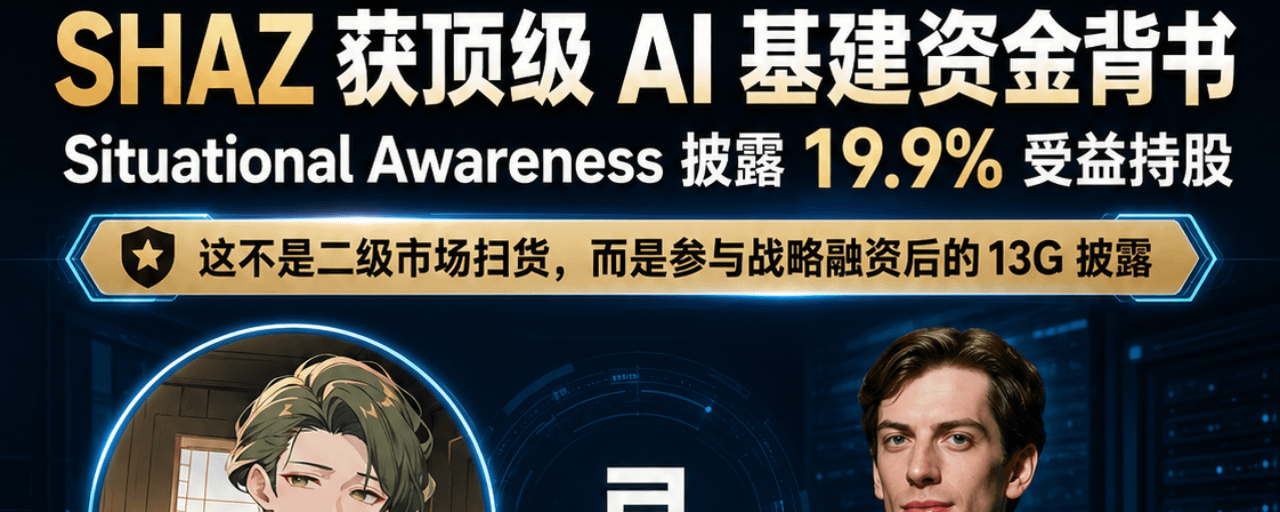

Évidemment ! En construisant mon portefeuille, il y a deux semaines, sur $SHAZ, j’ai eu raison !
$NBIS $CRWV ont énormément monté, SHAZ ne fait que commencer !
D’après les conditions de placement privé, le coût équivalent pour cette tranche de positions $SHAZ de Situational Awareness se situe essentiellement autour de 68,73 $/action. Ce niveau de prix peut servir de ligne de coût centrale pour l’entrée stratégique de Leopold.
La divulgation de la détention du bénéficiaire sous Situational Awareness derrière Leopold Aschenbrenner indique une ownership bénéficiaire de 19,9% dans Sharon AI.
Attention, ce n’est pas simplement un « appel de vedette du retail sur les réseaux ».
Il s’agit d’un capital central qui mise réellement sur l’infrastructure d’IA, en intégrant SHAZ dans son propre système de forte pondération.
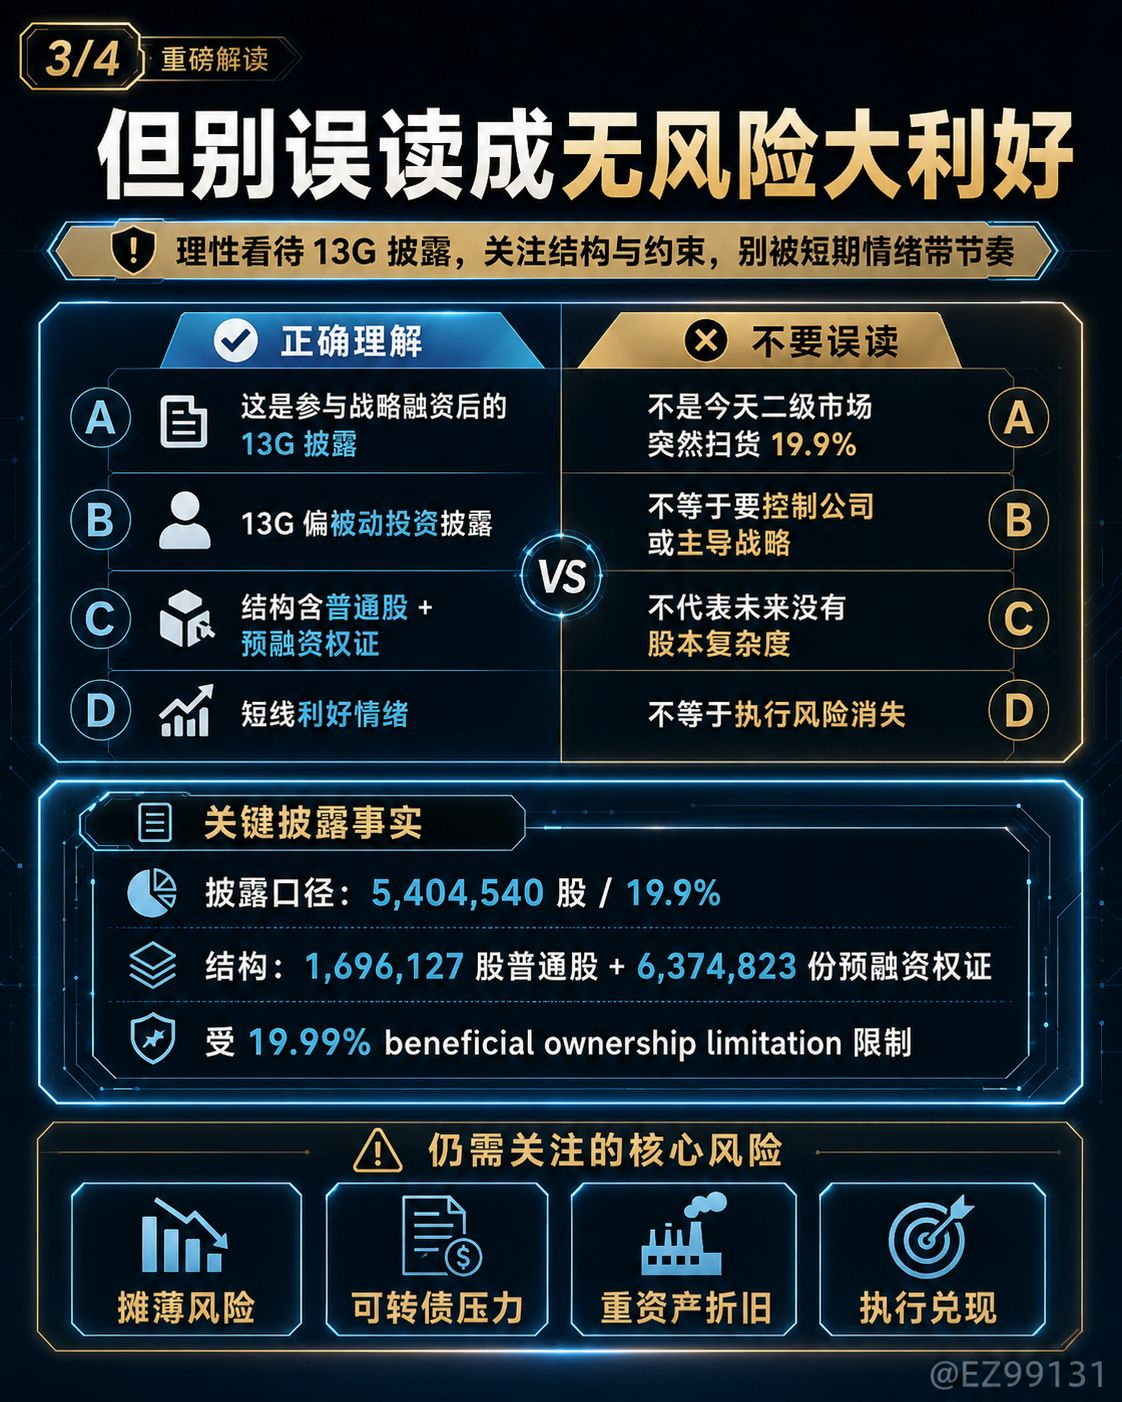
Les documents montrent que, conjointement, les entités liées à Situational Awareness, Leopold Aschenbrenner et Carl Shulman ont divulgué une détention avec shared voting / dispositive power sur 5 404 540 actions, correspondant à une ownership bénéficiaire de 19,9% des actions ordinaires de classe A.
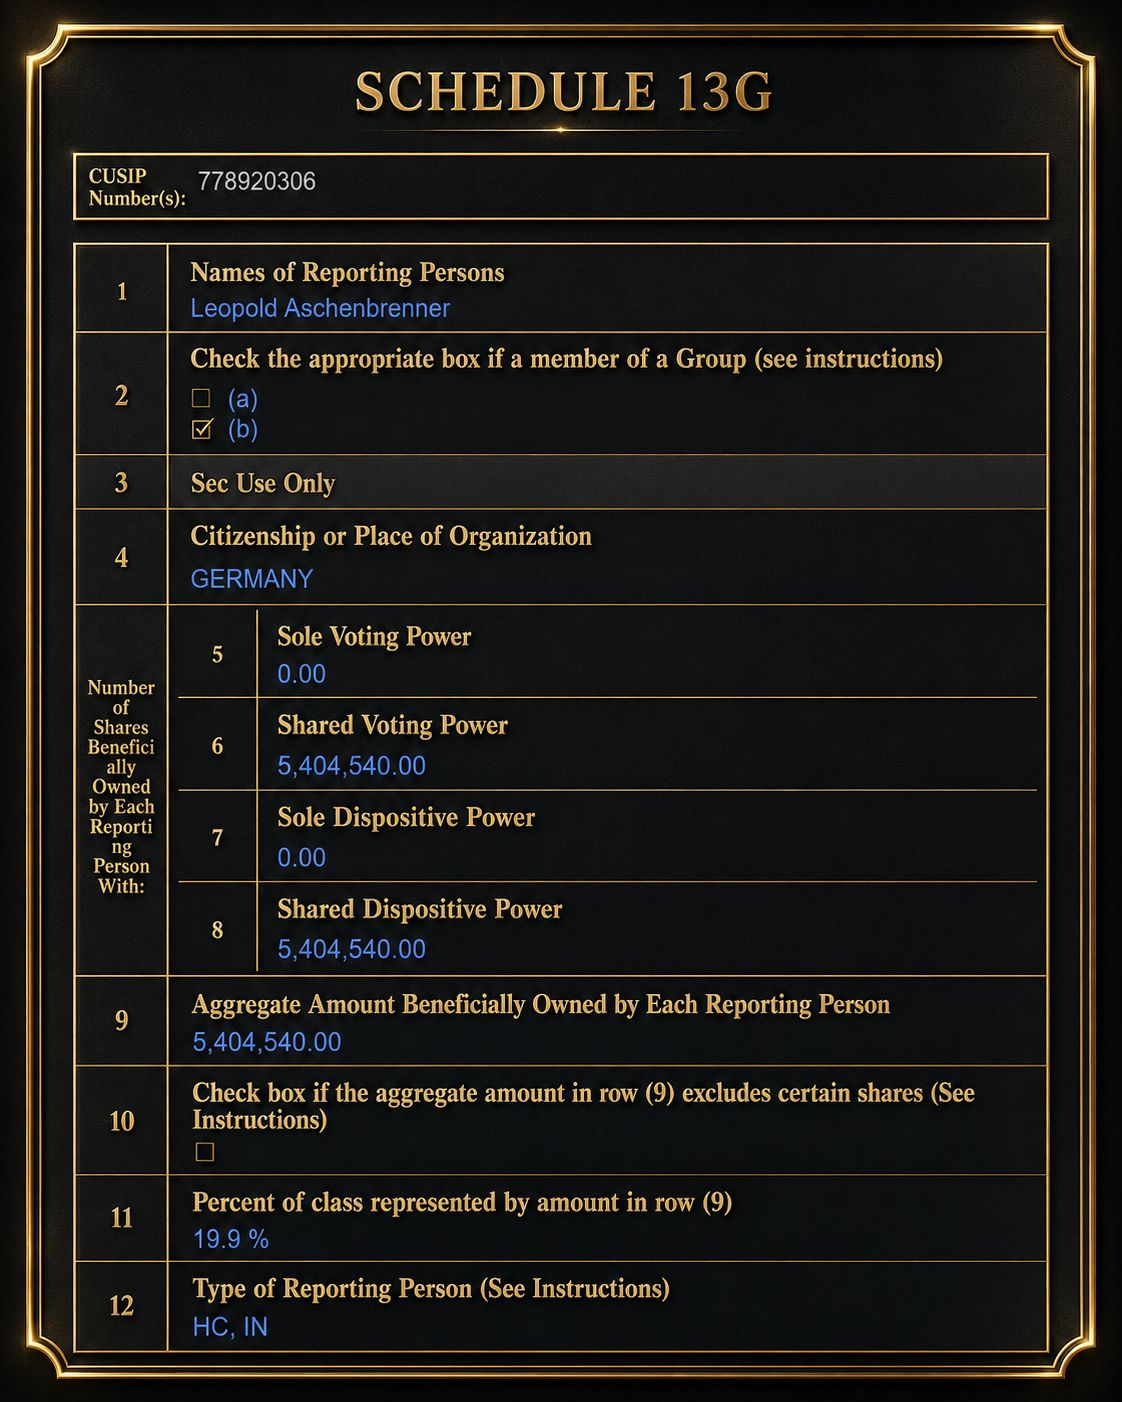
En regardant plus finement, cette position se compose de deux parties :
1 696 127 actions ordinaires de classe A
et les warrants de préfinancement cessibles pour acheter 6 374 823 actions
Mais ce warrant est limité par une contrainte de « beneficial ownership » de 19,99%.
Donc il ne faut pas mal interpréter cette affaire comme « un balayage direct sur le marché secondaire de 19,9% aujourd’hui ».
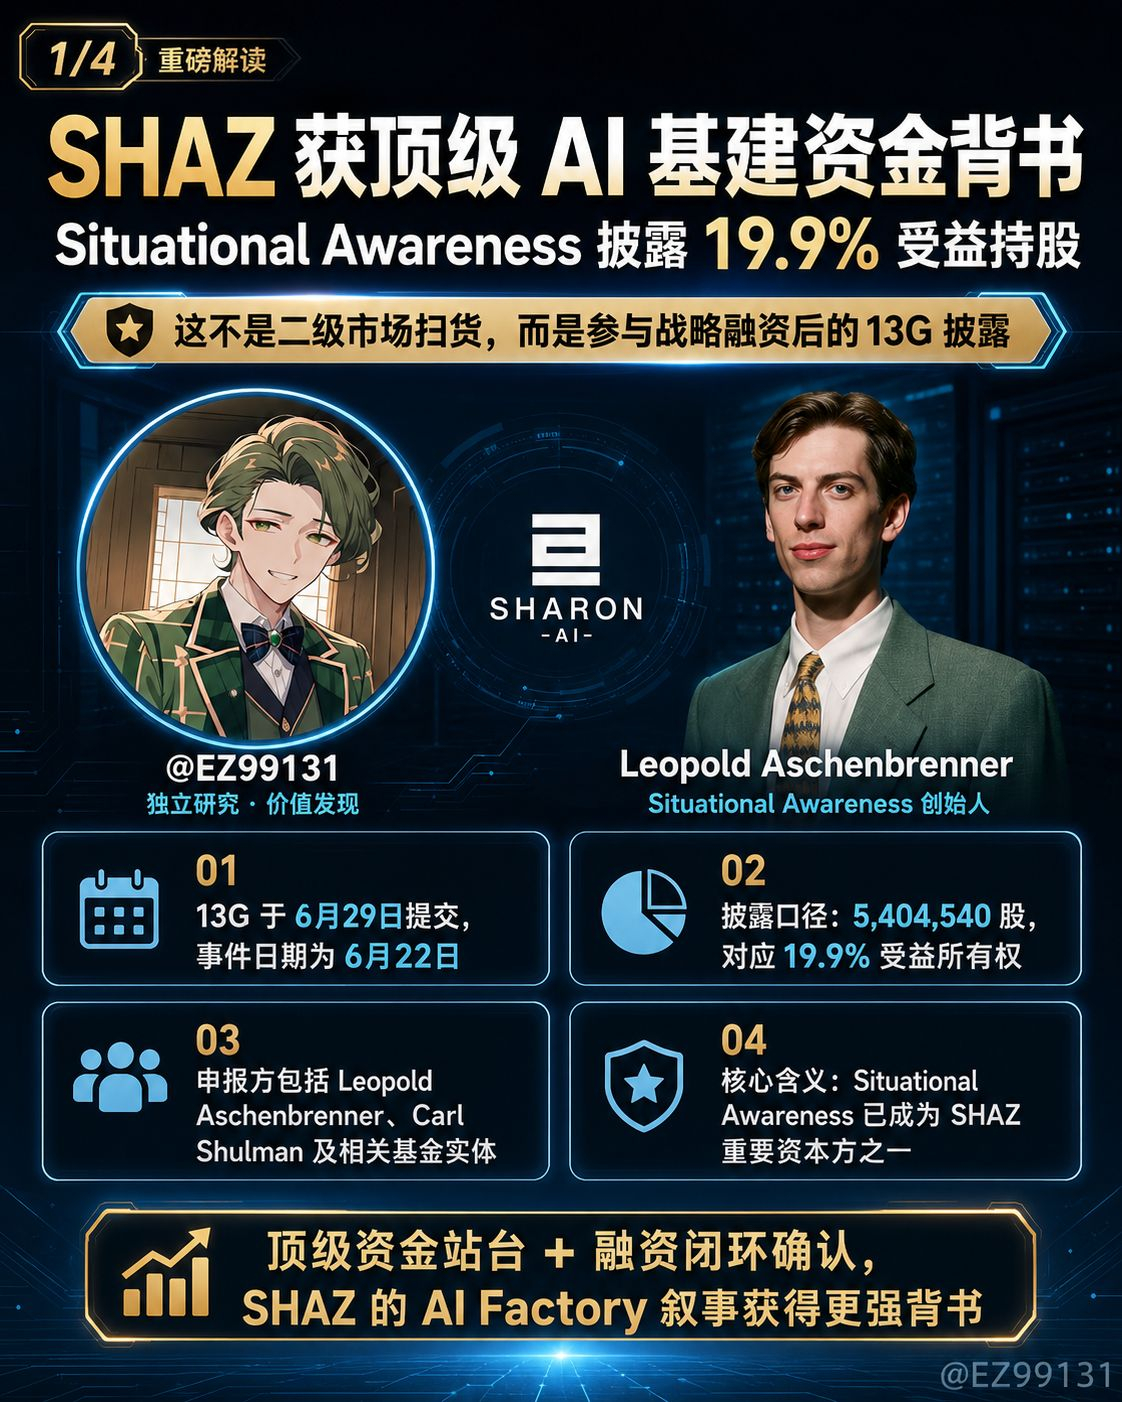
Plus précisément :
La sensibilisation situationnelle a participé au financement stratégique de SHAZ, et a maintenant divulgué officiellement ses positions à forte pondération via un formulaire 13G.
L’élément vraiment important dans cette affaire est que :
Premièrement, le cycle de financement de SHAZ a été encore confirmé.
Le plus gros problème du marché auparavant était :
Pour déployer autant de GPU, avec un CapEx aussi lourd, d’où viendra l’argent pour l’AI Factory australienne ?
À présent, le financement de 1,6 milliard de dollars est bouclé, et il est ancré par des acteurs comme Situational Awareness et Oaktree.
Pour SHAZ, c’est une validation extrêmement essentielle de la crédibilité du capital.
Deuxièmement, l’entrée de Situational Awareness renforcera la perception du marché de SHAZ
Le « label » de ce fonds Leopold est très clair :
Ce n’est pas un fonds technologique ordinaire : c’est un déploiement systémique autour de l’AGI, de la puissance de calcul, de l’électricité, des data centers et des infrastructures d’IA.
En acceptant de surpondérer SHAZ, l’essentiel est qu’il parie sur :
Australie / AI Cloud souverain APAC
AI Factory soutenue par NVIDIA
Manque d’offres de puissance de calcul pour la neocloud
Régionalisation des ressources GPU
Les data centers IA passent du monopole des géants à la réplication régionale
Cela correspond exactement à l’histoire de SHAZ.
Troisièmement, le ratio de 19,9% est déjà très lourd en soi.
Pour une neocloud de petite capitalisation, une position de fonds majeurs proche de 20% n’est pas seulement un investissement financier : c’est aussi un signal de marché.
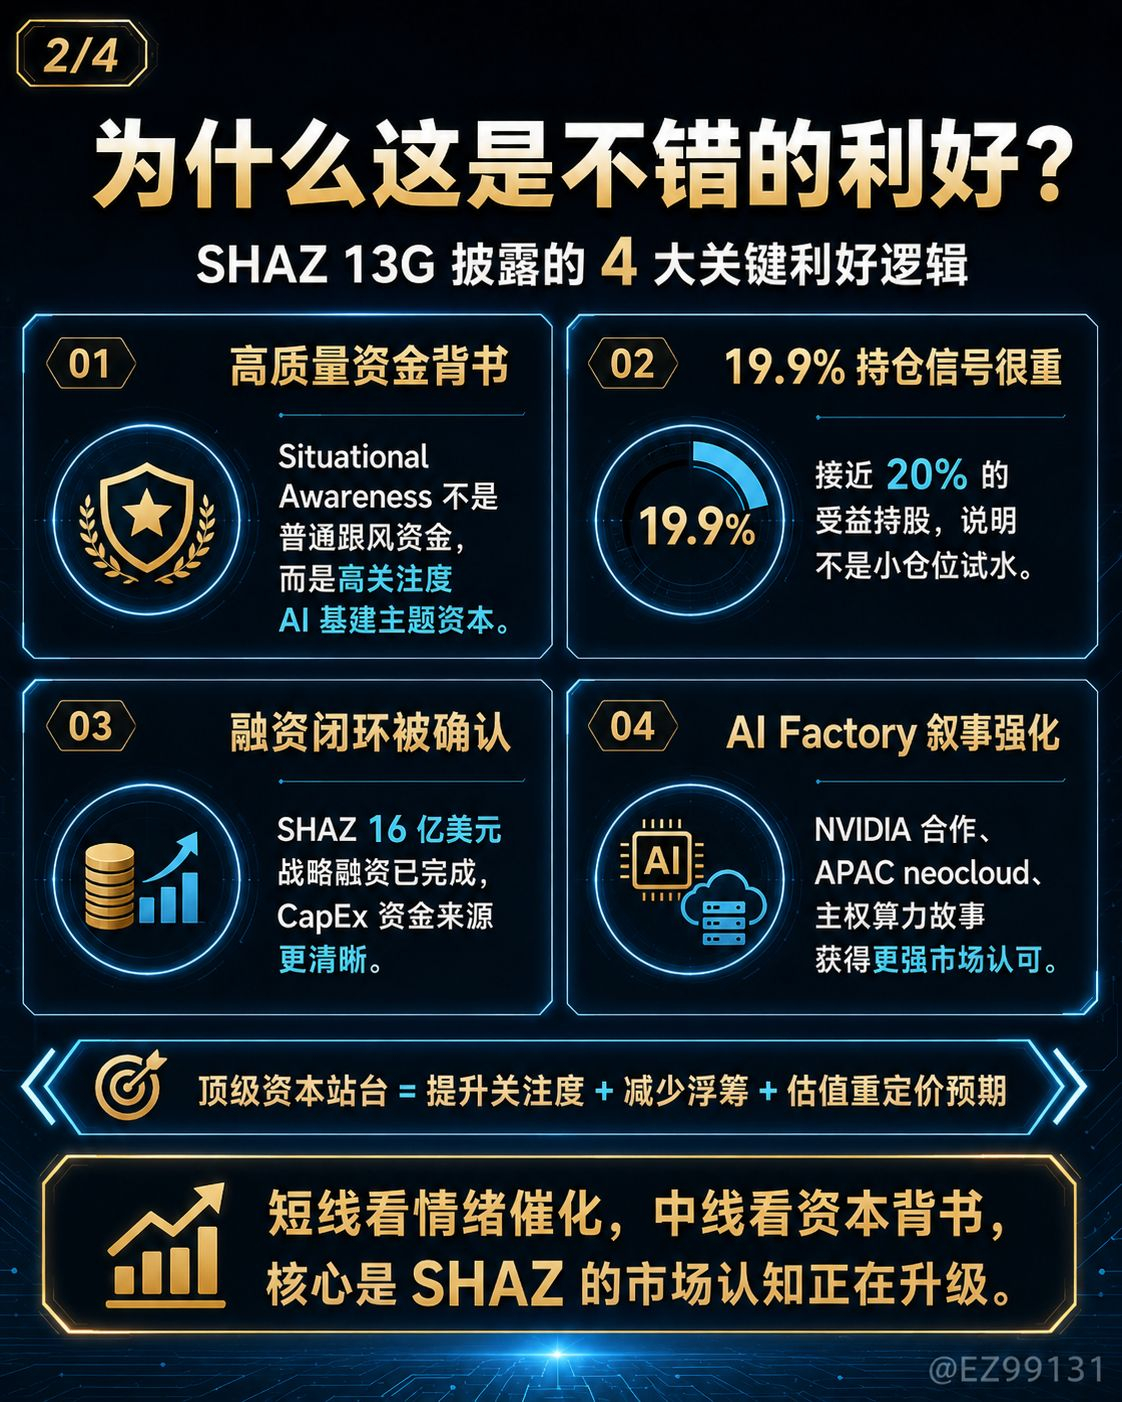
Cela produira trois effets :
Le flottant diminue
L’attention augmente
La probabilité d’un réajustement de la valorisation augmente
Quatrièmement, cette affaire obligera le marché à reconsidérer la position de SHAZ.
Jusqu’ici, quand tout le monde regardait SHAZ, c’était surtout pour voir une petite valeur AI cloud à haut risque.
Maintenant, son étiquette est en train de changer :
Six ans de partenariat avec NVIDIA
Jusqu’à 40 000 unités de GPU GB300
Capacité d’AI Factory de 132 MW
102 MW contractés auprès de clients finaux
55 000+ GPU NVIDIA attendus d’ici la mi-2027
Financement stratégique de 1,6 milliard de dollars finalisé
Ancré par Situational Awareness / Oaktree
Avec ces informations mises ensemble, SHAZ n’est pas un simple titre conceptuel autour de l’IA : c’est une plateforme APAC neocloud en cours de validation par le marché des capitaux.
Risque :
Le 13G est une divulgation d’une détention plutôt passive, ce n’est pas le 13D.
Cela ne signifie pas que Leopold veut contrôler la société, ni qu’il va entrer au conseil pour pousser une stratégie.
Et cette fois, le financement comprend des actions, des warrants de préfinancement et des obligations convertibles : à l’avenir, la dilution du capital et la pression liée à la dette demeurent.
Derrière SHAZ, ce qu’il faut vraiment prouver, ce n’est pas « qui a acheté ».
ce qui veut dire :
Le déploiement des GPU pourra-t-il être effectué dans les délais
Les contrats clients pourront-ils être convertis en revenus
Les revenus pourront-ils couvrir l’amortissement
Le taux de marge brute pourra-t-il être au rendez-vous
Les flux de trésorerie pourront-ils s’améliorer
Si SHAZ peut transformer véritablement 1,6 milliard de dollars de fonds, la collaboration avec NVIDIA, les contrats clients et le déploiement de GPU en revenus, alors cette divulgation de participation de 19,9% pourrait devenir un point clé pour une nouvelle tarification du marché de SHAZ.
Mais si, par la suite, il ne s’agit que de financement et d’histoires, sans conversion lente en revenus, alors le marché reviendra encore sur les problèmes de dilution, de CapEx et de pression sur les flux de trésorerie.
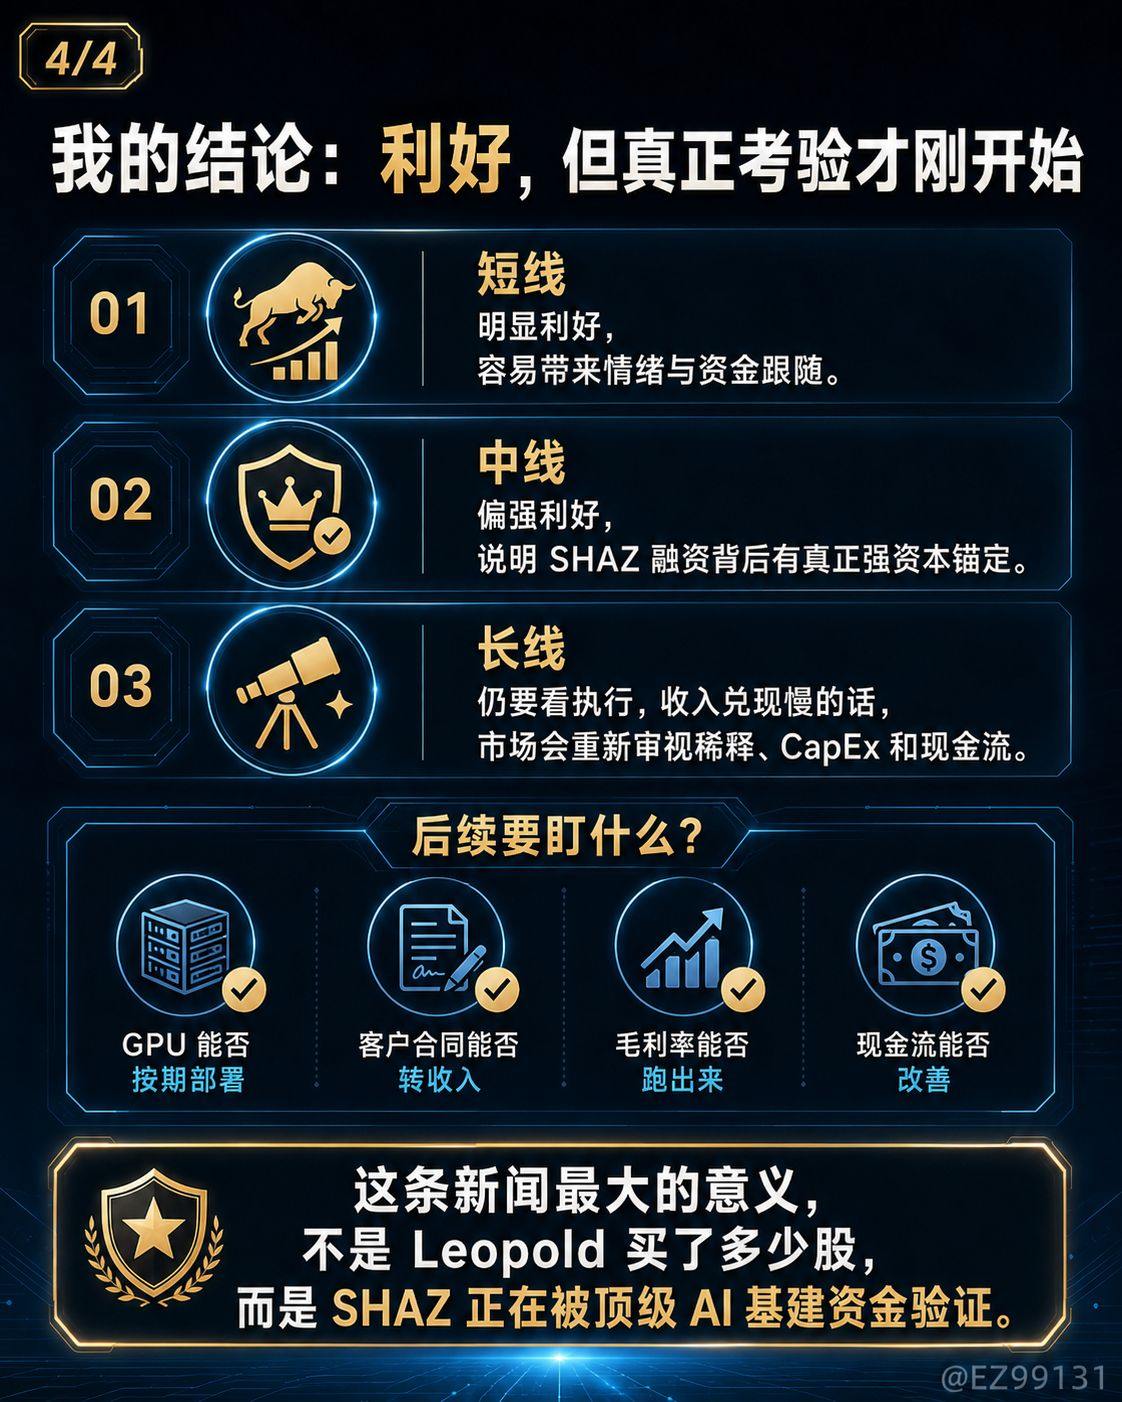
SHAZ est passée de « petite valeur AI cloud à haut risque » à « plateforme APAC AI Factory validée par des capitaux d’infrastructure IA de premier plan ».
Pour moi, c’est une nouvelle très positive.
Mais ce n’est pas la ligne d’arrivée, c’est le début du cycle d’exécution !