

Le stockage est roi ! Hier soir, Micron c-212 a presque rendu une copie parfaite avec ses résultats !
c-535 Ce rapport a redéfini l'industrie du stockage.
À l'ère de l'IA, le stockage n'est plus seulement un composant d'accompagnement, mais la ressource centrale du système de calcul.
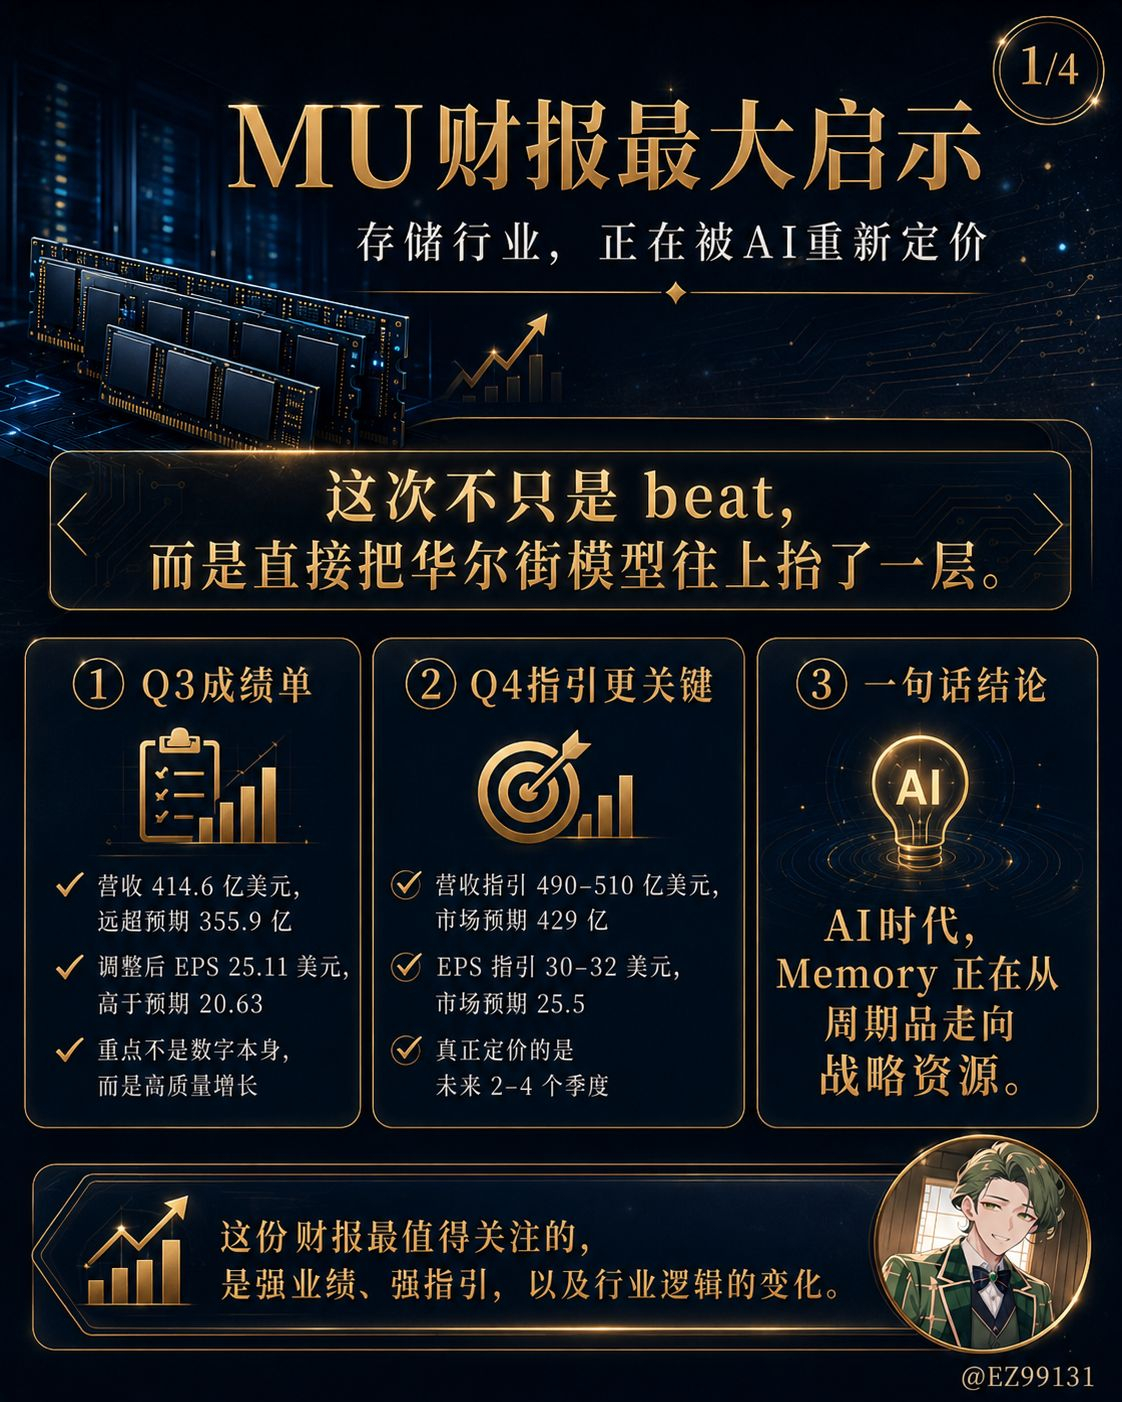
Les chiffres du Q3 sont déjà incroyables.
Chiffre d'affaires de 41,46 milliards de dollars.
Non-GAAP EPS de 25,11 dollars.
Marge brute proche de 85%.
Les prévisions du Q4 sont encore plus optimistes.
Prévisions de revenus de 49 à 51 milliards de dollars.
Prévisions Non-GAAP EPS de 30 à 32 dollars.
Prévision de marge brute d'environ 86%.
Ce n'est plus une légère surperformance, mais un véritable saut dans les modèles de Wall Street.
Ce qui mérite d'être observé dans ce rapport, ce n'est pas le chiffre lui-même, mais les changements dans l'industrie derrière le chiffre.
Premièrement, le stockage est en train de passer d'un produit cyclique à une ressource rare pour l'infrastructure IA.
Dans le passé, le marché voyait le DRAM et le NAND, la logique était simple.
Le cycle de hausse des prix est arrivé, et les profits explosent.
Une surproduction entraînera une chute des prix.
Puis attendre la prochaine phase du cycle.
Mais cette fois, c'est différent.
L'IA a modifié la structure de la demande en stockage.
Auparavant, tout le monde pensait que la chose la plus importante pour l'infrastructure IA était le GPU.
Il devient de plus en plus clair que le GPU n'est qu'un cœur de calcul, la mémoire et le stockage déterminent si le système peut vraiment fonctionner.
Agentic AI, agents multiples, long contexte, charges de raisonnement, mise en cache des données, bases de données vectorielles, services de modèles, tout cela continuera à consommer de la mémoire et du stockage.
L'IA n'augmente pas seulement la demande de HBM.
L'IA augmente également la demande en DRAM pour centres de données, SSD d'entreprise, NAND, LPDRAM, mémoire CXL, et modules de mémoire serveur.
C'est pourquoi la direction de Micron insiste tant :
La mémoire est devenue un actif stratégique à l'ère de l'IA.
Cette affirmation est très clé.
Les actifs stratégiques sont différents des biens ordinaires.
Les biens ordinaires regardent les prix.
Les actifs stratégiques se concentrent sur la sécurité de l'offre, la coopération à long terme, le verrouillage de la capacité et les relations clients.
Deuxièmement, les clients ont déjà commencé à verrouiller l'approvisionnement avec des contrats à long terme.
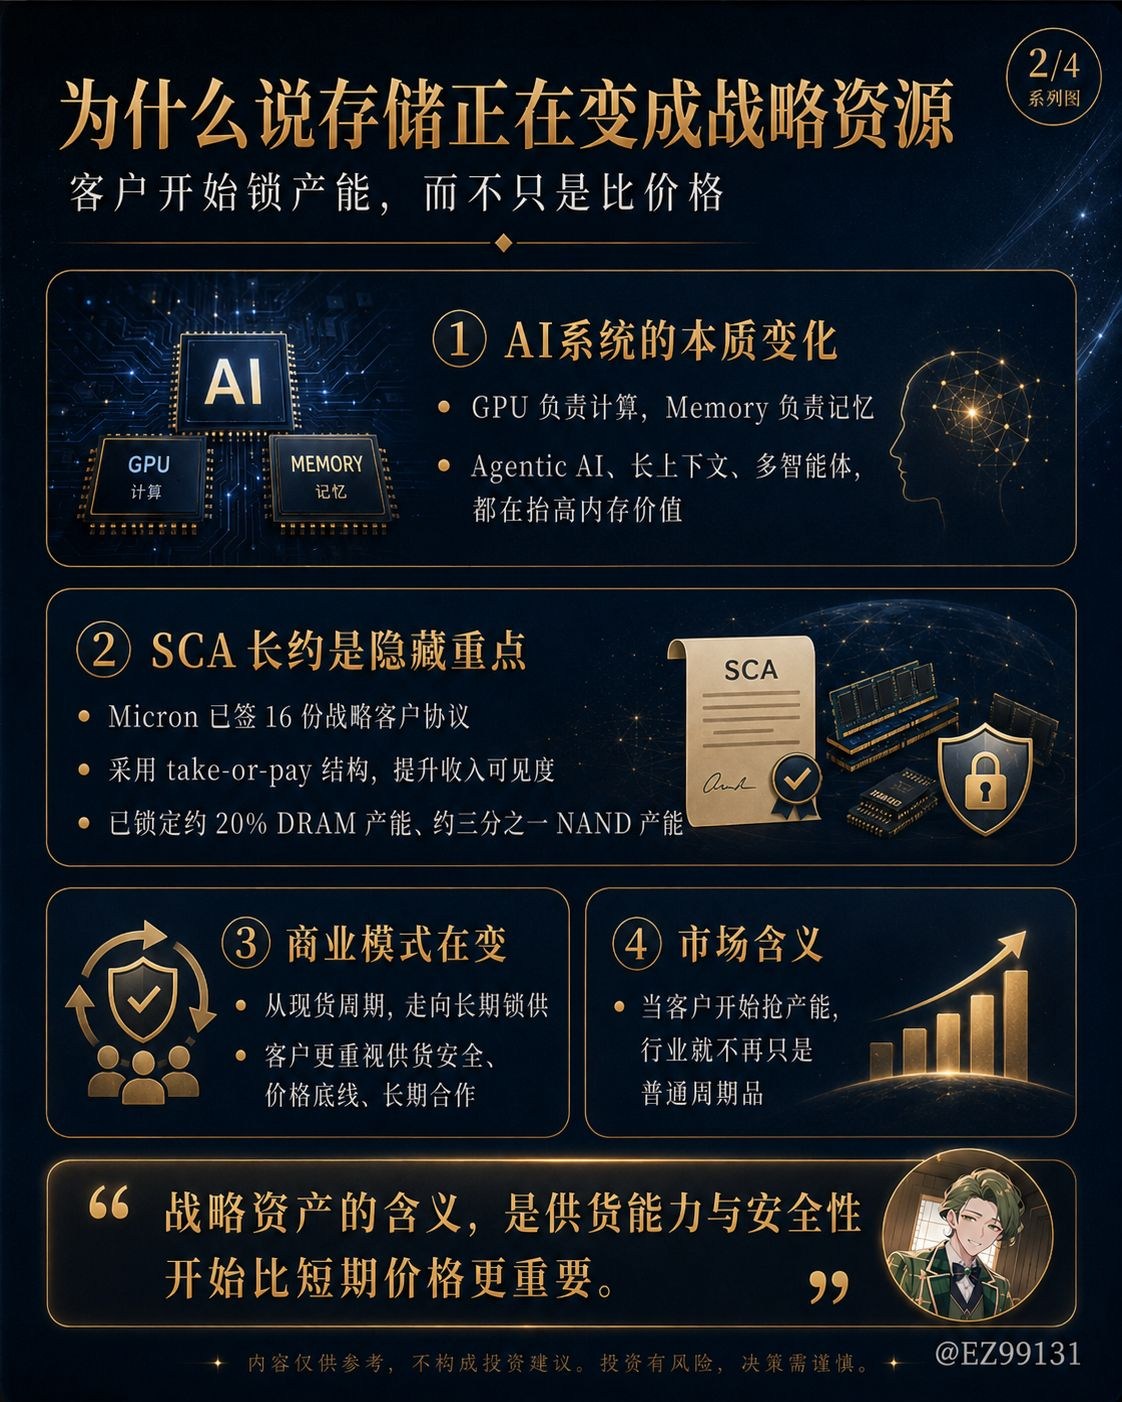
Le point le plus susceptible d'être sous-estimé cette fois-ci est les accords avec les clients stratégiques de Micron.
L'entreprise a révélé qu'elle avait signé 16 contrats SCA couvrant les centres de données, l'électronique grand public, l'automobile et d'autres marchés.
Ces protocoles ne sont pas des commandes d'intention ordinaires.
Ils ont une structure de type take-or-pay.
En gros, cela signifie que les clients verrouillent l'approvisionnement, même s'ils n'achètent pas, ils doivent assumer des obligations correspondantes.
Plus important encore, ces protocoles incluent également des dépôts en espèces, des prix planchers et des arrangements d'approvisionnement à long terme.
Le plus grand défaut de l'industrie du stockage dans le passé était que les clients étaient trop flexibles, et les prix trop cycliques.
Lorsque la demande est bonne, tout le monde se rue sur les produits.
Lorsque la demande est faible, les clients réduisent immédiatement les commandes.
Mais après l'apparition du SCA, le modèle commercial de Micron a commencé à changer.
La visibilité des revenus est plus élevée.
La protection des prix est plus forte.
Relations clients plus profondes.
Le taux d'utilisation de la capacité est plus stable.
Ce n'est pas juste quelques contrats supplémentaires.
C'est la transition de l'industrie du stockage du commerce à court terme vers un modèle d'approvisionnement d'infrastructure à long terme.
Si cette tendance se poursuit, la façon dont le marché évalue MU changera également.
Auparavant, c'était le PE cyclique.
À l'avenir, il pourrait y avoir un nouveau prix pour les fournisseurs d'infrastructure IA de base.
Troisièmement, l'offre ne peut pas être étendue à volonté.
Le soutien le plus fondamental de cette logique haussière n'est pas seulement une forte demande, mais un manque d'offre.
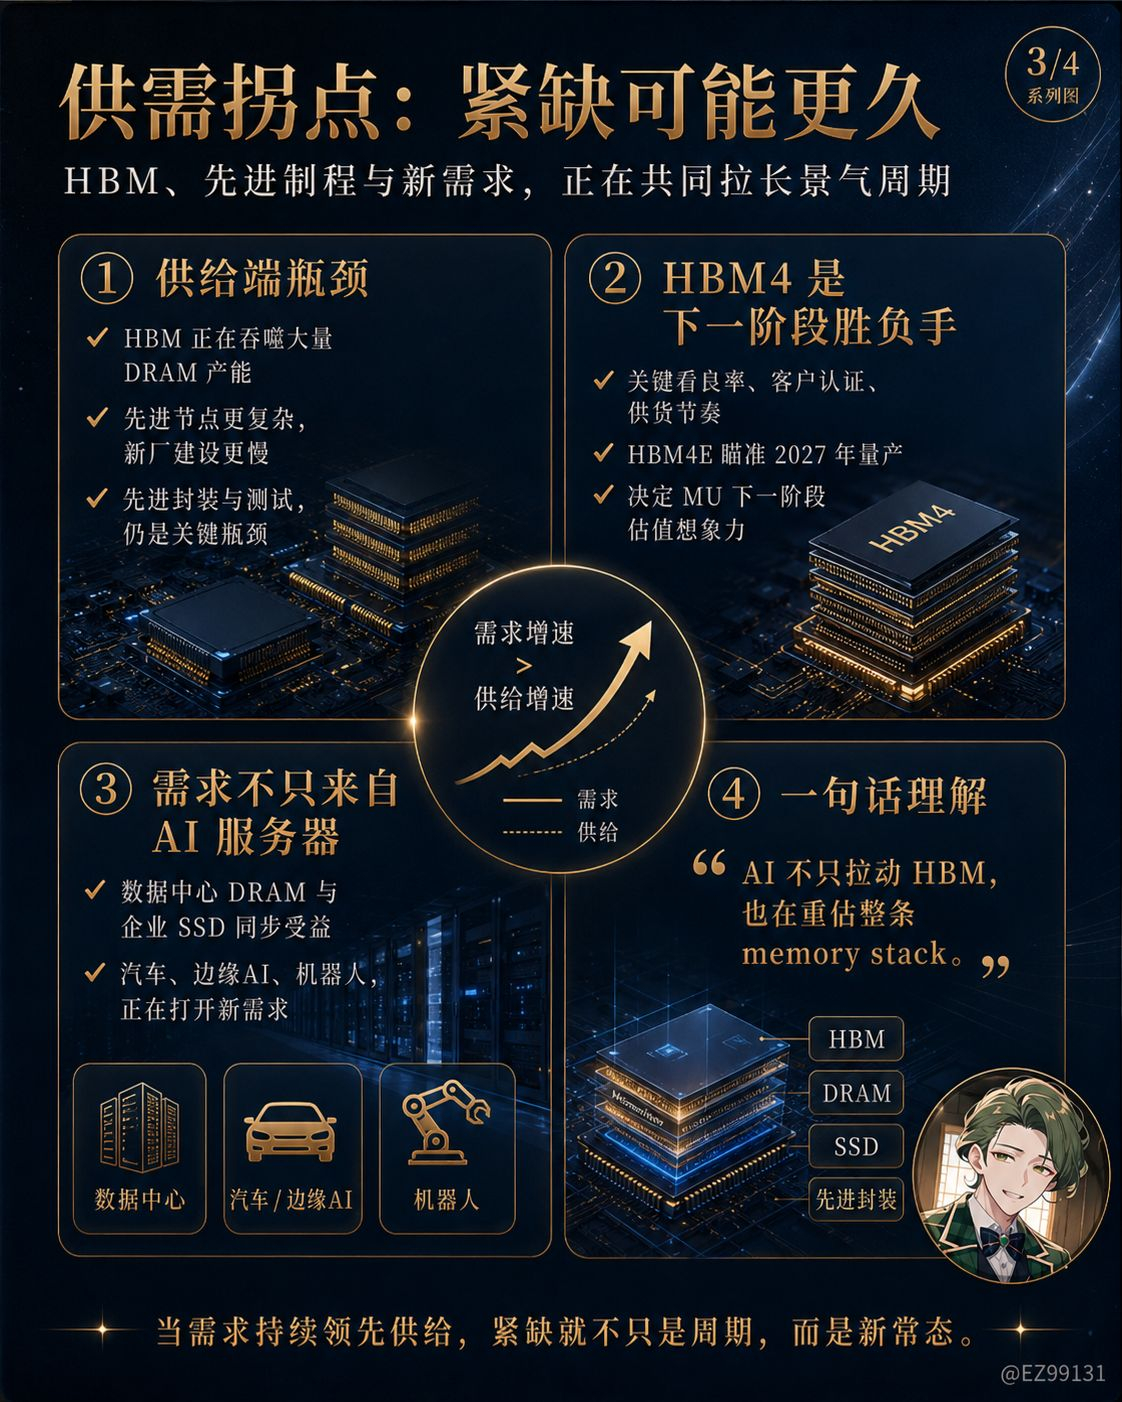
Le HBM va absorber une grande quantité de capacité de wafer DRAM.
Les nœuds DRAM avancés deviennent de plus en plus difficiles.
Le cycle de construction des nouvelles fabs est très long.
L'emballage avancé et les tests ne peuvent pas être comblés du jour au lendemain.
Du côté du NAND, c'est pareil, l'industrie a été trop longtemps maltraitée par des prix bas, les fabricants ne peuvent pas immédiatement augmenter la production de manière folle.
Même certaines ressources NAND pourraient être réaffectées vers la direction du DRAM.
C'est pourquoi la direction dit qu'elle ne voit pas quand l'offre pourra rattraper la demande.
Cela ne signifie pas une pénurie à court terme, mais une pénurie structurelle.
Si la tension de l'offre se prolonge vraiment jusqu'après 2027, la capacité de fixation des prix et la marge bénéficiaire de MU pourraient être plus durables que le marché ne l'imagine.
Quatrième, le HBM4 est la clé de la prochaine étape.
Les informations sur le HBM4 dans ce rapport sont très critiques.
Micron a déclaré que le HBM4 est déjà expédié à volume élevé sur la plateforme des clients principaux, et a également envoyé des échantillons certifiés à plusieurs clients finaux.
Le HBM4E est également en cours de développement, avec une production de masse prévue pour 2027.
Cela montre que MU ne s'appuie pas seulement sur le HBM3E pour profiter d'une période de prospérité, mais qu'elle se dirige déjà vers les produits de nouvelle génération.
C'est très important.
Le HBM est le cœur de l'évaluation des échanges de mémoire IA.
Si MU maintient la certification des clients, le rythme d'approvisionnement et l'avantage de rendement dans cette génération de HBM4, le marché continuera de la considérer comme un maillon central de l'IA, et non comme une entreprise de DRAM ordinaire.
Inversement, si le rythme du HBM4 n'est pas aligné, l'évaluation sera à nouveau ramenée vers les actions cycliques.
Ainsi, ce qu'il faut surveiller à l'avenir, ce n'est pas juste "la demande est forte", mais :
Rendement du HBM4.
Avancement de la certification des clients.
Visibilité des commandes pour 2027.
Temps de production de HBM4E.
Et la profondeur de l'engagement avec les clients #NVIDIA, #ASIC et les fournisseurs de cloud.
Cinquièmement, les activités non-HBM sont également stimulées par l'IA.
Beaucoup de gens ne regardent que le HBM, mais le changement plus important cette fois est :
Le DRAM ordinaire et le NAND commencent également à en bénéficier.
Les centres de données ont besoin non seulement de nœuds GPU, mais aussi de serveurs CPU, de serveurs de stockage, de couches de cache, de bases de données, de SSD d'entreprise, et de données froides et chaudes stratifiées.
Avec de plus en plus de raisonnement IA, la pression sur la mémoire ne se concentre pas seulement sur les clusters d'entraînement.
L'inférence en périphérie, l'IA privée d'entreprise, la robotique, la conduite autonome, les PC IA, et les grands modèles sur mobile vont tous générer de nouveaux besoins en stockage.
La ligne automobile mérite également d'être surveillée.
Les modèles L2+ nécessitent plus de #DRAM et #NAND.
Les robotaxis nécessitent une fiabilité et une capacité supérieures.
Si la robotique prend de l'ampleur, la demande de stockage pourrait être plus importante que ce que le marché modélise actuellement.
C'est pourquoi je pense que l'histoire de MU n'est pas seulement le HBM, mais que l'ensemble de la pile mémoire est redéfini par l'IA.
Sixièmement, le CapEx est la plus grande divergence.
Les haussiers voient une pénurie d'offre.
Les baissiers voient une hausse des dépenses en capital.
Les dépenses en capital de Micron pour le Q3 ont déjà dépassé 7 milliards de dollars, et le Q4 devra continuer à augmenter, avec un capex trimestriel en 2027 qui pourrait être supérieur à celui du Q4.
C'est le principal point de controverse pour l'avenir.
Si cet argent est principalement investi dans le HBM, le DRAM avancé, l'emballage avancé, les salles blanches et le verrouillage de la capacité avec des clients de haute valeur, le marché le comprendra comme un investissement à haut rendement.
Mais si tous les acteurs de l'industrie commencent à augmenter leur production, il pourrait encore y avoir une surproduction dans quelques années.
Ainsi, le plus grand risque pour MU à l'avenir n'est pas que la demande disparaisse soudainement, mais que la discipline de l'offre soit rompue par des marges élevées.
C'est aussi pourquoi je ne dirai pas que l'industrie du stockage n'a plus de cycles.
Plus précisément :
Le cycle est toujours là, mais sa forme a changé.
Auparavant, c'était le cycle des prix qui dominait.
À l'avenir, ce sont les contrats à long terme en IA, les processus avancés, la capacité de production HBM, l'engagement des clients et la discipline des dépenses en capital qui détermineront le cycle.
Septièmement, ce rapport a aussi des implications pour toute la chaîne de l'IA.
Si les affirmations de MU sont vraies, la logique d'investissement en IA doit être réorganisée.
Dans le passé, tout le monde avait l'habitude de diviser la chaîne IA en :
GPU en premier
Réseau en deuxième.
Applications tierces
Mais maintenant, cela pourrait changer en :
La puissance de calcul et la mémoire forment la première couche.
La connectivité optique et le réseau constituent la deuxième couche.
Électricité, dissipation thermique, emballage, matériaux constituent la troisième couche.
Les applications sont mises plus en arrière.
Parce que le véritable goulet d'étranglement des systèmes IA n'est pas la puissance de calcul ponctuelle, mais le débit au niveau système.
Peu importe la puissance des GPU, si le HBM, le DRAM ou le SSD ne suffisent pas, les données ne peuvent pas bouger, et l'efficacité du système en souffrira.
C'est pourquoi je penche maintenant pour considérer l'infrastructure IA comme un système :
Le calcul est responsable du raisonnement.
La mémoire est responsable du contexte.
Le stockage est responsable des données.
La connectivité optique est responsable du transport.
L'électricité et la dissipation thermique sont responsables du support.
Chaque maillon de la chaîne qui manque deviendra un puit de profit.
Le sens de ce rapport financier de MU réside ici.
Cela prouve que le stockage passe d'un rôle secondaire en IA à l'un des rôles principaux dans l'infrastructure de l'IA.
Ce rapport financier n'est pas une simple performance.
C'est plus comme un changement d'identité dans l'industrie du stockage.
Passer de produits cycliques à ressources stratégiques.
Passer de la volatilité du marché au verrouillage de l'approvisionnement à long terme.
Passer d'une simple augmentation de prix à une pénurie structurelle alimentée par la demande en IA.
Passer d'une entreprise DRAM ordinaire à une entreprise d'infrastructure mémoire pour l'IA.
Bien sûr, les risques sont également clairs.
Premièrement, le prix des actions a déjà beaucoup augmenté, et les attentes sont très élevées.
Deuxièmement, la marge brute est déjà très élevée, il faudra continuer à prouver la durabilité à chaque étape suivante.
Troisièmement, la croissance du CapEx inquiète le marché sur le potentiel d'une surproduction prochaine.
Quatrièmement, une fois que la demande des clients ralentit ou que l'offre s'améliore, le pouvoir de fixation des prix sera le premier à être remis en question.
Mais au moins cette fois, MU a donné une réponse très solide.
Résultats solides
Prévisions solides
Marge brute solide
Progrès solides sur le HBM4
Contrats à long terme avec des clients solides
Récit de forte pénurie d'offre et de demande
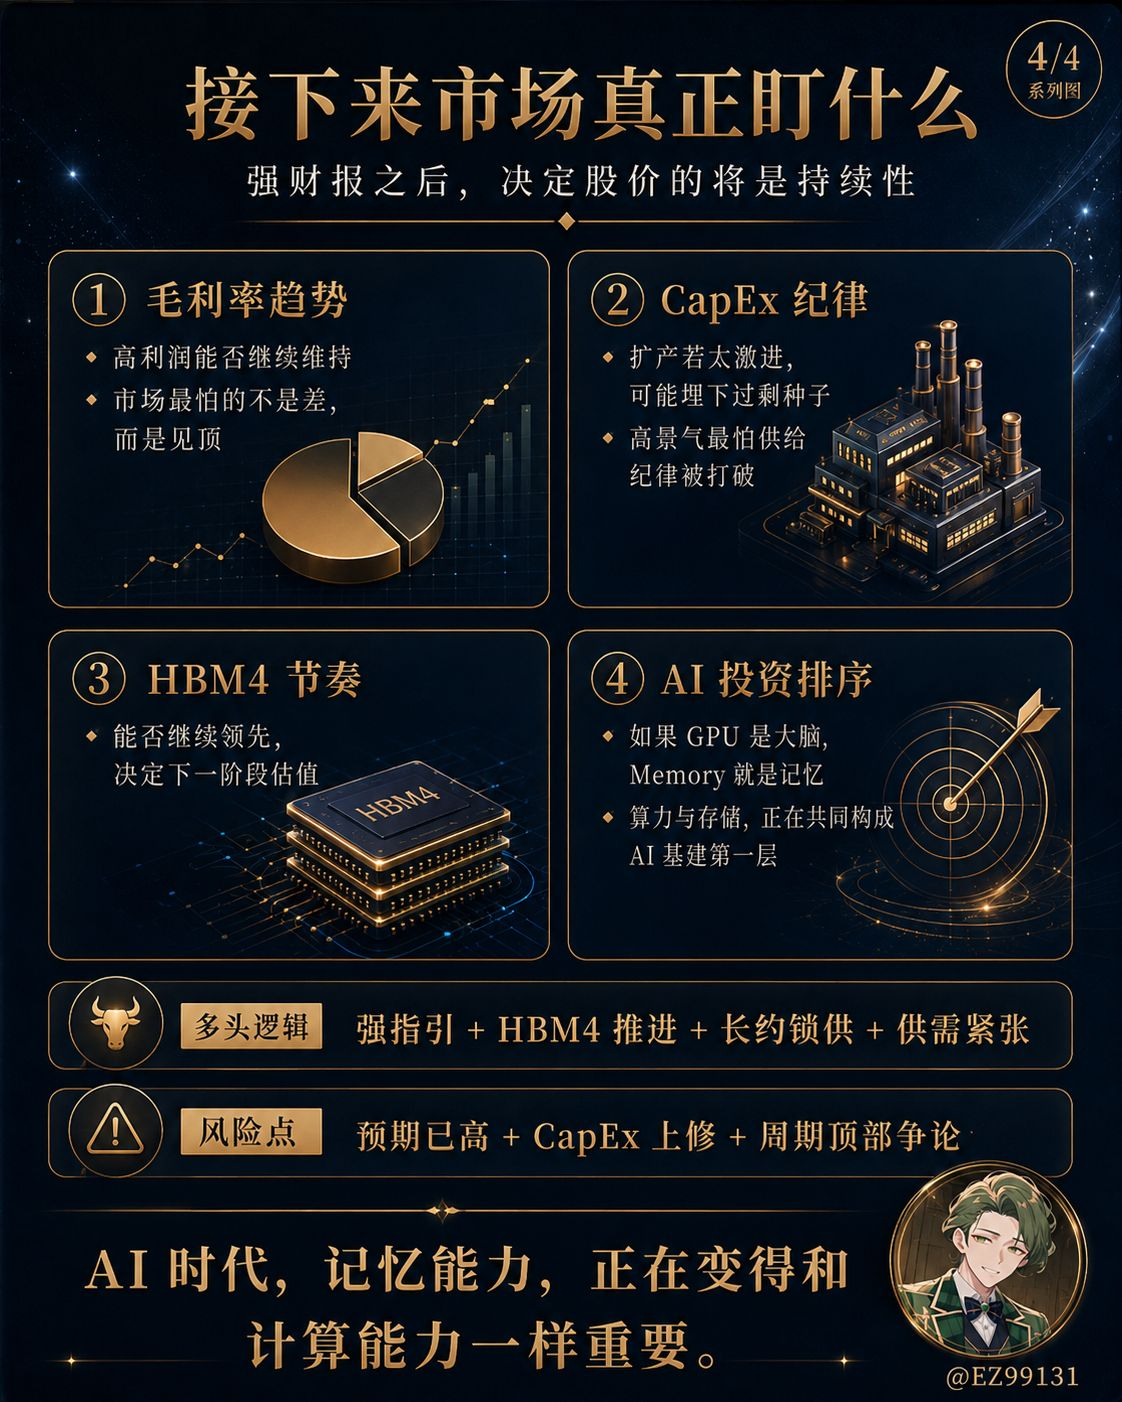
La capacité de mémoire à l'ère de l'IA devient tout aussi importante que la capacité de calcul.
Si le GPU est la puissance de calcul du cerveau, alors la mémoire est la mémoire du cerveau.
Sans mémoire, même la meilleure IA ne peut pas aller loin.