

Aux États-Unis, le titre $NOK (Nokia) a été vraiment sévèrement « lavé » récemment !
La dernière fois, mercredi dernier, le jour des serpents, c’était encore en s’appuyant sur les options pour continuer à blanchir !
Ce week-end, Nokia a publié deux grosses nouvelles d’un coup.
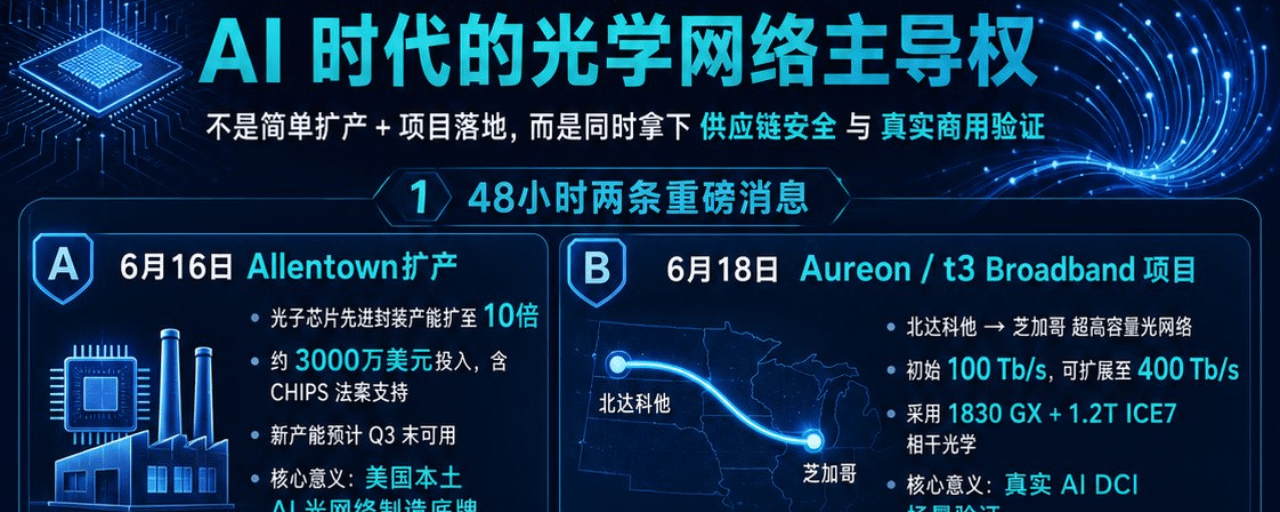
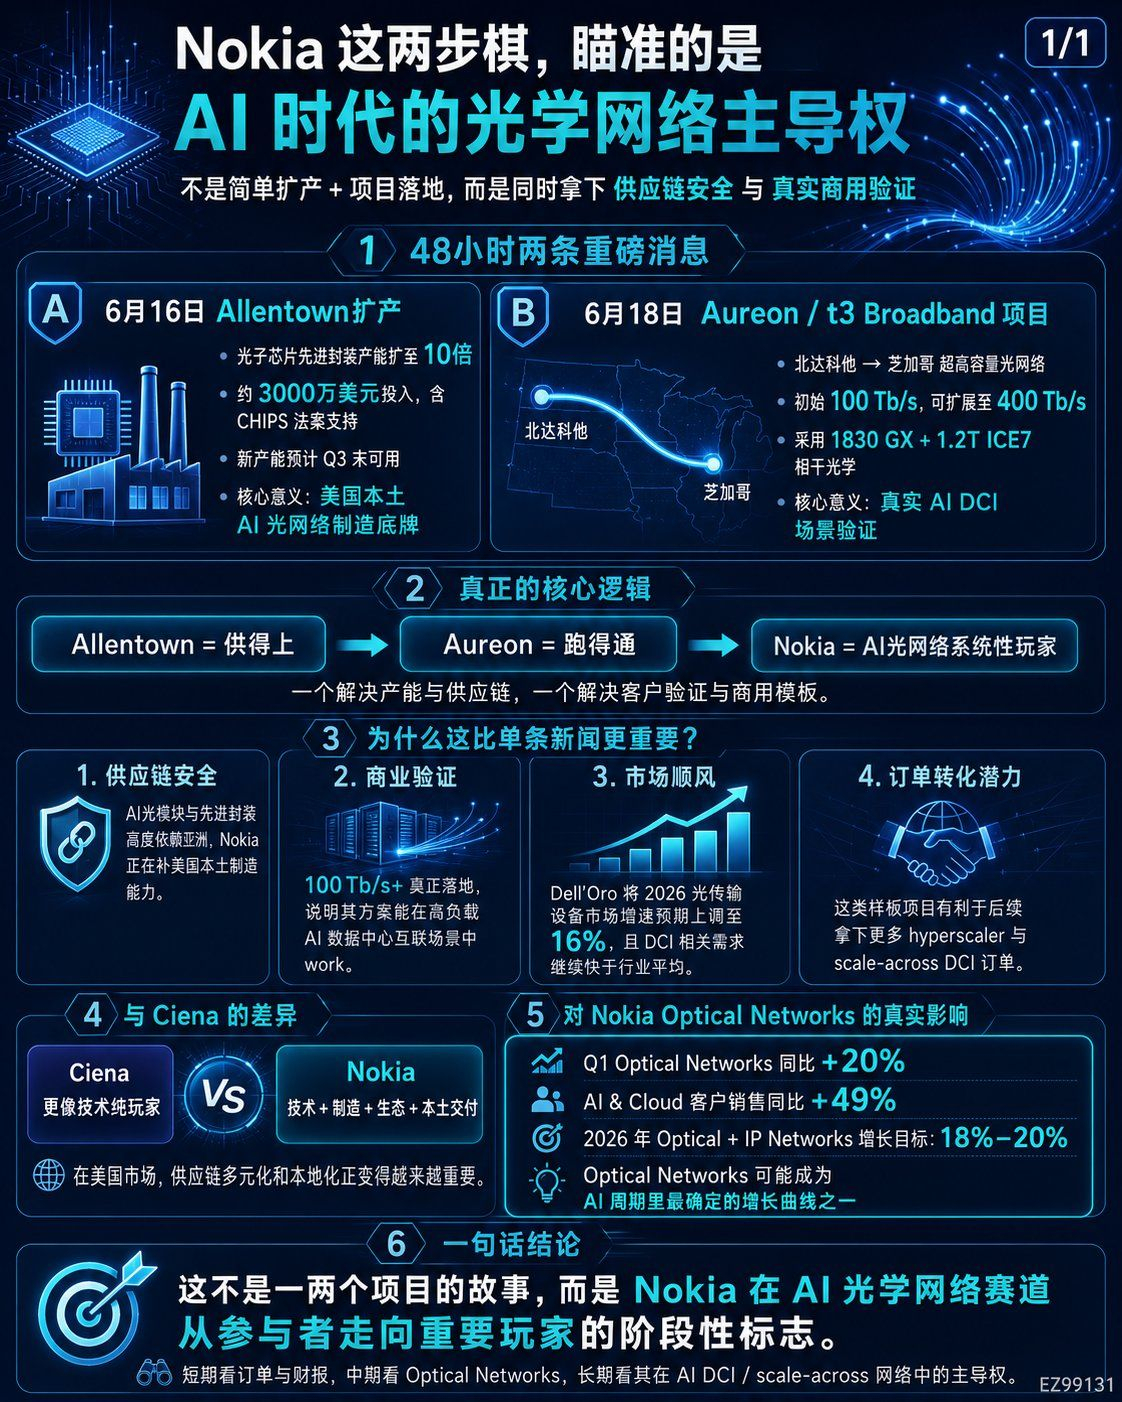
D’abord, les capacités de production des puces photoniques d’Allentown pour l’encapsulation avancée sont passées à 10 fois le niveau initial.
Ensuite, en collaboration avec t3 Broadband et Aureon, un réseau de transmission optique « prêt pour l’IA » a été déployé entre la partie nord du Dakota et Chicago, avec une capacité initiale de 100 Tb/s, qui pourra à l’avenir atteindre 400 Tb/s.
En regardant séparément, ces deux articles ne sont pas particulièrement complexes.
L’autre concerne l’augmentation des capacités.
L’un concerne la mise en œuvre du projet.
Mais quand on les met ensemble, ce n’est plus la même saveur.
Je pense que le véritable objectif de Nokia avec ces deux initiatives n'est pas d'obtenir davantage de commandes à court terme, mais de devenir un acteur dominant des réseaux optiques à l'ère de l'IA.
Le plus gros problème des centres de données d'IA actuellement n'est pas seulement le manque de GPU, ni même une variable liée à l'électricité.
Le problème majeur est de savoir comment déplacer les données.
À mesure que les clusters et les modèles GPU prennent de l'ampleur, l'entraînement et l'inférence nécessitent le flux massif de données entre les serveurs, les racks, les campus et les centres de données.
Par conséquent, les réseaux optiques se transforment d'« infrastructure de communication » en « système vasculaire » des usines d'IA.
C'est pourquoi je pense que la décision de Nokia est cruciale cette fois-ci.
Allentown s'attaque au problème d'approvisionnement.
Aureon résout le problème de vérification.
Une question se pose : si le marché américain a réellement besoin d'un grand nombre de dispositifs de réseau optique IA à l'avenir, serez-vous en mesure de les fournir ?
Une autre question se pose : votre technologie peut-elle fonctionner dans des scénarios d’interconnexion de centres de données d’IA réels ?
Le fait que ces deux événements se soient produits simultanément revêt une signification bien plus grande qu'un simple fait divers.
Commençons par Allentown.
L'expansion de Nokia cette fois-ci fait référence à ses capacités avancées de test et d'emballage aux États-Unis.
L'essentiel n'est pas le montant des dépenses, mais le fait que l'entreprise ait décuplé sa capacité de production dans l'un des rares endroits aux États-Unis où les puces photoniques peuvent être intégrées dans des modules optiques.
Ce sujet est très délicat dans le contexte actuel.
La demande en modules optiques, en optique cohérente et en transmission à faible consommation d'énergie explose dans les centres de données d'IA, mais la chaîne d'approvisionnement mondiale en emballages et dispositifs optiques reste fortement dépendante de l'Asie.
Si le géant américain du cloud continue de construire des centres de données d'IA à grande échelle, il ne peut pas ignorer complètement des problèmes tels que la sécurité de la chaîne d'approvisionnement, la production nationale, les droits de douane et les risques géopolitiques.
L'investissement accru de Nokia à Allentown fournit essentiellement une base locale pour les réseaux optiques d'IA américains.
Il ne s'agit pas simplement d'accroître la production.
Cela signifie dire au client :
Je peux non seulement vous fournir la technologie, mais aussi vous livrer des composants optiques essentiels aux États-Unis.
Cela deviendra probablement de plus en plus important à l'avenir pour attirer les hyperscalers, les opérateurs, les gouvernements et les clients ayant des exigences de sécurité élevées.
Examinons maintenant la route d'Aureon.
Entre le Dakota du Nord et Chicago, la vitesse initiale est de 100 Tb/s, qui sera portée à 400 Tb/s à l'avenir.
Il utilise la plateforme Nokia 1830 GX, un système de circuits optiques Super C/L et une optique cohérente ICE7 1,2T.
La valeur de ce projet ne réside pas uniquement dans sa grande capacité.
Ce qui importe vraiment, c'est que cela ait permis d'intégrer la dernière génération de solutions de transmission optique de Nokia dans le scénario concret de l'interconnexion des centres de données d'IA.
À l’ère de l’IA, l’intégration numérique (DCI) ne se limite plus à déployer davantage de câbles à fibre optique dans les zones métropolitaines.
À l'avenir, les exigences deviendront de plus en plus :
Plus loin.
Capacité de fibre unique plus élevée.
Consommation d'énergie réduite.
Pour mieux connecter les centres de données régionaux aux nœuds centraux du cloud.
Des itinéraires comme celui reliant le Dakota du Nord à Chicago illustrent parfaitement cette tendance.
Beaucoup de ceux qui s'intéressent à l'infrastructure de l'IA se concentrent uniquement sur les GPU, les HBM, les ASIC et les modules optiques.
Toutefois, si les usines d'IA commencent à se développer de manière distribuée, l'interconnexion des centres de données interrégionaux deviendra inévitablement une nécessité.
C'est là que Nokia Optical Networks excelle véritablement.
Ce qui est encore plus intéressant, c'est que les données du secteur confirment également cette logique.
Dell’Oro avait précédemment indiqué que le marché mondial des équipements de transmission optique connaîtrait une croissance de 10 % pour atteindre environ 16 milliards de dollars d’ici 2025, les revenus directs provenant des systèmes WDM liés à DCI devant croître de près de 40 %.
La dernière version de cette prédiction est encore plus alarmante.
Ils ont relevé leurs prévisions de croissance pour 2026 concernant le marché des équipements de transmission optique de 10 % à 16 %, prévoyant un chiffre d'affaires supérieur à 18 milliards de dollars.
La raison est simple :
Les centres de données d'IA stimulent la demande en matière d'intégration de centres de données (DCI), et de nombreux fournisseurs font déjà face à des retards de commande et à des délais de livraison plus longs.
Cette phrase est en réalité très importante.
Cela illustre que les réseaux optiques ne sont pas un composant obscur, mais plutôt une chaîne d'approvisionnement de plus en plus intégrée à l'infrastructure de l'IA.
La demande n'est pas inexistante.
La vraie question maintenant est : qui peut tenir ses promesses ?
Ceci nous ramène à la stratégie en deux étapes de Nokia.
Allentown représente la capacité de production.
Aureon est le modèle.
La première persuade les clients qu'elle est capable de fournir les marchandises.
Cette dernière méthode convainc les clients de son efficacité.
En combinant ces deux facteurs, Nokia ne se contente pas d'affirmer « nous proposons également des produits de réseaux optiques », mais construit un circuit commercial plus complet.
Comparativement à Ciena, Nokia n'était pas l'acteur le plus impliqué dans le domaine de la DCI auparavant.
Ciena est depuis longtemps une entreprise dominante dans le domaine de la transmission optique, et WaveLogic est également fortement présente chez les hyperscalers.
Mais la situation a changé après le rachat d'Infinera par Nokia.
Il complète les moteurs cohérents, les systèmes de transmission optique et les capacités d'intégration verticale.
Désormais, avec l'ajout de l'extension de capacité d'ATP aux États-Unis et le lancement du véritable projet AI DCI en Amérique du Nord, la position de Nokia est plus complète.
Ciena ressemble davantage à un passionné de technologie optique très spécialisé.
Nokia emploie désormais une stratégie différente :
Technologie optique.
Réseaux IP.
Fabriqué en Chine.
Livraison du système.
Relations avec les transporteurs.
Opportunités offertes par les hyperscalers et le cloud IA.
Il ne s'agit pas d'une percée isolée, mais d'une combinaison d'attaques.
À court terme, Ciena ne cédera pas facilement sa part de marché.
Même dans de nombreux projets d'hyperscalers, Ciena conserve des avantages traditionnels.
Cependant, si l'on considère la période allant de 2026 à 2028, les clients pourraient s'intéresser à davantage de choses.
Il ne s'agit pas seulement de performance.
Il existe également une diversification de la chaîne d'approvisionnement.
Capacité de livraison locale.
Certitude quant à la capacité de production.
Solutions au niveau système.
Dans ce domaine, Nokia comble une lacune cruciale.
C’est pourquoi je pense que Nokia ne peut plus être considérée uniquement comme une « action d’équipement de télécommunications ancienne ».
Les données du premier trimestre commencent à refléter ces changements.
Les ventes aux clients des solutions IA et Cloud ont augmenté de 49 %.
Les réseaux optiques ont connu une croissance de 20 %.
L'entreprise a relevé son objectif de croissance pour 2026 pour les réseaux optiques et IP à 18 % à 20 %.
Cela montre que les réseaux optiques ne sont plus un projet secondaire dans l'histoire de Nokia, mais bien la courbe de croissance la plus représentative du cycle de l'IA au sein de l'infrastructure réseau.
L'agrandissement du site d'Allentown répond au problème de la capacité d'approvisionnement.
Le projet Aureon vise à déterminer si les gens sont disposés à acheter.
Les données relatives aux commandes et à la croissance du premier trimestre permettent de déterminer si cette gamme de produits a commencé à porter ses fruits.
C’est la combinaison de ces trois éléments qui a ravivé mon intérêt pour Nokia.
Bien entendu, les risques doivent également être abordés.
Premièrement, la concurrence est féroce.
Ciena, Huawei, ZTE, Cisco Acacia et Marvell se disputent tous une place sur le marché des réseaux optiques à différents niveaux.
Deuxièmement, Hyperscaler continuera de promouvoir les modules optiques enfichables et l'IPoDWDM, et une partie de la valeur pourrait se déplacer des équipements système vers les modules et les puces.
Troisièmement, Nokia doit prouver que l'intégration d'Infinera améliorera réellement les marges brutes et l'efficacité de la livraison.
Quatrièmement, si le cours de l'action à court terme a déjà reflété les attentes concernant les réseaux optiques d'IA, la vérification des rapports financiers sera d'autant plus importante.
Par conséquent, je ne qualifierais pas Nokia de valeur sûre sous-évaluée et sans risque.
Plus précisément, il s'agit d'une entreprise d'infrastructures établie dont le prix est réévalué en fonction du cycle des réseaux optiques liés à l'IA.
Sa flexibilité n'est peut-être pas aussi bonne que celle de cibles d'interconnexion optique plus avancées telles que $MRVL, $LITE et $COHR.
Toutefois, ses avantages résident dans une localisation plus systématique, une valorisation plus faible et un discours qui évolue de « l’équipement de télécommunications » à « l’infrastructure d’interconnexion des centres de données d’IA ».
Si j'ai bien compris les deux initiatives de Nokia, voici ce que j'en pense :
Allentown est une marque spécialisée dans la chaîne d'approvisionnement.
Aureon est un badge de vérification client.
Q1 : La croissance des réseaux optiques est le principal moteur.
Si Nokia parvient à reproduire des projets DCI similaires en Amérique du Nord et à exploiter pleinement les capacités d'Infinera, les réseaux optiques pourraient bien devenir son principal moteur de croissance au cours des deux à trois prochaines années.
Il ne s'agit pas de l'histoire d'un seul projet.
Il ne s'agit pas simplement d'accroître les capacités de production.
Nokia se repositionne ainsi à l'ère de l'IA.
Auparavant, on se souvenait de Nokia pour ses téléphones portables.
Par la suite, l'entreprise a été perçue comme un fabricant d'équipements 5G.
Mais aujourd'hui, elle pourrait bien devenir un acteur clé du « chemin optique invisible » entre les centres de données d'IA.
Mon évaluation actuelle de Nokia est simple :
À court terme, examinez les commandes et les rapports financiers.
À moyen terme, il nous faudra observer si les réseaux optiques peuvent continuer à afficher une croissance supérieure à la moyenne du secteur.
À long terme, il reste à voir si elle peut évoluer du statut de simple participant à celui de fournisseur clé dans le domaine de l'IA DCI et s'étendre à l'ensemble des réseaux.
Si cette voie mène au succès, la réévaluation de Nokia n'en est peut-être qu'à ses débuts.
J'ai remanié l'article pour en faire une analyse plus longue et plus personnelle. J'ai rapidement vérifié les faits : l'extension d'Allentown a été annoncée par Nokia le 16 juin, avec pour objectif principal de décupler la capacité ATP aux États-Unis. Cette nouvelle capacité devrait être disponible commercialement d'ici la fin du troisième trimestre et s'inscrit dans le cadre du plan d'investissement pluriannuel de 4 milliards de dollars de Nokia pour la connectivité des réseaux d'IA aux États-Unis. (markets.businessinsider.com) Le projet Aureon a été annoncé par Nokia le 18 juin, avec une capacité initiale de 100 Tb/s, extensible à 400 Tb/s. La liaison relie le centre de données du Dakota du Nord à Chicago, en utilisant la technologie 1830 GX, la bande Super C/L et des supercondensateurs ICE7 de 1,2 Tbit/s. (Nokia Corporation | Nokia) Sur le marché, Dell’Oro a récemment relevé ses prévisions de croissance pour 2026 concernant le marché des équipements de transmission optique, les faisant passer de 10 % à 16 %, et estime que le chiffre d’affaires lié aux achats directs de DCI continuera de croître d’environ 40 % au premier trimestre. (Dell’Oro Group) Les résultats du premier trimestre de Nokia ont également fait état d’une hausse de 49 % des ventes aux clients des secteurs de l’IA et du cloud, ainsi que d’une augmentation de 20 % pour les réseaux optiques. L’entreprise a par ailleurs relevé son objectif de croissance pour 2026 concernant les réseaux optiques et IP, le situant entre 18 % et 20 %. (Nokia Corporation | Nokia)
En observant Nokia ces derniers temps, j'ai de plus en plus l'impression qu'il ne s'agit pas simplement d'une histoire de rebond classique pour une entreprise d'équipements de télécommunications.
Il s'agit plutôt d'une réintégration discrète au sein de la chaîne centrale de l'infrastructure de l'IA.
À la mi-juin, Nokia a publié deux communiqués.
Premièrement, la capacité de production d'Allentown en matière d'encapsulation avancée de puces photoniques a été multipliée par dix.
La deuxième initiative consiste à collaborer avec t3 Broadband et Aureon pour établir un réseau de transmission optique compatible avec l'IA entre le Dakota du Nord et Chicago, avec une capacité initiale de 100 Tb/s, qui peut être étendue à 400 Tb/s à l'avenir.
Prises individuellement, aucune de ces deux actualités n'est particulièrement compliquée.
L'une des solutions consiste à accroître la production.
L'une d'elles est la mise en œuvre du projet.
Mais lorsqu'on les mélange, leur goût est différent.
Je pense que le véritable objectif de Nokia avec ces deux initiatives n'est pas d'obtenir davantage de commandes à court terme, mais de devenir un acteur dominant des réseaux optiques à l'ère de l'IA.
Le plus gros problème des centres de données d'IA actuellement n'est pas seulement le manque de GPU, ni même une variable liée à l'électricité.
Le problème majeur est de savoir comment déplacer les données.
À mesure que les clusters et les modèles GPU prennent de l'ampleur, l'entraînement et l'inférence nécessitent le flux massif de données entre les serveurs, les racks, les campus et les centres de données.
Par conséquent, les réseaux optiques se transforment d'« infrastructure de communication » en « système vasculaire » des usines d'IA.
C'est pourquoi je pense que la décision de Nokia est cruciale cette fois-ci.
Allentown s'attaque au problème d'approvisionnement.
Aureon résout le problème de vérification.
Une question se pose : si le marché américain a réellement besoin d'un grand nombre de dispositifs de réseau optique IA à l'avenir, serez-vous en mesure de les fournir ?
Une autre question se pose : votre technologie peut-elle fonctionner dans des scénarios d’interconnexion de centres de données d’IA réels ?
Le fait que ces deux événements se soient produits simultanément revêt une signification bien plus grande qu'un simple fait divers.
Commençons par Allentown.
L'expansion de Nokia cette fois-ci fait référence à ses capacités avancées de test et d'emballage aux États-Unis.
L'essentiel n'est pas le montant des dépenses, mais le fait que l'entreprise ait décuplé sa capacité de production dans l'un des rares endroits aux États-Unis où les puces photoniques peuvent être intégrées dans des modules optiques.
Ce sujet est très délicat dans le contexte actuel.
La demande en modules optiques, en optique cohérente et en transmission à faible consommation d'énergie explose dans les centres de données d'IA, mais la chaîne d'approvisionnement mondiale en emballages et dispositifs optiques reste fortement dépendante de l'Asie.
Si le géant américain du cloud continue de construire des centres de données d'IA à grande échelle, il ne peut pas ignorer complètement des problèmes tels que la sécurité de la chaîne d'approvisionnement, la production nationale, les droits de douane et les risques géopolitiques.
L'investissement accru de Nokia à Allentown fournit essentiellement une base locale pour les réseaux optiques d'IA américains.
Il ne s'agit pas simplement d'accroître la production.
Cela signifie dire au client :
Je peux non seulement vous fournir la technologie, mais aussi vous livrer des composants optiques essentiels aux États-Unis.
Cela deviendra probablement de plus en plus important à l'avenir pour attirer les hyperscalers, les opérateurs, les gouvernements et les clients ayant des exigences de sécurité élevées.
Examinons maintenant la route d'Aureon.
Entre le Dakota du Nord et Chicago, la vitesse initiale est de 100 Tb/s, qui sera portée à 400 Tb/s à l'avenir.
Il utilise la plateforme Nokia 1830 GX, un système de circuits optiques Super C/L et une optique cohérente ICE7 1,2T.
La valeur de ce projet ne réside pas uniquement dans sa grande capacité.
Ce qui importe vraiment, c'est que cela ait permis d'intégrer la dernière génération de solutions de transmission optique de Nokia dans le scénario concret de l'interconnexion des centres de données d'IA.
À l’ère de l’IA, l’intégration numérique (DCI) ne se limite plus à déployer davantage de câbles à fibre optique dans les zones métropolitaines.
À l'avenir, les exigences deviendront de plus en plus :
Plus loin.
Capacité de fibre unique plus élevée.
Consommation d'énergie réduite.
Pour mieux connecter les centres de données régionaux aux nœuds centraux du cloud.
Des itinéraires comme celui reliant le Dakota du Nord à Chicago illustrent parfaitement cette tendance.
Beaucoup de ceux qui s'intéressent à l'infrastructure de l'IA se concentrent uniquement sur les GPU, les HBM, les ASIC et les modules optiques.
Toutefois, si les usines d'IA commencent à se développer de manière distribuée, l'interconnexion des centres de données interrégionaux deviendra inévitablement une nécessité.
C'est là que Nokia Optical Networks excelle véritablement.
Ce qui est encore plus intéressant, c'est que les données du secteur confirment également cette logique.
Dell’Oro avait précédemment indiqué que le marché mondial des équipements de transmission optique connaîtrait une croissance de 10 % pour atteindre environ 16 milliards de dollars d’ici 2025, les revenus directs provenant des systèmes WDM liés à DCI devant croître de près de 40 %.
La dernière version de cette prédiction est encore plus alarmante.
Ils ont relevé leurs prévisions de croissance pour 2026 concernant le marché des équipements de transmission optique de 10 % à 16 %, prévoyant un chiffre d'affaires supérieur à 18 milliards de dollars.
La raison est simple :
Les centres de données d'IA stimulent la demande en matière d'intégration de centres de données (DCI), et de nombreux fournisseurs font déjà face à des retards de commande et à des délais de livraison plus longs.
Cette phrase est en réalité très importante.
Cela illustre que les réseaux optiques ne sont pas un composant obscur, mais plutôt une chaîne d'approvisionnement de plus en plus intégrée à l'infrastructure de l'IA.
La demande n'est pas inexistante.
La vraie question maintenant est : qui peut tenir ses promesses ?
Ceci nous ramène à la stratégie en deux étapes de Nokia.
Allentown représente la capacité de production.
Aureon est le modèle.
La première persuade les clients qu'elle est capable de fournir les marchandises.
Cette dernière méthode convainc les clients de son efficacité.
En combinant ces deux facteurs, Nokia ne se contente pas d'affirmer « nous proposons également des produits de réseaux optiques », mais construit un circuit commercial plus complet.
Comparativement à Ciena, Nokia n'était pas l'acteur le plus impliqué dans le domaine de la DCI auparavant.
Ciena est depuis longtemps une entreprise dominante dans le domaine de la transmission optique, et WaveLogic est également fortement présente chez les hyperscalers.
Mais la situation a changé après le rachat d'Infinera par Nokia.
Il complète les moteurs cohérents, les systèmes de transmission optique et les capacités d'intégration verticale.
Désormais, avec l'ajout de l'extension de capacité d'ATP aux États-Unis et le lancement du véritable projet AI DCI en Amérique du Nord, la position de Nokia est plus complète.
Ciena ressemble davantage à un passionné de technologie optique très spécialisé.
Nokia emploie désormais une stratégie différente :
Technologie optique.
Réseaux IP.
Fabriqué en Chine.
Livraison du système.
Relations avec les transporteurs.
Opportunités offertes par les hyperscalers et le cloud IA.
Il ne s'agit pas d'une percée isolée, mais d'une combinaison d'attaques.
À court terme, Ciena ne cédera pas facilement sa part de marché.
Même dans de nombreux projets d'hyperscalers, Ciena conserve des avantages traditionnels.
Cependant, si l'on considère la période allant de 2026 à 2028, les clients pourraient s'intéresser à davantage de choses.
Il ne s'agit pas seulement de performance.
Il existe également une diversification de la chaîne d'approvisionnement.
Capacité de livraison locale.
Certitude quant à la capacité de production.
Solutions au niveau système.
Dans ce domaine, Nokia comble une lacune cruciale.
C’est pourquoi je pense que Nokia ne peut plus être considérée uniquement comme une « action d’équipement de télécommunications ancienne ».
Les données du premier trimestre commencent à refléter ces changements.
Les ventes aux clients des solutions IA et Cloud ont augmenté de 49 %.
Les réseaux optiques ont connu une croissance de 20 %.
L'entreprise a relevé son objectif de croissance pour 2026 pour les réseaux optiques et IP à 18 % à 20 %.
Cela montre que les réseaux optiques ne sont plus un projet secondaire dans l'histoire de Nokia, mais bien la courbe de croissance la plus représentative du cycle de l'IA au sein de l'infrastructure réseau.
L'agrandissement du site d'Allentown répond au problème de la capacité d'approvisionnement.
Le projet Aureon vise à déterminer si les gens sont disposés à acheter.
Les données relatives aux commandes et à la croissance du premier trimestre permettent de déterminer si cette gamme de produits a commencé à porter ses fruits.
C’est la combinaison de ces trois éléments qui a ravivé mon intérêt pour Nokia.
Bien entendu, les risques doivent également être abordés.
Premièrement, la concurrence est féroce.
Ciena, Huawei, ZTE, Cisco Acacia et Marvell se disputent tous une place sur le marché des réseaux optiques à différents niveaux.
Deuxièmement, Hyperscaler continuera de promouvoir les modules optiques enfichables et l'IPoDWDM, et une partie de la valeur pourrait se déplacer des équipements système vers les modules et les puces.
Troisièmement, Nokia doit prouver que l'intégration d'Infinera améliorera réellement les marges brutes et l'efficacité de la livraison.
Quatrièmement, si le cours de l'action à court terme a déjà reflété les attentes concernant les réseaux optiques d'IA, la vérification des rapports financiers sera d'autant plus importante.
Par conséquent, je ne qualifierais pas Nokia de valeur sûre sous-évaluée et sans risque.
Plus précisément, il s'agit d'une entreprise d'infrastructures établie dont le prix est réévalué en fonction du cycle des réseaux optiques liés à l'IA.
Sa flexibilité n'est peut-être pas aussi bonne que celle de cibles d'interconnexion optique plus avancées telles que MRVL, LITE et COHR.
Toutefois, ses avantages résident dans une localisation plus systématique, une valorisation plus faible et un discours qui évolue de « l’équipement de télécommunications » à « l’infrastructure d’interconnexion des centres de données d’IA ».
Si j'ai bien compris les deux initiatives de Nokia, voici ce que j'en pense :
Allentown est une marque spécialisée dans la chaîne d'approvisionnement.
Aureon est un badge de vérification client.
Q1 : La croissance des réseaux optiques est le principal moteur.
Si Nokia parvient à reproduire des projets DCI similaires en Amérique du Nord et à exploiter pleinement les capacités d'Infinera, les réseaux optiques pourraient bien devenir son principal moteur de croissance au cours des deux à trois prochaines années.
Il ne s'agit pas de l'histoire d'un seul projet.
Il ne s'agit pas simplement d'accroître les capacités de production.
Nokia se repositionne ainsi à l'ère de l'IA.
Auparavant, on se souvenait de Nokia pour ses téléphones portables.
Par la suite, l'entreprise a été perçue comme un fabricant d'équipements 5G.
Mais aujourd'hui, elle pourrait bien devenir un acteur clé du « chemin optique invisible » entre les centres de données d'IA.
Mon évaluation actuelle de Nokia est simple :
À court terme, examinez les commandes et les rapports financiers.
À moyen terme, il nous faudra observer si les réseaux optiques peuvent continuer à afficher une croissance supérieure à la moyenne du secteur.
À long terme, il reste à voir si elle peut évoluer du statut de participant à celui de fournisseur clé dans le domaine de l'IA DCI et s'étendre à l'ensemble des réseaux.
Si cette voie mène au succès, la réévaluation de Nokia n'en est peut-être qu'à ses débuts.
J'ai remanié l'article pour en faire une analyse plus longue et plus personnelle. J'ai rapidement vérifié les faits : l'extension d'Allentown a été annoncée par Nokia le 16 juin, avec pour objectif principal de décupler la capacité ATP aux États-Unis. Cette nouvelle capacité devrait être disponible commercialement d'ici la fin du troisième trimestre et s'inscrit dans le cadre du plan d'investissement pluriannuel de 4 milliards de dollars de Nokia pour la connectivité des réseaux d'IA aux États-Unis. (markets.businessinsider.com) Le projet Aureon a été annoncé par Nokia le 18 juin, avec une capacité initiale de 100 Tb/s, extensible à 400 Tb/s. La liaison relie le centre de données du Dakota du Nord à Chicago, en utilisant la technologie 1830 GX, la bande Super C/L et des supercondensateurs ICE7 de 1,2 Tbit/s. (Nokia Corporation | Nokia) Sur le marché, Dell’Oro a récemment relevé ses prévisions de croissance pour 2026 concernant le marché des équipements de transmission optique, les faisant passer de 10 % à 16 %, et estime que le chiffre d’affaires lié aux achats directs de DCI continuera de croître d’environ 40 % au premier trimestre. (Dell’Oro Group) Les résultats du premier trimestre de Nokia ont également fait état d’une hausse de 49 % des ventes aux clients des secteurs de l’IA et du cloud, ainsi que d’une augmentation de 20 % pour les réseaux optiques. L’entreprise a par ailleurs relevé son objectif de croissance pour 2026 concernant les réseaux optiques et IP, le situant entre 18 % et 20 %. (Nokia Corporation | Nokia)
En observant Nokia ces derniers temps, j'ai de plus en plus l'impression qu'il ne s'agit pas simplement d'une histoire de rebond classique pour une entreprise d'équipements de télécommunications.
Il s'agit plutôt d'une réintégration discrète au sein de la chaîne centrale de l'infrastructure de l'IA.
À la mi-juin, Nokia a publié deux communiqués.
Premièrement, la capacité de production d'Allentown en matière d'encapsulation avancée de puces photoniques a été multipliée par dix.
La deuxième initiative consiste à collaborer avec t3 Broadband et Aureon pour établir un réseau de transmission optique compatible avec l'IA entre le Dakota du Nord et Chicago, avec une capacité initiale de 100 Tb/s, qui peut être étendue à 400 Tb/s à l'avenir.
Prises individuellement, aucune de ces deux actualités n'est particulièrement compliquée.
L'une des solutions consiste à accroître la production.
L'une d'elles est la mise en œuvre du projet.
Mais lorsqu'on les mélange, leur goût est différent.
Je pense que le véritable objectif de Nokia avec ces deux initiatives n'est pas d'obtenir davantage de commandes à court terme, mais de devenir un acteur dominant des réseaux optiques à l'ère de l'IA.
Le plus gros problème des centres de données d'IA actuellement n'est pas seulement le manque de GPU, ni même une variable liée à l'électricité.
Le problème majeur est de savoir comment déplacer les données.
À mesure que les clusters et les modèles GPU prennent de l'ampleur, l'entraînement et l'inférence nécessitent le flux massif de données entre les serveurs, les racks, les campus et les centres de données.
Par conséquent, les réseaux optiques se transforment d'« infrastructure de communication » en « système vasculaire » des usines d'IA.
C'est pourquoi je pense que la décision de Nokia est cruciale cette fois-ci.
Allentown s'attaque au problème d'approvisionnement.
Aureon résout le problème de vérification.
Une question se pose : si le marché américain a réellement besoin d'un grand nombre de dispositifs de réseau optique IA à l'avenir, serez-vous en mesure de les fournir ?
Une autre question se pose : votre technologie peut-elle fonctionner dans des scénarios d’interconnexion de centres de données d’IA réels ?
Le fait que ces deux événements se soient produits simultanément revêt une signification bien plus grande qu'un simple fait divers.
Commençons par Allentown.
L'expansion de Nokia cette fois-ci fait référence à ses capacités avancées de test et d'emballage aux États-Unis.
L'essentiel n'est pas le montant des dépenses, mais le fait que l'entreprise ait décuplé sa capacité de production dans l'un des rares endroits aux États-Unis où les puces photoniques peuvent être intégrées dans des modules optiques.
Ce sujet est très délicat dans le contexte actuel.
La demande en modules optiques, en optique cohérente et en transmission à faible consommation d'énergie explose dans les centres de données d'IA, mais la chaîne d'approvisionnement mondiale en emballages et dispositifs optiques reste fortement dépendante de l'Asie.
Si le géant américain du cloud continue de construire des centres de données d'IA à grande échelle, il ne peut pas ignorer complètement des problèmes tels que la sécurité de la chaîne d'approvisionnement, la production nationale, les droits de douane et les risques géopolitiques.
L'investissement accru de Nokia à Allentown fournit essentiellement une base locale pour les réseaux optiques d'IA américains.
Il ne s'agit pas simplement d'accroître la production.
Cela signifie dire au client :
Je peux non seulement vous fournir la technologie, mais aussi vous livrer des composants optiques essentiels aux États-Unis.
Cela deviendra probablement de plus en plus important à l'avenir pour attirer les hyperscalers, les opérateurs, les gouvernements et les clients ayant des exigences de sécurité élevées.
Examinons maintenant la route d'Aureon.
Entre le Dakota du Nord et Chicago, la vitesse initiale est de 100 Tb/s, qui sera portée à 400 Tb/s à l'avenir.
Il utilise la plateforme Nokia 1830 GX, un système de circuits optiques Super C/L et une optique cohérente ICE7 1,2T.
La valeur de ce projet ne réside pas uniquement dans sa grande capacité.
Ce qui importe vraiment, c'est que cela ait permis d'intégrer la dernière génération de solutions de transmission optique de Nokia dans le scénario concret de l'interconnexion des centres de données d'IA.
À l’ère de l’IA, l’intégration numérique (DCI) ne se limite plus à déployer davantage de câbles à fibre optique dans les zones métropolitaines.
À l'avenir, les exigences deviendront de plus en plus :
Plus loin.
Capacité de fibre unique plus élevée.
Consommation d'énergie réduite.
Pour mieux connecter les centres de données régionaux aux nœuds centraux du cloud.
Des itinéraires comme celui reliant le Dakota du Nord à Chicago illustrent parfaitement cette tendance.
Beaucoup de ceux qui s'intéressent à l'infrastructure de l'IA se concentrent uniquement sur les GPU, les HBM, les ASIC et les modules optiques.
Toutefois, si les usines d'IA commencent à se développer de manière distribuée, l'interconnexion des centres de données interrégionaux deviendra inévitablement une nécessité.
C'est là que Nokia Optical Networks excelle véritablement.
Ce qui est encore plus intéressant, c'est que les données du secteur confirment également cette logique.
Dell’Oro avait précédemment indiqué que le marché mondial des équipements de transmission optique connaîtrait une croissance de 10 % pour atteindre environ 16 milliards de dollars d’ici 2025, les revenus directs provenant des systèmes WDM liés à DCI devant croître de près de 40 %.
La dernière version de cette prédiction est encore plus alarmante.
Ils ont relevé leurs prévisions de croissance pour 2026 concernant le marché des équipements de transmission optique de 10 % à 16 %, prévoyant un chiffre d'affaires supérieur à 18 milliards de dollars.
La raison est simple :
Les centres de données d'IA stimulent la demande en matière d'intégration de centres de données (DCI), et de nombreux fournisseurs font déjà face à des retards de commande et à des délais de livraison plus longs.
Cette phrase est en réalité très importante.
Cela montre que les réseaux optiques ne sont pas un composant obscur, mais bien une chaîne d'approvisionnement de plus en plus intégrée à l'infrastructure de l'IA.
La demande n'est pas inexistante.
La vraie question maintenant est : qui peut tenir ses promesses ?
Ceci nous ramène à la stratégie en deux étapes de Nokia.
Allentown représente la capacité de production.
Aureon est le modèle.
La première persuade les clients qu'elle est capable de fournir les marchandises.
Cette dernière méthode convainc les clients de son efficacité.
En combinant ces deux facteurs, Nokia ne se contente pas d'affirmer « nous proposons également des produits de réseaux optiques », mais construit un circuit commercial plus complet.
Comparativement à Ciena, Nokia n'était pas l'acteur le plus impliqué dans le domaine de la DCI auparavant.
Ciena est depuis longtemps une entreprise dominante dans le domaine de la transmission optique, et WaveLogic est également fortement présente chez les hyperscalers.
Mais la situation a changé après le rachat d'Infinera par Nokia.
Il complète les moteurs cohérents, les systèmes de transmission optique et les capacités d'intégration verticale.
Désormais, avec l'ajout de l'extension de capacité d'ATP aux États-Unis et le lancement du véritable projet AI DCI en Amérique du Nord, la position de Nokia est plus complète.
Ciena ressemble davantage à un passionné de technologie optique très spécialisé.
Nokia emploie désormais une stratégie différente :
Technologie optique.
Réseaux IP.
Fabriqué en Chine.
Livraison du système.
Relations avec les transporteurs.
Opportunités offertes par les hyperscalers et le cloud IA.
Il ne s'agit pas d'une percée isolée, mais d'une combinaison d'attaques.
À court terme, Ciena ne cédera pas facilement sa part de marché.
Même dans de nombreux projets d'hyperscalers, Ciena conserve des avantages traditionnels.
Cependant, si l'on considère la période allant de 2026 à 2028, les clients pourraient s'intéresser à davantage de choses.
Il ne s'agit pas seulement de performance.
Il existe également une diversification de la chaîne d'approvisionnement.
Capacité de livraison locale.
Certitude quant à la capacité de production.
Solutions au niveau système.
Dans ce domaine, Nokia comble une lacune cruciale.
C’est pourquoi je pense que Nokia ne peut plus être considérée uniquement comme une « action d’équipement de télécommunications ancienne ».
Les données du premier trimestre commencent à refléter ces changements.
Les ventes aux clients des solutions IA et Cloud ont augmenté de 49 %.
Les réseaux optiques ont connu une croissance de 20 %.
L'entreprise a relevé son objectif de croissance pour 2026 pour les réseaux optiques et IP à 18 % à 20 %.
Cela montre que les réseaux optiques ne sont plus un projet secondaire dans l'histoire de Nokia, mais bien la courbe de croissance la plus représentative du cycle de l'IA au sein de l'infrastructure réseau.
L'agrandissement du site d'Allentown répond au problème de la capacité d'approvisionnement.
Le projet Aureon vise à déterminer si les gens sont disposés à acheter.
Les données relatives aux commandes et à la croissance du premier trimestre permettent de déterminer si cette gamme de produits a commencé à porter ses fruits.
C’est la combinaison de ces trois éléments qui a ravivé mon intérêt pour Nokia.
Bien entendu, les risques doivent également être abordés.
Premièrement, la concurrence est féroce.
Ciena, Huawei, ZTE, Cisco Acacia et Marvell se disputent tous une place sur le marché des réseaux optiques à différents niveaux.
Deuxièmement, Hyperscaler continuera de promouvoir les modules optiques enfichables et l'IPoDWDM, et une partie de la valeur pourrait se déplacer des équipements système vers les modules et les puces.
Troisièmement, Nokia doit prouver que l'intégration d'Infinera améliorera réellement les marges brutes et l'efficacité de la livraison.
Quatrièmement, si le cours de l'action à court terme a déjà reflété les attentes concernant les réseaux optiques d'IA, la vérification des rapports financiers sera d'autant plus importante.
Par conséquent, je ne qualifierais pas Nokia de valeur sûre sous-évaluée et sans risque.
Plus précisément, il s'agit d'une entreprise d'infrastructures établie dont le prix est réévalué en fonction du cycle des réseaux optiques liés à l'IA.
Sa flexibilité n'est peut-être pas aussi bonne que celle de cibles d'interconnexion optique plus avancées telles que MRVL, LITE et COHR.
Toutefois, ses avantages résident dans une localisation plus systématique, une valorisation plus faible et un discours qui évolue de « l’équipement de télécommunications » à « l’infrastructure d’interconnexion des centres de données d’IA ».
Si j'ai bien compris les deux initiatives de Nokia, voici ce que j'en pense :
Allentown est une marque spécialisée dans la chaîne d'approvisionnement.
Aureon est un badge de vérification client.
Q1 : La croissance des réseaux optiques est le principal moteur.
Si Nokia parvient à reproduire des projets DCI similaires en Amérique du Nord et à exploiter pleinement les capacités d'Infinera, les réseaux optiques pourraient bien devenir son principal moteur de croissance au cours des deux à trois prochaines années.
Il ne s'agit pas de l'histoire d'un seul projet.
Il ne s'agit pas simplement d'accroître les capacités de production.
Nokia se repositionne ainsi à l'ère de l'IA.
Auparavant, on se souvenait de Nokia pour ses téléphones portables.
Par la suite, l'entreprise a été perçue comme un fabricant d'équipements 5G.
Mais aujourd'hui, elle pourrait bien devenir un acteur clé du « chemin optique invisible » entre les centres de données d'IA.
Mon évaluation actuelle de Nokia est simple :
À court terme, examinez les commandes et les rapports financiers.
À moyen terme, il nous faudra observer si les réseaux optiques peuvent continuer à afficher une croissance supérieure à la moyenne du secteur.
À long terme, il reste à voir si elle peut évoluer du statut de simple participant à celui de fournisseur clé dans le domaine de l'IA DCI et s'étendre à l'ensemble des réseaux.
Si cette voie mène au succès, la réévaluation de Nokia n'en est peut-être qu'à ses débuts.