
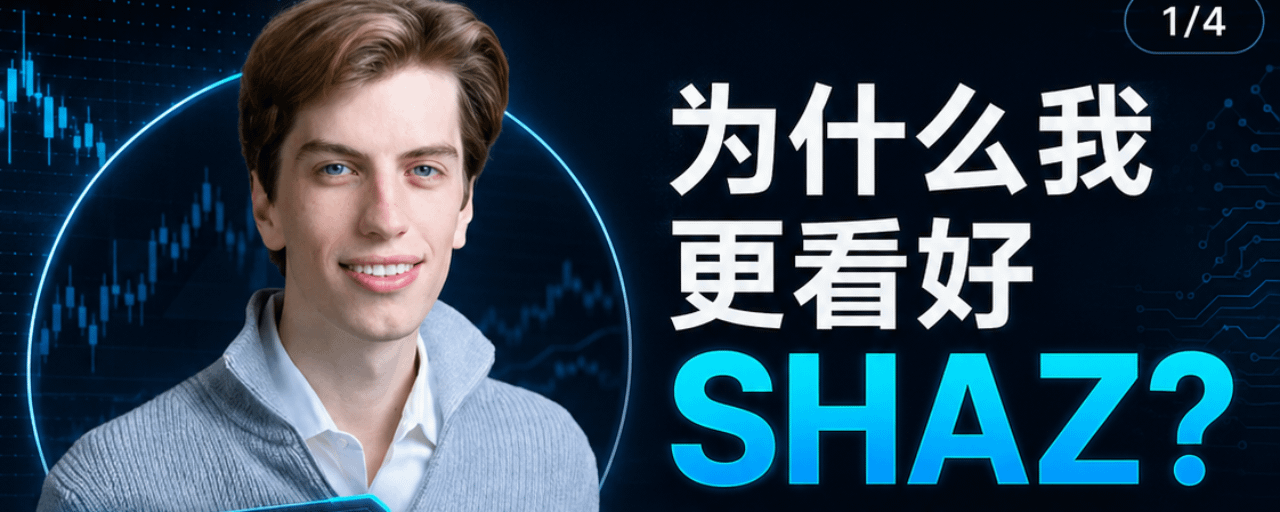

Dans le secteur des actions américaines, je suis en train d'étudier $SHAZ récemment.
Je pense que SHAZ est une action à potentiel négligé, un vrai ticket de loterie !
Et surtout, il y a le soutien de #NVIDIA et un accord avec l'Australie !
Alors j'ai constitué une position de base ! D'après mes recherches, #Leopold a aussi acheté autour de 54.
Cette entreprise, je ne pense pas qu'on puisse simplement la considérer comme une action AI à petite capitalisation, ce qui est vraiment intéressant, c'est qu'elle pourrait devenir la version australienne de la plateforme AI neocloud.
Beaucoup de gens regardent l'infrastructure AI, leur première réaction est $IREN, $CRWV, $NBIS, $APLD.
Mais l'histoire de SHAZ est un peu différente.
#IREN reste fondamentalement une entreprise minière qui se transforme en centre de données AI, le marché se demandera s'il s'agit d'une entreprise minière Bitcoin, d'une action énergétique, ou d'une plateforme de cloud AI.
L'histoire de $SHAZ est plus propre.
Elle parle maintenant de cloud AI local australien, d'IA souveraine, d'infrastructure de puissance de calcul GPU, partenaire du cloud NVIDIA.
Une fois ces étiquettes superposées, la flexibilité est totalement différente.
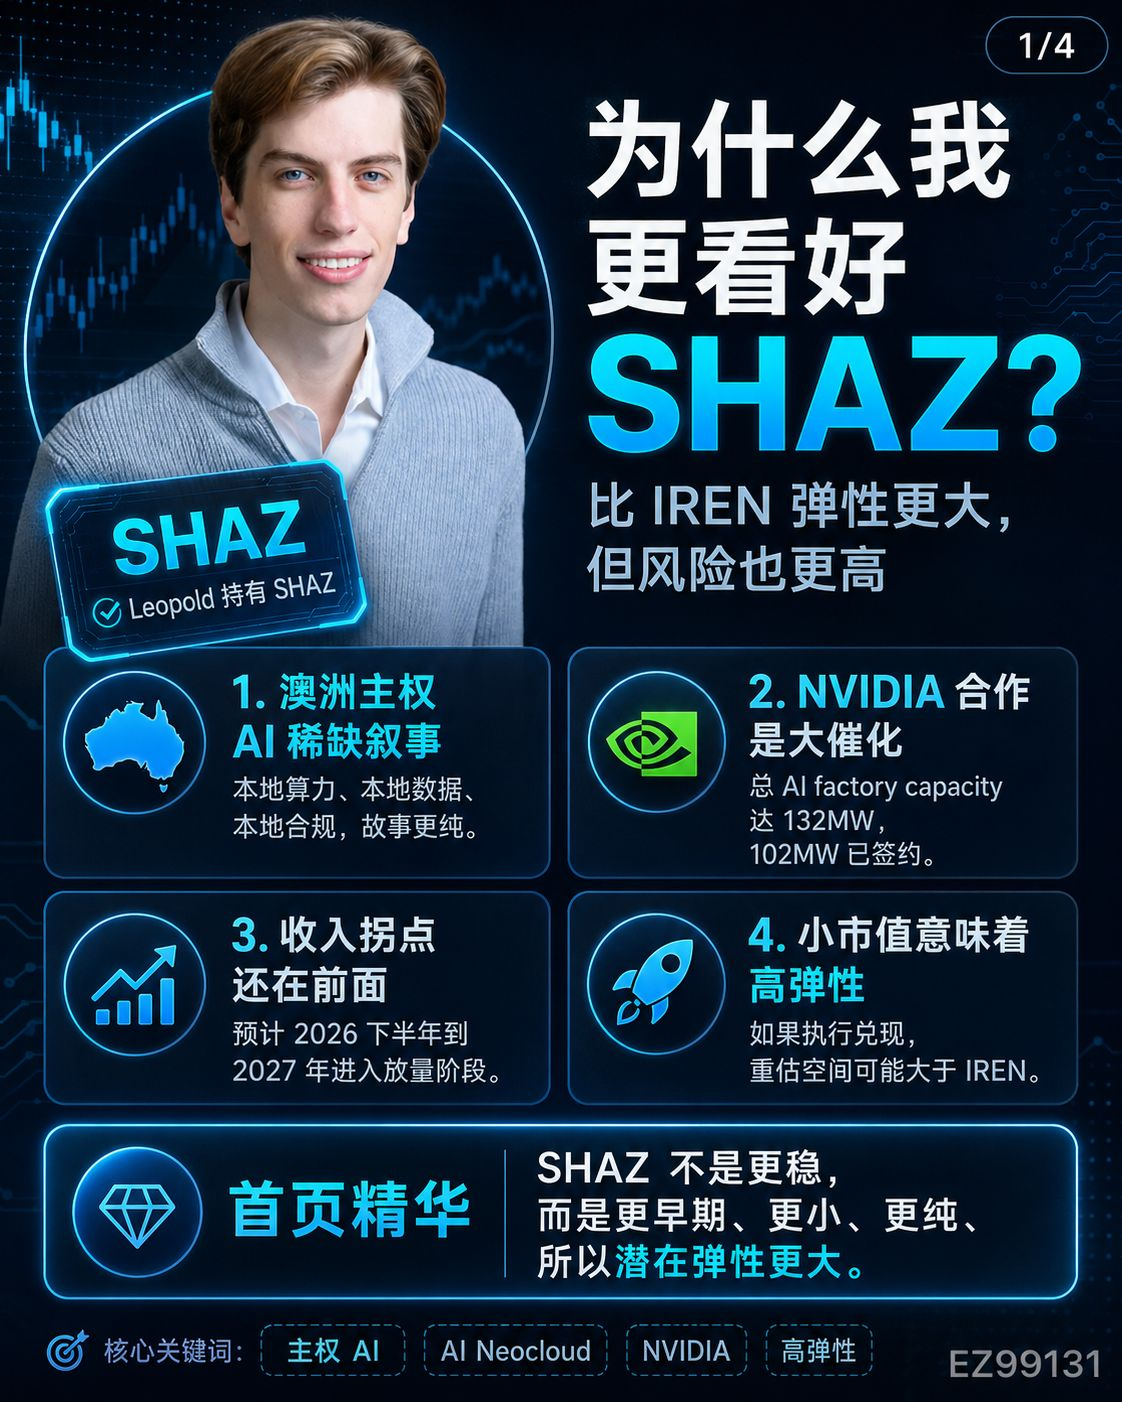
La première raison pour laquelle je suis optimiste sur #SHAZ, c'est que son récit est très rare.
L'IA n'est pas seulement un projet américain. L'Australie, la région Asie-Pacifique, les gouvernements, les entreprises, les universités et les institutions de recherche ont tous besoin d'une puissance de calcul AI disponible localement.
Particulièrement dans les scénarios impliquant la sécurité des données, la conformité et l'IA souveraine, tous les clients ne sont pas prêts à mettre leurs données et leurs tâches d'entraînement sur le cloud à l'étranger.
C'est la position de SHAZ.
Ce qu'elle vend, ce n'est pas un logiciel, ni une salle de serveurs ordinaire, mais elle emballe les GPU, le réseau, le stockage, la capacité des centres de données et l'exploitation en une usine AI.
Les clients n'ont pas besoin d'acheter eux-mêmes des GPU, de construire des clusters, de gérer l'électricité, le refroidissement, le réseau et l'ordonnancement.
Les clients n'ont besoin d'acheter que de la puissance de calcul.
C'est ce qui rend neocloud si sexy.
La deuxième raison, c'est cette ligne NVIDIA.
Le partenariat stratégique de six ans entre SHAZ et NVIDIA prévoit le déploiement d'un maximum de 40 000 GPU Grace Blackwell GB300.
Après le partenariat, la capacité totale de l'usine AI de l'entreprise a été portée à 132MW, dont 102MW sont déjà signés pour des clients finaux, avec l'objectif de déployer plus de 55 000 GPU NVIDIA d'ici mi-2027.
Pour une petite entreprise, ce n'est pas une nouvelle ordinaire.
C'est comme si le marché venait de réaliser que SHAZ ne parle pas de PPT, elle a vraiment obtenu des ressources en amont et elle pousse vraiment la capacité.
Bien sûr, le partenariat avec NVIDIA ne signifie pas que NVIDIA va donner de l'argent, ni que cela garantit une hausse du prix de l'action.
Mais dans la course à l'infrastructure AI, obtenir des GPU de NVIDIA, entrer dans l'écosystème de NVIDIA, et connecter les contrats clients avec l'approvisionnement en GPU est, en soi, une ressource rare.
La troisième raison, c'est que le point d'inflexion des revenus n'a peut-être pas encore été totalement digéré par le marché.
Actuellement, les revenus historiques de SHAZ sont très faibles, donc regarder avec un PE traditionnel n'a pas de sens.
Son véritable mode de tarification dépend de sa capacité signée future qui peut être convertie en revenus.
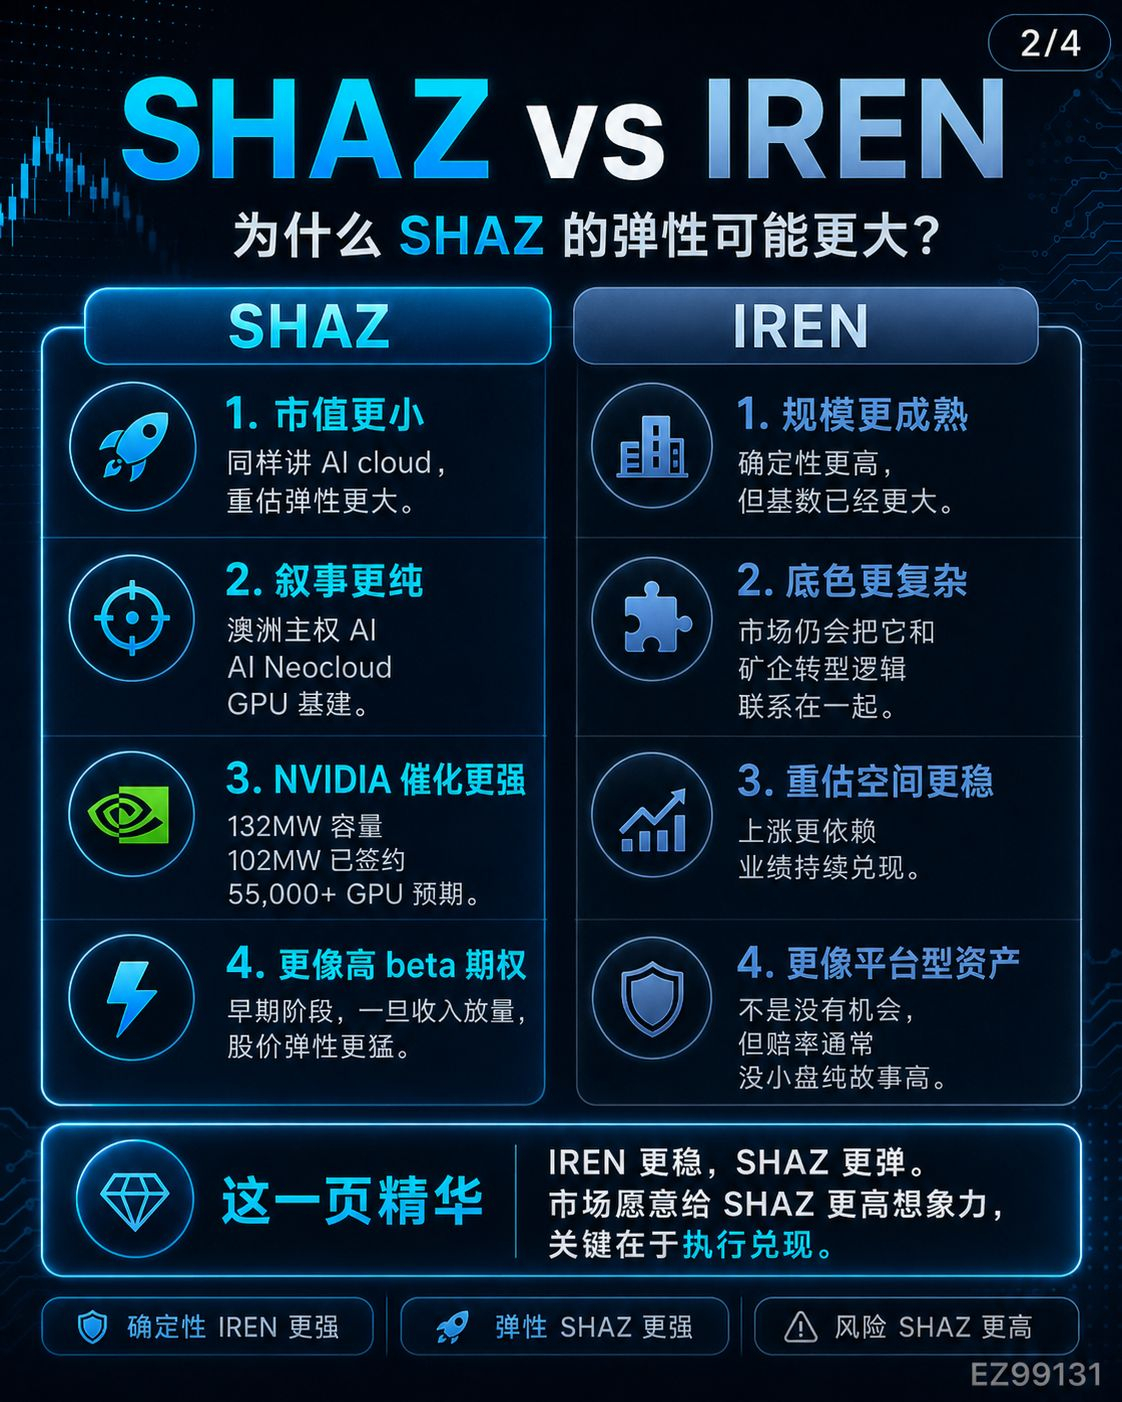
Si les contrats commencent à générer des revenus au second semestre 2026, et que les revenus continuent de monter en 2027, le marché pourrait re-évaluer son prix de 'petite action AI' à 'plateforme d'infrastructure AI australienne'.
C'est aussi pourquoi certains parlent d'une capitalisation de 10 milliards de dollars.
Je ne pense pas que cet objectif soit garanti, mais je pense que cette logique n'est pas juste un cri dans le vide.
Si l'entreprise atteint un revenu annuel de plus de 1 milliard de dollars à l'avenir, un multiple de 8 à 10 fois le PS pourrait rendre une capitalisation de 10 milliards de dollars discutable.
La clé, ce n'est pas le slogan, mais la rapidité de réalisation des revenus.
La quatrième raison, c'est que SHAZ est plus flexible que IREN.
IREN a une plus grande certitude, une échelle plus grande, mais sa capitalisation boursière est déjà beaucoup plus élevée.
L'avantage de SHAZ est qu'elle est encore précoce, petite, avec une histoire pure, et la perception du marché n'est pas encore complètement unifiée.
Une fois qu'une petite entreprise passe de 'peut-elle survivre' à 'peut-elle grandir', la flexibilité de l'évaluation peut être très exagérée.
C'est ce qui rend les actions à petite capitalisation si fascinantes.
Mais c'est aussi l'endroit le plus risqué.
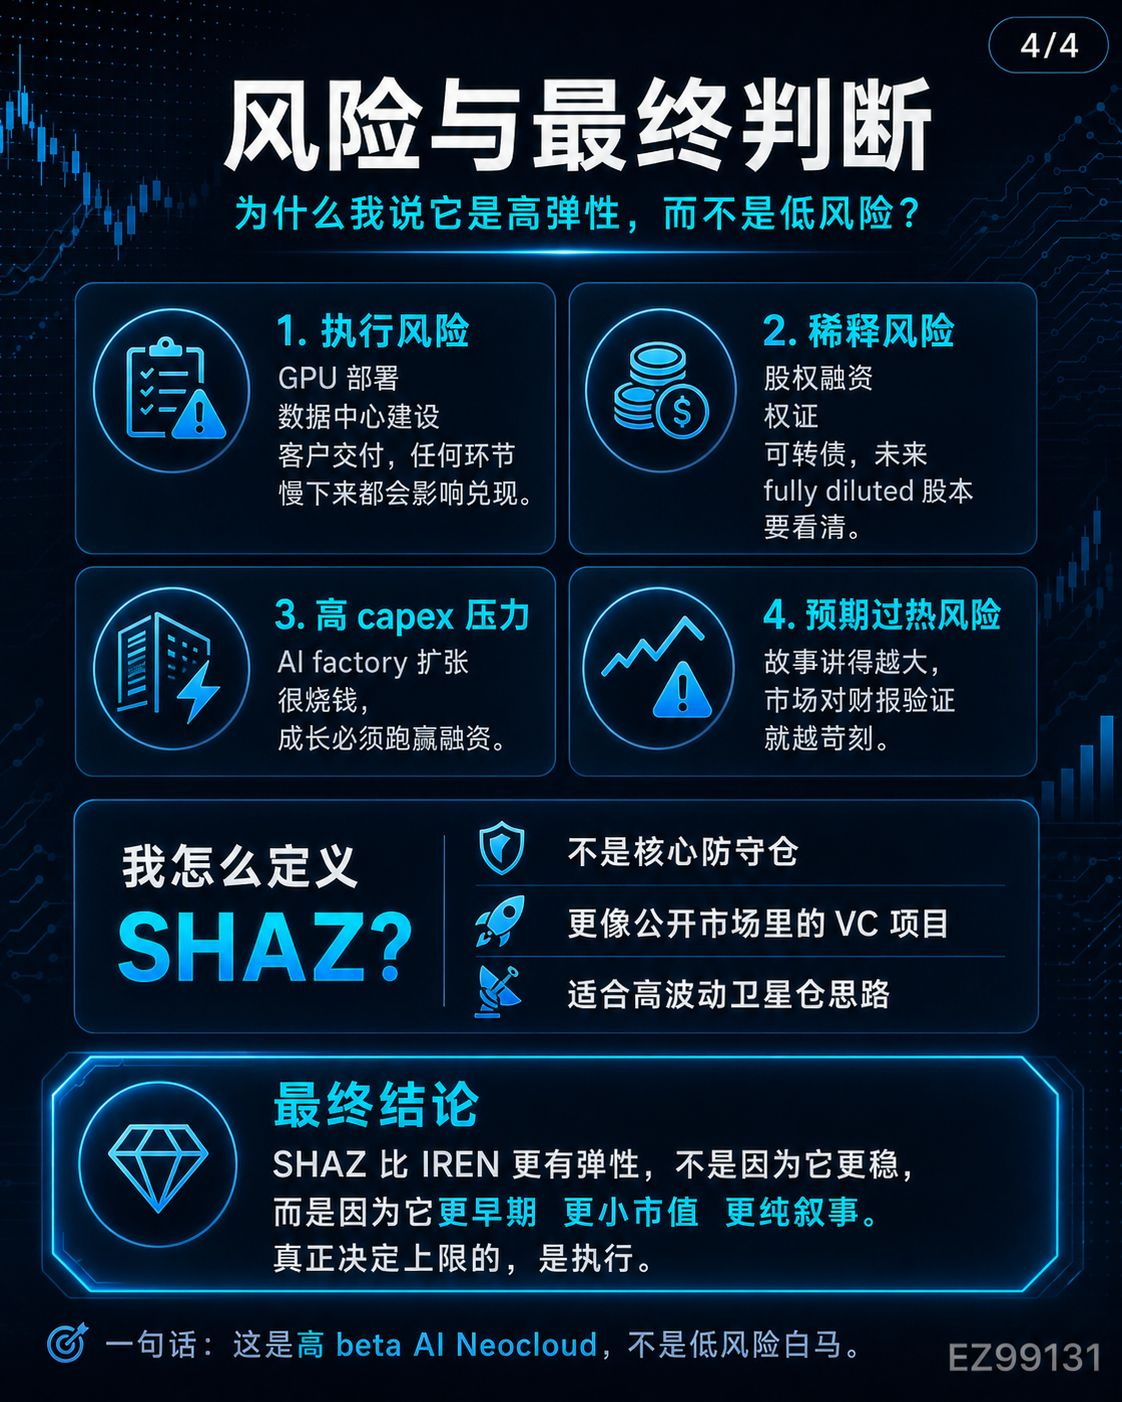
Le plus gros problème de SHAZ n'est pas que l'histoire ne soit pas assez grande, mais que l'histoire est trop grande, et l'exécution est trop difficile.
Acheter autant de GPU, ça coûte de l'argent.
Déployer autant d'usines AI, ça coûte de l'argent.
Une expansion aussi rapide nécessite des fonds.
Donc, le risque de dilution doit absolument être mis sur la table.
L'entreprise vient de lever 1,6 milliard de dollars, dont une partie est des actions et des bons de souscription, et une partie en obligations convertibles.
C'est un carburant pour les fondamentaux, et une dilution pour les anciens actionnaires.
Si les revenus sont rapidement réalisés, le marché dira que c'est du financement de croissance.
Si la réalisation des revenus est lente, le marché dira que cela signifie une dilution continue.
Donc, SHAZ n'est pas un actif à faible risque.
Ce n'est ni MRVL, ni Nokia.
MRVL est la chaîne centrale de l'IA connectée et de l'ASIC, Nokia est la réévaluation sous-estimée du réseau AI.
SHAZ ressemble plus à un projet de capital-risque sur le marché public.
Si ça réussit, elle pourrait passer d'une petite capitalisation AI à une plateforme d'infrastructure AI souveraine de niveau régional.
Si ça échoue, ça pourrait aussi devenir une histoire à petite capitalisation avec un capex élevé, une forte dilution et une forte volatilité.
En ce moment, je regarde SHAZ, et je me concentre sur quatre choses.
Premièrement, la rapidité de déploiement des GPU dans le partenariat avec NVIDIA.
Deuxièmement, quand la capacité de 102MW signée commencera-t-elle à contribuer de manière stable aux revenus ?
Troisième, les marges brutes et les flux de trésorerie peuvent-ils prouver que ce n'est pas juste brûler de l'argent pour gagner en échelle.
Quatrième, y aura-t-il d'autres augmentations de capital ou pressions d'endettement par la suite ?
SHAZ a un potentiel plus grand que IREN, non pas parce qu'elle est plus stable, mais parce qu'elle est plus précoce, plus petite, plus rare, et son récit est plus pur.
IREN est une plateforme de centre de données AI avec une plus grande certitude.
SHAZ est une option AI souveraine australienne avec une plus grande flexibilité.
Il ne faut pas croire aveuglément en cette action, et encore moins acheter à des prix élevés sans réfléchir.
Mais si elle réussit vraiment à concrétiser la coopération avec #NVIDIA, la capacité de l'usine AI, les contrats clients et le point d'inflexion des revenus, alors la tarification actuelle du marché pourrait n'être que la première étape.
Je vais la placer dans mon portefeuille satellite à forte volatilité.
Ce n'est pas un appel à l'achat, juste un enregistrement d'une opportunité d'infrastructure AI à petite capitalisation que je pense qu'il vaut la peine d'explorer.
#DYOR