Dans les petites heures, j'ai fouillé de vieux contrats pour dénicher un manuel de pratique bancaire d'il y a dix ans, avec des schémas de processus de lettre de crédit sur du papier jauni. Cela a immédiatement mis le doigt sur la position centrale de Cap dans @Bedrock . J'ai bossé toute la nuit à éplucher les documents pour me faire une idée claire.
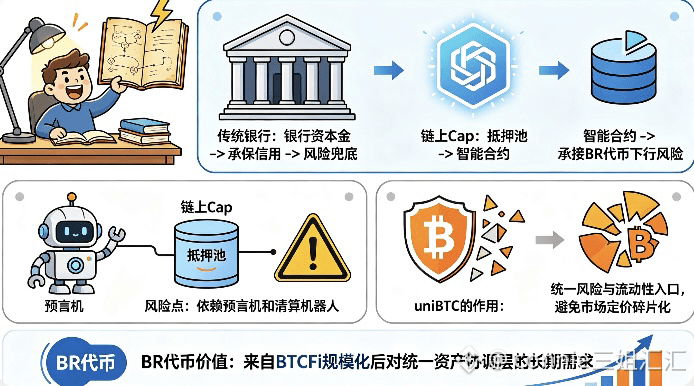
Les banques s'appuient sur leur capital pour garantir les crédits, et les pertes sont d'abord absorbées par la banque ; Cap sur la blockchain réplique directement cette logique, avec un pool de collatéral remplaçant le capital bancaire, et les smart contracts correspondent aux lettres de crédit, s'occupant spécifiquement des stratégies de couverture pour les tokens BR et des risques à la baisse des revenus de ré-staking. Le protocole ne se charge que de la mint et de la destruction des gains, les pertes sont d'abord prises en charge par le pool de collatéral, le capital des utilisateurs est protégé jusqu'à ce qu'il y ait des dommages.
Les banques contrôlent les risques grâce au ratio de capital de Bâle, alors que Cap s'appuie sur un mécanisme de liquidation de collatéral en temps réel pour la sécurité, la transparence sur la blockchain dépasse de loin les rapports trimestriels des banques, mais la vie de Cap est liée à des oracles et des robots de liquidation ; si l'un des deux rencontre un problème, le pool de collatéral est d'abord sous pression. Comme dans les banques traditionnelles, il existe un risque systémique ; si le pool de collatéral est à découvert, les pertes seront réparties entre les détenteurs de tokens, le document du protocole le précise clairement, mais peu de gens prennent le temps de l'examiner.
L'analyse approfondie de Bedrock 2.0 est encore plus cruciale : le BTC distribué à des dizaines de réseaux de validation va fragmenter la valeur de sécurité, plusieurs modèles de risque rendent la tarification du marché fragmentée. La fonction centrale de uniBTC est d'unifier les risques et l'entrée de liquidité, évitant ainsi que les demandes de sécurité complexes du niveau inférieur ne perturbent la tarification du marché supérieur.
La réelle valeur du token BR ne réside pas dans les revenus d'un seul réseau, mais dans la nécessité à long terme d'un niveau de coordination d'actifs unifié après la mise à l'échelle de BTCFi.
#bedrock $BR
Les banques s'appuient sur leur capital pour garantir les crédits, et les pertes sont d'abord absorbées par la banque ; Cap sur la blockchain réplique directement cette logique, avec un pool de collatéral remplaçant le capital bancaire, et les smart contracts correspondent aux lettres de crédit, s'occupant spécifiquement des stratégies de couverture pour les tokens BR et des risques à la baisse des revenus de ré-staking. Le protocole ne se charge que de la mint et de la destruction des gains, les pertes sont d'abord prises en charge par le pool de collatéral, le capital des utilisateurs est protégé jusqu'à ce qu'il y ait des dommages.
Les banques contrôlent les risques grâce au ratio de capital de Bâle, alors que Cap s'appuie sur un mécanisme de liquidation de collatéral en temps réel pour la sécurité, la transparence sur la blockchain dépasse de loin les rapports trimestriels des banques, mais la vie de Cap est liée à des oracles et des robots de liquidation ; si l'un des deux rencontre un problème, le pool de collatéral est d'abord sous pression. Comme dans les banques traditionnelles, il existe un risque systémique ; si le pool de collatéral est à découvert, les pertes seront réparties entre les détenteurs de tokens, le document du protocole le précise clairement, mais peu de gens prennent le temps de l'examiner.
L'analyse approfondie de Bedrock 2.0 est encore plus cruciale : le BTC distribué à des dizaines de réseaux de validation va fragmenter la valeur de sécurité, plusieurs modèles de risque rendent la tarification du marché fragmentée. La fonction centrale de uniBTC est d'unifier les risques et l'entrée de liquidité, évitant ainsi que les demandes de sécurité complexes du niveau inférieur ne perturbent la tarification du marché supérieur.
La réelle valeur du token BR ne réside pas dans les revenus d'un seul réseau, mais dans la nécessité à long terme d'un niveau de coordination d'actifs unifié après la mise à l'échelle de BTCFi.
#bedrock $BR