
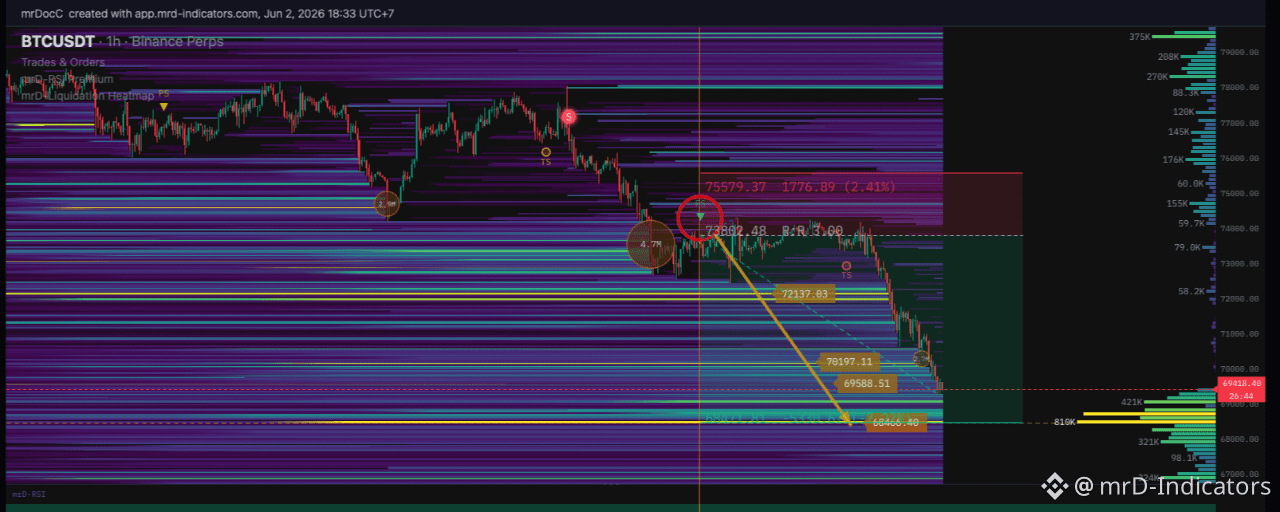
La plupart des introductions à la heatmap de liquidation l'enseignent comme un aimant : le prix dérive vers la liquidité regroupée, la touche, puis rebondit - donc tu fades le tap. Cette façon de voir n'est pas erronée, mais elle est incomplète, et pour le trader qui essaie de surfer sur une vague de plusieurs semaines, c'est souvent la moitié la moins rentable du tableau. Ce guide prend l'autre moitié au sérieux. Nous considérons les clusters de liquidation comme du carburant pour la tendance dominante plutôt que comme un support et une résistance statiques, et nous les associons à l'RSI — lu comme un instrument de régime de momentum — pour définir et surfer sur des vagues à long terme.
La division du travail, c’est l’idée entière : le RSI vous indique dans quelle vague vous êtes (le régime et sa direction), et la heatmap de liquidations vous indique où se trouve le carburant qui fera démarrer la prochaine jambe impulsive de cette vague. L’un fournit le biais ; l’autre fournit la cible et l’accélérateur.
Cela compte sur l’ensemble du marché, pas seulement sur les « majors ». La heatmap de liquidation mrD couvre 500+ paires perp sur Binance, donc la lecture s’étend à tout le tableau des altcoins — et les altcoins, avec levier effectif plus élevé et carnets plus fins, ont tendance à produire les plus grandes cascades relativement à leur taille, exactement ce qui alimente une vague long terme propre.
Le ton ici est guidé par l’étude : nous définissons les termes avec précision, expliquons pourquoi le mécanisme fonctionne comme il le fait, citons la littérature pertinente, puis seulement ensuite le traduisons en entrées et invalidations. L’objectif est d’avoir un lecteur capable à la fois de passer un examen sur la dynamique des liquidations et de placer une swing trade disciplinée avec l’outil.

Ce qu’est vraiment une heatmap de liquidations
Une heatmap de liquidation est une estimation basée sur un modèle de l’endroit où les positions avec levier sont le plus susceptibles d’être clôturées de force, tracée sur les mêmes axes de temps et de prix que les bougies. Les clusters lumineux marquent des niveaux avec une concentration estimée élevée de positions sujettes aux liquidations ; les zones sombres marquent des niveaux avec peu de concentration.
Deux mots dans cette définition font tout le travail, et la plupart des débutants les sautent :
Basé sur un modèle. Les exchanges ne publient pas une liste du prix de liquidation de chaque trader. Une heatmap infère la distribution depuis des données de marché publiques et un ensemble d’hypothèses sur la façon dont le levier est généralement utilisé. Des outils différents font des hypothèses différentes, donc deux heatmaps de liquidations du même marché peuvent diverger. Traitez n’importe quelle heatmap comme une estimation, pas comme le carnet d’ordres.
Estimation. Comme c’est inféré, un cluster est une densité de probabilité, pas un amas confirmé d’ordres stop. Le bon modèle mental, c’est une prévision météo : utile directionnellement, parfois fausse, jamais à confondre avec le ciel lui-même.
Nous ne décrivons volontairement pas la formule interne qui produit les clusters — les hypothèses de levier, le pondérage et la décroissance sont des détails d’implémentation, et l’avantage de trading ne dépend pas de les connaître. Pour trader, ce qui compte, c’est le comportement des niveaux que fait remonter la heatmap, et ce comportement découle directement de la microstructure de marché, que nous pouvons raisonner à partir des données disponibles.
Couverture : 500+ paires d’altcoins sur Binance
Une heatmap de liquidations n’est utile pour le swing trading que si vous pouvez la faire fonctionner sur les marchés qui trend réellement. La heatmap mrD est calculée pour 500+ paires perp perpétuelles Binance — pas seulement BTC et ETH, mais aussi la longue traîne d’altcoins où les plus propres vagues multi-semaines apparaissent.
Deux raisons pour lesquelles les altcoins comptent davantage ici que les majors :
Levier effectif plus élevé. Les traders de perp d’altcoins utilisent en moyenne plus de levier, donc leurs prix de liquidation sont plus proches les uns des autres, et les clusters sont plus denses par rapport au open interest de la pièce. Plus il y a de monde, plus il y a de carburant.
Carnets plus fins. Avec moins de liquidité en attente pour absorber les ordres au marché forcés, une cascade d’altcoin fait bouger le prix davantage par dollar liquidé. Le même cluster qui fait bouger BTC peut lancer la prochaine impulsion d’un altcoin.
Comme la lecture est identique pour chaque paire, vous pouvez scanner tout le tableau pour le même setup — un régime RSI solide plus un cluster bien rempli dans le sens de la tendance — et trader là où l’alignement est le meilleur, au lieu d’exiger que les majors coopèrent.
Le mécanisme : une liquidation est un ordre au marché
C’est la phrase la plus importante de l’article, donc elle a sa propre section.
Quand une position avec levier est liquidée de force, le moteur de liquidation de l’exchange ne demande pas poliment un remplissage. Il envoie un ordre au marché pour clôturer la position. Un long liquidé est clôturé en vendant dans le carnet ; un short liquidé est clôturé en achetant depuis le carnet. L’ordre ne dépend pas du prix — il doit s’exécuter — donc il consomme la liquidité en attente et pousse le prix davantage dans la direction qui a causé la liquidation.
Cette asymétrie, c’est tout le jeu :
Un cluster de liquidations longues sous le prix est une pression de vente latente. Si le prix l’atteint, la vente forcée accélère la baisse.
Un cluster de liquidations courtes au-dessus du prix est une pression d’achat latente. Si le prix l’atteint, l’achat forcé accélère la hausse — le squeeze short classique.
Donc un cluster de liquidations n’est pas un mur sur lequel le prix rebondit. C’est un réservoir d’ordres au marché pré-assignés, verrouillés en direction, qui se déclenche dans le sens dans lequel le prix se dirige déjà quand il arrive. C’est pourquoi, dans une tendance établie, le cluster devant le prix se lit comme un accélérateur, pas comme une barrière.

Réflexivité et la spirale du désendettement
Le mécanisme s’additionne. Chaque liquidation pousse le prix vers le cluster suivant, ce qui déclenche d’autres liquidations, qui poussent encore le prix plus loin. Cette boucle de rétroaction positive, c’est la cascade de liquidations — un exemple type de processus autorenforçant, ou réflexif.
L’épine académique est bien établie ici. Brunnermeier et Pedersen, « Market Liquidity and Funding Liquidity » (Review of Financial Studies, 2009), formalise la spirale des marges : la baisse des prix augmente les exigences de marge, forçant la réduction de l’effet de levier, ce qui fait encore baisser les prix. Le travail de Shleifer et Vishny sur les ventes forcées (« fire sales ») (Journal of Finance, 1992 ; et « The Limits of Arbitrage », 1997) décrit le même mécanisme côté valorisation des actifs : les vendeurs forcés rencontrent un bassin d’acheteurs trop mince, et les prix dépassent les fondamentaux. La notion de réflexivité de George Soros (The Alchemy of Finance, 1987) sert de parapluie conceptuel : les prix du marché et les conditions qui les font bouger se renvoient l’un à l’autre plutôt que de se déplacer indépendamment.
Les futures perp crypto sont probablement le laboratoire le plus « pur » pour ces idées, parce que le levier est élevé, la liquidation est automatique, et le flux résultant est observable. Une littérature empirique s’est développée autour — par exemple, Qin, Zhou et Gervais, « An Empirical Study of DeFi Liquidations » (IMC 2021), documente la dynamique des cascades dans les prêts on-chain, et la même forme se répète sur les marchés perp centralisés.
Preuve : les cascades sont réelles et de grande ampleur
Le dossier historique est sans ambiguïté : le flux de liquidation peut dominer le prix sur de courtes fenêtres :
12 mars 2020 (« Black Thursday »). Un sell-off déclenché par le COVID a provoqué une cascade de désendettement sur les dérivés crypto ; il a été largement rapporté que BitMEX à lui seul a vu environ un milliard de dollars de liquidations, et une courte panne de l’échange est souvent créditée d’avoir interrompu la spirale avant qu’elle n’aille plus loin.
19 mai 2021. Un crash sur une seule journée a produit environ ~8 milliards de dollars de liquidations sur les exchanges, selon les agrégateurs de liquidations — l’une des plus grosses journées de désendettement forcé enregistrées, avec la majorité du côté long alimentant la baisse.
Juin 2022. Le dénouement de gros fonds et prêteurs levierisés a produit des ventes forcées soutenues sur plusieurs jours, alors que les positions étaient liquidées dans un marché en baisse.
Les chiffres exacts varient selon l’agrégateur et la méthodologie (rappel supplémentaire que les données de liquidation sont estimées), mais la direction de chacun de ces épisodes est cohérente avec le mécanisme ci-dessus : le flux forcé a poussé le prix davantage dans la direction où il allait déjà. C’est le cas empirique pour trader avec la cascade plutôt que devant elle.

Deux écoles, et pourquoi la continuation gagne la vague
Il existe deux façons cohérentes d’utiliser une heatmap de liquidations. Les deux sont valides ; elles s’appliquent à des moments différents.
L’école « aimant / retournement » dit que le prix est attiré vers la liquidité regroupée, la touche, puis s’inverse — donc vous « fadez » le touché et traitez le cluster comme support/résistance. Le grain de vérité : les market makers et les participants agressifs poussent souvent le prix vers une liquidité évidente pour la récolter, et un retournement peut suivre une fois le carburant épuisé.
L’école « cascade/continuation » affirme que le cluster est du carburant pour la tendance existante ; donc le jeu à plus forte espérance consiste à se positionner pour l’accélération à travers le cluster, dans le sens de la tendance.
Voici la réconciliation, et pourquoi ce guide s’appuie fortement sur la continuation :
Un cluster de liquidations n’inverse le prix qu’une fois son carburant consommé. En chemin vers le cluster, l’effet dominant est l’accélération. Le retournement — s’il arrive — se produit en sortie, une fois le flux forcé épuisé et qu’il ne reste plus d’agresseur frais.
Donc le trade de retournement est un trade tardif, dépendant de l’épuisement : vous pariez que le réservoir est maintenant vide. Le trade de continuation est un trade précoce, aligné avec le mécanisme : vous pariez que le réservoir est sur le point de se déclencher. Pour une vague long terme, où vous n’avez ni l’envie ni la capacité de minuter précisément chaque épuisement, s’aligner sur le mécanisme est l’avantage le plus répétable. Le retournement est le trade du spécialiste pour la fin d’une vague ; la continuation est l’outil de base pour le corps d’une vague.
Associer la heatmap au RSI pour les vagues à long terme
La heatmap des liquidations a un angle mort : elle ne vous dit jamais dans quel sens la vague tourne. Elle montre où se trouve le carburant forcé ; elle reste silencieuse sur la direction. C’est précisément le vide que le RSI comble, et pourquoi les deux sont complémentaires plutôt que redondants.
Nous utilisons le RSI exactement comme le guide compagnon le développe — comme instrument de momentum-régime, et non comme déclencheur surachat/survente. Trois propriétés font le travail (traitement complet du RSI comme instrument de momentum) :
Régime (règles de la plage Cardwell). Dans une vague haussière, le RSI oscille approximativement dans la bande 40–80 et utilise 40–50 comme support ; dans une vague baissière, il évolue dans 20–60 et utilise 50–60 comme résistance. Le RSI de plage qu’il occupe définit la vague. C’est votre biais — le même travail que l’étape 1 doit accomplir.
La ligne 50. Tenir au-dessus de 50 confirme le régime haussier ; tenir en dessous de 50 confirme le régime baissier. Un croisement décisif et durable de 50 sur le timeframe supérieur est le tout premier signe qu’une vague change — et une raison d’arrêter tant que le nouveau régime n’est pas clair.
Divergence. Quand le prix forme un nouveau extrême de vague tandis que le RSI ne le fait pas, c’est le signal classique d’épuisement. À l’instant où le prix atteint un cluster de carburant, une divergence du RSI indique que la cascade dépense son dernier carburant — votre signal pour prendre profit, pas pour ajouter.
Le mapping avec le cadre est net : régime du RSI = direction (étape 1), cluster de liquidations = objectif/carburant (étape 2), repli du RSI vers le support de plage = timing d’entrée (étape 3), divergence du RSI sur le cluster = sortie par épuisement (étape 4). Lisez la heatmap et le RSI ensemble, et chaque étape a un propriétaire.
Parce que le RSI est relatif au timeframe, exécutez-le multi-timeframe : le RSI hebdo/quotidien définit le régime de vague (biais), le RSI 4h temporise l’entrée sur repli. Un long n’est valide que lorsque le régime quotidien est haussier, et que le 4h a retracé vers son support 40–50 et remonte.
Le cadre de trading orienté tendance
Quatre étapes. Chaque étape est un filtre ; si une étape échoue, il n’y a pas de trade.
Étape 1 — Établir la vague avec le RSI (biais)
La heatmap vous dit où le flux forcé attend, jamais dans quel sens le marché veut aller. Vous fournissez la direction à partir du régime du RSI plus la structure, sur le timeframe supérieur :
Vague haussière — RSI quotidien/hebdo dans la bande 40–80, tenue au-dessus de 50, respectant 40–50 comme support ; prix qui imprime des plus hauts et des plus bas plus élevés. → biais long.
Vague baissière — RSI quotidien/hebdo dans la bande 20–60, tenue sous 50, rejetant la résistance 50–60 ; plus bas plus hauts et plus bas plus bas. → biais short.
Régime en flux — RSI qui croise 50 librement, atteint les deux extrêmes, aucune borne respectée → pas de biais, pas de trade. Dans une range, les clusters reviennent au comportement aimant/retournement — un autre playbook.
Exécutez-le multi-timeframe : le RSI hebdo/quotidien définit la vague (biais) ; le RSI 4h est réservé au timing à l’étape 3. Faites correspondre le timeframe de la structure à votre durée de maintien — pour les vagues long terme, cela signifie un régime quotidien (ou hebdomadaire), tenu pendant des semaines.
Étape 2 — Localiser le cluster de carburant dans le sens de la tendance
Avec un biais long, votre intérêt est le cluster de liquidations courtes dense le plus proche au-dessus du prix — autrement dit, le carburant d’achat. Avec un biais short, le cluster de liquidations longues dense le plus proche en dessous du prix — le carburant de vente.
La qualité du cluster compte :
Densité — plus c’est lumineux et large, plus il y a de carburant.
Distance — suffisamment proche pour que le prix puisse raisonnablement l’atteindre dans l’horizon de votre trade, suffisamment loin pour avoir de la place pour entrer avant le mouvement.
Isolement — un cluster avec un « gap » fin entre le prix actuel et le cluster tend à produire une montée plus propre et plus rapide, parce qu’il y a peu de liquidité intermédiaire pour ralentir l’approche (la même logique qu’un vide de liquidité sur la heatmap de profondeur).
Associer la heatmap au RSI pour les vagues à long terme
La heatmap des liquidations a un angle mort : elle ne vous dit jamais dans quel sens la vague tourne. Elle montre où se trouve le carburant forcé ; elle reste silencieuse sur la direction. C’est précisément le vide que le RSI comble, et pourquoi les deux sont complémentaires plutôt que redondants.
Nous utilisons le RSI exactement comme le guide compagnon le développe — comme instrument de momentum-régime, pas comme déclencheur de surachat/survente. Trois propriétés font le travail (traitement complet du RSI comme instrument de momentum) :
Régime (règles de la plage Cardwell). Dans une vague haussière, le RSI oscille approximativement dans la bande 40–80 et utilise 40–50 comme support ; dans une vague baissière, il évolue dans 20–60 et utilise 50–60 comme résistance. Le RSI de plage qu’il occupe définit la vague. C’est votre biais — le même travail que l’étape 1 doit accomplir.
La ligne 50. Tenir au-dessus de 50 confirme le régime haussier ; tenir en dessous de 50 confirme le régime baissier. Un croisement décisif et durable de 50 sur le timeframe supérieur est le tout premier signe qu’une vague change — et une raison d’attendre que le nouveau régime soit clair.
Divergence. Quand le prix forme un nouvel extrême de vague pendant que le RSI ne le fait pas, c’est le signal classique d’épuisement. À l’instant où le prix atteint un cluster de carburant, une divergence du RSI est le signal que la cascade dépense son dernier carburant — votre indication pour prendre profit, pas pour ajouter.
Le mapping avec le cadre est net : régime du RSI = direction (étape 1), cluster de liquidations = objectif/carburant (étape 2), repli du RSI vers le support de plage = timing d’entrée (étape 3), divergence du RSI sur le cluster = sortie par épuisement (étape 4). Lisez la heatmap et le RSI ensemble, et chaque étape a un propriétaire.
Parce que le RSI est relatif au timeframe, exécutez-le multi-timeframe : le RSI hebdo/quotidien définit le régime de vague (biais), le RSI 4h temporise l’entrée sur repli. Un long n’est valide que lorsque le régime quotidien est haussier, et que le 4h a retracé vers son support 40–50 et remonte.
Le cadre de trading orienté tendance
Quatre étapes. Chaque étape est un filtre ; si une étape échoue, il n’y a pas de trade.
Étape 1 — Établir la vague avec le RSI (biais)
La heatmap vous dit où le flux forcé attend, jamais dans quel sens le marché veut aller. Vous fournissez la direction à partir du régime du RSI plus la structure, sur le timeframe supérieur :
Vague haussière — RSI quotidien/hebdo dans la bande 40–80, tenue au-dessus de 50, respectant 40–50 comme support ; prix qui imprime des plus hauts et des plus bas plus élevés. → biais long.
Vague baissière — RSI quotidien/hebdo dans la bande 20–60, tenue sous 50, rejetant la résistance 50–60 ; plus bas plus hauts et plus bas plus bas. → biais short.
Régime en flux — RSI qui croise 50 librement, atteint les deux extrêmes, aucune borne respectée → pas de biais, pas de trade. Dans une range, les clusters reviennent au comportement aimant/retournement — un autre playbook.
Faites-le multi-timeframe : le RSI hebdo/quotidien définit la vague (biais) ; le RSI 4h est réservé au timing à l’étape 3. Faites correspondre le timeframe de la structure avec votre durée de maintien — pour les vagues long terme, cela signifie un régime quotidien (ou hebdomadaire), tenu sur des semaines.
Étape 2 — Localiser le cluster de carburant dans le sens de la tendance
Avec un biais long, votre intérêt est le cluster de liquidations courtes dense le plus proche au-dessus du prix — autrement dit, le carburant d’achat. Avec un biais short, le cluster de liquidations longues dense le plus proche en dessous du prix — le carburant de vente.
La qualité du cluster compte :
Densité — plus c’est lumineux et large, plus il y a de carburant.
Distance — suffisamment proche pour que le prix puisse raisonnablement l’atteindre dans l’horizon de votre trade, suffisamment loin pour avoir de la place pour entrer avant le mouvement.
Isolement — un cluster avec un « gap » fin entre le prix actuel et le cluster tend à produire une course plus propre et plus rapide, parce qu’il y a peu de liquidité intermédiaire pour ralentir l’approche (la même logique qu’un vide de liquidité sur la heatmap de profondeur).

Étape 3 — Temporiser l’entrée avec un repli du RSI
N’entrez pas uniquement sur la heatmap, et ne poursuivez pas une vague prolongée. Le cluster est une zone d’intérêt ; le déclencheur est un repli du RSI vers un support de plage, qui reprend dans le sens de la tendance :
Long : attendez que le RSI 4h revienne dans sa zone de support 40–50 sans perdre 50 sur le timeframe supérieur, puis reparte à la hausse. C’est le creux à l’intérieur d’une vague haussière intacte — le point le moins risqué pour se positionner pour la montée vers le cluster au-dessus.
Short : attendez que le RSI 4h remonte dans sa zone de résistance 50–60 puis retombe, tout en gardant le régime sur timeframe supérieur encore sous 50.
La séquence idéale est : régime quotidien intact → le RSI 4h revient vers le support de plage → le RSI se retourne avec la vague → entrée, avec le cluster de carburant placé devant dans le sens de la tendance. Vous achetez le repli à l’intérieur de la vague, pas vous poursuivez le cluster.
Ceci n’est volontairement pas un déclencheur de flux d’ordres. L’open interest, la CVD et le timing du footprint sont puissants, mais appartiennent au guide compagnon de flux d’ordres ; pour les vagues long terme, le repli du RSI est le déclencheur plus propre, plus lent et plus robuste.
Étape 4 — Objectifs, invalidation, et sortie par divergence du RSI
La thèse est : « le prix atteint le cluster et accélère ». Elle est fausse dès que la structure de la vague se brise ou que le RSI inverse le régime.
Stop : au-delà du dernier swing structurel contre votre trade (le swing low pour un long, le swing high pour un short) — et en plus, considérez un croisement RSI décisif sur un timeframe supérieur de la ligne 50 contre vous comme une sortie par échec de régime. Si la vague elle-même est terminée, la thèse carburant est nulle.
Objectifs : bord lointain du cluster de carburant pour la première échelle, puis le cluster suivant dans le sens de la tendance. Les cascades enchaînent un cluster au suivant ; profit partiel sur le premier, « runner » vers le second, en suivant la structure sur un timeframe supérieur.
Sortie par épuisement (la divergence RSI). Quand le prix atteint le côté lointain d’un cluster, et que le RSI imprime une divergence — un nouvel extrême de prix non confirmé par un nouvel extrême du RSI — la cascade dépense son dernier carburant. Prenez profit sur le runner. Cette divergence est, ironiquement, le signal d’entrée pour le spécialiste du retournement — mais pour vous, c’est la sortie, pas une raison de passer short/long.
Deux configurations répétables
Concret, orienté tendance uniquement, calé sur le RSI, conçu pour tenir plusieurs semaines.
Préparez A — Continuité en liquidations longues (short swing)
Contexte : RSI quotidien dans un régime baissier confirmé (bande 20–60, tenue sous 50, rejet depuis la résistance 50–60) ; prix en plus hauts / plus bas plus bas.
Mapping : un cluster dense de liquidations longues se trouve sous le prix sur la heatmap quotidienne, avec une approche relativement fine.
Déclencheur : le RSI 4h monte dans sa zone de résistance 50–60 — sans que le quotidien ne reprenne 50 — puis retombe.
Plan :
Entrée : sur le 4h, RSI qui repasse au-dessus en sortant de la résistance et en franchissant le renversement du RSI.
Stop : au-dessus du swing high structurel qui a formé le plus bas sommet ; annule si le RSI quotidien reprend 50 de façon décisive.
Objectif 1 : bord lointain du cluster de liquidations longues (la cascade a tendance à le dépasser).
Objectif 2 : prochain cluster de liquidations longues en dessous.
Gestion : suivez la structure quotidienne ; sortez le « runner » quand le RSI affiche une divergence haussière alors que le prix atteint le cluster.

Préparez B — Continuité avec squeeze (long swing)
Miroir de A. Contexte : RSI quotidien dans un régime haussier (bande 40–80, au-dessus de 50, respectant le support 40–50). Mapping : cluster dense de liquidations courtes au-dessus du prix sur la heatmap quotidienne, approche fine. Déclencheur : le RSI 4h revient vers son support 40–50 et repart à la hausse pendant que le quotidien reste au-dessus de 50. Plan : long sur le retournement du RSI, stop sous le dernier swing low structurel (et sur une perte décisive de 50 du RSI quotidien), objectif : bord lointain du cluster, puis le cluster suivant au-dessus ; sortez le runner sur une divergence RSI baissière au niveau du cluster.
Les deux setups partagent la même ossature car ils partagent le même moteur : le RSI définit la vague, la heatmap marque le carburant, vous entrez sur le repli du RSI dans le sens de la tendance, et vous vous mettez à l’écart quand le RSI diverge, et que le carburant est dépensé.
La confluence qui augmente la conviction
Pour les vagues à long terme, deux confirmations se posent naturellement au-dessus du cœur RSI + heatmap.
Alignement multi-timeframe du RSI (primaire). Les swings les plus forts surviennent lorsque le RSI hebdo et quotidien sont d’accord sur le régime et que le repli 4h se déclenche dans le même sens. Trois timeframes de RSI pointant dans la même direction, vers un cluster bien rempli, donnent la vague à plus haute conviction. Un RSI sur un seul timeframe est échangeable uniquement avec une taille réduite.
Taux de financement. Un financement durablement positif signifie des longs surchargés — les clusters de liquidations longues sous-jacents sont mieux remplis, et plus dangereux une fois qu’une vague baissière commence. Un financement durablement négatif signifie des shorts surchargés — les clusters de liquidations courtes au-dessus sont le carburant d’un squeeze. Le financement vous dit quel côté de la heatmap est chargé, ce qui complète le RSI en indiquant dans quel sens la vague se dirige.
Les autres confirmations du flux d’ordres — open interest, CVD et profondeur du carnet — sont volontairement hors du périmètre ici. Elles récompensent une lecture plus rapide intraday et ont droit à leur propre traitement dans le guide compagnon de heatmap du flux d’ordres. Pour une vague de plusieurs semaines, régime du RSI + cluster chargé + financement aligné constituent déjà une thèse complète et robuste.

Erreurs courantes
Traiter les clusters comme support/résistance fixes. La heatmap est dynamique — les clusters se construisent, se vident et se déplacent quand des positions s’ouvrent et se ferment. Un niveau chargé il y a une heure peut être vide maintenant. Relisez-la ; ne vous ancrez pas à une capture périmée.
Se fondre dans une cascade. Se placer devant un cluster déclencheur pour capter le retournement est l’erreur la plus coûteuse des débutants. Le retournement arrive après l’épuisement, pas pendant qu’on entre. Tant que le RSI ne diverge pas réellement, vous vous opposez aux ordres au marché forcés.
L’oublier, c’est estimer à l’aveugle. Comme les clusters sont inférés, parfois le carburant n’est tout simplement pas là, et le prix stagne sur une bande claire sans raison visible. Votre invalidation (étape 4) existe précisément pour ça — le modèle peut se tromper, vous n’avez rien à y voir.
Clusters de trading dans une plage. Le cadre est « wave-only ». Quand le RSI franchit 50 librement et atteint les deux extrêmes, il n’y a pas de régime, pas de direction dominante pour que le carburant accélère, et le comportement d’aimant / retournement se réaffirme. Exiger un régime RSI clair à l’étape 1 n’est pas optionnel.
Poursuivre au lieu d’attendre le repli du RSI. Entrer pendant que le prix est déjà en train de courir dans le cluster, plutôt que sur le repli du RSI qui précède la course, ruine le risk-reward. Le point fort, c’est acheter le repli à l’intérieur de la vague (RSI entrant dans le support de plage), pas courir après l’impulsion.
Ignorer le financement. Sans lui, vous lisez où le carburant pourrait être, mais pas si la foule est chargée de ce côté. Un cluster de liquidations courtes au-dessus du prix signifie bien plus quand le financement est profondément négatif (shorts surchargés) que quand il est plat.
Une checklist avant de trader
Testez avant chaque entrée. Tout « non » est un stop.
Le RSI quotidien/hebdomadaire est-il dans un régime clair (haussier 40–80 au-dessus de 50, ou baissier 20–60 sous 50) — sans croiser 50 librement ?
Le cluster de carburant est-il dans le sens de la vague (shorts au-dessus pour les longs, longs en dessous pour les shorts) ?
L’approche vers le cluster est-elle suffisamment « fine » (de la marge pour courir) ?
Le RSI 4h est-il revenu vers un support de plage et a-t-il tourné dans le sens de la vague (le signal d’entrée) ?
Le financement confirme-t-il le côté chargé (négatif pour un squeeze long, positif pour un short en liquidations longues) ?
L’invalidation est-elle un vrai niveau de swing avant le cluster, plus un « failsafe » de croisement RSI 50 sur un timeframe supérieur ?
Le risk-to-reward est-il d’au moins 2:1 vers le bord lointain du cluster, après frais ?
La taille de position est-elle dans votre limite de risque par trade ?
Tout oui — exécutez. Et dès que le RSI diverge sur le cluster, le trade de continuation est terminé.
Références et lecture complémentaire
Brunnermeier, M. K. & Pedersen, L. H. (2009). Market Liquidity and Funding Liquidity. Review of Financial Studies, 22(6) — la spirale marge/financement.
Shleifer, A. & Vishny, R. W. (1992). Liquidation Values and Debt Capacity: A Market Equilibrium Approach. Journal of Finance, 47(4) ; et (1997) The Limits of Arbitrage. Journal of Finance, 52(1) — dynamique de « fire sale ».
Soros, G. (1987). The Alchemy of Finance — la réflexivité comme principe de marché.
Qin, K., Zhou, L., Gervais, A. et al. (2021). An Empirical Study of DeFi Liquidations. ACM Internet Measurement Conference — dynamique des cascades sur les marchés avec levier.
Agrégateurs de liquidations (ex. Coinglass, Coinalyze) pour les chiffres de l’épisode historique cités ci-dessus ; notez que les estimations diffèrent selon les fournisseurs.
Cet article est éducatif, pas un conseil financier. La heatmap de liquidations est une estimation, pas un relevé d’ordres réels. Trader implique un risque ; n’exposez jamais un capital que vous ne pouvez pas vous permettre de perdre.