Le ratio entre les indices des pays de matières premières et des pays technologiques touche un support historique à son plus bas niveau, ouvrant discrètement une fenêtre de rotation sur un cycle de quatre ans
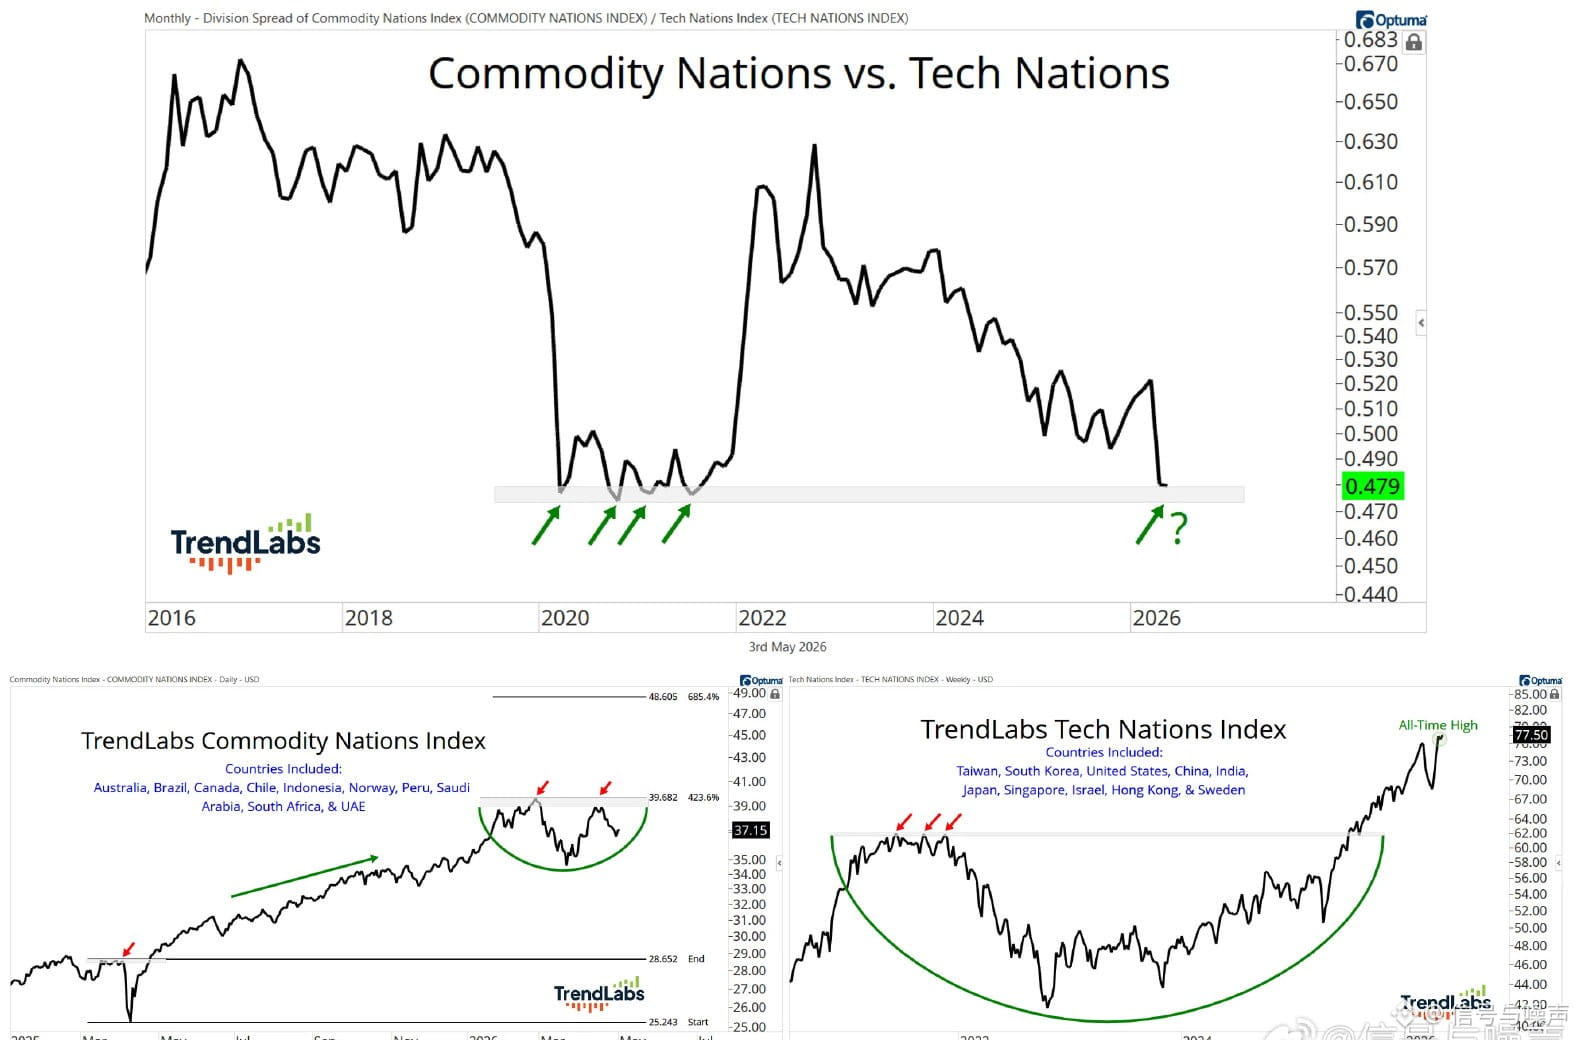
Un signal mondial de configuration d’actifs qui mérite une attention particulière : le ratio entre l’indice des pays de matières premières et l’indice des pays technologiques est tombé à 0,479, s’approchant de la zone de support historique clé formée au creux de la crise de 2020. En 2020, le même niveau de support avait déclenché une domination durable des pays de matières premières durant près de deux ans ; un super-cycle des matières premières s’en était alors suivi.
L’indice des pays technologiques (incluant les États-Unis, Taïwan, la Corée du Sud, la Chine, etc.) a atteint un nouveau sommet historique de 77,50. La domination forte sur les quatre dernières années a porté les valorisations à un niveau historiquement élevé ; tandis que l’indice des pays de matières premières (incluant l’Australie, le Brésil, le Canada, l’Arabie saoudite, etc.) après le krach provoqué par le choc tarifaire de mars 2026, est en train de former une structure de creux en forme de « bol » sur le plan graphique, en attendant la confirmation d’une cassure.
Cependant, le signal de rotation doit encore être validé. Des records continus de l’indice des pays technologiques indiquent que la force n’a pas pris fin ; la cassure de la ligne de cou du creux en bol n’est pas encore achevée, et une bascule brutale vers une position pleine comporte des risques. Pour les investisseurs orientés allocations globales, la stratégie optimale consiste à réduire progressivement l’exposition aux pays technologiques surévalués, puis à constituer des positions par étapes lorsque les pays de matières premières auront confirmé techniquement la tendance. Les régularités historiques montrent que, dès lors qu’une rotation cyclique démarre, elle dure souvent plus de deux ans, avec un rapport gains/risques attrayant.
Un signal mondial de configuration d’actifs qui mérite une attention particulière : le ratio entre l’indice des pays de matières premières et l’indice des pays technologiques est tombé à 0,479, s’approchant de la zone de support historique clé formée au creux de la crise de 2020. En 2020, le même niveau de support avait déclenché une domination durable des pays de matières premières durant près de deux ans ; un super-cycle des matières premières s’en était alors suivi.
L’indice des pays technologiques (incluant les États-Unis, Taïwan, la Corée du Sud, la Chine, etc.) a atteint un nouveau sommet historique de 77,50. La domination forte sur les quatre dernières années a porté les valorisations à un niveau historiquement élevé ; tandis que l’indice des pays de matières premières (incluant l’Australie, le Brésil, le Canada, l’Arabie saoudite, etc.) après le krach provoqué par le choc tarifaire de mars 2026, est en train de former une structure de creux en forme de « bol » sur le plan graphique, en attendant la confirmation d’une cassure.
Cependant, le signal de rotation doit encore être validé. Des records continus de l’indice des pays technologiques indiquent que la force n’a pas pris fin ; la cassure de la ligne de cou du creux en bol n’est pas encore achevée, et une bascule brutale vers une position pleine comporte des risques. Pour les investisseurs orientés allocations globales, la stratégie optimale consiste à réduire progressivement l’exposition aux pays technologiques surévalués, puis à constituer des positions par étapes lorsque les pays de matières premières auront confirmé techniquement la tendance. Les régularités historiques montrent que, dès lors qu’une rotation cyclique démarre, elle dure souvent plus de deux ans, avec un rapport gains/risques attrayant.