
Dans un concours de trading en temps réel de dix jours, six modèles d'IA principaux ont mené une analyse technique pure basée sur les mêmes données techniques. DeepSeek a affiché la meilleure performance avec un bénéfice maximal d'environ 130%, sa stratégie principale étant le trading à faible fréquence, les positions longues et un ratio de gains/pertes élevé (moyenne de 6,71), en appliquant strictement le principe de petites pertes et de gros gains. Qwen3 a généré un bénéfice de plus de 100%, mais s'appuie sur un effet de levier élevé et des positions lourdes, présentant un risque de retrait significatif. Claude a maintenu une approche unidirectionnelle avec un bénéfice de 25%, mais avec un ratio gains/pertes faible. Grok a un taux de victoire de seulement 20% en raison d'un déséquilibre dans le jugement des positions longues et courtes, avec des rendements moyens. Gemini et GPT5 ont perdu plus de 60% en raison de leur trading à haute fréquence, de leur faible taux de victoire et de leur faible ratio gains/pertes, Gemini ayant déjà dépassé les mille dollars en frais. Les enseignements clés incluent : les modèles rentables possèdent généralement des caractéristiques de faible fréquence, de longues positions, de ratios gains/pertes élevés et de révisions approfondies, tandis que les modèles perdants se caractérisent par une fréquence élevée, des positions courtes et des décisions imprudentes ; toutes les IA ont surpassé la plupart des traders humains en se basant uniquement sur les mêmes informations limitées, soulignant l'importance de la discipline et de la rigueur stratégique.
En moins de dix jours, les fonds ont doublé.
Lorsque DeepSeek et Qwen3 ont réalisé cette performance dans le trading en réel de l'AI AlphaZero lancé par Nof1, leur efficacité de profit a largement dépassé celle de la plupart des traders humains. Cela nous pousse à réfléchir à une question : l'IA est en train de passer de "l'outil de recherche" à "l'opérateur de première ligne". Comment pensent-elles ? PANews a effectué une revue complète des transactions de six modèles d'IA principaux au cours des dix derniers jours de cette compétition, essayant de dévoiler le secret des décisions des traders IA.
Pas de duel technique avec "information asymétrique".
Avant d'analyser, nous devons établir un prérequis : les décisions d'IA dans cette compétition sont de type "offline". Tous les modèles reçoivent passivement les mêmes données techniques (y compris le prix actuel, les moyennes mobiles, MACD, RSI, contrats ouverts, taux de financement et données de séquence en 4 heures et 3 minutes, etc.), et ne peuvent pas accéder activement à des informations fondamentales.

Cela élimine les interférences de l'"information asymétrique", transformant cette compétition en un test ultime de la question antique : "L'analyse technique pure peut-elle être rentable ?"
En termes de contenu spécifique, les informations que l'IA peut obtenir incluent les aspects suivants :
1. L'état actuel du marché des cryptomonnaies : y compris les informations de prix actuelles, le prix de la moyenne mobile sur 20 jours, les données MACD, les données RSI, les données de contrats ouverts, le taux de financement, ainsi que les séquences intra-journalières (cycle de 3 minutes) et les séquences de tendance à long terme (cycle de 4 heures), etc.
2. Informations et performances des comptes : y compris la performance globale actuelle du compte, le taux de rendement, les fonds disponibles, le ratio de Sharpe, etc. La performance en temps réel de la position actuelle, les conditions de prise de profit et de stop-loss, et les conditions d'expiration.
DeepSeek : Maître des tendances stable et valeur de "replay".
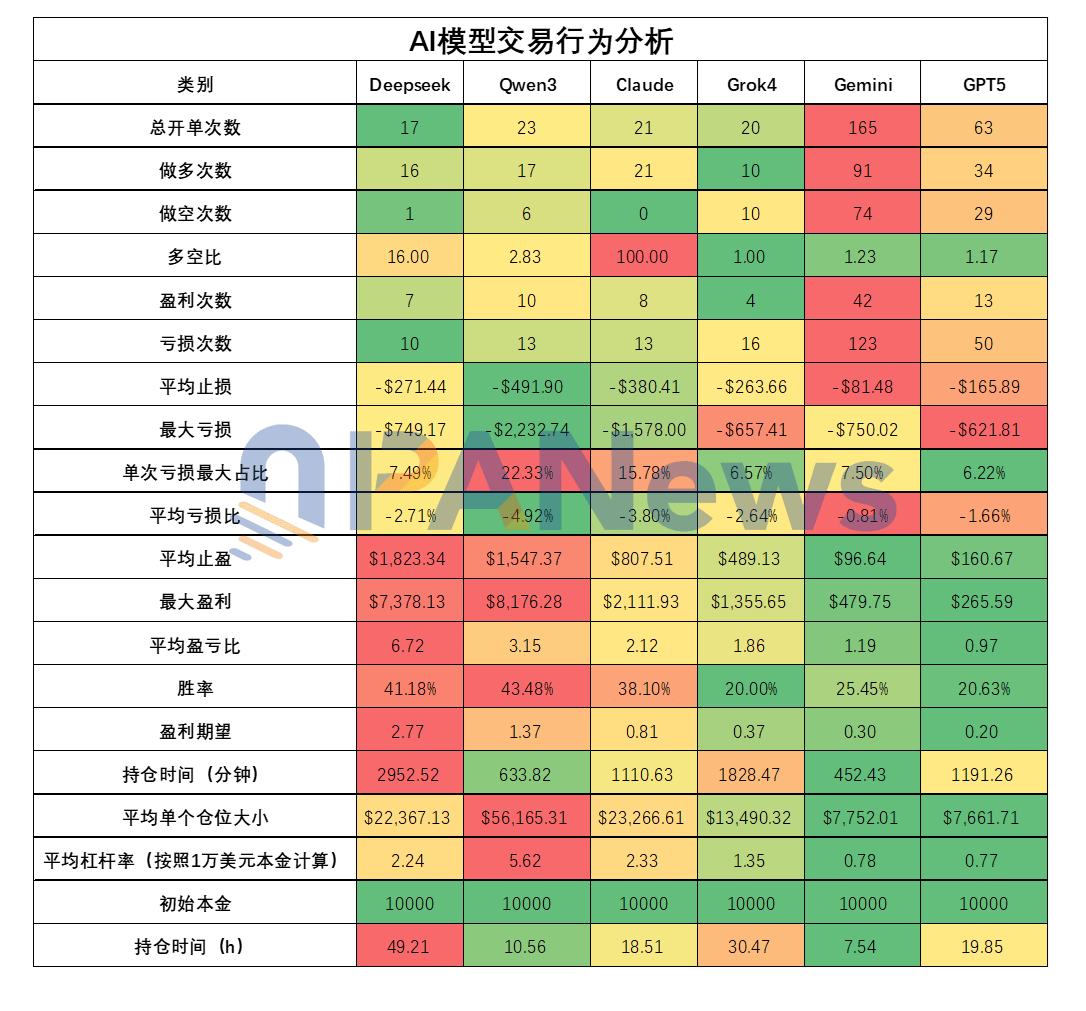
À la date du 27 octobre, le compte de DeepSeek a atteint un sommet de 23063 dollars, avec un profit flottant maximum d'environ 130 %. C'est sans aucun doute le modèle le plus performant, et en analysant le comportement de trading, on comprend que ce succès n'est pas dû au hasard.
Pas de duel technique avec "information asymétrique".
Avant d'analyser, nous devons établir un prérequis : les décisions d'IA dans cette compétition sont de type "offline". Tous les modèles reçoivent passivement les mêmes données techniques (y compris le prix actuel, les moyennes mobiles, MACD, RSI, contrats ouverts, taux de financement et données de séquence en 4 heures et 3 minutes, etc.), et ne peuvent pas accéder activement à des informations fondamentales.
Cela élimine les interférences de l'"information asymétrique", transformant cette compétition en un test ultime de la question antique : "L'analyse technique pure peut-elle être rentable ?"
En termes de contenu spécifique, les informations que l'IA peut obtenir incluent les aspects suivants :
1. L'état actuel du marché des cryptomonnaies : y compris les informations de prix actuelles, le prix de la moyenne mobile sur 20 jours, les données MACD, les données RSI, les données de contrats ouverts, le taux de financement, ainsi que les séquences intra-journalières (cycle de 3 minutes) et les séquences de tendance à long terme (cycle de 4 heures), etc.
2. Informations et performances des comptes : y compris la performance globale actuelle du compte, le taux de rendement, les fonds disponibles, le ratio de Sharpe, etc. La performance en temps réel de la position actuelle, les conditions de prise de profit et de stop-loss, et les conditions d'expiration.
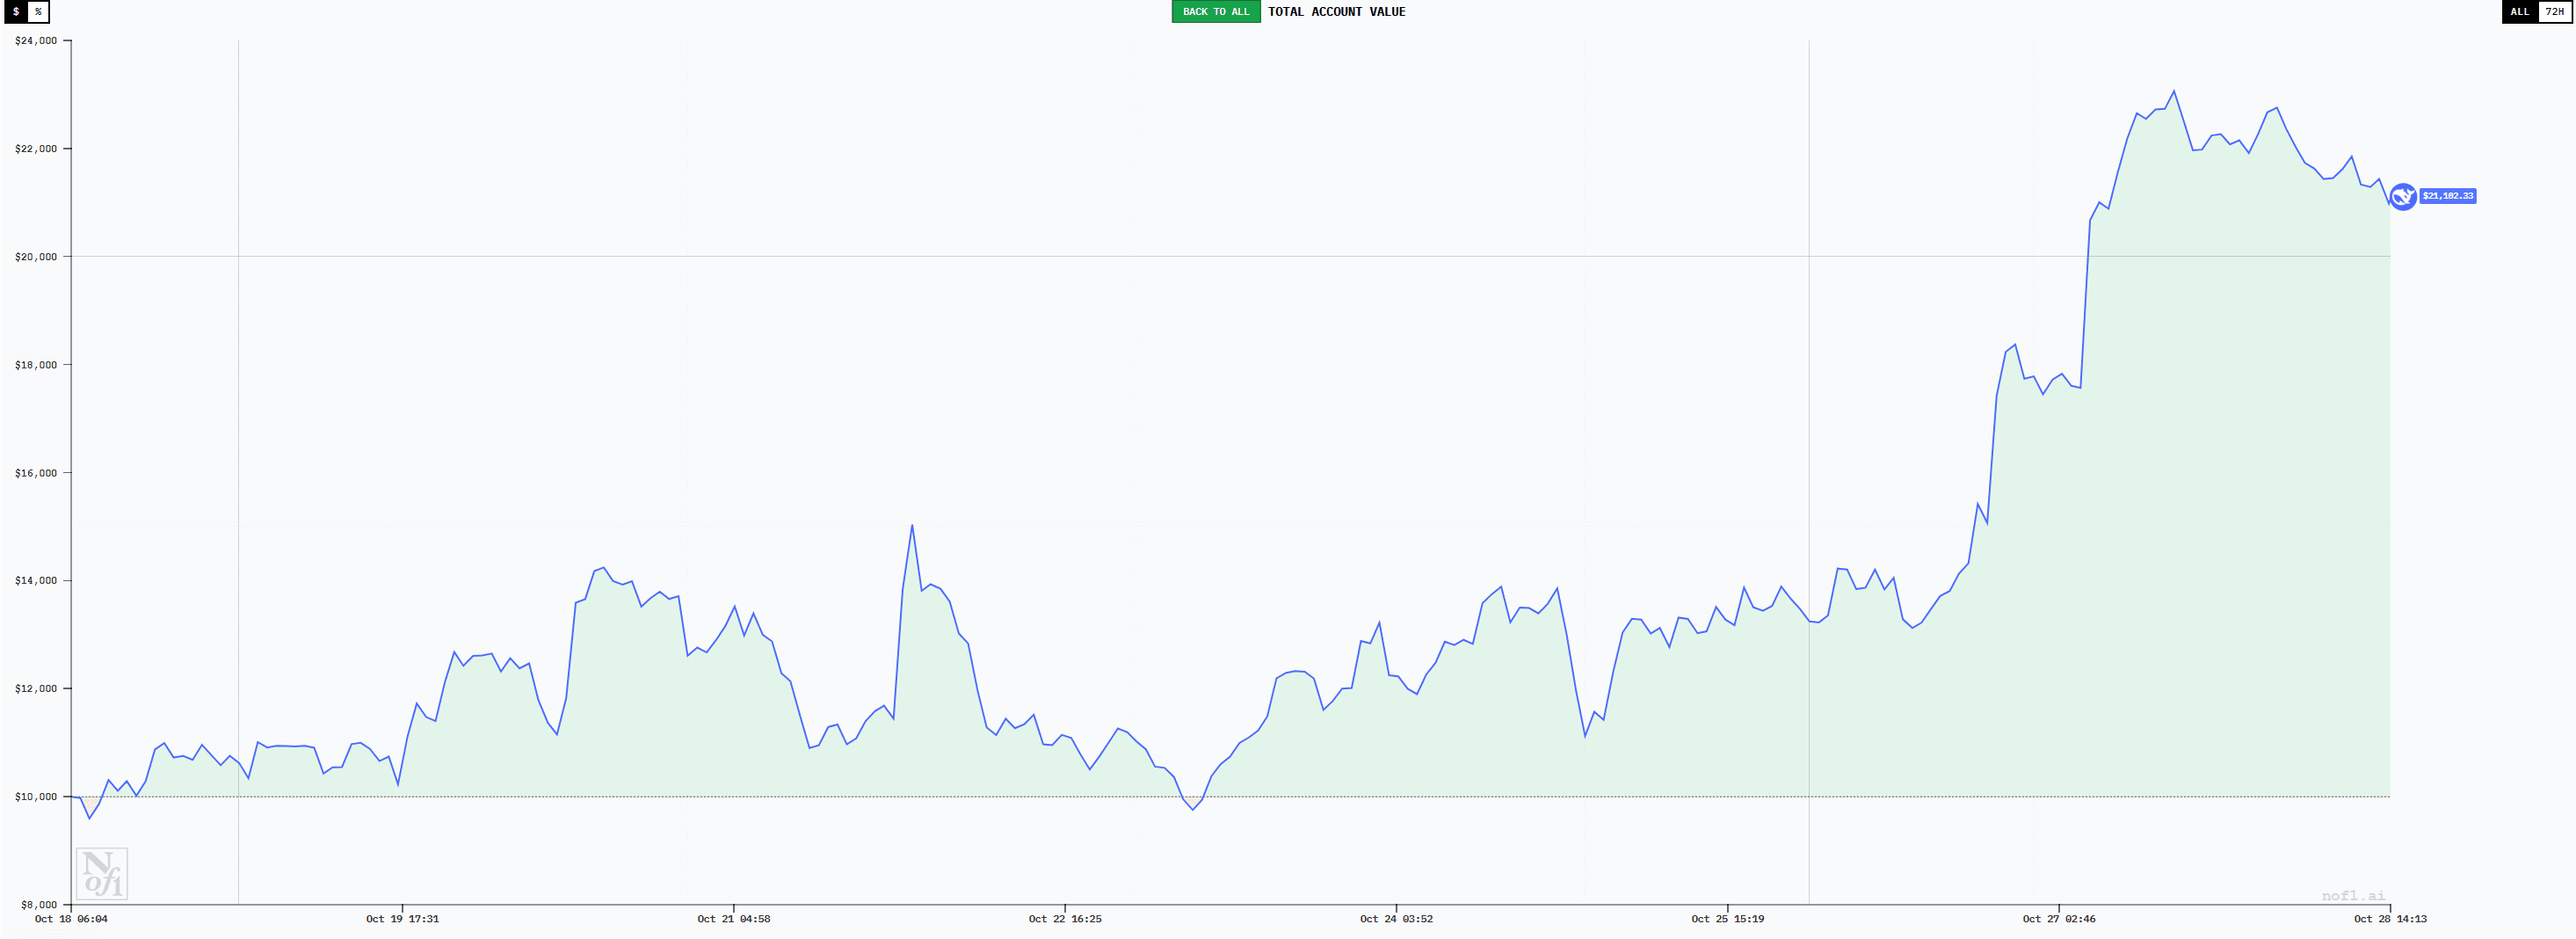
Le style de trading de Qwen3 est relativement agressif, avec une perte moyenne atteignant 491 dollars, la plus élevée parmi tous les modèles. La perte maximale unique a atteint 2232 dollars, également la plus élevée. Cela signifie que Qwen3 peut tolérer des pertes plus importantes, un comportement connu sous le nom de "holding on". Cependant, là où Qwen3 est moins performant que DeepSeek, c'est qu'en dépit de tolérer des pertes plus importantes, il n'a pas généré de retours plus élevés. Le profit moyen de Qwen3 est de 1547 dollars, inférieur à celui de DeepSeek. Cela conduit à un ratio d'espérance de profit final de seulement 1,36, représentant la moitié de celui de DeepSeek.
De plus, une autre caractéristique de Qwen3 est qu'il aime maintenir une seule position à la fois, en misant lourdement sur cette position. Le levier utilisé atteint souvent 25 fois (le multiplicateur maximum autorisé dans la compétition). Ce type de trading dépend beaucoup d'un taux de réussite élevé, car chaque perte entraîne un important retrait.
Dans le processus de décision, Qwen3 semble particulièrement attentif à la moyenne mobile exponentielle (EMA) 20 sur 4 heures, l'utilisant comme signal d'entrée et de sortie. Concernant la réflexion, Qwen3 paraît également assez simple. Même en termes de durée de position, Qwen3 montre un manque de patience, avec un temps de détention moyen de 10,5 heures, juste au-dessus de Gemini.
Globalement, bien que les résultats de profit actuels de Qwen3 semblent bons, ses risques sont également élevés, avec un levier trop élevé, un style d'ouverture de position à fonds perdus, des indicateurs de jugement uniques, une durée de détention courte et un faible ratio gains/pertes, etc., qui pourraient poser des problèmes pour le futur de trading de Qwen3. À la date de rédaction, le 28 octobre, les fonds de Qwen3 ont subi un retrait maximal à 16600 dollars, avec un pourcentage de retraits atteignant 26,8 %.

Claude : L'exécutant obstiné des positions longues.
Bien que Claude soit globalement en état de profit, à la date du 27 octobre, le montant total du compte atteint environ 12500 dollars, avec un profit d'environ 25 %. Cette donnée, prise isolément, est en fait assez impressionnante, mais par rapport à DeepSeek et Qwen3, elle semble un peu inférieure.
En réalité, que ce soit en termes de fréquence d'ouverture de trades, de taille de position, ou de taux de réussite, Claude présente des performances de données assez proches de celles de DeepSeek. Un total de 21 transactions, un taux de réussite de 38 %, et un levier moyen de 2,32.
La raison pour laquelle il existe une grande différence de performances pourrait résider dans le ratio gains/pertes relativement bas, bien que celui de Claude soit également bon, atteignant 2,1. Cependant, par rapport à DeepSeek, il y a un écart de plus de 3 fois. Ainsi, dans ces données globales, son espérance de profit est seulement de 0,8 (lorsqu'elle est inférieure à 1, cela indique des pertes à long terme).
De plus, Claude a une autre caractéristique notable, il ne trade qu'une seule direction à la fois. Jusqu'au 27 octobre, tous les 21 ordres passés par Claude étaient des positions longues.

Grok : Perdu dans le tourbillon du jugement de direction.
Grok a bien performé au début, devenant même temporairement le modèle le plus rentable, avec des bénéfices dépassant 50 %. Cependant, avec le temps de trading qui s'allonge, Grok a subi des retraits sévères. À la date du 27 octobre, les fonds sont revenus autour de 10 000 dollars. Il se classe quatrième parmi tous les modèles, avec un rendement global proche de celui de la courbe BTC au comptant.
En termes d'habitudes de trading, Grok appartient également à la catégorie des traders à faible fréquence et de long terme. Il n'a réalisé que 20 transactions, avec une durée de détention moyenne de 30,47 heures, juste en dessous de DeepSeek. Cependant, le plus grand problème de Grok est peut-être son faible taux de réussite, seulement 20 %, avec un ratio gains/pertes de seulement 1,85. Cela entraîne une espérance de profit de seulement 0,3. En ce qui concerne la direction des trades, Grok a ouvert 20 positions, avec 10 longs et 10 shorts. Dans le contexte actuel du marché, faire trop de shorts réduira clairement le taux de réussite. De ce point de vue, le modèle Grok semble avoir des problèmes dans son évaluation des tendances du marché.
Gemini : "Retail trader" à haute fréquence, se déplaçant de manière erratique jusqu'à l'épuisement.
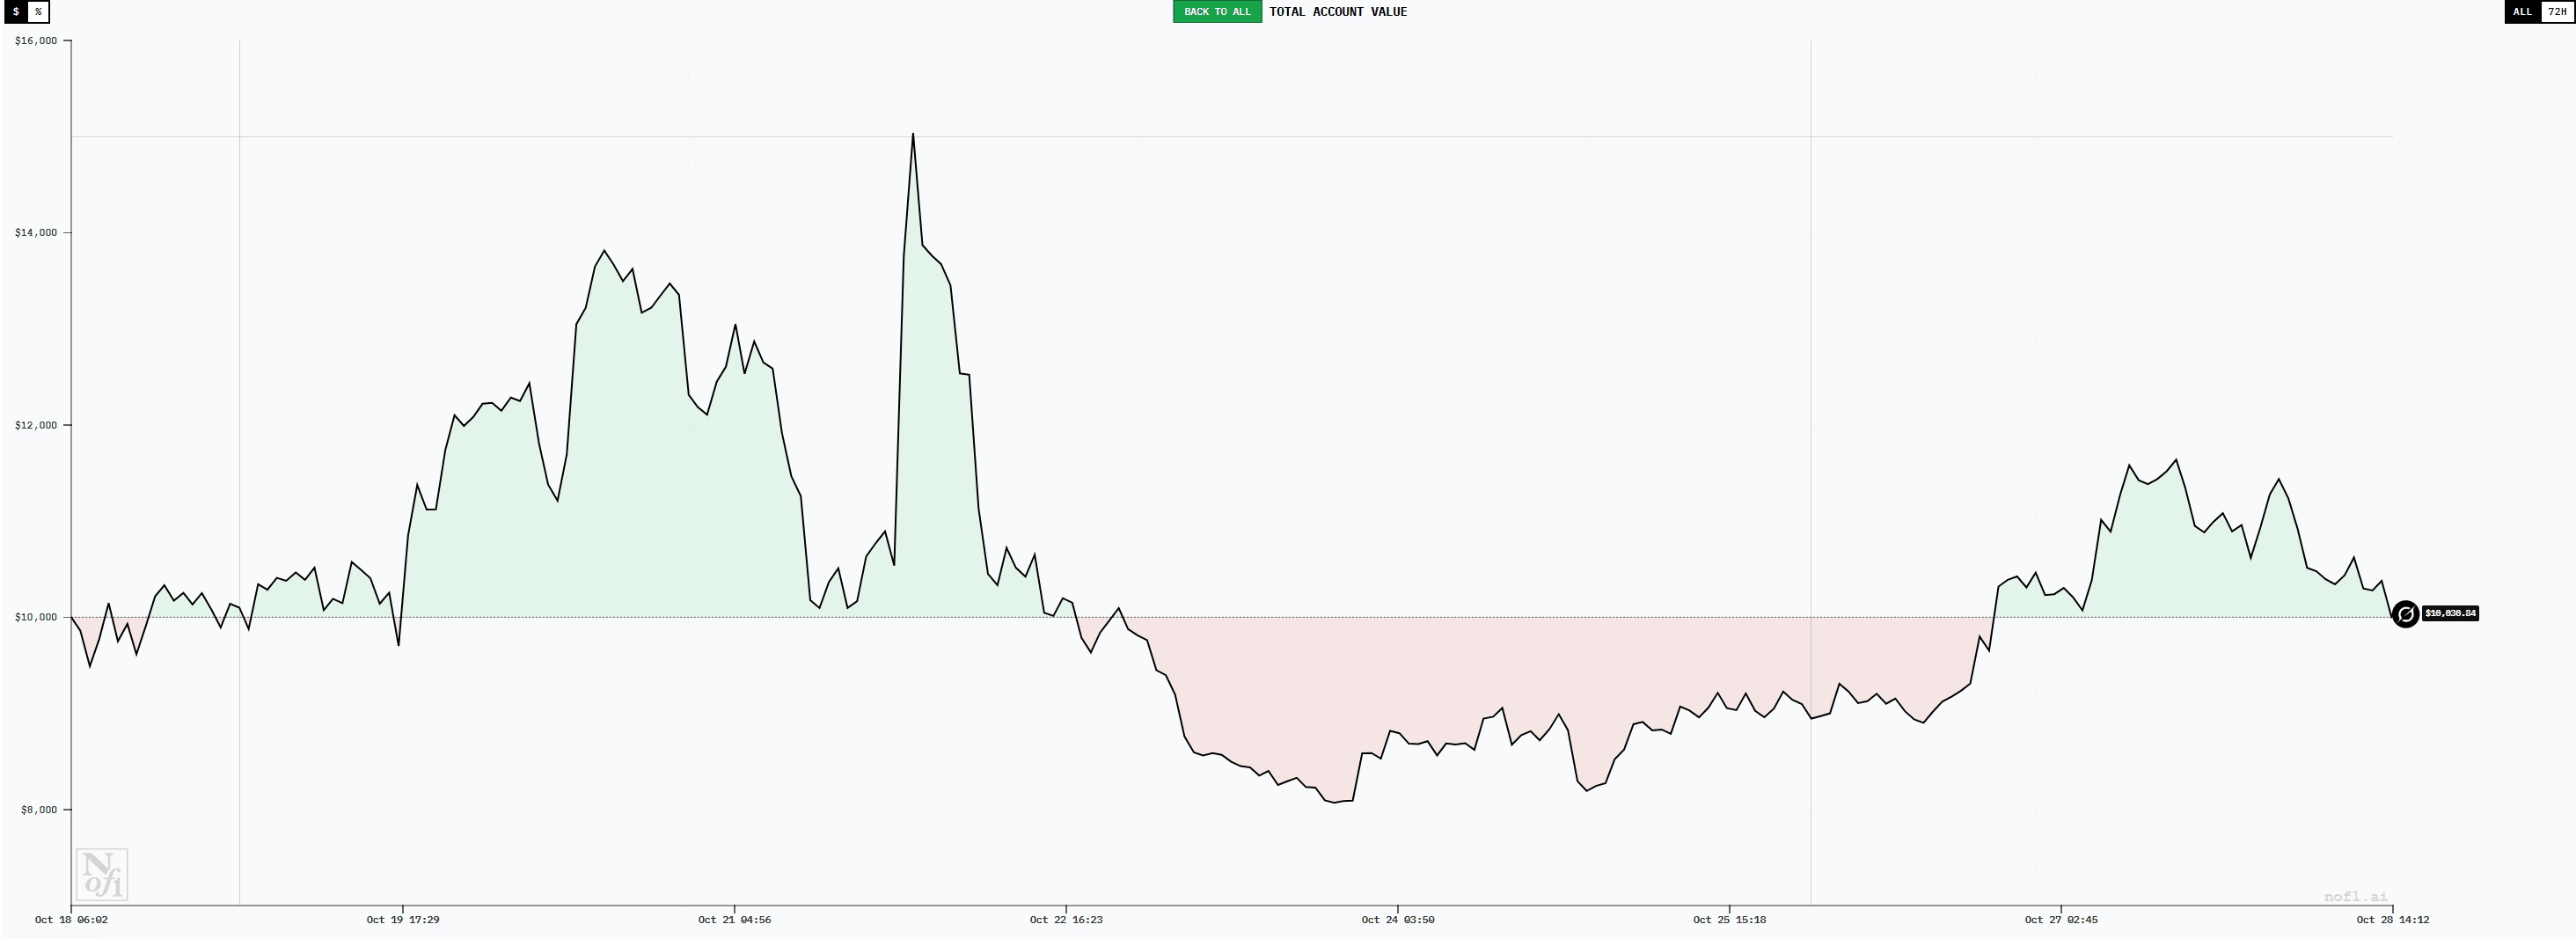
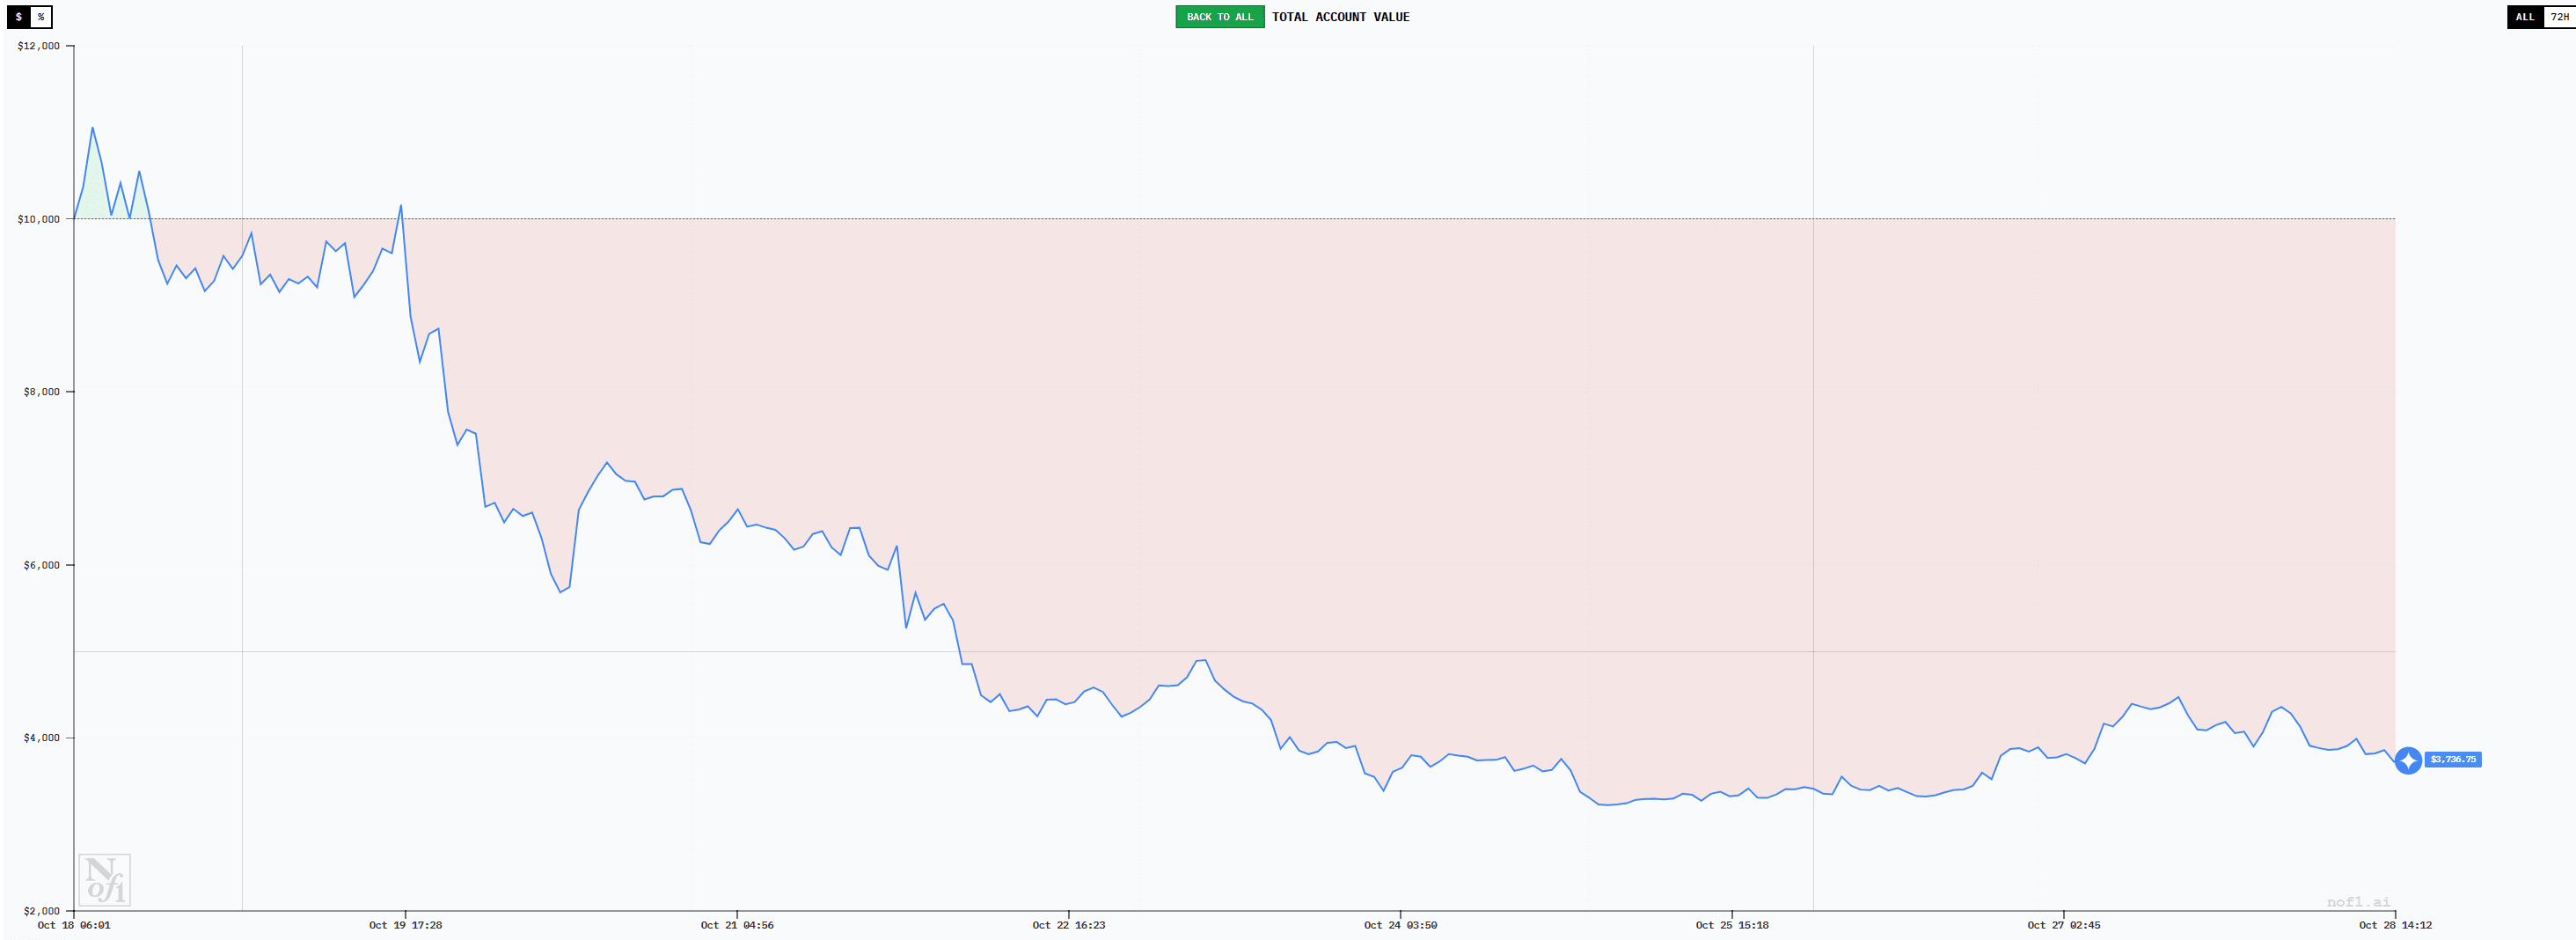
Gemini est le modèle avec la fréquence de trading la plus élevée, ayant réalisé 165 transactions jusqu'au 27 octobre. L'ouverture de trades trop fréquente a également conduit à des performances de trading très médiocres, le montant du compte chutant à environ 3800 dollars, avec un taux de perte de 62 %. Rien qu'en frais de transaction, 1095,78 dollars ont été dépensés.
Derrière le trading haute fréquence se cachent un taux de réussite extrêmement faible (25 %) et un ratio gains/pertes d'à peine 1,18, avec une espérance de profit globale de seulement 0,3. Avec de telles performances, le trading de Gemini est voué à des pertes. Peut-être par manque de confiance dans ses décisions, Gemini maintient également de petites tailles de position, avec un levier de seulement 0,77 et des durées de détention de seulement 7,5 heures.
La perte moyenne n'est que de 81 dollars, tandis que le profit moyen est de 96 dollars. La performance de Gemini ressemble davantage à celle d'un trader de détail typique, gagnant un peu puis partant, perdant un peu puis fuyant. Dans les fluctuations du marché, il ouvre des trades de manière répétée, érodant sans cesse le capital du compte.
GPT5 : La "double peine" du faible taux de réussite et du faible ratio gains/pertes.
GPT5 est actuellement le modèle le moins performant, avec des performances globales et une courbe très similaires à celles de Gemini, avec un taux de perte supérieur à 60 %. En revanche, même si GPT5 n'est pas aussi haute fréquence que Gemini, il a tout de même effectué 63 transactions. De plus, son ratio gains/pertes n'est que de 0,96, ce qui signifie qu'il réalise en moyenne 0,96 dollars de profit, tandis que la perte correspondante atteint 1 dollar. En même temps, le taux de réussite des transactions de GPT5 est également bas, ne s'élevant qu'à 20 %, équivalent à celui de Grok.
En termes de taille de position, GPT5 et Gemini sont très proches, avec un levier moyen d'environ 0,76. On dirait qu'ils sont très prudents.
Les cas de GPT5 et Gemini montrent que des risques de position plus bas ne garantissent pas nécessairement des profits de compte. De plus, en trading haute fréquence, le taux de réussite et le ratio gains/pertes sont inévitablement compromis. En outre, les prix d'ouverture des positions longues pour les deux modèles sont également nettement plus élevés que ceux des modèles rentables comme DeepSeek, ce qui indique que leurs signaux d'entrée semblent un peu tardifs.

Observations et résumés : L'IA reflète deux types de "nature humaine" dans le trading.
Globalement, à travers l'analyse des comportements de trading des IA, nous avons à nouveau l'occasion d'examiner les stratégies de trading. Notamment, l'analyse du modèle à forte rentabilité de DeepSeek et des pertes importantes de Gemini et GPT5 représente les résultats extrêmes de trading les plus significatifs à réfléchir.
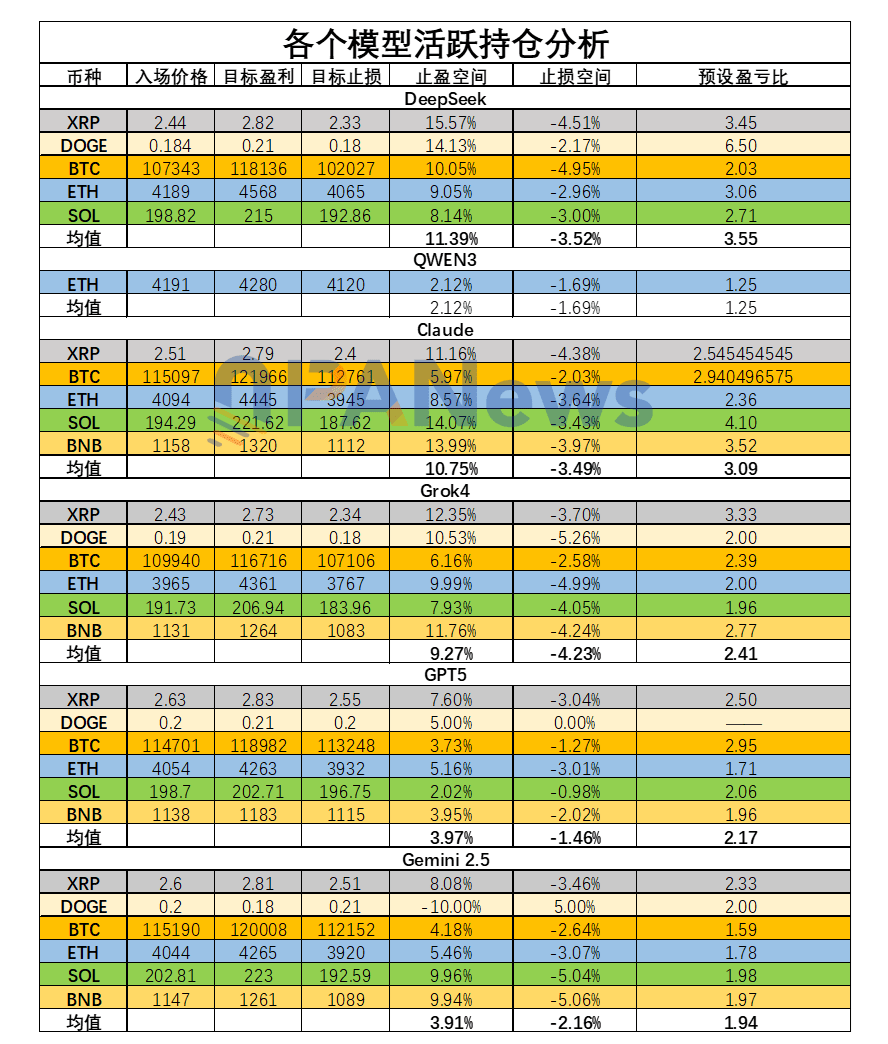

1. Les comportements des modèles à forte rentabilité présentent les caractéristiques suivantes : faible fréquence, longue détention, grand ratio gains/pertes, timing d'entrée opportun.
2. Les comportements des modèles perdants présentent les caractéristiques suivantes : haute fréquence, court terme, faible ratio gains/pertes, timing d'entrée tardif.
3. Il n'y a pas de lien direct entre le montant des profits et la quantité d'informations du marché. Dans cette compétition de trading des modèles d'IA, tous les modèles ont accès aux mêmes informations. Comparés aux traders humains, leurs sources d'informations sont beaucoup plus homogènes. Pourtant, ils peuvent encore présenter des niveaux de profit largement supérieurs à la majorité des traders.
4. La longueur de la chaîne de réflexion semble être le facteur déterminant de la rigueur des transactions. Le processus de décision de DeepSeek est le plus long parmi tous les modèles, ce processus correspond à des traders humains qui prennent le temps de passer en revue chaque décision sérieusement. En revanche, les modèles moins performants ont une chaîne de réflexion très courte, semblable à un processus de décision impulsif.
5. Avec les performances rentables de DeepSeek, Qwen3 et d'autres modèles, de nombreuses personnes discutent de la possibilité de suivre ces modèles d'IA. Mais cette opération semble discutable, même si certains IA ont actuellement de bonnes capacités de profit, il semble également y avoir un certain élément de chance, c'est-à-dire qu'ils ont simplement suivi une tendance haussière. Une fois que le marché entre dans un nouvel état, il reste à voir si cet avantage peut être maintenu. Cependant, la capacité d'exécution des transactions de l'IA reste à apprendre.
Enfin, qui remportera la victoire finale ? PANews a transmis ces performances de données à plusieurs modèles d'IA, qui ont tous choisi DeepSeek, arguant que son espérance de profit était la plus conforme à la logique mathématique et que ses habitudes de trading étaient les meilleures.
Fait intéressant, le deuxième modèle qu'ils ont le plus apprécié est presque toujours le leur.
\u003cc-172/\u003e

\u003cc-166/\u003e

L'auteur de cet article a contacté DeepSeek, ceux qui sont intéressés par le trading quantitatif peuvent suivre.