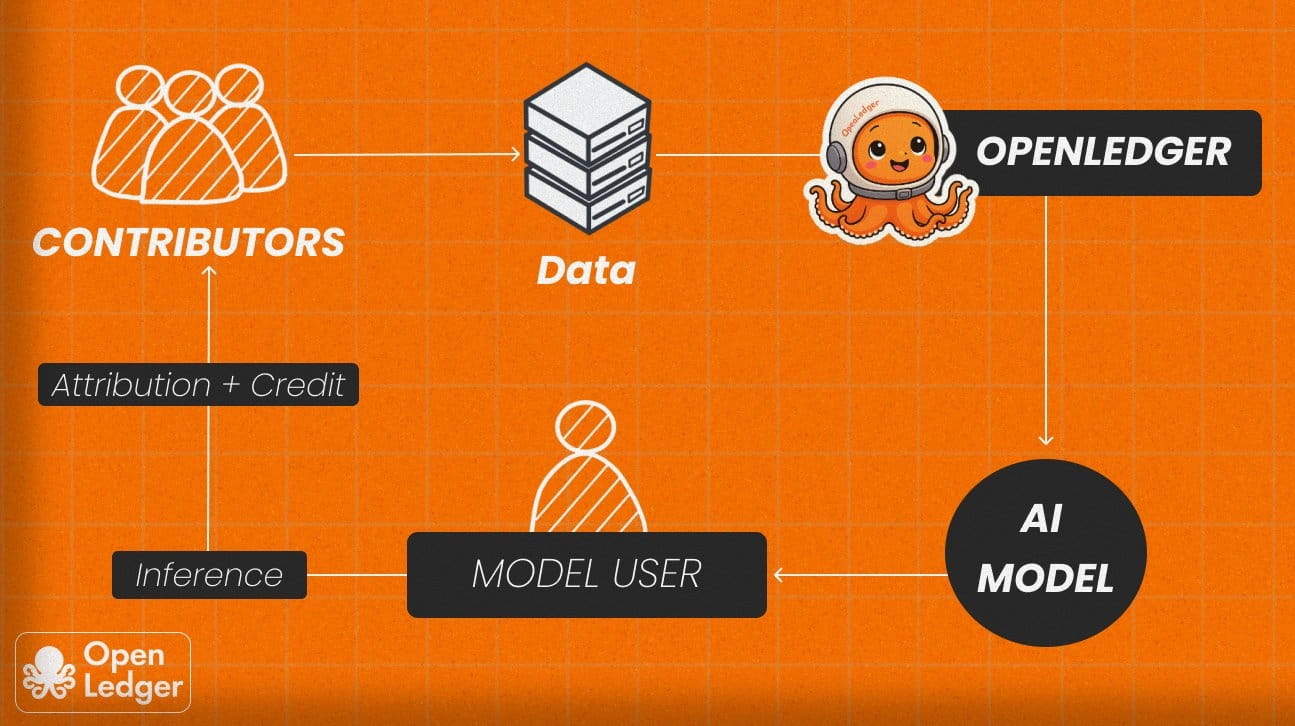
Rachat de @OpenLedger : Cú Pump 40% De "Vente Réelle" – Signal de Maturité de DeFi?
Salut les gars, Je me souviens qu'au début de l'année, quand on parlait de @OpenLedger , la plupart des gens ne le considéraient que comme un nouveau nom dans le domaine de l'infrastructure financière décentralisée. Un projet intéressant, avec un peu de vente réelle, mais encore assez "silencieux" au milieu du tableau bruyant de DeFi. Pourtant, en quelques jours récemment, ce nom a explosé sur les forums lorsqu'ils ont annoncé le programme de rachat officiel pour le token $OPEN, entraînant une augmentation de prix de plus de 40% – et le plus important cette fois n'était pas à cause du buzz, mais à cause de la véritable vente derrière.
Après des années passées dans le monde de la crypto, je peux dire que j’ai expérimenté d’innombrables bridges cross-chain et vu de mes propres yeux beaucoup de projets DeFi exploser, puis s’éteindre. J’ai aussi vu de nombreux programmes de rachat « pour la forme » : des tokens rachetés à l’aide des réserves, voire de simples annonces sur le papier. Mais cette fois, avec OpenLedger, j’ai l’impression que quelque chose est différent. Ce n’est pas seulement une nouvelle, c’est un signe de maturité pour tout le secteur.
1. Des rachats financés par des flux de trésorerie réels : une leçon de transparence
Lorsque @OpenLedger a annoncé son projet de racheter et de brûler des tokens $OPEN, la communauté a d’abord pensé qu’il s’agissait d’une opération classique pour « embellir le graphique ». Mais les données on-chain et leurs rapports de revenus ont ensuite été rendus publics, et c’est là que tout le monde a compris la différence.
Selon les données internes qu’ils ont publiées, OpenLedger a généré plus de 12 millions de dollars de revenus réels au troisième trimestre, principalement grâce aux frais de transaction, aux frais de bridge et aux services d’oracle de données. L’entreprise s’engage à consacrer chaque trimestre 20 % de ses bénéfices nets au rachat de tokens sur le marché libre. Autrement dit, ces rachats sont entièrement financés par des flux de trésorerie réels, et non par des réserves.
Cette approche est très différente de celle de la plupart des autres projets, qui utilisent des tokens non distribués pour créer une « pression acheteuse artificielle ». Ici, OpenLedger laisse véritablement ses revenus soutenir la valeur du token, ce qui est extrêmement rare dans la DeFi actuelle. Voilà ce qui distingue une véritable activité commerciale du yield farming.
2. Réaction de la communauté : la quête de « l’action blockchain »
Dans un marché avide de projets offrant un rendement réel, l’annonce du programme de rachat d’OpenLedger a fait souffler un vent nouveau. Beaucoup y voient une sorte d’« action blockchain » : les investisseurs n’achètent pas seulement le token en misant sur des promesses ou l’engouement, mais parce qu’ils croient que sa valeur repose sur des flux de trésorerie réels et de bons résultats commerciaux.
Dans les 48 heures qui ont suivi l’annonce, $OPEN a progressé de plus de 40 %, le volume des échanges a atteint trois fois sa moyenne hebdomadaire et le nombre de nouveaux portefeuilles détenant le token a augmenté de plus de 25 %.
Le plus intéressant, c’est que cette hausse n’est pas le fruit d’une spéculation à court terme : plus de 70 % de l’offre totale de $$OPEN est toujours en staking, ce qui témoigne de la confiance à long terme de la communauté.
Je pense que ce qui vaut à OpenLedger le respect de la communauté, c’est sa transparence absolue. L’équipe publie le détail de chaque source de revenus et de chaque opération de rachat, et toutes les transactions sont enregistrées on-chain. Pas de campagne de communication tapageuse, pas de graphiques trompeurs. Cette clarté peut sembler austère, mais c’est précisément ce qui permet aux gens de croire davantage en la DeFi, après tant d’effondrements.
3. Le mécanisme de rachat : une pression acheteuse constante
Les revenus d’OpenLedger proviennent de trois activités principales : les swaps et les frais (45 %), les frais de bridge (35 %) et les services d’oracle (20 %). Ce sont des revenus réels issus de l’activité commerciale.
Ils consacrent 20 % des bénéfices nets générés par ces trois activités au rachat de tokens sur le marché, puis transfèrent l’intégralité des tokens dans un portefeuille de burn, où ils sont détruits définitivement.
L’astuce, c’est qu’OpenLedger ne procède pas à des rachats massifs, mais les répartit en plusieurs tranches selon un mécanisme de « trésorerie à capitalisation automatique ». À mesure que les revenus augmentent, le nombre de tokens rachetés augmente lui aussi. Cela crée une pression acheteuse constante et contribue à stabiliser le prix du token, au lieu de provoquer une hausse fulgurante de courte durée qui s’essouffle aussitôt. C’est le signe d’une stratégie financière à long terme, pas d’un coup de bluff.
4. Une vision plus ambitieuse : la DeFi en tant que service
Si l’histoire s’arrêtait aux rachats, elle ne serait sans doute pas si remarquable. Mais OpenLedger montre qu’elle voit plus loin : bâtir un véritable écosystème de finance décentralisée générant des flux de trésorerie.
Leurs produits ne s’adressent pas uniquement aux traders crypto, mais aussi aux institutions financières traditionnelles, qui peuvent ainsi tirer parti de la technologie DeFi tout en respectant la réglementation. La signature de partenariats avec plus de 20 entreprises fintech et institutions financières en Europe et en Asie afin de tester le modèle de DeFi en tant que service est une initiative particulièrement audacieuse.
Chacune de ces transactions de DeFi en tant que service génère des revenus pour le système, dont une partie sert ensuite à racheter et à brûler des tokens. Ainsi, les détenteurs ne possèdent pas seulement des tokens de gouvernance : ils détiennent réellement une part de la valeur du réseau, comme les actionnaires d’une entreprise rentable.
5. Conclusion : un signe de maturité pour la DeFi
J’ai connu l’époque des rendements DeFi à 1 000 %, du farming de tokens, puis des ventes massives. L’époque où tous les projets promettaient de « changer votre vie », sans que personne puisse expliquer d’où venait l’argent. OpenLedger, c’est différent. Leur modèle financier ressemble à celui d’une véritable entreprise : des clients, des revenus, des bénéfices, et un partage des profits avec la communauté sous forme de rachats.
Leur programme de rachat n’est pas seulement une opération financière : c’est une déclaration affirmant que la DeFi peut être aussi durable que n’importe quelle entreprise. Et si cette idée continue de se répandre, nous assistons peut-être à une véritable maturation du secteur crypto : les projets commencent à cesser de rêver, à arrêter d’émettre des tokens et à se concentrer sur leur activité, leurs revenus, puis à redistribuer cette valeur aux utilisateurs.
Après toutes ces années passées dans la crypto, à tester un bridge après l’autre et à voir défiler des centaines de projets, c’est peut-être la première fois que je vois un projet fonctionner comme une véritable entreprise : avec des bénéfices, une stratégie et la confiance de sa communauté. Cette hausse de 40 % ne doit rien au hasard, les amis : le marché récompense l’authenticité.
@OpenLedger #OpenLedger #open