
La principale revendication de Kevin Walsh, le président par intérim de la Réserve fédérale, est la suivante : d'une part, un resserrement ferme du bilan, et d'autre part, utiliser la politique monétaire pour stimuler l'augmentation de la productivité liée à l'IA afin d'alléger la pression de la dette à long terme. Mais ces deux voies ne sont pas faciles.
L'état actuel du marché monétaire en dollars est : un besoin urgent d'argent. Que ce soit en regardant les taux de rachat à court terme aux États-Unis ou en observant la demande pour le dollar sur les marchés internationaux, il est clair que l'économie réelle et les marchés financiers ont soif de liquidités en dollars, et ce n'est pas seulement à cause du conflit américano-iranien.
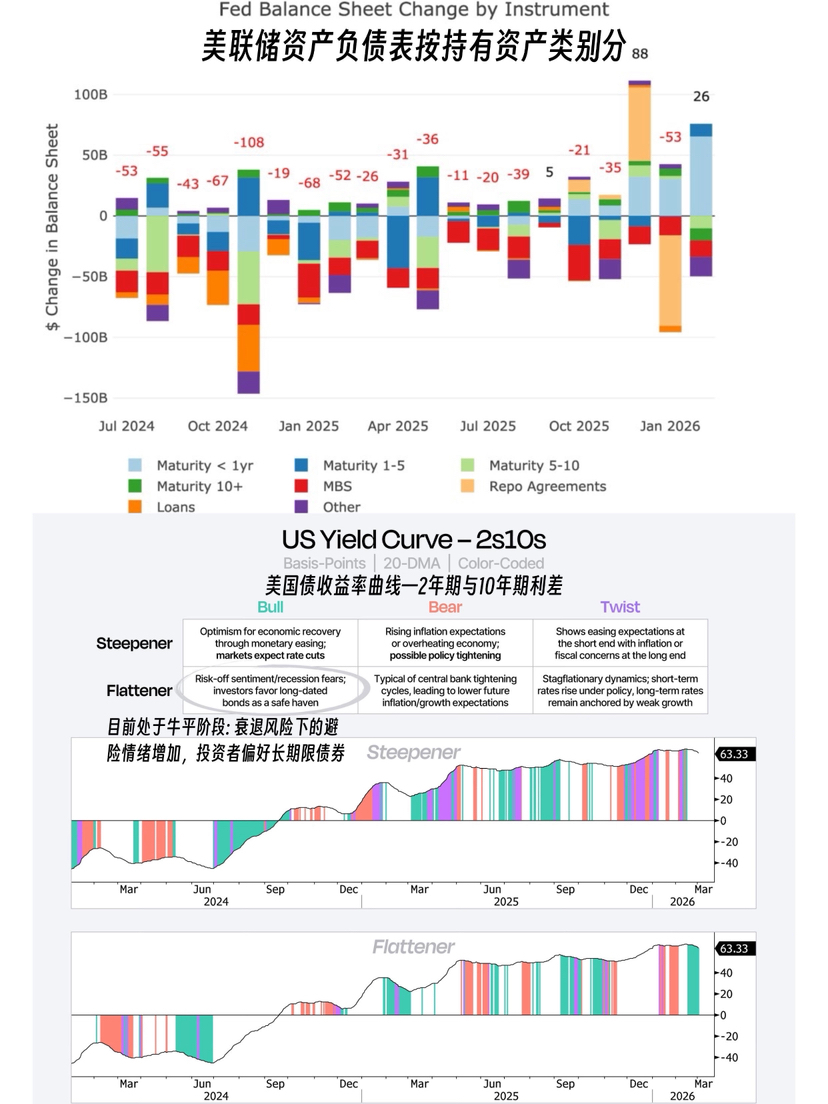
Au cours des trois derniers mois, la Réserve fédérale a modifié son processus de réduction du bilan, avec une augmentation de 60 milliards de dollars de l'actif total, principalement par l'achat de titres à court terme pour atténuer la pénurie de liquidités des petites et moyennes banques (pour éviter une nouvelle crise de la Silicon Valley Bank). D'après l'expérience à long terme, la réduction du bilan est de loin plus difficile que son expansion : avant 2020, la Réserve fédérale a mis 4 ans à réduire son bilan de 22 000 milliards de dollars, mais après la pandémie, il a fallu seulement quelques mois pour que le bilan s'élargisse de 30 000 milliards.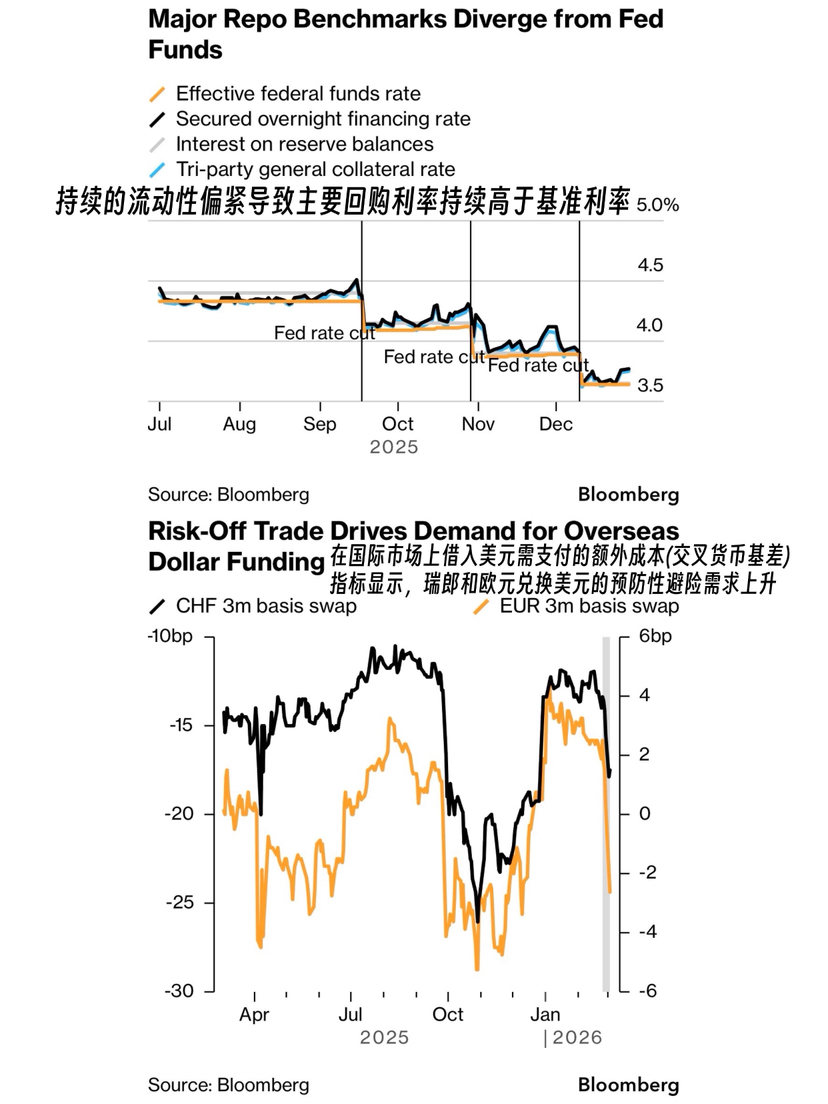
En regardant la courbe des rendements des obligations du Trésor américain, l'écart entre les obligations à 2 ans et à 10 ans montre un marché haussier. Cela signifie que les investisseurs restent préoccupés par le risque de récession de l'économie américaine, se tournant vers l'achat d'obligations à long terme pour chercher un refuge, tandis que la poursuite de la réduction du bilan pourrait aggraver le risque de récession.
D'un autre côté, les géants de l'IA aux États-Unis ont déjà attiré une attention considérable sur les dépenses en CAPEX pour la construction d'infrastructures telles que les centres de données. Pour répondre à des investissements en actifs fixes largement supérieurs aux attentes, les entreprises d'IA, qu'elles financent par l'émission d'ABS, d'obligations d'entreprise ou par des prêts à taux d'intérêt élevé sur le marché du crédit privé, voient leurs risques de crédit commencer à déborder sur l'ensemble du marché des revenus fixes.
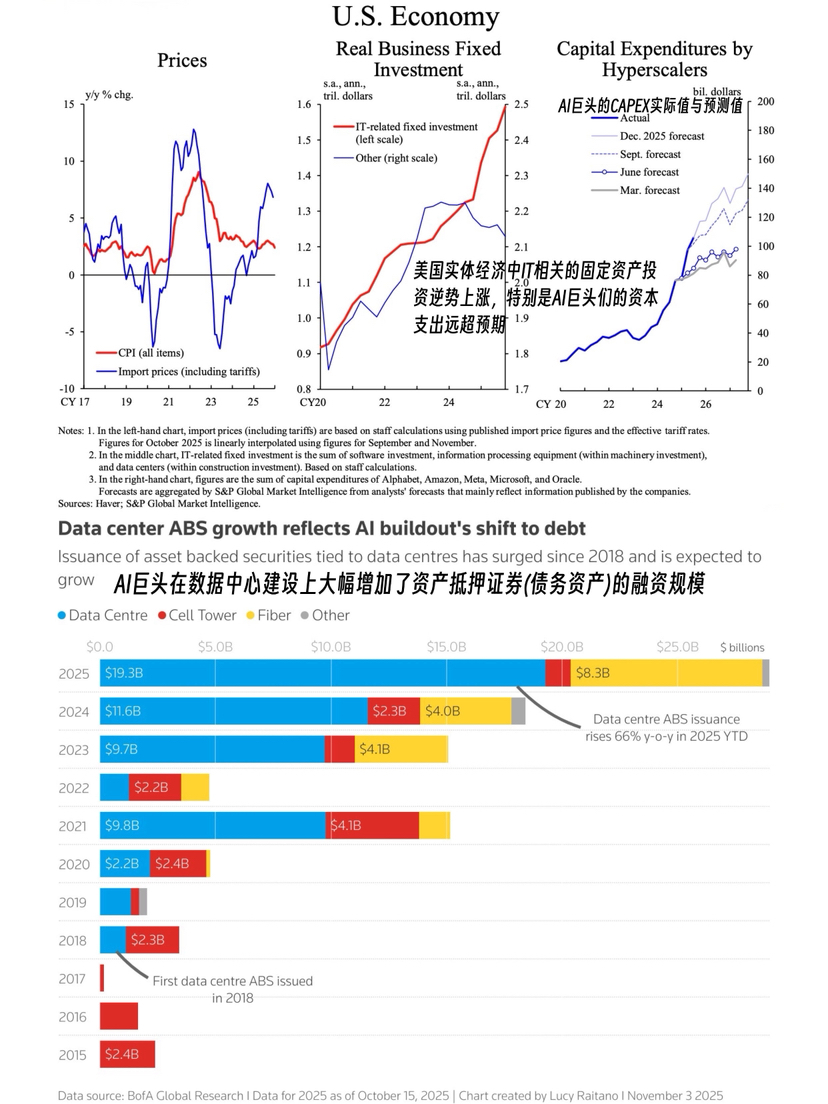
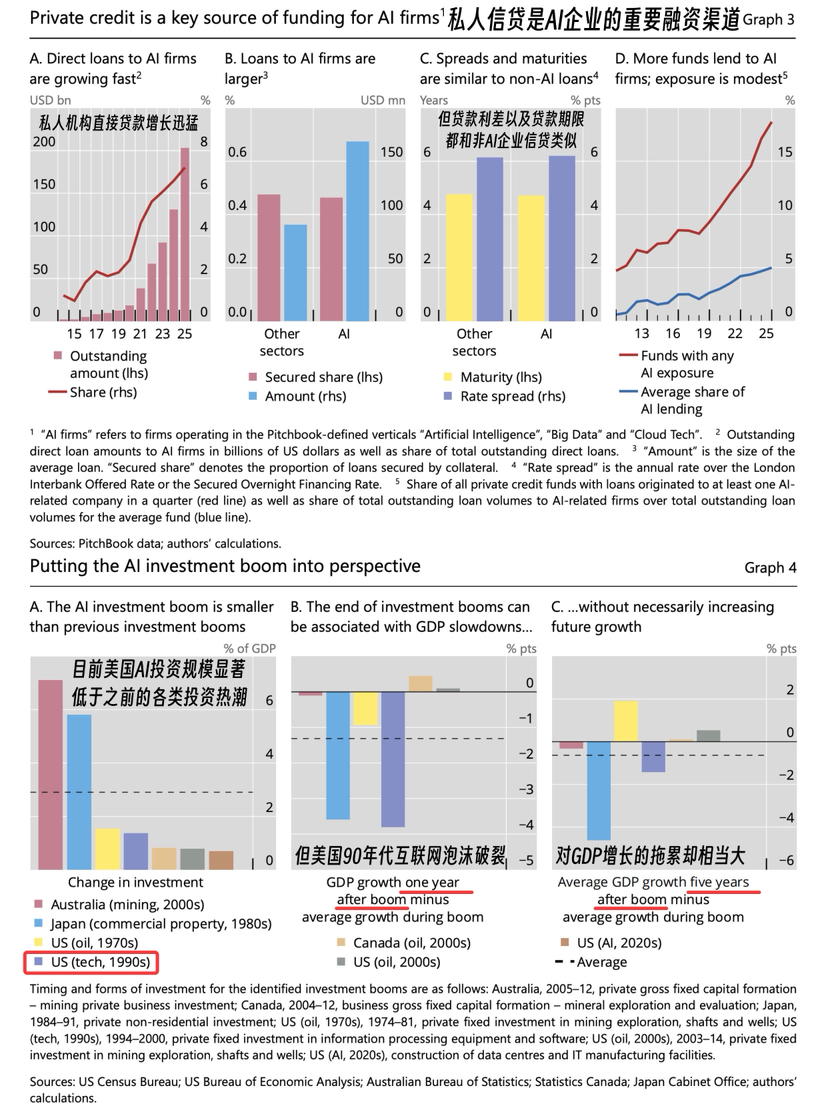
À court terme, la croissance rapide des infrastructures liées à l'IA a effectivement augmenté le taux de croissance du PIB américain, mais si l'amélioration de la productivité à long terme ne se concrétise pas, et que la Réserve fédérale n'intervient pas dans l'achat d'obligations à long terme (réduction du bilan), le coût d'emprunt fiscal pourrait augmenter considérablement. Avec un récit de croissance économique tirée par l'investissement, nous avons notre version immobilière, tandis que les États-Unis ont leur version IA ; l'éclatement de la bulle aurait des impacts négatifs énormes et irréversibles sur l'économie réelle.