🚀🚀L'histoire montre à quelle vitesse les marchés peuvent changer
Le 6 octobre 1973, le Moyen-Orient a été témoin du début de la guerre du Yom Kippour.
Le conflit lui-même n'a duré qu'environ trois semaines, mais le choc économique qu'il a créé a remodelé les marchés mondiaux pendant presque une décennie.
Lorsque les États-Unis ont soutenu Israël pendant la guerre, plusieurs pays arabes ont réagi en utilisant leur outil économique le plus puissant : le pétrole.
Dirigés par des membres de l'Organisation des pays exportateurs de pétrole, ils ont lancé l'embargo pétrolier historique de 1973.
L'impact a été immédiat.
Les prix du pétrole ont grimpé de moins de 3 $ le baril à presque 12 $ en quelques mois — presque une augmentation de 4 fois. Les marchés de l'énergie ont été plongés dans le chaos.
Les effets en cascade sur les marchés financiers ont été dramatiques :
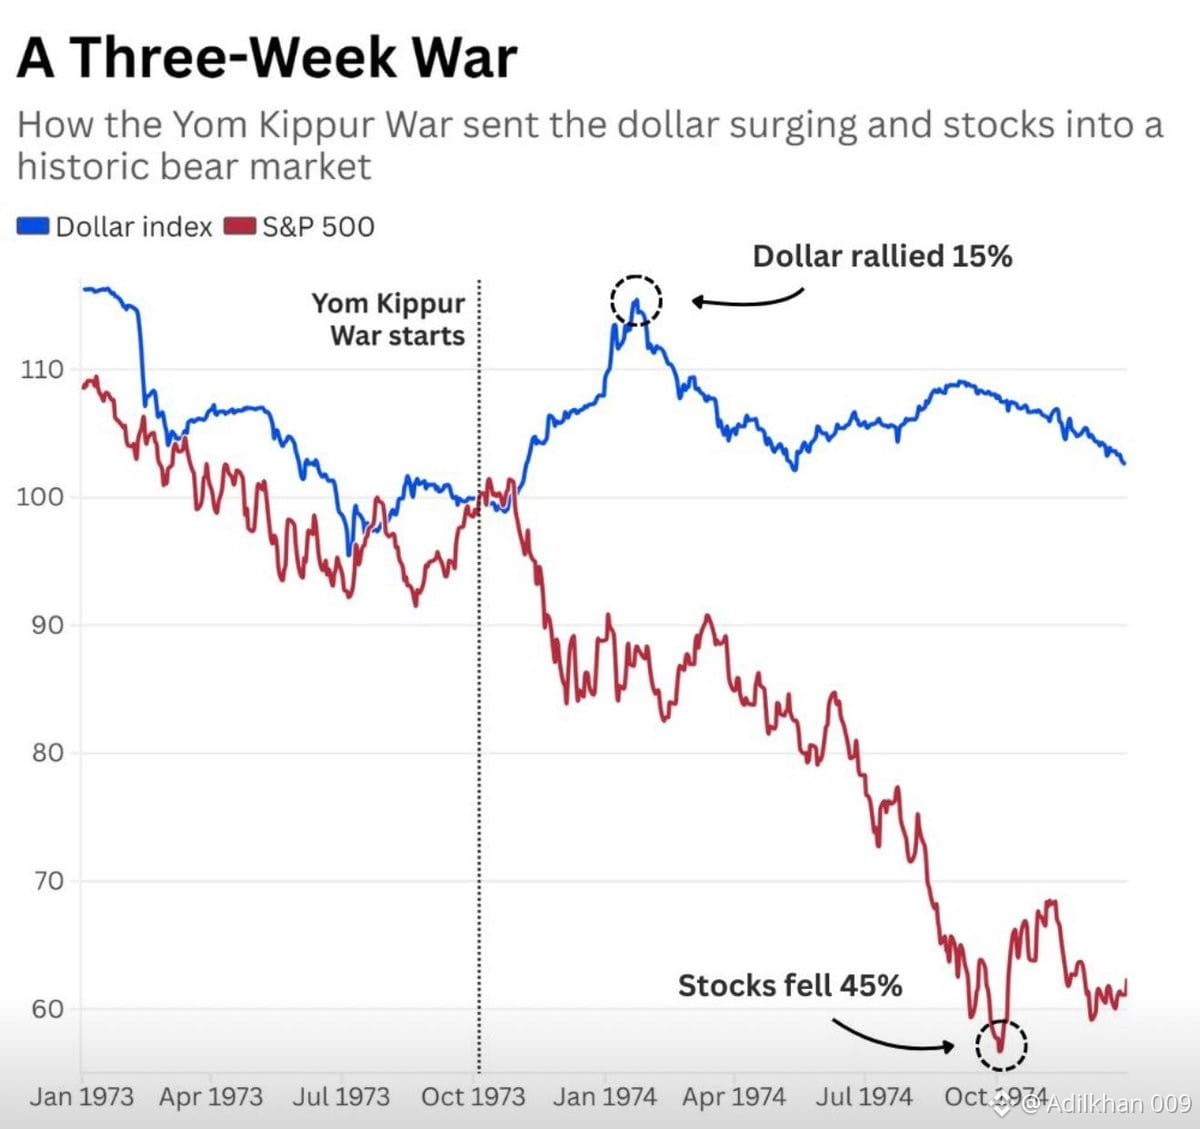
• L'indice du dollar américain a grimpé.
• Le S&P 500 a chuté et a finalement perdu environ 45 % de sa valeur.
• L'économie mondiale est entrée dans une ère douloureuse de forte inflation et de lente croissance, connue plus tard sous le nom de stagflation.
Mais un détail important est souvent oublié.
L'inflation n'a pas commencé avec l'embargo pétrolier.
Les pressions sur les prix étaient déjà en train de se construire dans l'économie mondiale.
Le choc pétrolier a simplement accéléré une crise qui était déjà en cours.
Quelque chose de similaire pourrait-il se reproduire ?
Le monde d'aujourd'hui est différent.
Les États-Unis sont désormais l'un des plus grands producteurs de pétrole au monde, contrairement aux années 1970 où ils dépendaient fortement des importations.
Un embargo pétrolier coordonné comme en 1973 est moins probable aujourd'hui.
Cependant, un risque majeur existe toujours : le détroit d'Hormuz.
Près de 20 % de l'approvisionnement mondial en pétrole passe par cette voie navigable étroite.
Toute perturbation du trafic pétrolier pourrait rapidement faire grimper les prix de l'énergie.
Le pétrole va-t-il encore bondir de 4 fois ?
Probablement pas.
Mais pourrait-il augmenter suffisamment pour raviver l'inflation et secouer les marchés mondiaux ?
Cette possibilité est très réelle.
En finance, ce type de scénario est appelé risque de queue — un événement de faible probabilité avec des conséquences massives.
De nombreux investisseurs aujourd'hui ne sont pas positionnés pour de tels chocs.
Et l'histoire enseigne une leçon importante :
La guerre de 1973 a duré moins d'un mois,
mais son impact économique a duré près de dix ans.
Les guerres peuvent se terminer rapidement.
Le 6 octobre 1973, le Moyen-Orient a été témoin du début de la guerre du Yom Kippour.
Le conflit lui-même n'a duré qu'environ trois semaines, mais le choc économique qu'il a créé a remodelé les marchés mondiaux pendant presque une décennie.
Lorsque les États-Unis ont soutenu Israël pendant la guerre, plusieurs pays arabes ont réagi en utilisant leur outil économique le plus puissant : le pétrole.
Dirigés par des membres de l'Organisation des pays exportateurs de pétrole, ils ont lancé l'embargo pétrolier historique de 1973.
L'impact a été immédiat.
Les prix du pétrole ont grimpé de moins de 3 $ le baril à presque 12 $ en quelques mois — presque une augmentation de 4 fois. Les marchés de l'énergie ont été plongés dans le chaos.
Les effets en cascade sur les marchés financiers ont été dramatiques :
• L'indice du dollar américain a grimpé.
• Le S&P 500 a chuté et a finalement perdu environ 45 % de sa valeur.
• L'économie mondiale est entrée dans une ère douloureuse de forte inflation et de lente croissance, connue plus tard sous le nom de stagflation.
Mais un détail important est souvent oublié.
L'inflation n'a pas commencé avec l'embargo pétrolier.
Les pressions sur les prix étaient déjà en train de se construire dans l'économie mondiale.
Le choc pétrolier a simplement accéléré une crise qui était déjà en cours.
Quelque chose de similaire pourrait-il se reproduire ?
Le monde d'aujourd'hui est différent.
Les États-Unis sont désormais l'un des plus grands producteurs de pétrole au monde, contrairement aux années 1970 où ils dépendaient fortement des importations.
Un embargo pétrolier coordonné comme en 1973 est moins probable aujourd'hui.
Cependant, un risque majeur existe toujours : le détroit d'Hormuz.
Près de 20 % de l'approvisionnement mondial en pétrole passe par cette voie navigable étroite.
Toute perturbation du trafic pétrolier pourrait rapidement faire grimper les prix de l'énergie.
Le pétrole va-t-il encore bondir de 4 fois ?
Probablement pas.
Mais pourrait-il augmenter suffisamment pour raviver l'inflation et secouer les marchés mondiaux ?
Cette possibilité est très réelle.
En finance, ce type de scénario est appelé risque de queue — un événement de faible probabilité avec des conséquences massives.
De nombreux investisseurs aujourd'hui ne sont pas positionnés pour de tels chocs.
Et l'histoire enseigne une leçon importante :
La guerre de 1973 a duré moins d'un mois,
mais son impact économique a duré près de dix ans.
Les guerres peuvent se terminer rapidement.