


这是橘座2026行研专题的第二篇,昨天讲了USD1的现实打法和底层逻辑,也是整个Web3行业的现状,大家拼的不是资本,而是资源。
那么今天要讲的就是在昨晚迎来了大反弹的CRCL——USDC的发行商。
从稳定币赛道市值来看,CRCL稳居第二,但是在传统金融领域,CRCL是稳定币的龙头股,因为USDT因为合规问题暂时无法上市。
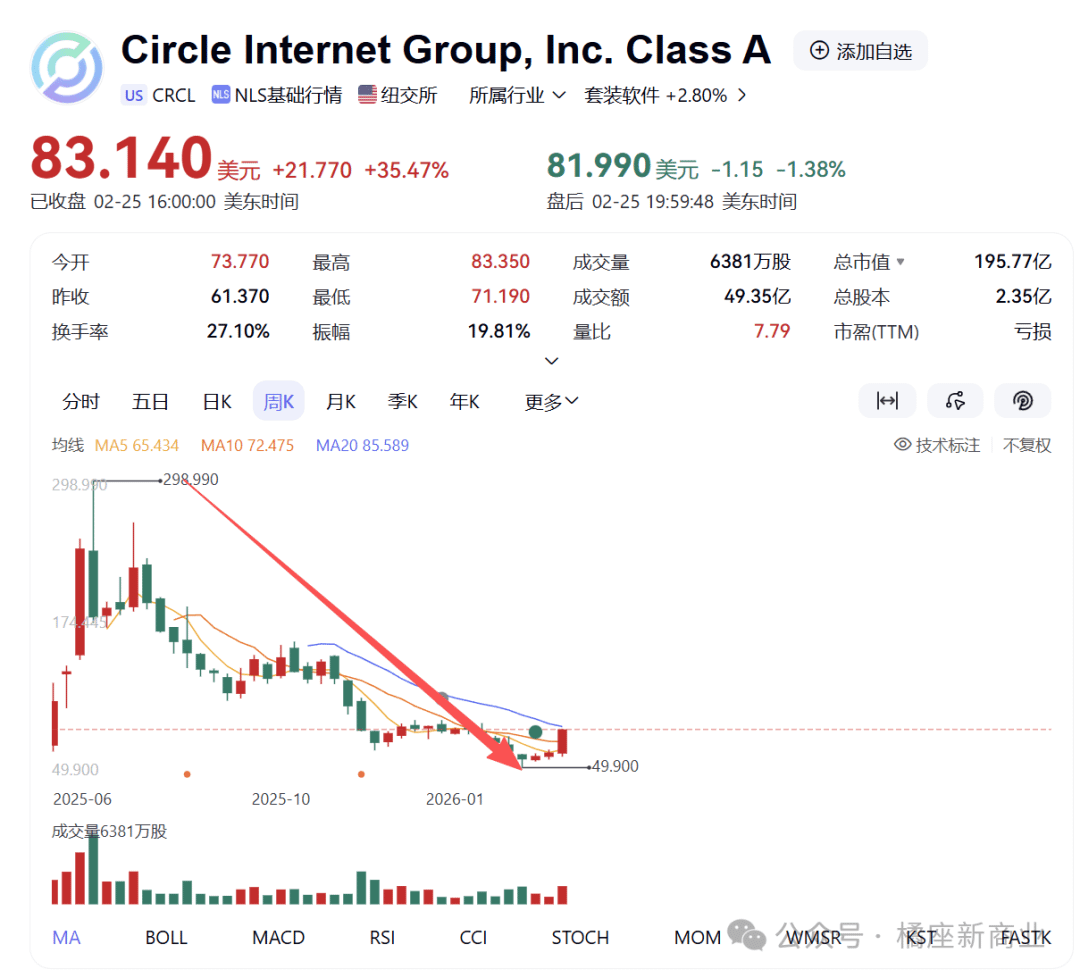
去年6月份上市后,CRCL的股价一度冲击到近300美元,但在前段的低点直接跌破50美元。
在经历开盘的暴力反弹之后,现在报价是83美元,单日涨幅超过35%。
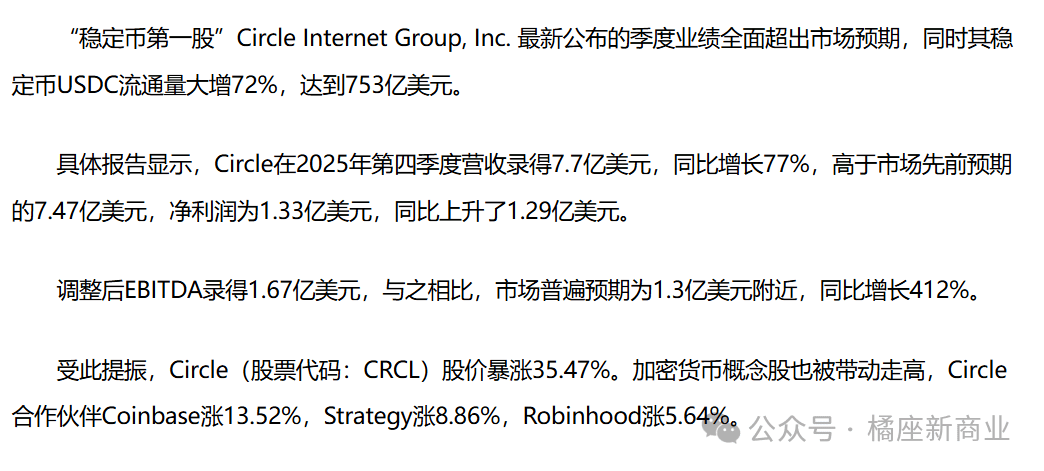
暴涨的原因是因为25年Q4财报大大超出预期,市场认为CRCL的股价严重被低估之后的补涨。
数据看起来很亮眼,很多人也都纷纷表示看好,但橘座却依然没办法看好CRCL,我可以很笃定的说,CRCL这辈子都没机会去摸前高。
粉饰出来的太平,人为操纵的股价
先说短期,这份数据其实有很大的水分,只是看起来夸张漂亮,但根本经不起深究。
橘座带你看一下披露里的大数据和小数据。
大数据有:流通量大增72%、753亿美元市值、利润同比增长77%、收入同比增长412%、股价暴涨35.47%。
小数据有:第四季度录得收入7.7亿美元,市场预期7.47亿美元。
净利润1.33亿美元,同比上升1.29亿美元。
调整后EBITDA录得1.67亿美元,市场预期1.3亿美元。
你有没有发现一个事情,小数据其实和市场预期相差不大,但大数据却非常夸张?
在这里我们要明确一个基本概念,同比。
什么叫同比?是跟上一年的同时期比,英文叫Year on Year。
那么CRCL披露的是25年Q4的数据,那么同比的数据是什么时候呢?
答案是24年的Q4——那时候特朗普还没上台呢。
也正是25年1月份特朗普上台之后,才开始着手推进一系列利好加密货币的政策,CRCL才吃到了政策红利,稳定币发行量才开始显著提升。
那么我们再来看市场预期数据:
市场预期7.47亿,实际7.7亿,差值3%。
市场预期调整后收入1.3亿美元,实际1.67亿美元,差值22%。
最搞笑的是这个净利润1.33亿美元,同比上升1.29亿美元,也就是说crcl24年Q4的利润是0.04亿美元,也就是400万美元。
所以这份财报,水分蛮大的,把同比数据做的很漂亮,但实际上远远没有数据表达的那么牛逼——之所以看起来漂亮,只是因为之前的基数太差。
而这份报表,还有后半部分,看起来就没那么乐观了。
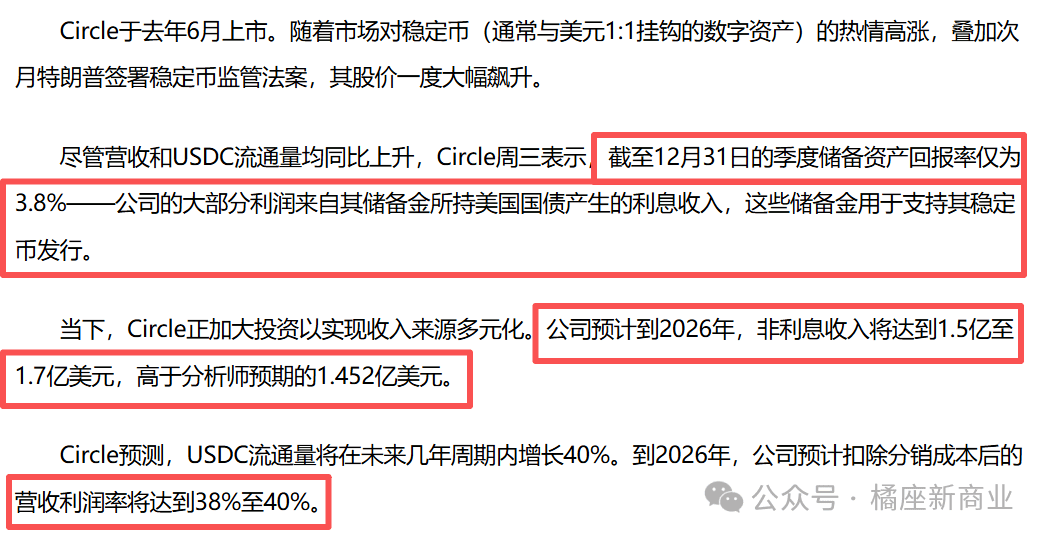
看完这一组数据,橘座人都麻了,完全想不通为什么这样的数据能够配得上这样的涨幅。
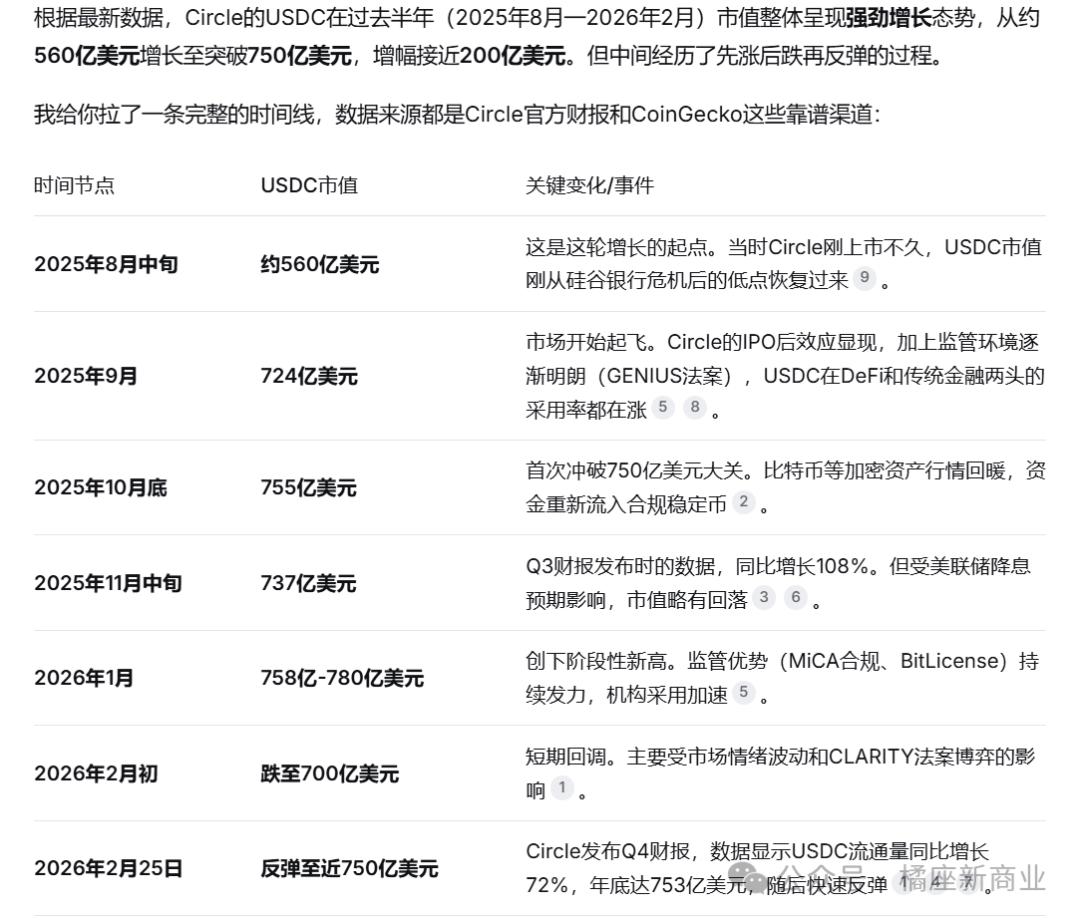
而橘座又专门看了一下USDC近半年的情况,你会发现情况更不乐观,因为增速是在放缓的,甚至期间跌破了700亿美元。
但如果仅仅是这样,橘座也不至于下论断说再也摸不到前高,因为除了crcl自身的内部问题之外,还面临着非常巨大的外部压力。
第一,压在CRCL身上的Coinbase。
这个橘座在之前的文章中讲的比较详细,CRCL每年的利润都要分给Coinbase一大部分。
稳定币第一股,只是个空架子
所以这次CRCL上涨35%,Coinbase也跟着上涨13%。
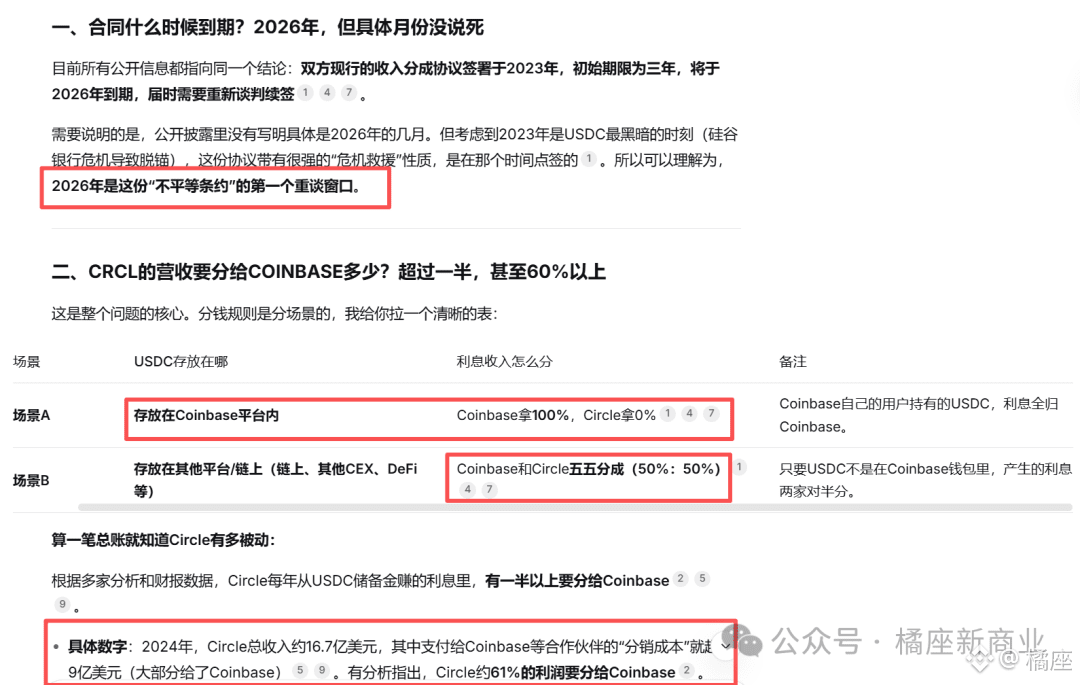
而且更重要的是,在今年的8月份双方的合同到期,但续约权不在CRCL那边,而是在Coinbase这边——因为没有Coinbase,就没有USDC。
这场谈判关系的价值有上百亿美元,也会对两家的股价产生重大的影响,所以续约情况会成为今年行业里的重点关注。
第二,美联储的降息预期。
你要知道一个事情,所谓25年Q4财报的亮眼数据,其实是叠加了特朗普上台和美联储加息周期的双重利好。
但在承担运营成本+分给Coinbase之后,CRCL的利润大打折扣,据他们自己披露的数据,资产回报仅有3.8%,这还是在加息周期内的。
再有3个月鲍威尔就要卸任了,新主席沃什是执行特朗普意志上台的,大概率是要执行降息操作,那么届时想再拿到3.8%的收益率可能都更难。
这就意味着哪怕USDC的发行量增加带来的收入,也抵消不了降息带来的收益下降。
不要觉得3.8%低,这可能已经是CRCL的巅峰了。
你要知道降息周期,可不是一天两天,更不是一年两年。
各位CRCL的股东们,真的要陪着它熬过漫长的降息岁月吗?
第三,Clarity法案即将落地。
这里橘座再带大家盘一下Clarity法案的来龙去脉。
简单来说过去美国对加密货币的监管,处于一个两极分化的状态,由开始的三不管,到后来的抢着管,因为监管部门也看到了这里边的利益空间,CZ的罚款就是在这个时候交的。
那等到川普上台之后,意思就是说你们都别吵了,我来画个线,什么事情该谁管,所以Clarity法案,中文翻译是清晰法案。
这本来是个好事,把过去模糊的地盘分清楚,虽然分歧比较大,但川普把大家按在里边直接放话说不通过就别想上厕所,然后大家求同存异就先通过了。
结果在送到参议院的时候又出了幺蛾子,跳出来掀桌子的人就是Coinbase。
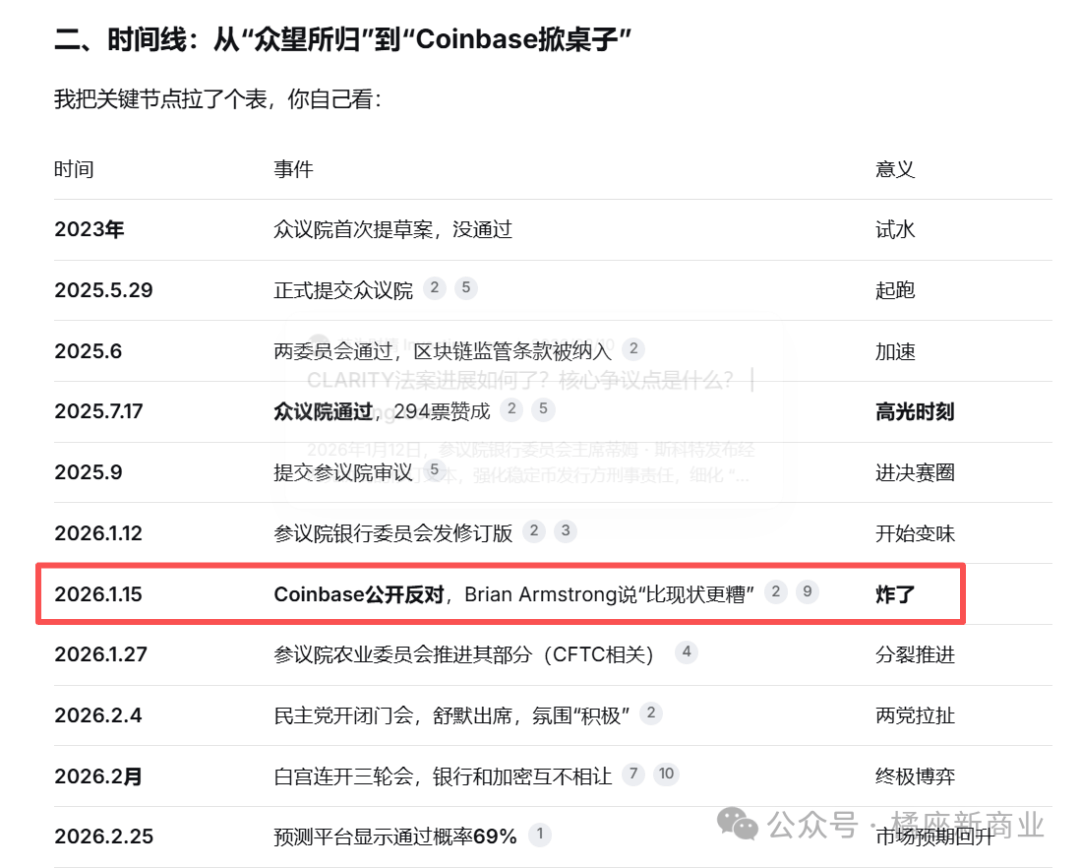
他们掀桌子也可以理解,Coinbase去年Q4稳定币收入2.47亿美元,区块链奖励收入1.548亿美元,加起来占营收大头 。
这条要是被禁,每年都要少赚起码10亿美元,财报直接腰斩。
而银行方面也有自己必须要守护的蛋糕,美国银行的活期存款利息非常之低,平均不到0.1%,但银行可以拿这部分钱去买美债拿收益,简直属于空手套白狼。
但如果换成稳定币的情况下,则可以拿活期利息大概3.5%,这虽然不如定期存款利息高,但相比传统银行已经非常香了。
如果不在这方面做出限制,那么美国国内的存款则会大量从美元流向美元稳定币。根据美国财政部统计,这个金额会超过6万亿美元。
你是银行体系的代表,你能容忍这样的事情发生吗?
所以才有了最新版本的方案,这个昨天在解析USD1的时候也讲过了,目前达成的阶段性共识就是:
可以给利息,但不能持有就给。
可以给利息,但必须要用户主动参加。
这也是为什么橘座说USD1的机制直接领先其他稳定币一个版本的原因。详细解读可以看一下昨天的文章:USD1,明牌的内幕
这个法案会在月底有信儿,如果通过的话对于CRCL又是一个利空。
因为如果Coinbase因此而利益受损,那么则在跟crcl的合同谈判上不会有什么松口,CRCL就要面临更强势的对话。
第四,其他势力的围追堵截。
刚才我们提到了USD1,目前市值是第五,但实质上已经是第三,因为排在第三四名的是DAI和USDE,这两家其实都不算是有稳定发行商的。
所以在接下来的两年内,USD1冲击100亿美元市值并不稀奇。
在做同样事情的还有USDT,他们因为合规的问题很难进入美国市场,所以上个月专门发了个在美国合规体系下的美元稳定币,叫USAT。
你看人家的Slogan:Made in America。是不是政治正确了?
USAT的发行,也跟抹茶等交易所在合作,你可以理解为USDT通过此举做了一个影分身,然后去反向抢USDC的市场份额。
如果你对美国的三大加密法案有深入了解,一定知道美国还有其他很多稳定币的发行商,比如PAXOS,他们发的稳定币就更多了,旗下有USDG和PYUSD以及USAD等稳定币。
虽然市场份额小,但也都是合规+应用场景的稳定币。
讲到这里,我不知道你对CRCL的股价是不是还那么有信心。
到这里总结一下,在面临Coinbase吸血、美联储降息、清晰法案限制以及竞对围追堵截的情况下,CRCL想在资本市场有很好的表现其实很难了。
其实还有没讲的部分,比如去年CRCL团队的股票解禁之后,他们其实都已经卖的差不多了,很多人也是被套在了他们的出货区间之内。
有相当一部分人的成本在150左右,因为那时候他们觉得已经腰斩了,所以可以上车了,然后就又被腰斩了一次。
稳定币的生态爆发是一定的,USDC也依然会占据一个主流的位置,毕竟是有先发优势的,但相较于其他几家来说,他们的股权和团队构成太过于复杂,USDC会有越来越好的表现,但CRCL的股价却不一定,尤其是在进入降息周期之后。
所以,你们觉得呢?