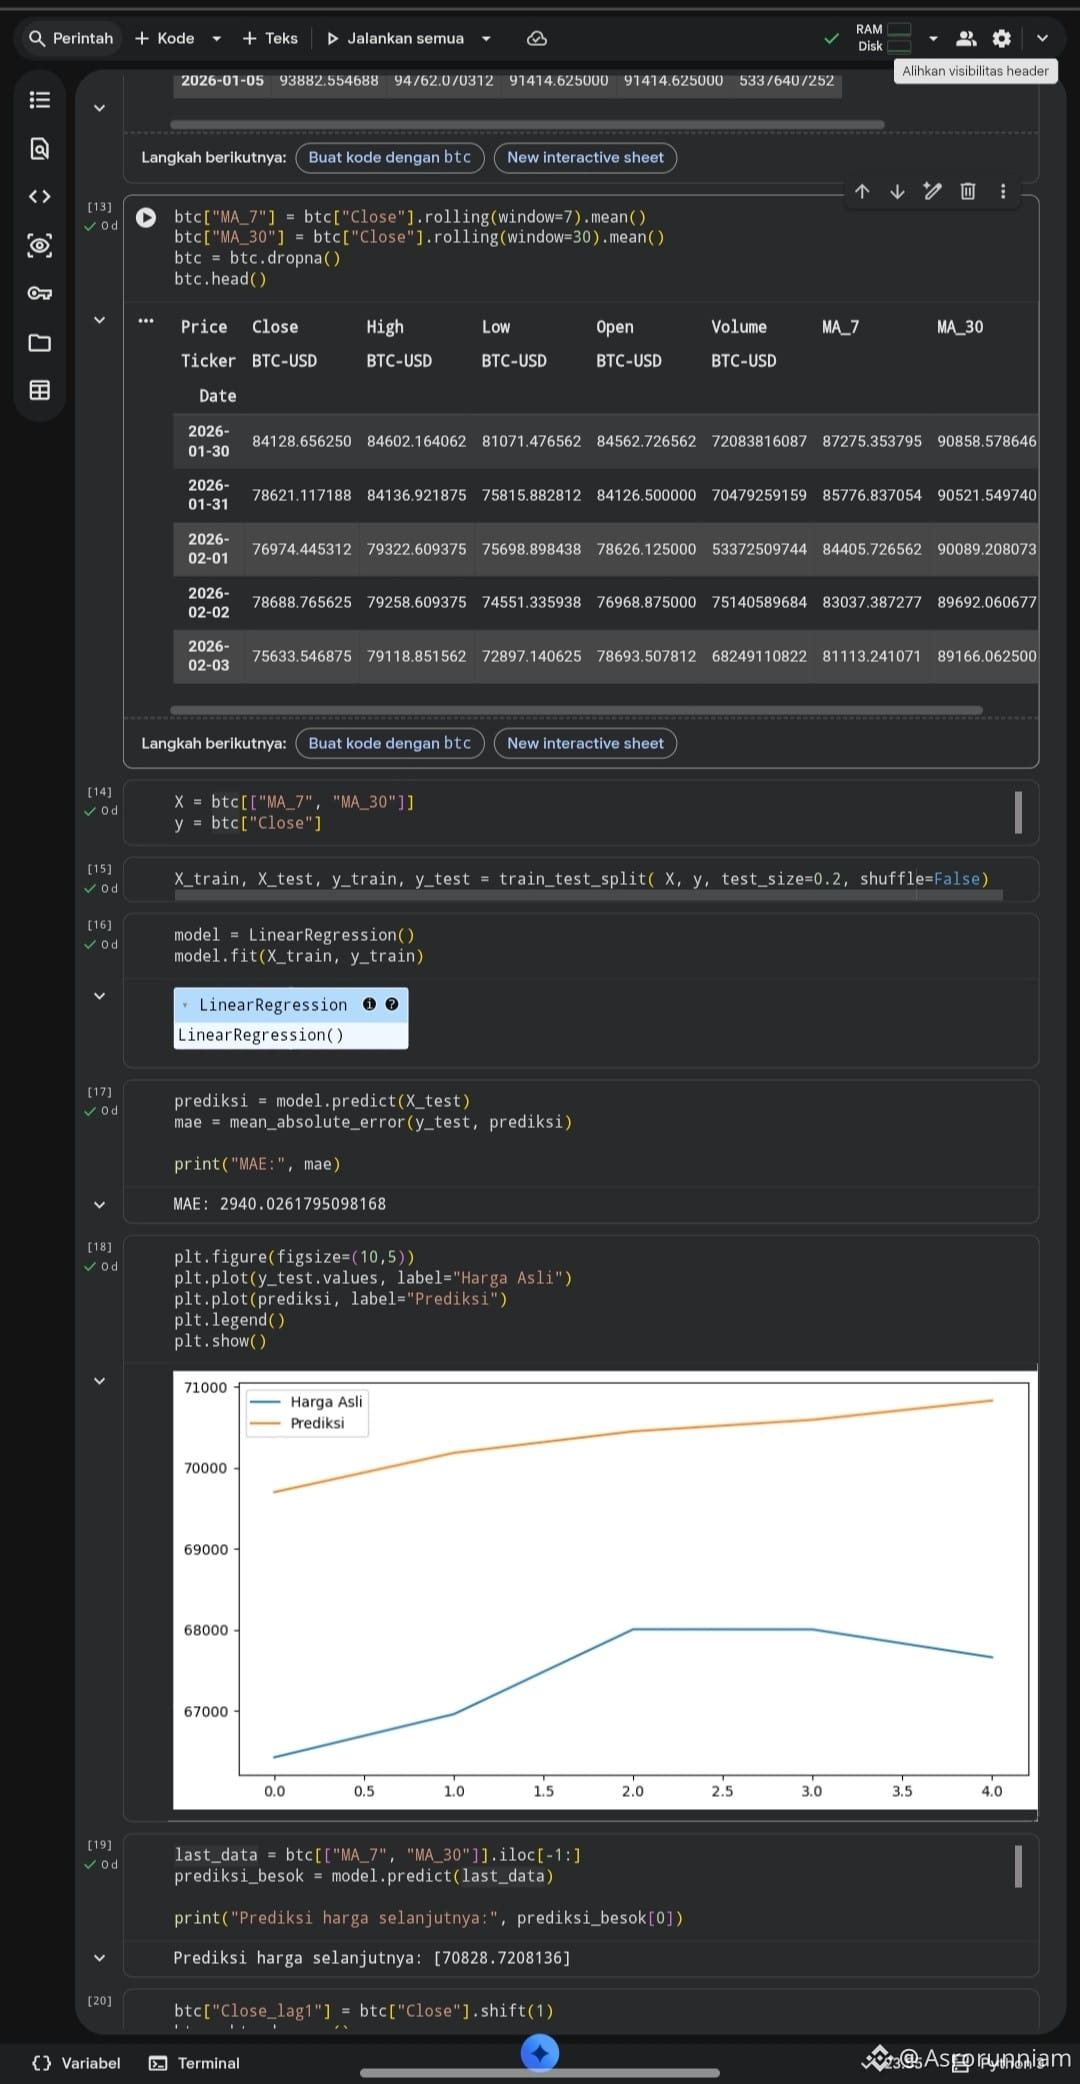
$BTC cette analyse présente une approche quantitative structurée pour prévoir les mouvements de prix du BTC en utilisant des indicateurs techniques et un modèle d'apprentissage automatique supervisé. l'objectif est d'évaluer l'efficacité avec laquelle les indicateurs de tendance à court et moyen terme peuvent expliquer et prédire le comportement du prix de clôture.
Méthodologie
le modèle utilise deux indicateurs clés de suivi de tendance comme caractéristiques prédictives :
MA(7) – Moyenne Mobile sur 7 jours pour capturer le momentum à court terme
MA(30) – Moyenne Mobile sur 30 jours pour représenter la direction de la tendance à moyen terme
le jeu de données a été divisé en 80% de données d'entraînement et 20% de données de test sans mélange afin de préserver l'intégrité de la structure de la série temporelle. un modèle de régression linéaire a ensuite été entraîné pour prédire le prix de clôture en fonction de ces moyennes mobiles.
Performance du Modèle
erreur Absolue Moyenne (MAE) : ~2,940 USD
le modèle suit avec succès la direction générale de la tendance, indiquant que les moyennes mobiles contiennent des informations prédictives significatives. cependant, les écarts entre les valeurs réelles et prédites mettent en évidence les limitations dans la capture de la haute volatilité et des fluctuations rapides du marché.
le prix de clôture projeté est d'environ 70,828 $, basé sur les dernières valeurs de MA(7) et MA(30).
Interprétation du Marché
lorsque MA(7) reste en dessous de MA(30), le momentum à court terme est plus faible par rapport à la tendance à moyen terme.
le modèle de régression démontre que les mouvements de prix du BTC présentent une dépendance linéaire aux indicateurs de tendance lissés dans une certaine mesure.
cependant, les marchés crypto sont intrinsèquement non linéaires et pilotés par la volatilité, ce qui signifie que les modèles linéaires peuvent sous-performer pendant des expansions ou des corrections brusques.
Améliorations potentielles du modèle
dans le but d'améliorer la robustesse prédictive, les futures itérations peuvent incorporer :
indicateurs basés sur le volume
oscillateurs tels que l'RSI ou le MACD
caractéristiques de retard (valeurs de clôture précédentes)
modèles non linéaires tels que des forêts aléatoires, un boosting de gradient, ou des réseaux de neurones LSTM
À des fins éducatives et de recherche uniquement. pas de conseils financiers.
#StrategyBTCPurchase #PredictionMarketsCFTCBacking
Méthodologie
le modèle utilise deux indicateurs clés de suivi de tendance comme caractéristiques prédictives :
MA(7) – Moyenne Mobile sur 7 jours pour capturer le momentum à court terme
MA(30) – Moyenne Mobile sur 30 jours pour représenter la direction de la tendance à moyen terme
le jeu de données a été divisé en 80% de données d'entraînement et 20% de données de test sans mélange afin de préserver l'intégrité de la structure de la série temporelle. un modèle de régression linéaire a ensuite été entraîné pour prédire le prix de clôture en fonction de ces moyennes mobiles.
Performance du Modèle
erreur Absolue Moyenne (MAE) : ~2,940 USD
le modèle suit avec succès la direction générale de la tendance, indiquant que les moyennes mobiles contiennent des informations prédictives significatives. cependant, les écarts entre les valeurs réelles et prédites mettent en évidence les limitations dans la capture de la haute volatilité et des fluctuations rapides du marché.
le prix de clôture projeté est d'environ 70,828 $, basé sur les dernières valeurs de MA(7) et MA(30).
Interprétation du Marché
lorsque MA(7) reste en dessous de MA(30), le momentum à court terme est plus faible par rapport à la tendance à moyen terme.
le modèle de régression démontre que les mouvements de prix du BTC présentent une dépendance linéaire aux indicateurs de tendance lissés dans une certaine mesure.
cependant, les marchés crypto sont intrinsèquement non linéaires et pilotés par la volatilité, ce qui signifie que les modèles linéaires peuvent sous-performer pendant des expansions ou des corrections brusques.
Améliorations potentielles du modèle
dans le but d'améliorer la robustesse prédictive, les futures itérations peuvent incorporer :
indicateurs basés sur le volume
oscillateurs tels que l'RSI ou le MACD
caractéristiques de retard (valeurs de clôture précédentes)
modèles non linéaires tels que des forêts aléatoires, un boosting de gradient, ou des réseaux de neurones LSTM
À des fins éducatives et de recherche uniquement. pas de conseils financiers.
#StrategyBTCPurchase #PredictionMarketsCFTCBacking