

Dans le long cours de l'histoire du développement financier, le marché des revenus fixes a toujours joué un rôle crucial. Comme l'a dit le roi des obligations Bill Gross : "Les obligations en tant que classe d'actifs seront toujours nécessaires, non seulement par les compagnies d'assurance et les fonds de pension, mais aussi par la génération des baby-boomers vieillissants." Cette phrase révèle profondément la place irremplaçable des revenus fixes dans le système financier moderne.
La naissance du marché des revenus fixes découle du besoin fondamental de l'humanité pour le crédit en tant qu'activité économique. Que nous croyions que la monnaie a ses origines dans l'inefficacité du troc ou que nous considérions que le crédit est le principal catalyseur de la création monétaire, le comportement économique lié au crédit ou aux retours futurs marque un moment clé de l'histoire humaine. Grâce au mécanisme de crédit, les particuliers, les entreprises et les gouvernements peuvent emprunter, favorisant ainsi l'augmentation des dépenses de consommation, tandis que les prêteurs peuvent tirer des rendements de leurs actifs inactifs. Ce mécanisme dynamique simple et efficace fait du revenu fixe la pierre angulaire des marchés financiers d'aujourd'hui, dont l'ampleur dépasse celle du marché immobilier, bien au-delà des marchés boursiers et des matières premières, devenant ainsi la plus grande catégorie d'actifs investissables dans la finance traditionnelle.
D'un point de vue historique, les preuves des revenus fixes dans les premiers enregistrements sont relativement rares, ce qui indique qu'il pourrait s'agir d'un phénomène relativement nouveau. Cependant, les activités de prêt ont probablement existé depuis les débuts de la civilisation, opérant sur la base de considérations de réputation et de conséquences sociales simples au sein des communautés. Tout comme les anthropologues culturels sont perplexes face aux tribus non écrites au cœur de l'Amazonie, les modèles de comportement des participants au marché obligataire sont également pleins de complexité et de mystère.
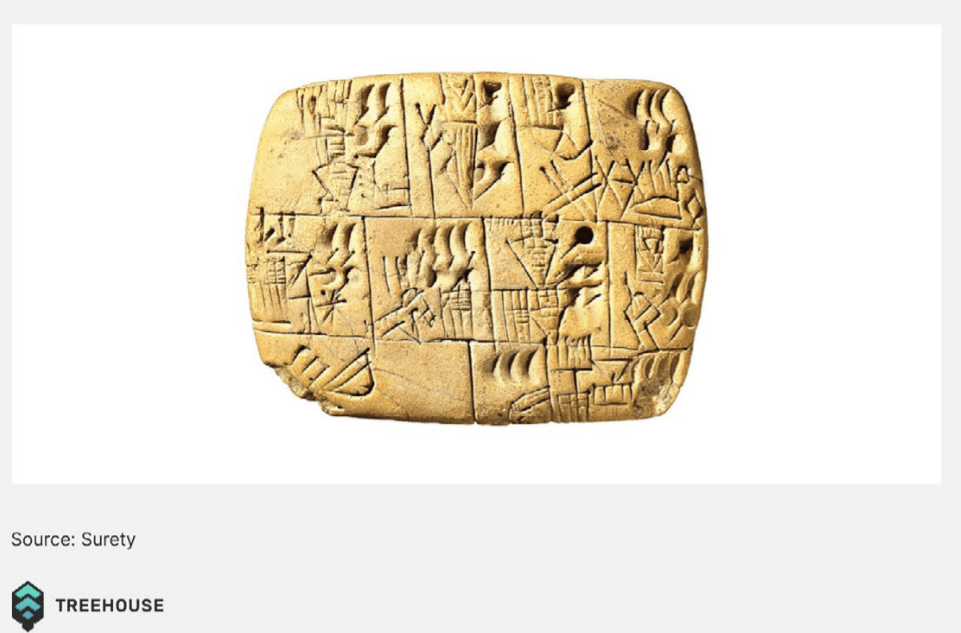
Les premières obligations connues remontent à la ville de Nippur en Irak, vers 2400 av. J.-C., lorsque le maïs était utilisé comme monnaie. Dans l'Antiquité, les céréales étaient un moyen courant de prêt, permettant aux emprunteurs d'utiliser réellement les biens empruntés pour cultiver des récoltes en remboursement. Vers 1700 av. J.-C., l'argent a remplacé les céréales comme moyen d'échange privilégié en Mésopotamie. Cependant, en raison de ses caractéristiques inhérentes, le prêt en argent posait des problèmes aux premiers emprunteurs. Contrairement aux céréales, le métal argent n'a pas la capacité de produire plus d'argent directement. Pour maintenir le bon fonctionnement du marché du crédit et répondre adéquatement aux besoins complexes de l'économie, le sixième roi de Babylone est intervenu et a promulgué un décret pour unifier le prix de l'argent et les taux d'intérêt des prêts, établissant ainsi la première pratique connue des taux d'intérêt dans la société.
Depuis lors, l'innovation en matière de revenus fixes s'est développée progressivement au fil des siècles, avec des évolutions majeures survenant vers 300-400 av. J.-C. En Inde, l'innovation a pris la forme de lettres de crédit, assurant les prêts par des entités tierces, facilitant le commerce maritime. La Grèce a suivi de près, en ouvrant la voie aux hypothèques, qui sont des crédits garantis par des actifs sous-jacents pouvant être saisis en cas de défaut. Par la suite, au XIIe siècle, la première émission de prêt gouvernemental a marqué un tournant majeur dans l'histoire financière.
Une fois établies, les dettes publiques deviennent le principal moteur du marché des capitaux de dette, principalement en raison des coûts énormes de la guerre – des prestiti de Venise du XIe siècle, au premier prêt de la Banque d'Angleterre au XVIIe siècle, jusqu'à la première émission des obligations américaines en 1917. Récemment, entre 2000 et 2007, la taille du marché mondial des revenus fixes a doublé, sa croissance étant à nouveau attribuée à l'impression monétaire par les gouvernements pour financer divers projets. Aujourd'hui, près de 60 % du marché obligataire mondial est constitué de dettes publiques.
Dans cette époque où tradition et innovation se mêlent, le domaine des cryptomonnaies redéfinit le concept de revenu fixe. L'émergence de la technologie blockchain et des contrats intelligents apporte une transparence, une programmabilité et une accessibilité mondiale sans précédent aux produits à revenu fixe. Les protocoles de finance décentralisée créent de nouveaux mécanismes de prêt, éliminant les barrières des intermédiaires financiers traditionnels, réduisant les coûts de transaction et améliorant l'efficacité de l'allocation de capital.
Le développement du marché des revenus fixes en actifs numériques offre non seulement aux investisseurs de nouvelles sources de rendement, mais ouvre également de nouvelles voies pour l'inclusivité financière mondiale. Grâce à des accords de prêt exécutés automatiquement par des contrats intelligents, il est possible d'allouer des fonds de manière efficace sans les processus d'approbation des banques traditionnelles. Ce modèle innovant est en train de redéfinir notre compréhension de la gestion des risques, de la génération de rendements et des flux de capitaux.
Avec l'amélioration progressive de l'environnement réglementaire et la maturation continue des infrastructures technologiques, le marché des revenus fixes en cryptomonnaies entre dans une période de croissance rapide. La participation des investisseurs institutionnels, le développement de l'écosystème des stablecoins et l'amélioration de l'interopérabilité entre chaînes favorisent l'évolution de ce marché vers une direction plus mature et professionnelle.
Dans cette nouvelle ère numérique de finance remplie d'opportunités, #Treehouse et $TREE construisent des ponts vers les rendements des actifs numériques pour les investisseurs avec leurs solutions innovantes en matière de revenus fixes, ouvrant un nouveau chapitre sur l'investissement en revenus fixes.