Auteur : Jacob Zhao
Le marché des cryptomonnaies a récemment manqué d'innovation, et des rendements conservateurs et stables sont de nouveau en demande sur le marché. En combinant mes expériences d'investissement des dernières années et mes recherches approfondies sur le domaine des stablecoins à la fin de l'année dernière, je vais discuter du sujet ancien mais toujours d'actualité des rendements des stablecoins.
Les principales catégories de stablecoins sur le marché actuel des cryptomonnaies sont les suivantes :
· USDT, conforme sous conditions mais avec la plus grande part de marché : les cas d'utilisation sont suffisamment variés (paires de trading sur les échanges, paiements de salaires dans l'industrie de la cryptomonnaie, commerce international réel et paiements hors ligne), les utilisateurs comptent sur une grande stabilité et Tether a une capacité de soutien.
· Stablecoins conformes ancrés 1:1 avec des monnaies fiduciaires : USDC est le véritable dollar sur la chaîne avec le plus de chaînes et de cas d'utilisation supportés, tandis que les cas d'utilisation d'autres stablecoins conformes comme PayPal USD et BlackRock USD sont quelque peu limités.
· Stablecoins sur-collatéralisés : principalement DAI de MakerDAO et son évolution en USDS après la mise à niveau vers Sky Protocol ; LUSD de Liquity est devenu un concurrent grâce à son taux d'emprunt de 0 et son faible taux de collatéral de 110%.
· Stablecoins d'actifs synthétiques : USDe d'Ethena est le plus représentatif de ce cycle. Son modèle d'arbitrage de taux de financement pour obtenir des rendements sera l'un des modèles de rendements des stablecoins que nous analyserons plus en détail dans cet article.
· Stablecoins de projets RWA dont l'actif sous-jacent est constitué d'obligations d'État américaines : USD0 de Usual et USDY d'Ondo sont les plus représentatifs de ce cycle. USD0++ de Usual, qui fournit une liquidité similaire à Lido pour le staking d'ETH, est innovant.
· Stablecoins algorithmiques : après l'effondrement de UST de Terra, ce domaine a essentiellement été discrédité. Luna manque de soutien de valeur réel, ce qui entraîne une volatilité extrême des prix des tokens, suivie d'une spirale de chute et de décrochage. FRAX, qui combine des stablecoins algorithmiques et un modèle sur-collatéralisé, a encore quelques cas d'utilisation, mais les autres stablecoins algorithmiques n'ont plus d'influence sur le marché.
· Stablecoins non-libellés en dollars : les stablecoins en euros (EURC de Circle, EURT de Tether, etc.) et d'autres stablecoins en monnaies fiduciaires (BRZ, ZCHF, HKDR, etc.) ont actuellement un impact très faible sur le marché dominé par les stablecoins en dollars. Un projet de stablecoin sur-collatéralisé non-libellé en dollars dans lequel j'ai investi est quasiment tombé à zéro. La seule issue pour les stablecoins non-libellés en dollars réside dans des services de paiement conformes à un cadre réglementaire, plutôt que dans leur application dans des communautés cryptographiques natives.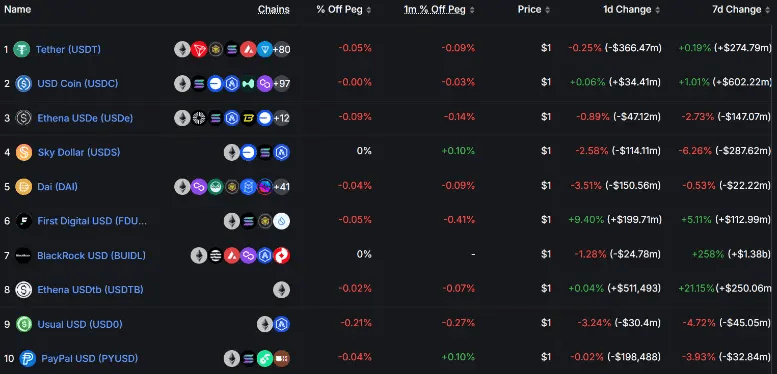 Classement de la capitalisation boursière des stablecoins
Source des données : https://defillama.com/stablecoins
Actuellement, les principales catégories de modèles pour obtenir des rendements via des stablecoins sont les suivantes, et cet article analysera plus en détail chaque type de rendement :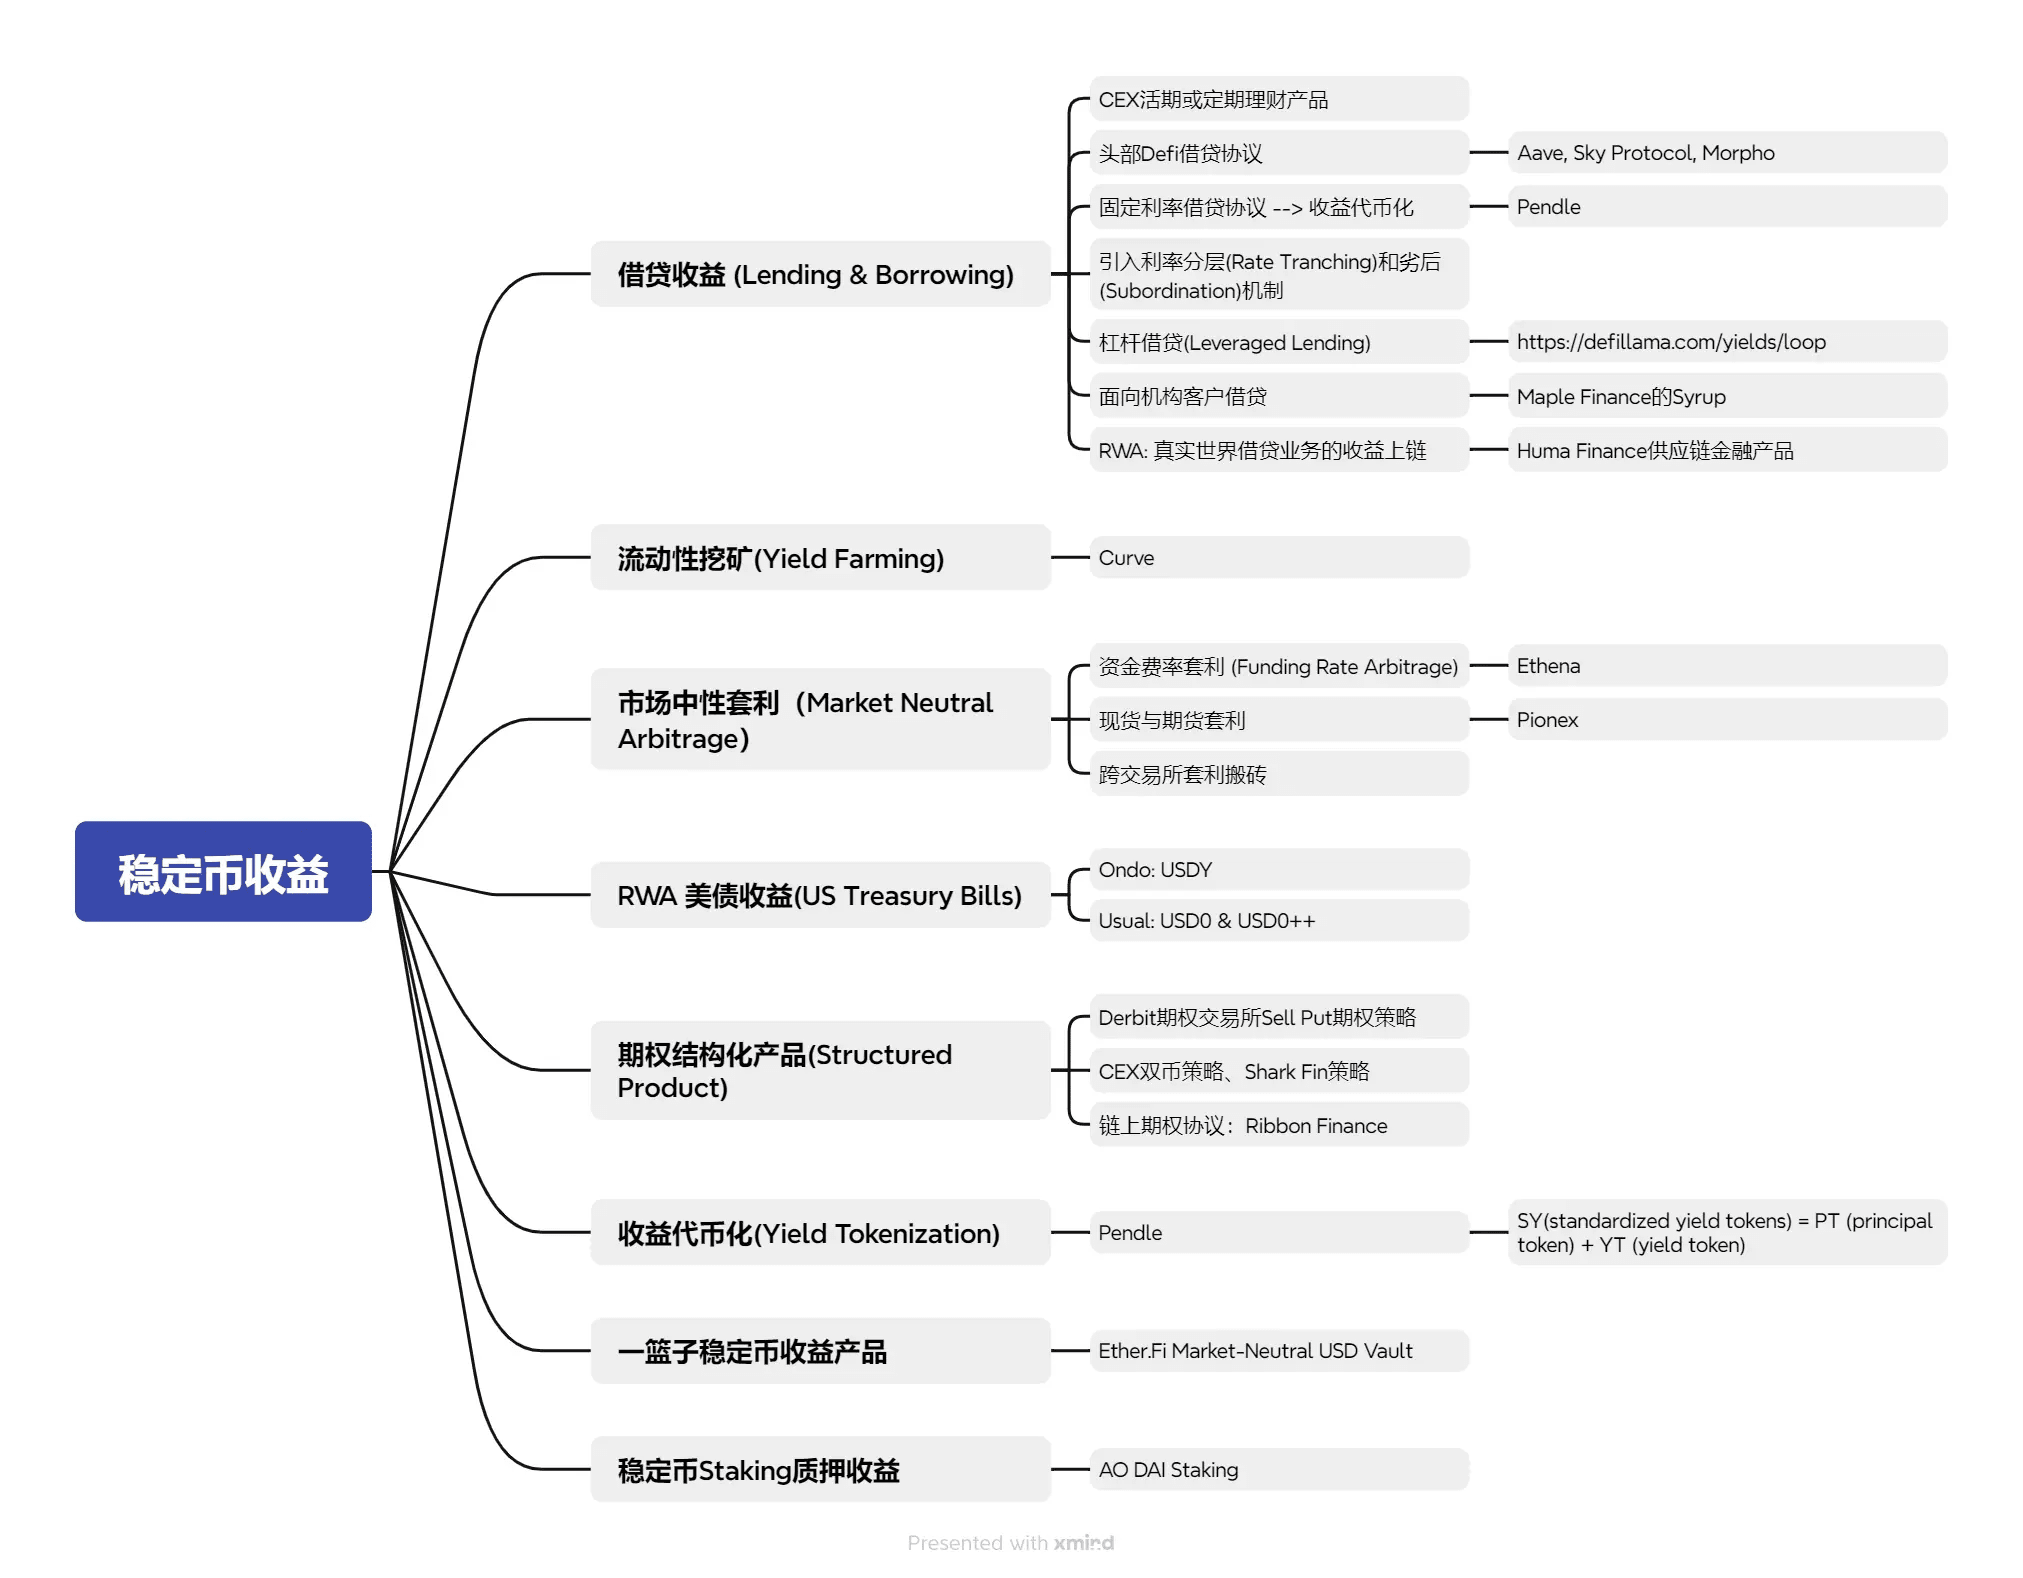
1. Prêt de stablecoins (Lending & Borrowing) :
Le prêt, en tant que modèle de rendement financier le plus traditionnel, tire son essence des intérêts payés par les emprunteurs. Il est nécessaire de prendre en compte la sécurité de la plateforme ou du protocole, la probabilité de défaut de l'emprunteur et la stabilité des rendements. Les produits de prêt de stablecoins actuellement sur le marché :
· Les plateformes Cefi se concentrent principalement sur les produits d'épargne à vue des principales bourses (Binance, Coinbase, OKX, Bybit)
· Les principaux protocoles Defi sont principalement Aave, Sky Protocol (après la mise à niveau de MakerDAO), Morpho Blue, etc.
Les plateformes de bourse éprouvées ayant traversé des cycles ont une sécurité relativement élevée, et pendant les périodes de hausse du marché, la forte demande de prêts entraîne une augmentation rapide des rendements à vue, qui peuvent facilement dépasser 20 %. Cependant, pendant les périodes de calme du marché, les rendements sont généralement bas, se maintenant entre 2 % et 4 %. Par conséquent, le taux d'intérêt des prêts à vue (Flexible Interest) est également un indicateur très intuitif de l'activité du marché. Les prêts à taux fixe (Fixed Interest), en raison de leur manque de liquidité, ont des rendements plus élevés la plupart du temps, mais ne parviennent pas à capturer les augmentations de rendements à vue pendant les périodes actives du marché.
De plus, il existe certaines micro-innovations au sein du marché global des prêts de stablecoins, notamment :
· Protocoles de prêt à taux fixe : le protocole Pendle, très représentatif de ce cycle, a commencé par des prêts à taux fixe et a évolué vers la tokenisation des rendements, que nous allons détailler par la suite. Bien que des projets Defi à taux fixe plus anciens comme Notional Finance et Element Finance n'aient pas réussi, leurs concepts de conception méritent d'être pris en compte.
· Introduction de mécanismes de tranchage des taux (Rate Tranching) et de subordination dans les prêts ;
· Protocoles Defi offrant des prêts avec effet de levier (Leveraged Lending) ;
· Protocoles de prêt Defi destinés aux clients institutionnels, par exemple, les revenus de prêt institutionnel de Syrup de Maple Finance.
· RWA amenant les revenus des prêts du monde réel sur la chaîne, par exemple, les produits de financement de la chaîne de Huma Finance.
En résumé, les prêts, en tant que modèle de rendement financier traditionnel, sont faciles à comprendre et continueront à être le principal modèle de rendement des stablecoins en raison de leur capacité à gérer le volume de fonds le plus important.
2. Rendements de l'exploitation de la liquidité (Yield Farming) :
Représenté par Curve, ses rendements proviennent des frais de transaction partagés avec les LPs et des récompenses en tokens. Curve, en tant que plateforme DEX pour stablecoins, est considéré comme le Saint Graal, et devenir un stablecoin soutenu dans les pools de Curve est un indicateur important de l'adoption d'un nouveau stablecoin dans l'industrie. L'avantage du minage sur Curve est sa sécurité élevée, mais le principal inconvénient est que les rendements sont trop bas (0-2 %). Si des fonds non significatifs et à long terme participent au minage de liquidité sur Curve, leurs rendements pourraient même ne pas couvrir les frais de Gas de transaction.
Les pools de stablecoins de Uniswap font face au même problème, les paires de trading non-stablecoins de Uniswap présentent des risques de perte de minage de liquidité, tandis que les pools de stablecoins d'autres DEX de plus petite taille, même avec des rendements plus élevés, soulèvent des préoccupations de rug pull, ce qui ne respecte pas le principe de prudence et de sécurité des investissements en stablecoins. On peut donc constater qu'actuellement, les pools de stablecoins Defi sont principalement basés sur des modèles de prêt, le 3Pool classique de Curve (DAI USDT USDC) n'étant que parmi les vingt premiers en TVL.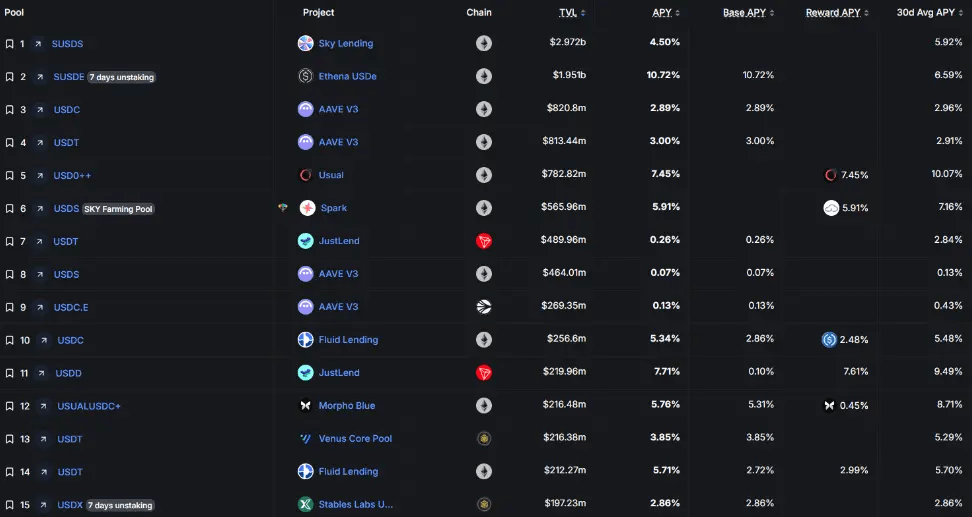
Classement TVL des pools de stablecoins
Source : https://defillama.com/yields?token=ALL_USD_STABLES
3. Rendements d'arbitrage neutres du marché :
Les stratégies d'arbitrage neutres du marché ont longtemps été largement appliquées par les institutions de trading professionnelles, en maintenant simultanément des positions longues et courtes pour rendre l'exposition nette au marché proche de zéro. En ce qui concerne les cryptomonnaies, cela se traduit principalement par :
· Arbitrage des taux de financement : les contrats à terme perpétuels n'ont pas de date d'expiration, et leur prix est aligné avec le prix au comptant par le mécanisme de taux de financement. Les taux de financement doivent être payés périodiquement, réduisant l'écart de prix à court terme entre le marché au comptant et les contrats à terme perpétuels.
· Lorsque le prix des contrats à terme perpétuels est supérieur au prix au comptant (contango), les acheteurs paient les vendeurs, avec un taux de financement positif.
· Lorsque le prix des contrats à terme perpétuels est inférieur au prix au comptant (backwardation), les vendeurs paient les acheteurs, avec un taux de financement négatif.
· Les données historiques montrent que la probabilité d'un taux de financement positif est depuis longtemps plus élevée que celle d'un taux de financement négatif. Ainsi, les rendements proviennent principalement de l'achat au comptant dans des scénarios de taux de financement positif, avec une vente à découvert de contrats à terme perpétuels, encaissant les frais payés par les acheteurs.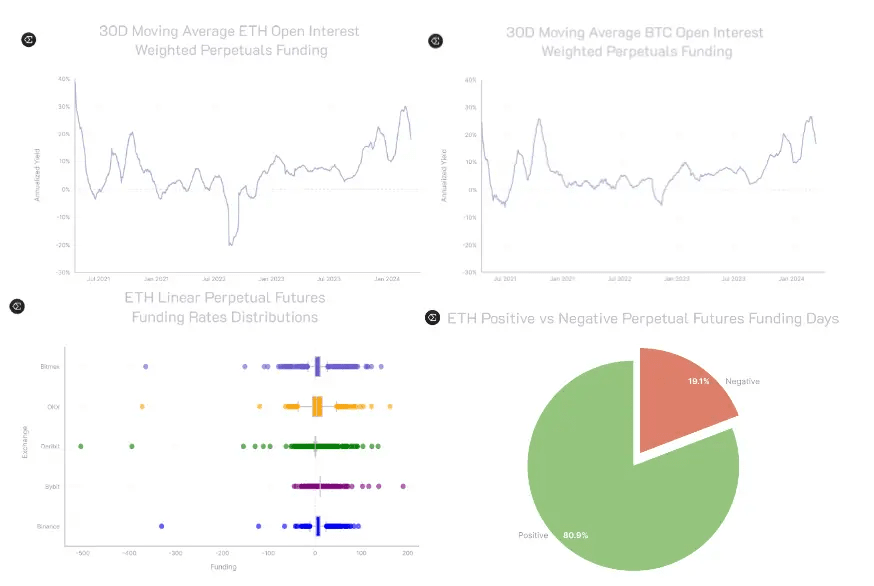 · Arbitrage entre le marché au comptant et le marché à terme (Cash-and-Carry Arbitrage) : l'arbitrage entre le marché au comptant et le marché à terme utilise les différences de prix entre les deux pour verrouiller des profits en prenant des positions opposées. Le concept clé est le « basis », qui est la différence entre le prix à terme et le prix au comptant. Cela se fait généralement dans des marchés en contango (prix à terme supérieur au prix au comptant) ou en backwardation (prix à terme inférieur au prix au comptant). L'arbitrage entre le marché au comptant et le marché à terme convient aux investisseurs ayant des capitaux importants, capables d'accepter des périodes de verrouillage et optimistes quant à la convergence des bases, et est courant parmi les traders traditionnels.
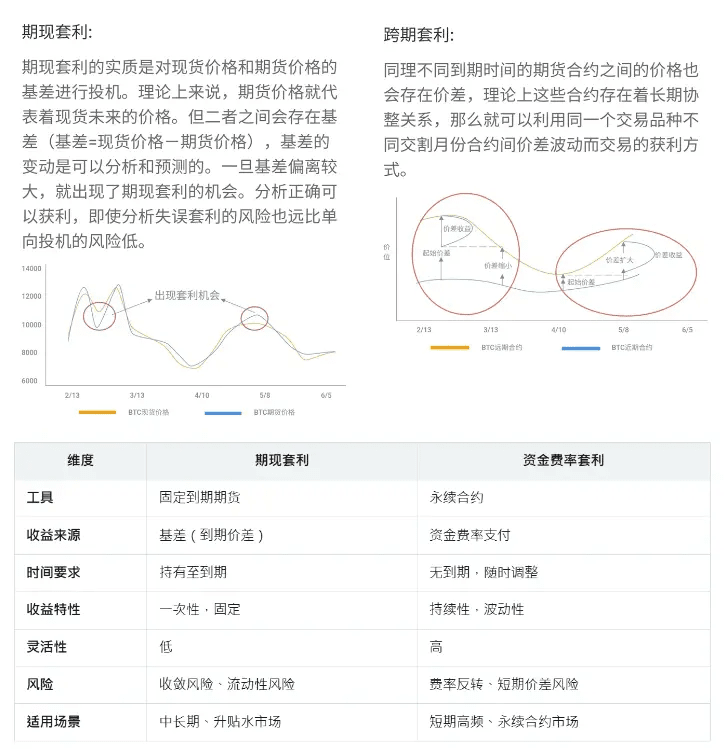
· Arbitrage de flux entre bourses : utiliser les différences de prix entre différentes bourses pour établir une position neutre, qui était un moyen d'arbitrage courant dans les premiers jours de l'industrie cryptographique, mais actuellement, les écarts de prix pour les principales paires de trading entre bourses sont déjà très faibles, nécessitant des scripts d'arbitrage automatisés et étant plus adaptés aux marchés très volatils et aux cryptomonnaies à faible capitalisation, rendant la participation des détaillants difficile, avec des plateformes comme Hummingbot comme référence.
· En outre, il existe des modèles d'arbitrage triangulaire, d'arbitrage inter-chaînes, d'arbitrage inter-pools, etc. Cet article ne s'étendra pas davantage sur ces sujets.
Les stratégies d'arbitrage neutres du marché, en raison de leur complexité, sont principalement limitées aux investisseurs professionnels. Cependant, l'émergence d'Ethena dans ce cycle a déplacé le modèle éprouvé d'arbitrage des taux de financement sur la chaîne, permettant aux utilisateurs de détail d'y participer.
Les utilisateurs déposant du stETH dans le protocole Ethena mintent des tokens USDe équivalents et ouvrent simultanément des positions courtes équivalentes sur une bourse centralisée pour encaisser des taux de financement positifs. Selon les données historiques, plus de 80 % du temps, le taux de financement est positif, et dans les scénarios de taux de financement négatif, Ethena compense les pertes par ses réserves. Plus de 65 % des revenus du protocole Ethena proviennent de l'arbitrage des taux de financement, avec également une partie provenant du staking d'Ethereum, de prêts sur la chaîne ou sur des bourses (35 %) comme revenus supplémentaires. De plus, les actifs des utilisateurs sont déposés auprès d'institutions de conservation tierces OES (Off Exchange Settlement) et font l'objet de rapports d'audit réguliers, isolant efficacement les risques liés aux plateformes d'échange.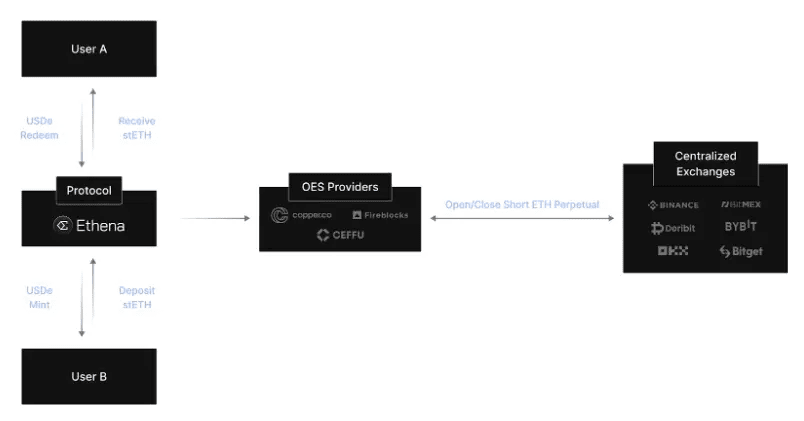 En ce qui concerne les risques d'Ethena, au-delà des problèmes de plateforme d'échange et des institutions de conservation, de la sécurité des contrats intelligents ou du décrochage des actifs ancrés, le point clé réside dans « les pertes dans des scénarios de taux de financement négatif à long terme où les fonds réservés par le protocole ne peuvent pas être couverts ». Selon les données historiques de retrait, nous pouvons le considérer comme peu probable. Même si cela se produisait, cela signifierait que la stratégie de trading d'arbitrage des taux de financement, généralement appliquée dans l'industrie, serait inefficace. Par conséquent, tant que l'équipe n'agit pas de manière malveillante, le protocole Ethena ne connaîtra pas le modèle de spirale mortelle des stablecoins algorithmiques de Terra, et ce qui pourrait se produire serait une diminution progressive des rendements élevés subventionnés par les tokens, revenant à une plage de rendements d'arbitrage normaux.
En même temps, nous ne pouvons ignorer qu'Ethena a maximalisé la transparence des données, permettant de vérifier facilement les rendements historiques, les taux de financement, les positions sur différentes bourses et les rapports d'audit de conservation mensuels, surpassant ainsi d'autres produits d'arbitrage des taux de financement sur le marché.
En dehors du modèle d'arbitrage des taux de financement d'Ethena, la bourse Pionex propose également des produits d'épargne en stablecoins avec un modèle d'arbitrage temporel. Malheureusement, à part Ethena, il n'existe actuellement pas beaucoup de produits d'arbitrage neutres sur le marché auxquels les clients de détail peuvent participer avec un faible seuil.
4. Rendements des projets RWA d'obligations d'État américaines (US Treasury Bills)
Le cycle de hausse des taux d'intérêt de la Réserve fédérale de 2022-2023 a poussé les taux d'intérêt en dollars au-dessus de 5 %. Bien qu'il soit maintenant en train de réduire progressivement les taux, un taux d'intérêt supérieur à 4 % reste un actif rare alliant haute sécurité et rendements élevés dans l'industrie financière traditionnelle. Les activités RWA sont soumises à des exigences de conformité élevées et à des modèles d'exploitation stricts, et les obligations d'État américaines, en tant qu'actif standardisé avec un volume de transactions élevé, constituent l'un des rares produits RWA dont la logique commerciale est solide.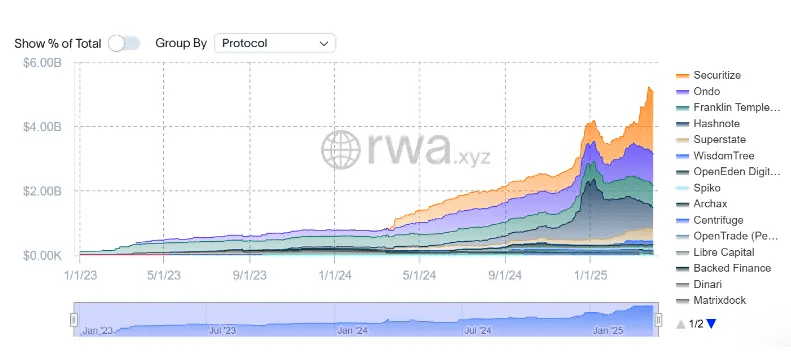 Avec des obligations d'État américaines comme actif sous-jacent, l'USDY d'Ondo cible les clients de détail non américains, tandis que l'OUSG cible les clients institutionnels américains qualifiés, offrant tous deux un rendement de 4,25 %. Avec un soutien multi-chaînes et des applications écologiques, il est le leader du secteur RWA, bien qu'il soit légèrement en deçà de la conformité réglementaire par rapport à FOBXX proposé par Franklin Templeton et BUIDL de BlackRock. Le protocole Usual, qui a émergé dans ce cycle avec un panier d'obligations d'État américaines comme actif sous-jacent pour USD0, a ajouté un token de liquidité USD0++, similaire à Lido pour le staking d'Ethereum, fournissant de la liquidité pour les obligations d'État à 4 ans et permettant de participer à l'exploitation de la liquidité des stablecoins ou à des pools de prêts pour obtenir des rendements supplémentaires.
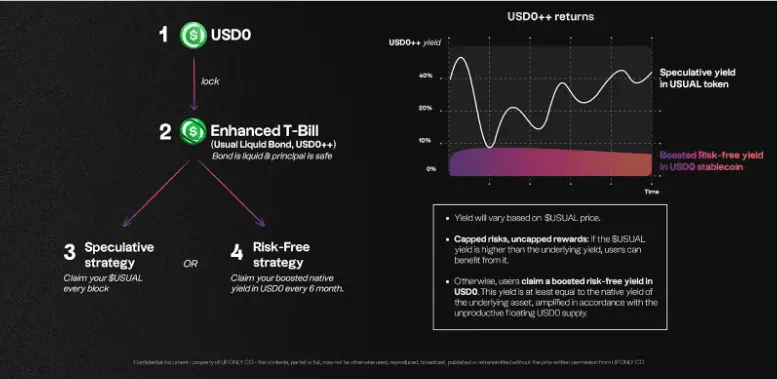 Il est important de noter que la plupart des projets RWA d'obligations d'État américaines affichent des rendements stables autour de 4 %, tandis que les rendements plus élevés du pool de stablecoins de Usual proviennent principalement de subventions de tokens Usual, d'incitations Pills (Point), de l'exploitation de la liquidité et d'autres rendements supplémentaires spéculatifs qui ne sont pas durables. En tant que projet RWA d'obligations d'État américaines le plus complet dans l'écosystème Defi, il fait face à un risque de baisse lente des rendements à l'avenir, mais sans crainte d'effondrement.
Bien que l'ajustement du mécanisme de rachat de USD0++ au début de 2025 ait entraîné un événement de décrochage et de vente, la racine de ce problème réside dans le décalage entre ses propriétés obligataires et les attentes du marché, combiné à des erreurs de gouvernance. Toutefois, son mécanisme de conception de liquidité, en tant qu'innovation dans l'industrie, mérite d'être pris en exemple par d'autres projets RWA d'obligations d'État américaines.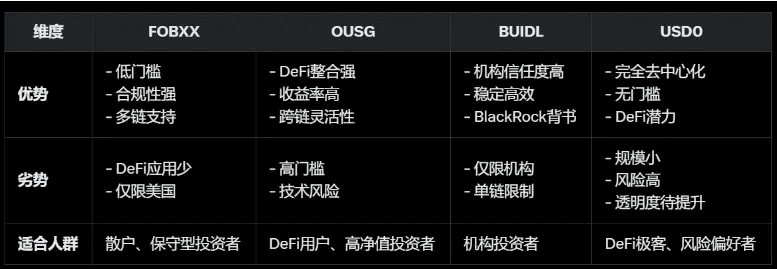 5. Produits structurés d'options (Structured Product)
Actuellement, la plupart des produits structurés et des stratégies à double monnaie en vogue sur les bourses centralisées proviennent des stratégies de trading d'options telles que le Sell Put ou le Sell Call, qui consistent à « vendre des options pour encaisser des primes ». Les stablecoins basés sur U se concentrent principalement sur la stratégie Sell Put, dont les rendements proviennent des primes payées par les acheteurs d'options, ce qui permet d'encaisser des primes d'options USDT ou d'acheter BTC ou ETH à un prix cible inférieur.
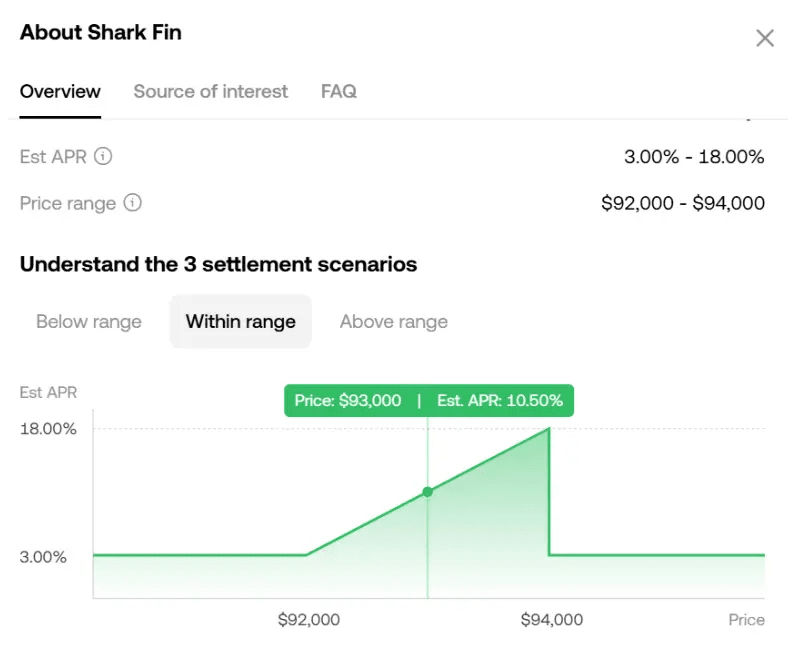
Dans la pratique, la stratégie de vente d'options convient mieux aux marchés en consolidation, où les prix cibles de Sell Put sont fixés au bas de la plage de consolidation et ceux de Sell Call au sommet. Dans un marché en forte hausse, les rendements des primes d'options sont limités, ce qui peut pousser à choisir Buy Call. Dans un marché en forte baisse, Sell Put peut facilement conduire à des pertes continues après un achat à un prix trop élevé. Pour les débutants dans le trading d'options, il est facile de tomber dans le piège de rechercher des « rendements élevés à court terme » en primes d'options, tout en négligeant les risques associés à une chute brutale des prix des tokens. Il est également difficile de fixer un prix cible trop bas, car les rendements des primes d'options manquent d'attractivité suffisante. En raison de mes années d'expérience dans le trading d'options, la stratégie Sell Put est souvent mise en place lorsque l'anxiété du marché est forte, en fixant un prix d'achat plus bas pour encaisser des rendements élevés en primes d'options, tandis qu'en période de hausse du marché, il est plus judicieux de choisir des rendements de prêts à vue des bourses.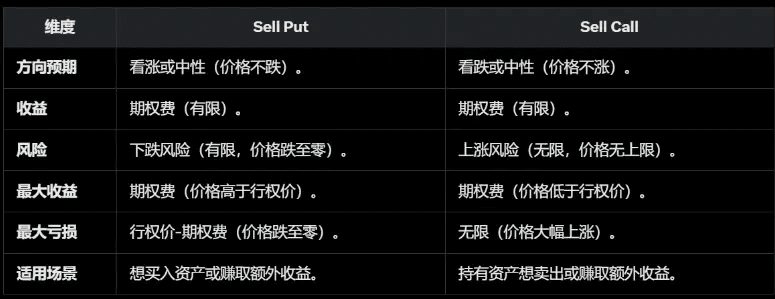 Concernant les stratégies de protection du capital, comme celles qui sont populaires sur des bourses telles qu'OKX, elles utilisent la stratégie Bear Call Spread (vendre des options d'achat pour encaisser des primes + acheter des options d'achat à un prix d'exercice plus élevé pour limiter les hausses) + Bull Put Spread (vendre des options de vente pour encaisser des primes + acheter des options de vente à un prix d'exercice plus bas pour limiter les baisses). Cela permet à l'ensemble du portefeuille d'options d'encaisser des rendements en primes dans la plage de prix, tandis qu'en dehors de cette plage, l'achat et la vente d'options se compensent sans rendements supplémentaires. Pour les utilisateurs qui se soucient de la sécurité du capital mais ne cherchent pas à maximiser les rendements en primes d'options ou en tokens, cela peut constituer une solution d'épargne appropriée.
 La maturité des options sur la chaîne attend encore d'être développée. Ribbon Finance a été le principal protocole de coffre-fort d'options lors du dernier cycle, tandis qu'Opyn et Lyra Finance, en tant que principales plateformes de trading d'options sur la chaîne, permettent également de trader manuellement des stratégies de primes d'options, mais elles ne sont plus aussi en vogue qu'auparavant.
6. Tokenisation des rendements (Yield Tokenization)
Le protocole Pendle, très représentatif de ce cycle, a débuté par des prêts à taux fixe en 2020 et a évolué vers la tokenisation des rendements en 2024, permettant de diviser les actifs de rendement en différentes parties, permettant aux utilisateurs de verrouiller des rendements fixes, de spéculer sur des rendements futurs ou de couvrir des risques de rendement.
· Les tokens de rendement standardisés SY (standardized yield tokens) peuvent être divisés en tokens principaux PT et tokens de rendement YT.
· PT (Principal Token) : représente la partie principale de l'actif sous-jacent, pouvant être racheté à l'échéance à un rapport de 1:1 avec l'actif de base.
· YT (Yield Token) : représente la partie des rendements futurs, diminuant avec le temps et valant zéro à l'échéance.
Les stratégies de trading de Pendle sont principalement :
· Rendement fixe : détenir PT jusqu'à l'échéance permet d'obtenir un rendement fixe, adapté aux investisseurs averses au risque.
· Spéculation sur les rendements : acheter YT pour parier sur l'augmentation des rendements, adapté aux investisseurs cherchant du risque.
· Couverture des risques : vendre YT pour verrouiller les rendements actuels et éviter les risques de baisse du marché.
· Fourniture de liquidité : les utilisateurs peuvent déposer PT et YT dans des pools de liquidité pour gagner des frais de transaction et des récompenses PENDLE.
Actuellement, son pool de stablecoins, en plus des rendements d'actifs sous-jacents, ajoute également des rendements spéculatifs YT, des rendements LP, des incitations de tokens Pendle, des points, etc., offrant un bon rendement global. L'un des inconvénients est que les pools à rendement élevé de Pendle sont généralement de courte à moyenne durée, nécessitant des opérations fréquentes sur la chaîne pour changer de pool de rendement, contrairement au staking ou à l'exploitation de la liquidité.
7. Produits de rendement en panier de stablecoins :
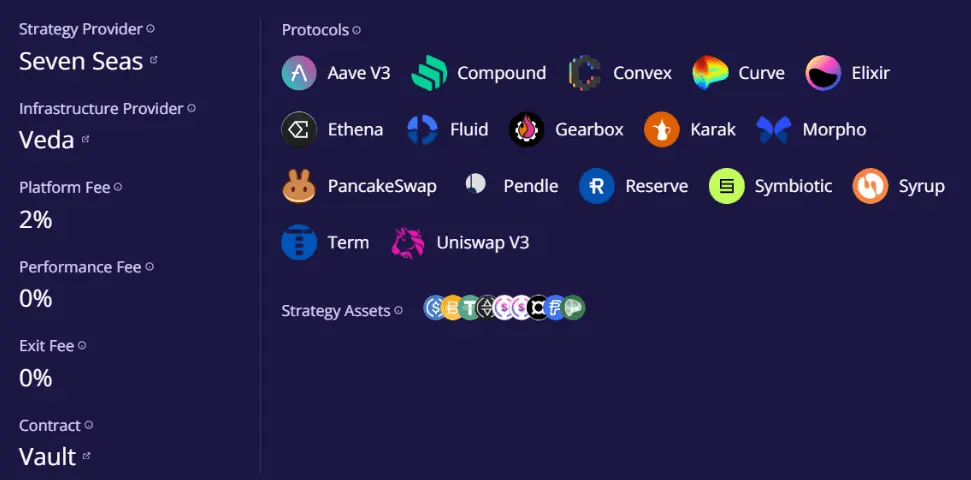
Ether.Fi, en tant que protocole leader de Liquid Restaking, a rapidement évolué en réponse à la saturation du marché de Restaking, en lançant de nombreux produits de rendement sur BTC, ETH et stablecoins, maintenant ainsi sa position de leader dans l'ensemble de l'industrie Defi.
Dans son pool de stablecoins Market-Neutral USD, il propose aux utilisateurs une gamme de produits de rendement incluant des prêts (Syrup, Morpho, Aave), des exploitations de liquidité (Curve), des arbitrages de taux de financement (Ethena), ainsi que la tokenisation des rendements (Pendle). Pour les utilisateurs cherchant des rendements stables sur la chaîne, avec des capitaux insuffisants et peu enclins à des opérations fréquentes, cela représente une méthode équilibrée entre rendements élevés et diversification des risques.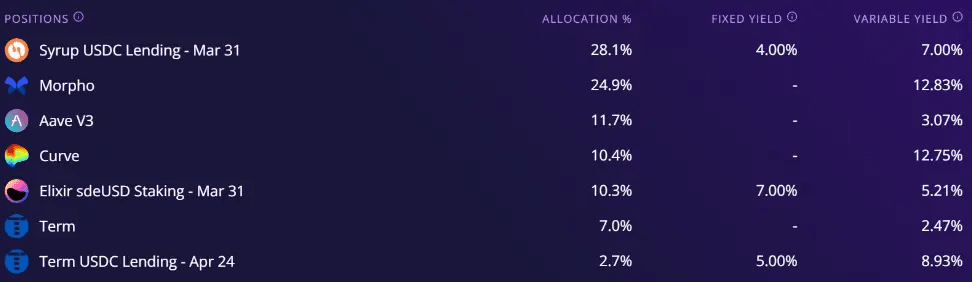
 8. Rendements en staking de stablecoins :
Les actifs en stablecoins n'ont pas les propriétés de staking des blockchains POS comme l'ETH. Cependant, le réseau AO lancé par l'équipe Arweave a accepté le staking en chaîne de stETH et DAI dans son modèle d'émission Fair Launch, avec DAI offrant la plus haute efficacité de rendement en AO. Nous pouvons classer ce type de modèle de staking en stablecoins comme un modèle alternatif de rendement stable, permettant de gagner des récompenses en tokens AO tout en garantissant la sécurité de l'actif DAI, bien que le risque principal réside dans le développement du réseau AO et l'incertitude des prix des tokens.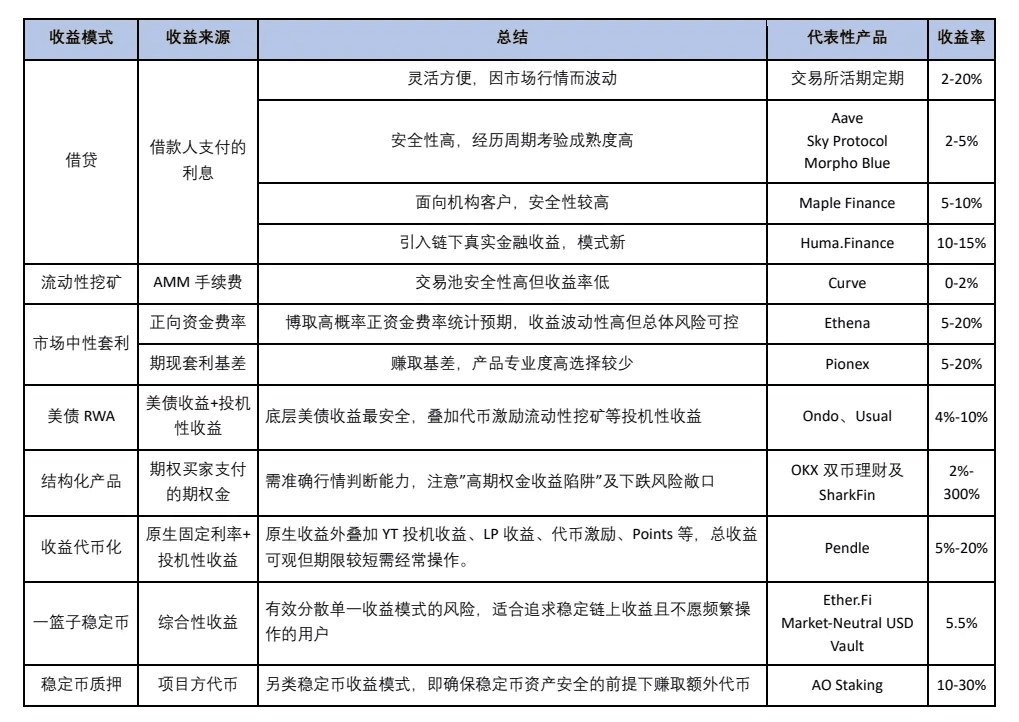 En résumé, nous avons résumé les principaux modèles de rendement des stablecoins actuellement dominants sur le marché des cryptomonnaies dans le tableau ci-dessus. Les actifs en stablecoins sont les plus familiers pour les acteurs du marché de la cryptomonnaie, mais ils sont également les plus facilement négligés. Comprendre clairement les sources de rendement des stablecoins et les allouer de manière raisonnable permettra de mieux faire face aux risques d'incertitude du marché des cryptomonnaies sur une base financière solide.

Article
Étude : Guide des rendements des stablecoins, quel type est le meilleur ?


--