

Par le passé, les gens pensaient que les stablecoins n'étaient que le segment « le moins sexy » du monde des cryptomonnaies. Mais aujourd'hui, avec le lancement d'une nouvelle révolution des infrastructures financières, cet espace, autrefois considéré comme un « outil de paiement en arrière-plan », devient silencieusement l'un des territoires stratégiques les plus importants au monde.
En 2024, l'offre de stablecoins soutenus par des monnaies fiduciaires a augmenté de 53 %, dépassant 200 milliards de dollars, avec un volume de transactions sur la chaîne atteignant 58 000 milliards de dollars. Cela ne représente pas seulement une victoire pour DeFi, mais signale également qu'un nouveau paradigme financier pénètre rapidement dans la société commerciale dominante.
Les géants parient : les stablecoins entrent dans une ère de compétition pour le pouvoir.
Récemment, plusieurs annonces majeures ont été publiées, les stablecoins sont devenus de nouvelles armes pour les géants financiers mondiaux :
Fidelity (avec une gestion d'actifs de 5,9 billions de dollars) envisage d'émettre un stablecoin en dollars.
World Liberty Fi, soutenu par Trump, a déjà lancé USD1 sur Ethereum et BSC.
Le Wyoming teste officiellement un stablecoin émis par le gouvernement de l'État, prévu pour être lancé en juillet de cette année.
Custodia Bank et Vantage Bank Texas commencent également à expérimenter l'émission de stablecoins dans un environnement de chaîne sans autorisation.
Ces actions ne sont pas le fruit du hasard, elles révèlent une tendance : les stablecoins deviennent l'infrastructure des paiements et du règlement des actifs, chaque entité ayant des utilisateurs, du trafic ou des capacités de gestion de fonds ne souhaite pas être laissée pour compte dans cette reconstruction des infrastructures.
Pourquoi les stablecoins sont-ils une opportunité que les institutions ne peuvent pas manquer ?
Dans le système de paiement financier traditionnel, des intermédiaires comme Visa, Mastercard et SWIFT s'approprient structurellement près de 24000 milliards de dollars de frais chaque année, le coût d'une transaction pouvant atteindre 1,6 % - 3 %. En revanche, les frais de règlement des stablecoins sur la chaîne sont presque nuls, les transferts transfrontaliers ne coûtent que quelques cents et arrivent en temps réel.
Les institutions sont attirées par cette efficacité disruptive. Elles ne se contentent plus de « utiliser » les stablecoins, mais souhaitent les émettre elles-mêmes, transformant ainsi les paiements en centre de profit. Nous avons déjà vu :
Tether a réalisé un bénéfice de plus de 13 milliards de dollars, principalement provenant des revenus des actifs de réserve des clients.
Circle a réalisé un bénéfice de 825 millions de dollars en six mois, grâce à l'écart de taux entre les obligations d'État et les fonds monétaires.
La rétention des utilisateurs, la réduction des frais et l'expansion transfrontalière apportées par les stablecoins en font un levier crucial pour la transformation des institutions financières.
Plus important encore, avec l'avancement des lois STABLE et GENIUS aux États-Unis, ainsi que l'entrée en vigueur de la réglementation MiCA en Europe, l'émission de stablecoins conformes dispose d'une base légale solide. Les banques disposant de ressources réglementaires bénéficient naturellement d'une crédibilité et d'un prioritaire réglementaire, occupant ainsi un avantage évident dans la concurrence avec les émetteurs de stablecoins natifs.
Profond changement du paysage financier : les stablecoins vont redéfinir la carte des paiements mondiaux.
Les banques peuvent réduire les frais de transaction à un cinquième de ceux des réseaux traditionnels.
Les commerçants recevant des paiements en stablecoins bénéficieront de marges bénéficiaires plus élevées.
Les utilisateurs peuvent effectuer des transactions, des transferts et des prêts garantis directement via un portefeuille, sans dépendre de systèmes financiers à haute barrière.
La chaîne de paiement n'a pas besoin d'intermédiaire, permettant un règlement instantané et réduisant considérablement le risque de fraude.
Les développeurs peuvent construire un écosystème de paiement de niveau « super app » autour des stablecoins.
Cela signifie que les scénarios de paiement futurs pourraient être dominés par les stablecoins + portefeuilles d'application + contrats sur la chaîne, construisant un réseau financier plus efficace et universel.
Vous souhaitez suivre en temps réel quelle institution ou quel pays prépare de nouveaux stablecoins ? Le moteur d'analyse approfondie et le système d'évaluation des sentiments de Mlion.ai peuvent vous aider à identifier immédiatement les liens profonds entre les politiques, les projets et les flux de capitaux.
Comment les investisseurs peuvent-ils saisir l'opportunité de l'essor des stablecoins ?
Il n'existe pas encore d'« indice de stablecoins » sur le marché actuel, donc les investisseurs ne peuvent pas parier directement sur l'écosystème global des stablecoins. Mais vous pouvez participer indirectement via les voies suivantes :
Suivez les rapports de recherche AI de Mlion.ai et les outils d'analyse d'adresses sur la chaîne pour suivre les changements d'adresses actives et la distribution des positions des institutions pour les stablecoins tels que USDT, USDC, DAI, FDUSD, USD1, etc.
Utilisez le tableau de bord de Mlion.ai pour observer quels protocoles DeFi intègrent davantage de nouveaux stablecoins et leur croissance de TVL.
En combinant les graphiques de stratégie AI fournis par la plateforme, évaluez si la position des tokens associés aux stablecoins (comme les tokens de gouvernance CRV, MKR, LDO, etc.) dans le cycle du marché bénéficie d'un soutien technique.
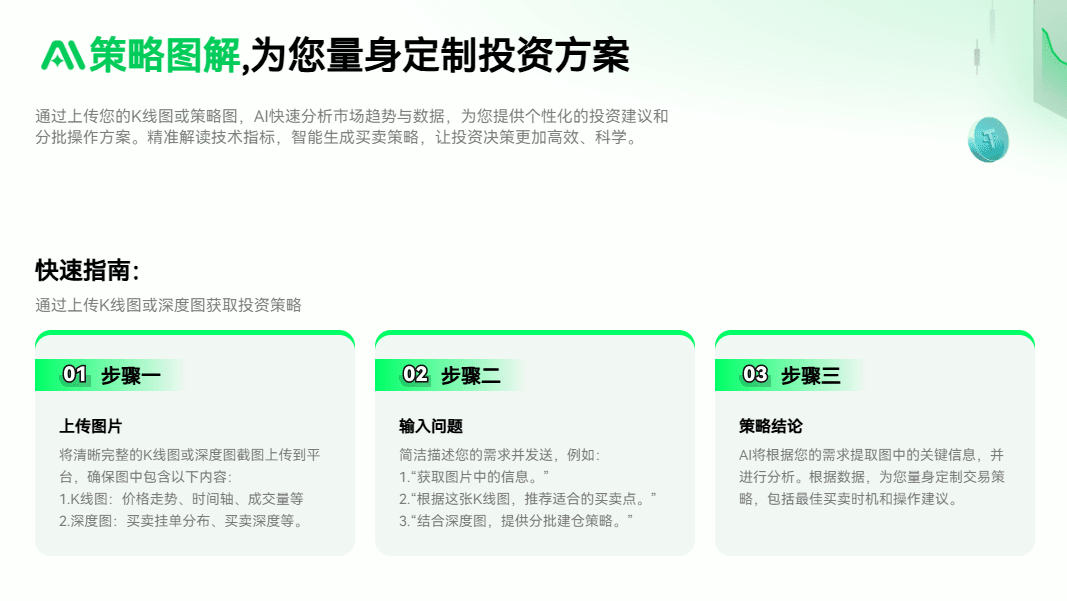
Grâce au système d'évaluation des sentiments de Mlion.ai, surveillez la réaction des investisseurs aux nouvelles concernant les stablecoins pour déterminer si le marché a déjà prévalu.
Lorsque la vague de mise à niveau des infrastructures financières sera réellement là, les stablecoins ne seront pas seulement des outils de paiement, mais aussi un nouvel accès à la souveraineté, à l'ordre réglementaire et à l'économie numérique sur la chaîne.
Conclusion : ce n'est pas « si émettre », mais « quand commencer ».
Avec l'achèvement de la transition des stablecoins d'expérimentations marginales à composants centraux des systèmes de paiement mainstream, cette bataille n'est plus un affrontement technologique, mais une lutte complexe entre le capital, la politique et le système de confiance.
Chaque levée de réglementation, chaque nouveau coin lancé, chaque augmentation du volume des transactions sur la chaîne représente une reconstruction de la carte financière. La prochaine phase de dividendes appartiendra à ceux qui comprennent les tendances à l'avance et maîtrisent l'avantage des données.
Ne attendez plus que les stablecoins « mûrissent ». Ils sont déjà en temps réel.
Utilisez Mlion.ai pour interpréter les signaux derrière les stablecoins, afin d'établir un fossé de données et de logique pour chaque décision que vous prenez.
Avertissement : Le contenu ci-dessus est uniquement destiné à des fins d'information et ne constitue pas des conseils d'investissement. L'investissement comporte des risques, veuillez juger par vous-même.
La compétition des stablecoins éclate : pourquoi les banques, les présidents et les géants des actifs se lancent-ils ?