
Il ne reste moins d'une semaine avant le jour de mise en œuvre des tarifs du 2 avril par le gouvernement Trump, l'ampleur de la politique étant incertaine et pouvant ne pas se réaliser entièrement comme prévu. L'équipe de Trump souhaite utiliser les tarifs pour protéger les industries locales et générer des revenus pour combler le déficit, mais elle fait face à des risques économiques. La mise en œuvre des tarifs pourrait suivre deux voies : soit une concession de l'adversaire, soit une réponse à la mesure, la probabilité d'une réponse à la mesure étant élevée à court terme. La Réserve fédérale américaine réagit lentement aux tarifs, et les actions américaines en sont affectées, le S&P 500 étant à un endroit clé. Le marché des cryptomonnaies est également touché, l'avenir du Bitcoin étant incertain, et la politique du 2 avril constituera un tournant qui influencera la direction à long terme.

Cette politique tarifaire imminente est considérée par le gouvernement Trump comme une étape clé pour remodeler la structure commerciale américaine. Cependant, à mesure que les détails de la politique émergent, le marché se questionne sur son ampleur et son impact. Dans ce jeu mondial, les marchés traditionnels et le domaine cryptographique sont tous deux affectés, et le 2 avril révélera la direction future. Cet article est une reprise d'un article écrit par Luke, de Mars Finance, relayé par Foresight News.
(Résumé : JPMorgan : Les risques de la guerre tarifaire de Trump deviennent de plus en plus clairs, il est temps d' 'arrêter de vendre à découvert' les actions américaines)
Il ne reste moins d'une semaine avant le très attendu 'jour de mise en œuvre des tarifs du 2 avril'. Ce jour est qualifié de 'jour de libération' par le gouvernement Trump, portant l'ambition de remodeler la structure commerciale américaine.
Cependant, avec l'augmentation des bruits médiatiques, le script de ce grand drame politique semble ne pas être aussi radical que prévu par l'extérieur. Pendant ce temps, le marché des cryptomonnaies — un domaine particulièrement sensible aux fluctuations macroéconomiques — commence également à s'agiter sous l'ombre des tarifs.
Le 'changement modéré' du jour de la mise en œuvre des tarifs ?
Les dernières informations indiquent que la politique tarifaire du 2 avril pourrait ne pas se réaliser entièrement selon le plan grandiose décrit par le secrétaire au Commerce Lutnik. Il avait envisagé un système tarifaire 'en trois couches' : basé sur des tarifs équivalents, avec des taxes spécifiques pour certaines industries et certains pays. Cependant, des rumeurs récentes suggèrent que ces deux derniers pourraient faire l'objet d'une concession. Cela ressemble à un banquet soigneusement préparé, mais finalement, ce qui est servi à table est un plat simplifié — moins d'assaisonnement, mais le plat principal est toujours là.
Pourquoi ce ajustement ? La raison n'est pas difficile à deviner. L'équipe de Trump sait pertinemment que les tarifs douaniers sont une arme à double tranchant. Depuis son entrée en fonction, sa politique commerciale a soumis les marchés mondiaux à des turbulences extrêmes : la valeur boursière américaine a fondu de plusieurs trillions de dollars, la pression sur la chaîne d'approvisionnement a fait grimper les prix, au point que même les œufs sont devenus des 'produits de luxe'. Si à ce moment-là, les tarifs sont poussés à l'extrême, l'économie américaine pourrait être la première à souffrir. Les économistes de Goldman Sachs mettent en garde : bien que la surface semble calme, derrière cette 'posture modérée' se cache un risque d' 'accidents négatifs'. Le marché prévoit un taux de tarif douanier équivalent d'environ 9 %, mais Goldman Sachs estime que le chiffre réel pourrait doubler pour atteindre 18 %. Cet écart est suffisant pour faire retenir leur souffle aux traders, attendant que la chaussure tombe.
Parallèlement, le rapport (sur les comportements commerciaux déloyaux) qui sera publié le 1er avril deviendra un indicateur clé. Ce rapport dévoilera les tendances d'enquête des États-Unis envers leurs partenaires commerciaux, influençant directement le rythme et l'ampleur des futurs tarifs. Si le rapport accuse certains pays d'agissements 'profiteurs', Trump pourrait profiter de l'occasion pour intensifier ; si le ton est plus doux, le marché pourrait connaître un souffle de répit. Quoi qu'il en soit, ce rapport sera un avant-goût du scénario du 'jour de libération'.
Le calcul de Trump — Équité, équité, ou putain d'équité ?
Pour comprendre la logique derrière la mise en œuvre des tarifs, il peut être utile d'écouter les déclarations des membres clés de l'équipe de Trump. Récemment, le secrétaire au Trésor Bessent et le secrétaire au Commerce Lutnik ont exprimé leurs pensées dans le podcast All-in. Lutnik a évoqué l'histoire, soulignant qu'entre 1880 et 1913, les États-Unis dépendaient entièrement des tarifs pour maintenir les finances, sans avoir besoin de percevoir l'impôt sur le revenu. Après la Seconde Guerre mondiale, pour soutenir la reconstruction mondiale, les États-Unis ont volontairement réduit les tarifs, mais cela a permis à d'autres pays de conserver de hauts barrières, faisant des États-Unis le perdant de ce 'commerce le plus ouvert'. Par exemple, un exportation de voitures américaines vers un pays doit payer 20 % de tarifs, tandis que les voitures de ce pays peuvent entrer aux États-Unis avec seulement 5 %. Ce déséquilibre a fait réagir Trump, qui a déclaré : 'Équité, équité, ou putain d'équité !'
Les intentions de Trump sont claires : d'une part, protéger les industries locales par les tarifs douaniers pour attirer le retour de l'industrie manufacturière ; d'autre part, générer des revenus fiscaux pour combler un déficit de 2 trillions de dollars. Lutnik a proposé le plan des 'trois chevaux de bataille' : augmentation des revenus tarifaires, investissement de fonds souverains, et le projet de 'carte d'or pour les immigrants' — ce dernier pouvant prétendument vendre 1000 cartes par jour, Trump étant encore plus optimiste en estimant pouvoir attirer un million d'acheteurs. Quant à l'autre moitié du déficit, il espère la réduire en supprimant 1 trillion de dépenses gaspillées par le 'Département de l'Efficacité Gouvernementale'. Ce département vise à éliminer 25 % des 'graisses' des 6,5 trillions de dépenses publiques annuelles, ce qui semble ambitieux, mais son exécution sera sans aucun doute difficile.
Le secrétaire au Trésor Bessent a analysé le problème d'un point de vue macroéconomique, énumérant les trois principaux points de douleur de l'économie américaine : une dette élevée, une inflation incontrôlable, et un déclin de l'industrie manufacturière. Son remède comprend une réduction des dépenses, une refonte du système commercial, et une revitalisation de la classe moyenne. Contrairement à l'approche radicale de Lutnik, Bessent souligne l'importance d'un 'approche progressive' pour éviter une récession économique causée par des mesures trop drastiques. Le conseiller économique de la Maison Blanche, Stephen Milan, a également ajouté dans une interview à Bloomberg que les États-Unis, en tant que plus grand marché de consommation mondial, détiennent une carte de négociation, capable de forcer leurs adversaires à céder. Cette confiance est issue de la force, mais sa conversion en victoire dépendra de la manière dont les adversaires répondront.
La mise en œuvre des tarifs pourrait se présenter sous deux chemins :
Premièrement, l'adversaire cède et réduit les tarifs douaniers envers les États-Unis, ce qui conduit à une victoire pour les États-Unis et une hausse des actions américaines ;
Deuxièmement, une réponse à la mesure, Trump est contraint d'intensifier, un double échec à court terme, mettant sous pression les actions américaines.
À court terme, cette dernière probabilité est plus élevée, après tout, peu de gens veulent montrer des signes de faiblesse dans le jeu mondial. Mais à long terme, avec les atouts du marché de consommation, les États-Unis pourraient progressivement inverser le déséquilibre commercial.
La réaction tardive de la Réserve fédérale américaine et l'incertitude persistante des actions américaines
L'incertitude entourant la politique tarifaire affecte non seulement la structure commerciale, mais se transmet également au marché des capitaux à travers l'inflation et la politique monétaire. En revenant à 2020, l'explosion de l'inflation causée par la pandémie de COVID-19 a pris la Réserve fédérale américaine au dépourvu. Au début, la Réserve pensait que l'inflation était 'temporaire', mais à la fin de 2021, le président Powell a dû admettre devant le Congrès qu'il s'était trompé dans son jugement et a déclaré abandonner le terme 'temporaire', lançant ensuite un cycle de hausses de taux significatives. Selon les données de Bloomberg (voir graphique 1), l'indice d'incertitude de la politique économique américaine a grimpé au-dessus de 500 points au début de la pandémie, atteignant un sommet historique, puis a légèrement reculé, mais les événements tels que le conflit russo-ukrainien en 2022 et la politique tarifaire de Trump en 2024 ont de nouveau fait grimper l'incertitude, l'indice oscillant toujours autour de 200 points, bien au-dessus de la moyenne de 1995-2019.
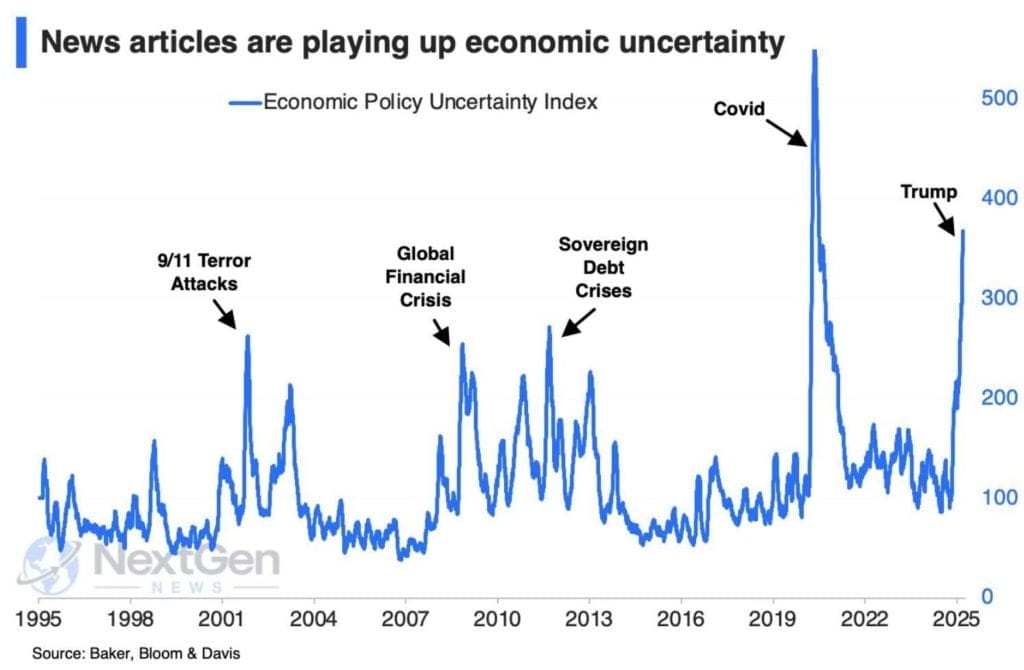
La Réserve fédérale américaine a également réagi lentement à l'impact des tarifs douaniers. Au cours des dernières années, la pression sur la chaîne d'approvisionnement et l'augmentation des prix causées par les tarifs ont considérablement élevé les attentes d'inflation, mais la Réserve s'est montrée plus encline à apaiser le marché par des déclarations accommodantes. Cependant, cette apaisement ne peut produire qu'un rebond temporaire des actions américaines, et non un renversement de tendance. La raison en est que la plus grande incertitude du marché — la direction et l'ampleur de la politique tarifaire — reste non résolue. D'après le graphique 1, l'indice d'incertitude de la politique économique a été associé à de fortes corrections des actions américaines lors de moments historiques tels que les attentats du 11 septembre, la crise financière mondiale, et la crise de la dette souveraine, tandis que le niveau actuel d'incertitude indique que le fond des actions américaines n'est peut-être pas encore atteint. Le marché pourrait devoir attendre que la politique tarifaire se clarifie ou qu'un choc macroéconomique plus sévère déclenche un remaniement complet.
La performance récente du S&P 500 confirme davantage cette inquiétude. Selon les données de Bloomberg et de MacroBond, le S&P 500 a chuté de 7,8 % depuis son sommet en février, et la semaine dernière, a même enregistré une baisse de 10 %. Les données historiques montrent que si, au cours des cinq prochains mois, le S&P 500 chute en moyenne d'au moins 5 %, l'économie américaine risque fortement d'entrer en récession (ligne jaune dans le graphique 2).
Inversement, si le S&P 500 parvient à récupérer son terrain perdu au cours des 4 à 5 mois suivants, il pourrait éviter un ralentissement économique (ligne noire dans le graphique 2). Cependant, ces données ne représentent que des moyennes ; si l'économie entre réellement en récession, les actions américaines pourraient chuter d'au moins 20 %. Il est à noter que le sentiment du marché peut parfois amplifier les fluctuations ; par exemple, en 2022, le S&P 500 a chuté de plus de 20 %, mais la récession économique ne s'est pas produite, alors que la 'peur de la récession' dominait le marché au second semestre.

Actuellement, le S&P 500 se trouve à un carrefour critique. Le graphique 2 montre que si l'économie évite la récession, le marché boursier devrait rapidement rebondir ; mais si le risque de récession augmente, la pression de vente pourrait se poursuivre. L'incertitude entourant la politique tarifaire exacerbe sans aucun doute cette incertitude ; si la politique du 2 avril s'avère plus dure que prévu, la peur sur le marché pourrait encore faire baisser les actions américaines.
Le marché des cryptomonnaies est en émoi
La direction des tarifs douaniers impacte directement le marché des cryptomonnaies. Le Bitcoin a récemment grimpé à 88786 dollars, semblant montrer des signes de reprise, mais les professionnels de l'industrie sonnent l'alarme. L'expert en trading CoinPanel, Kreitoff, souligne que ce rebond ressemble plus à un 'piège à marché haussier' : le volume des transactions est en baisse, les petits investisseurs sont en attente, et le taux de financement est devenu négatif, même 'l'argent intelligent' reste sur la touche. Le marché est aussi fragile que de la glace fine, et tout mouvement pourrait le faire fissurer. Le taux d'intérêt de prêt sur stablecoins sur Aave a chuté à 4 %, confirmant davantage la propagation de l'émotion d'aversion au risque.
Une autre source d'inquiétude est l'état d'esprit 'réticent à vendre' des détenteurs de Bitcoin à long terme. Ces 'vétérans' attendent un prix de sortie plus élevé, mais deviennent en même temps un 'poids mort' sur le marché. Kreitoff estime que seule la vente de ces détenteurs et une purge totale du marché permettront aux grands acteurs de revenir. Cependant, à l'heure actuelle, les signes de purge ne se sont pas encore manifestés, et la durabilité du rebond suscite des doutes.
Les données historiques sonnent l'alarme pour la situation actuelle. Lorsque Trump a lancé la guerre tarifaire pour la première fois en 2018, les marchés mondiaux ont connu des turbulences extrêmes. Selon le graphique 3, depuis l'annonce des tarifs en mars 2018, le S&P 500 a chuté de 12 %, tandis que le Bitcoin a perdu jusqu'à 65 %, dépassant de loin les performances des actifs traditionnels. La nature des gains et des pertes se manifeste de manière éclatante sur le marché des cryptomonnaies : un risque élevé entraîne un rendement élevé, mais s'accompagne également d'une pression à la baisse plus sévère. En revanche, l'indice chinois a affiché une performance relativement stable pendant la même période, avec une baisse cumulative de moins de 20 %, montrant les différences de sensibilité des différents marchés face aux chocs tarifaires.

L'analyse de CoinDesk a intensifié cette inquiétude : le Bitcoin forme une figure 'double sommet' autour de 87000 dollars, et si ce signal baissier casse la 'ligne du cou' à 86000 dollars, il pourrait plonger à 75000 dollars à court terme. Les altcoins seraient dans une situation encore pire. Augustine Fan, partenaire de SignalPlus, prévoit que le rebond du marché pourrait se prolonger jusqu'à la fin du mois, mais la déclaration tarifaire du 2 avril sera un point de basculement. Si la politique est modérée, le Bitcoin pourrait viser les 90000 dollars grâce à la position accommodante de la Réserve fédérale américaine ; si elle est plus dure que prévu, le resserrement de la liquidité pourrait déclencher une chute collective.
Hypothèse de conclusion
Comment se déroulera la mise en œuvre des tarifs du 2 avril ? En combinant les informations disponibles, Trump pourrait choisir un 'début modéré' : fixer les tarifs équivalents entre 10 % et 12 %, retarder les tarifs pour certaines industries et certains pays, tout en conservant une marge de pression et en évitant un atterrissage économique brutal. Si le rapport du 1er avril soutient une intensification, nous pourrions assister à une deuxième offensive au milieu de l'année. À court terme, le marché pourrait connaître des fluctuations en raison des attentes divergentes ; à long terme, si la guerre commerciale remodelait la structure économique, les bénéfices de la reprise pourraient également profiter au domaine des cryptomonnaies.
Pour les investisseurs en cryptomonnaies, le jour de la mise en œuvre des tarifs n'est pas seulement un indicateur de la politique, mais aussi une loupe sur les émotions. Une politique modérée pourrait déclencher un rebond à court terme, tandis qu'une intensification mettrait à l'épreuve la résilience du marché. Peu importe le résultat, ce jeu nous rappelle que l'interconnexion entre la politique macroéconomique et le marché des cryptomonnaies devient de plus en plus étroite, et dans la tempête, seuls ceux qui comprennent les tendances peuvent naviguer avec succès.