

Des actifs synthétiques aux contrats perpétuels, Kwenta est une solution de trading de produits dérivés DeFi qui comprend plusieurs produits. Elle dispose de sources de liquidité relativement innovantes et constitue un bon exemple pour l'apprentissage des produits dérivés.
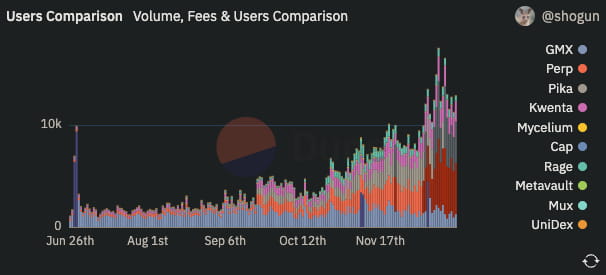
L’incident FTX a créé une énorme demande d’échanges de contrats perpétuels en chaîne. Les protocoles tentent d’absorber tous les traders qui ont survécu au crash du FTX. Les produits dérivés décentralisés, en particulier les contrats perpétuels, ont connu une croissance fulgurante du volume des transactions, des frais et du nombre d'utilisateurs en quelques mois. Le marché de la durabilité en chaîne devient plus chaud que jamais.
En décembre 2022, Synthetix, en tant que protocole DeFi d'actifs synthétiques le plus connu sur Ethereum, lancera bientôt la mise à jour de la version v2 du contrat perpétuel sur son échange décentralisé exclusif-Kwenta.
La concurrence dans le domaine des produits dérivés est devenue plus intense et de plus en plus de nouveaux acteurs fabriquent de meilleurs produits.
Auparavant, TokenInsight a lancé un « Rapport de recherche sur les échanges de produits dérivés décentralisés 2022 Q3 », qui fournit une discussion très solide et détaillée de l'histoire et du paysage actuel du marché des produits dérivés. Kwenta en fait certainement partie. Pour ceux qui ne l’ont pas encore lu, cliquez sur le lien ci-dessus pour l’apprendre.
Cependant, le rapport mentionne de nombreux concepts de trading assez complexes et difficiles pour les joueurs juniors ou les utilisateurs novices de DeFi.
Dans cet article, nous essayons d'expliquer comment fonctionne le produit de contrat perpétuel de Kwenta du point de vue d'un débutant, en partant des concepts les plus élémentaires, quelle est la différence entre le contrat perpétuel de Kwenta et les autres protocoles dérivés de DeFi, et enfin sa version v2. Comment améliorer son évolutivité , l'expérience utilisateur et la liquidité en chaîne.
Que sont les dérivés Crypto ?
Donc, avant de commencer, nous devons savoir ce que sont les dérivés des crypto-monnaies et quel est leur gameplay habituel. Si vous connaissez déjà cette partie, vous pouvez accéder directement à la partie sur les actifs synthétiques ci-dessous.
Dans le tradfi (finance traditionnelle), les produits dérivés font référence à un contrat financier spécial qui comporte ses propres risques. Sa valeur dépend d'un ou plusieurs ensembles d'actifs ou d'indices sous-jacents. Il s'agit d'un instrument financier très courant. Les contrats à terme et les options sont les produits dérivés les plus courants et peuvent être utilisés à des fins de couverture ou de spéculation, etc.
Dans Crypto, les dérivés tels que les contrats perpétuels, les options et les actifs synthétiques sont également des instruments de trading financiers dérivés de certains actifs Crypto en tant qu'actifs sous-jacents.
Les contrats perpétuels, le dérivé Cyrpto le plus courant, sont désormais largement adoptés par les bourses centralisées telles que Binance et BitMEX, ainsi que par les protocoles décentralisés tels que Kwenta, dydx, GMX et Perpetual.
Les actifs synthétiques sont un autre excellent outil innovant dans l’espace DeFi (nous y reviendrons plus tard). Il améliore la diversité et l'évolutivité des transactions en chaîne, nécessitant des transactions sur des protocoles d'actifs synthétiques spécifiques tels que les protocoles Synthetix, Linear Finance et Mirror.
Les options cryptographiques sont relativement spécialisées et s’adressent davantage aux hedgers professionnels qu’aux spéculateurs prêts à s’exposer activement à des marchés volatils. Cet article ne couvrira pas ce sujet.
Qu'est-ce qu'un contrat perpétuel ? Pourquoi les traders aiment-ils les contrats perpétuels ?
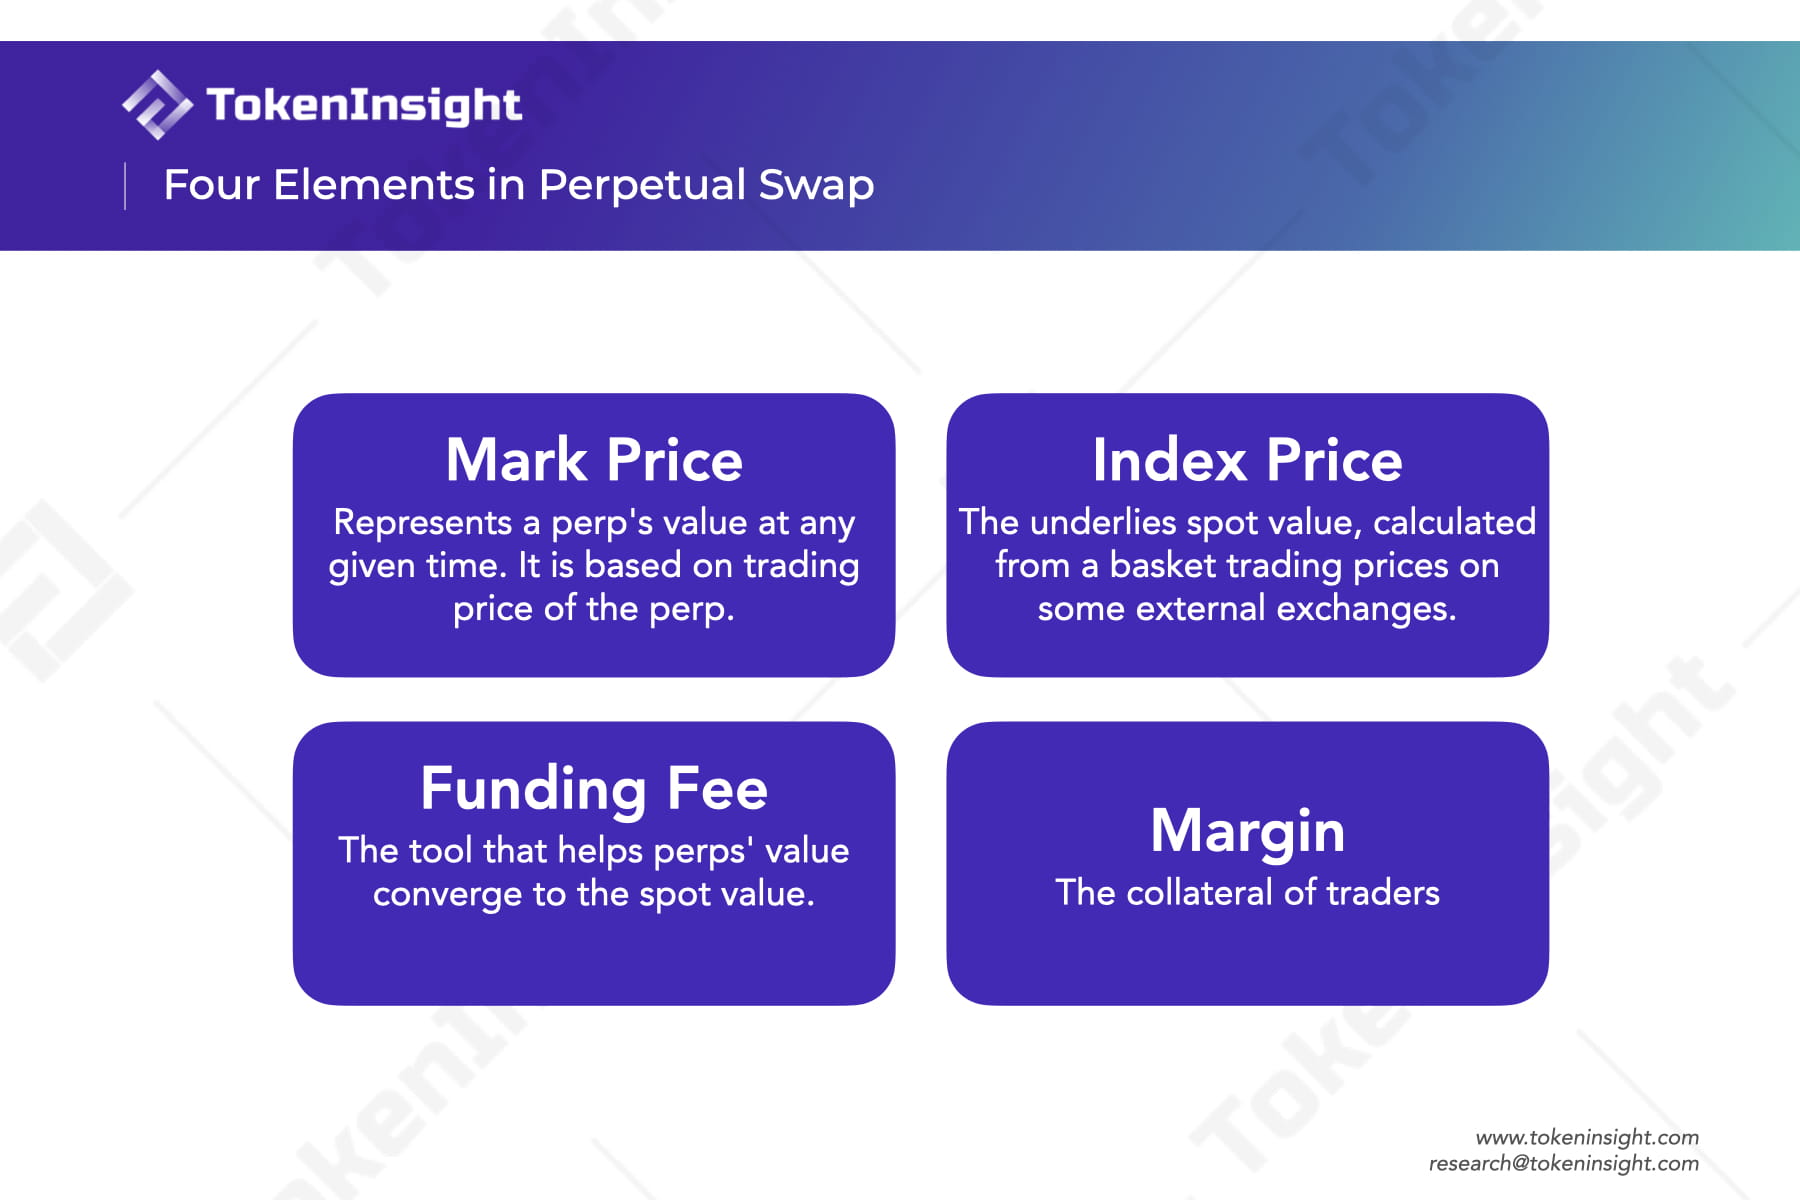
N'oubliez pas : il peut s'agir d'un outil de vente à découvert ; il s'agit également d'un outil de levier de capitaux ; il contient les quatre éléments les plus fondamentaux : le prix mark, le prix de l'indice, les frais de financement et la marge. Pour une compréhension plus précise des contrats perpétuels, veuillez vous référer au guide de bande dessinée destiné aux criminels écrit par Paradigm Dave White.
Perp, abréviation de perpétuel contrat swap, est un dérivé à terme Crypto sans date d'expiration inventé par Arthur Hayes, le fondateur de l'échange de dérivés Crypto BitMEX, en 2016.
Il est principalement similaire à un contrat à terme dans la finance traditionnelle. Il s'agit également d'un contrat dans lequel les traders paient une marge pour échanger des actifs futurs, mais il n'a pas de date d'expiration. Cela signifie que les traders peuvent spéculer (longs et courts) sur des actifs associés en augmentant l'effet de levier sans détenir de spot, et n'ont donc pas à se soucier du risque de livraison ou des coûts de stockage du spot (c'est la fonction la plus utile des contrats perpétuels, et c'est aussi l'objectif principal de son invention).
La mise en œuvre de contrats perpétuels varie considérablement des échanges centralisés aux échanges décentralisés, mais de manière générale, un produit perpétuel standard a quatre éléments fondamentaux en commun :
Prix mark : désigne le prix d'un contrat perpétuel lui-même à un moment donné. Il provient généralement directement du prix de transaction du marché du contrat. Il est également utilisé pour calculer les profits et les pertes et contribuer au déclenchement des liquidations.
Prix de l'indice : désigne le prix calculé sur la base de la moyenne pondérée proportionnelle des prix de transaction sur le marché spot des actifs sous-jacents sur les principales bourses.
Idéalement, afin d'atteindre les objectifs que nous avons énoncés ci-dessus, et sans prendre en compte des facteurs perturbateurs tels que les récompenses commerciales, la valeur d'un contrat perpétuel devrait être approximativement la même que la valeur au comptant de son actif sous-jacent. Le prix de référence doit être à peu près égal au prix indice.
Dans la finance traditionnelle, à mesure que la date d’expiration approche, la valeur du contrat à terme convergera progressivement vers la valeur au comptant. Mais le perpétuel est différent : comme il n’expire jamais, son prix de référence peut s’écarter considérablement du prix indice de son actif cible. Par conséquent, nous avons besoin d’un mécanisme pour garantir que le prix mark converge vers le prix de l’indice afin qu’il flotte à proximité du prix de l’indice.
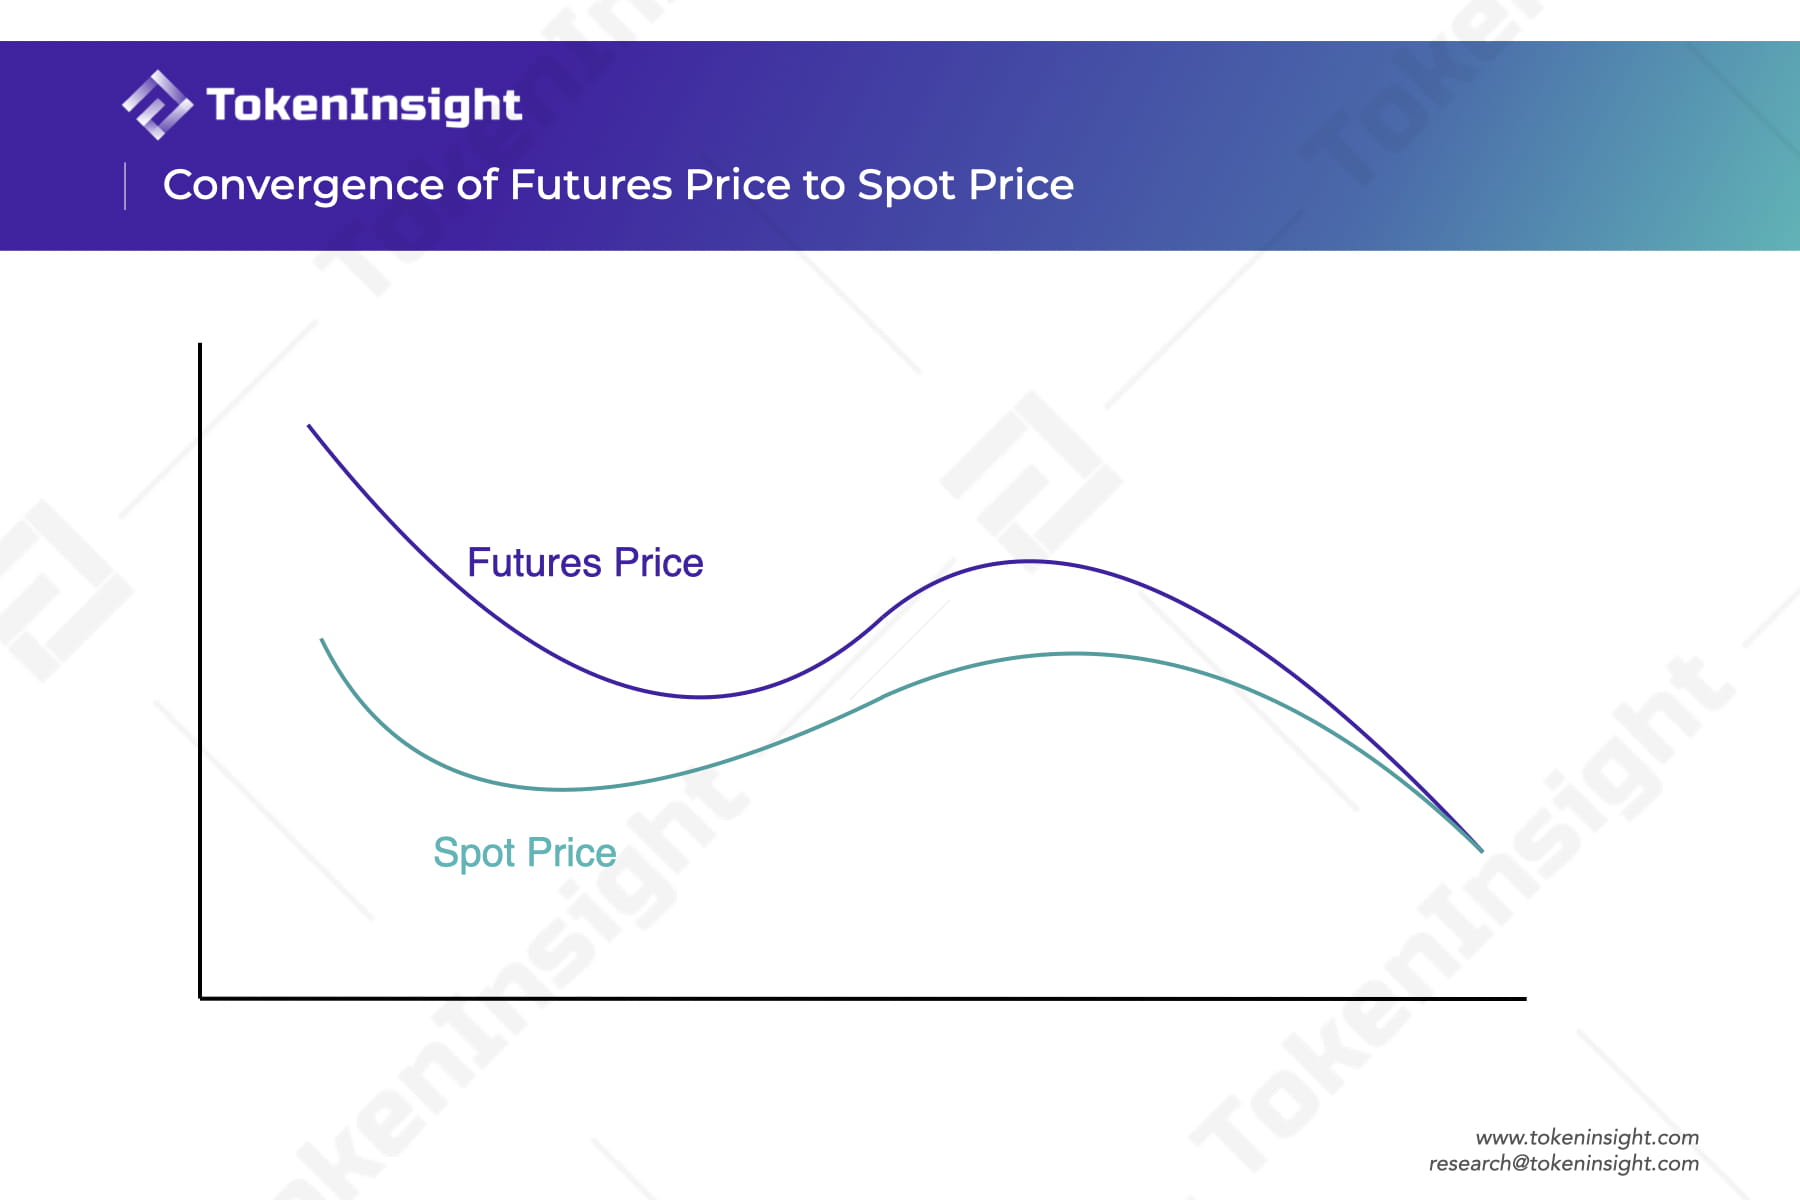
Frais de financement : Il s'agit d'un outil qui permet à la valeur nominale du contrat perpétuel de se rapprocher du prix de l'indice correspondant au sous-jacent au comptant. C'est également le point d'innovation central du contrat perpétuel. Lorsque le prix de l'indice s'écarte du prix marqué, le système transfère les coûts de financement entre les positions longues (acheteurs) et les positions courtes (vendeurs). Si le prix est supérieur au prix de l'indice, cela signifie qu'il y a plus de positions longues (achat) que de positions courtes (vente), et les vendeurs longs paieront des frais de financement aux vendeurs courts, et vice versa.
Marge : est la garantie du trader. Lorsque le marché évolue dans la direction opposée à la position d'un trader, la perte qui en résulte sera déduite de la marge. Si le solde de la marge est trop faible, la position sera liquidée, ce qui signifie que la position sera automatiquement fermée de force. Le ratio de marge détermine souvent l’effet de levier d’une position. Une position perpétuelle Bitcoin avec une marge de 1 $ et un effet de levier de 100x équivaut à détenir 100 $ au comptant Bitcoin. Moins vous hypothéquez de marge, plus l’effet de levier est élevé, ce qui signifie que plus vous êtes efficace en termes de capital, mais plus le risque que vous prenez est élevé. Si le prix perpétuel du Bitcoin fluctue de 1 % dans le sens contraire à la direction dans laquelle vous avez ouvert la position et que vous ne reconstituez pas plus de garantie à temps, votre position sera menacée de liquidation.
Si les risques sont si élevés, pourquoi les traders aiment-ils autant les produits perpétuels ? Nous pensons qu’il présente trois avantages que les traders ne peuvent refuser :
La première est que, comme nous l'avons mentionné ci-dessus, les contrats perpétuels permettent aux traders de s'exposer au risque d'un actif sans le détenir. Cela résout de nombreux problèmes, car quel que soit l’environnement du marché, les coûts de détention et les risques des actions au comptant sont souvent plus élevés qu’on ne l’imaginait.
Une autre raison est que les titres perpétuels permettent aux traders d’emprunter des actifs qu’ils ne détiennent pas réellement pour parier sur des rendements plus élevés. Un tel effet de levier peut directement augmenter l’efficacité du capital, leur permettant de négocier des positions plus importantes avec moins d’argent (uniquement en mettant en gage une marge, qui est généralement bien inférieure à la position). Mais cela comporte bien sûr également ses propres risques de liquidation.
Le dernier point est que les traders peuvent facilement vendre un actif à découvert sans passer par l'ancien processus consistant à emprunter auprès de canaux externes + vendre directement + acheter au comptant au bon moment pour rembourser l'argent.
Que sont les actifs synthétiques ? Où est passé le risque des actifs synthétiques ?
N'oubliez pas qu'il s'agit d'un jeton dérivé qui simule le prix d'autres actifs et que la liquidité provient d'un pool de dettes partagé. Le Synthetic Asset Protocol est un casino qui joue à des jeux simulés avec de l’argent réel.
Après avoir compris ce qu'est la perpétuité, avant d'introduire Kwenta, nous devons également connaître le mécanisme de base des actifs synthétiques. Si vous connaissez déjà cette partie, vous pouvez accéder directement à la partie Kwenta ci-dessous.
Ici, nous introduisons uniquement ce que les gens appellent habituellement les actifs synthétiques, que nous définissons comme : des jetons dérivés qui sont ancrés aux prix d'autres actifs via des informations de prix fournies par des oracles.
Les actifs synthétiques nécessitent généralement un protocole DeFi pour aider les utilisateurs à les émettre et existent sur une certaine blockchain sous la forme de jetons standardisés. Synthetix Protocol (anciennement connu sous le nom de Havven Payment Protocol) est le premier protocole DeFi à inventer de tels instruments de trading dérivés. En théorie, tout actif dont le prix peut être fourni par un oracle peut être transformé en un actif synthétique tokenisé.
Pour faciliter la compréhension, vous pouvez considérer des protocoles tels que Synthetix comme un casino. Les jeux qu'ils proposent sont les suivants : les joueurs utilisent la plaque de simulation de jetons pour spéculer sur les actions et les pièces.
Quel est le principe des actifs synthétiques ?
Le gameplay des actifs synthétiques est divisé en deux étapes : le moulage d'actifs hypothécaires et le trading. Pour faciliter la compréhension, nous l'expliquons du point de vue de deux acteurs du marché.
Fondateur (emprunte de l'argent et assume des dettes)
Que faire : Sur-garantissez un actif dans le protocole et créez des actifs de pièces stables synthétiques, tels que $SNX, qui sont surgarantis de 750 % pour créer du sUSD, ce qui équivaut à un prêt hypothécaire, mais ne peut prêter que des pièces stables synthétiques telles que sUSD. . Après avoir émis du sUSD, le système enregistrera un compte auprès du monnayeur : combien est dû, quel est le rapport avec le total des comptes clients (dette totale) et quelle est la valeur de la garantie.
Ce que vous pouvez obtenir après avoir jalonné :
Actifs synthétiques pour certains stablecoins ;
Gagnez certains frais de traitement (partagés selon la proportion) ;
Encourir certaines responsabilités variables.
Que pouvez-vous faire après l'avoir obtenu :
Devenez un trader d'actifs synthétiques pour spéculer sur d'autres actifs synthétiques ou couvrir votre propre risque d'endettement (voir plus ci-dessous) ;
Devenir un market maker sur le marché de gré à gré des actifs synthétiques ;
Vendu directement hors marché.
Les mineurs Staker sont des joueurs qui obtiennent des jetons (sUSD équivaut à des jetons) via les canaux officiels du casino, et la façon dont ce casino achète des jetons consiste à sur-garantir les propres actions du casino pour les lancer. Le système tiendra des comptes pour le lanceur, indiquant la quantité de jetons que vous créez et la part que vous détenez. Dans le même temps, la valeur totale des actions hypothéquées doit être supérieure à 7,5 fois la valeur des jetons. Afin d'encourager les joueurs à utiliser les canaux officiels, les casinos distribuent des frais de transaction aux joueurs qui lancent des jetons proportionnellement.
Exemple : Alice possède 75 000 $ de SNX, qui est promis à Synthetix et a émis 10 000 sUSD. À ce moment-là, Synthetix enregistrera pour Alice : un actif de 75 000 $ SNX, un passif de 10 000 $ sUSD et un taux hypothécaire de 750 % . À cette époque, Alice a commencé à gagner des frais proportionnels. Elle peut également devenir trader et échanger des sUSD contre d'autres actifs synthétiques. Elle peut également le conserver inchangé, ou elle peut choisir d'entrer dans Uniswap sur le marché de gré à gré et vendez du sUSD pour la tenue de marché sUSD/$USDC et plus encore.
Quels sont les risques de caster des personnes ? Tous les risques vont ici.
La garantie combinée de tous les monnayeurs forme un vaste pool de liquidités, et les traders d’actifs synthétiques parient en fait contre ce pool.
Tous les monnayeurs partagent un pool de dettes totales changeant. Si la dette totale continue d'augmenter et que la dette affectée à votre propre compte continue également d'augmenter, il y aura un risque de liquidation.
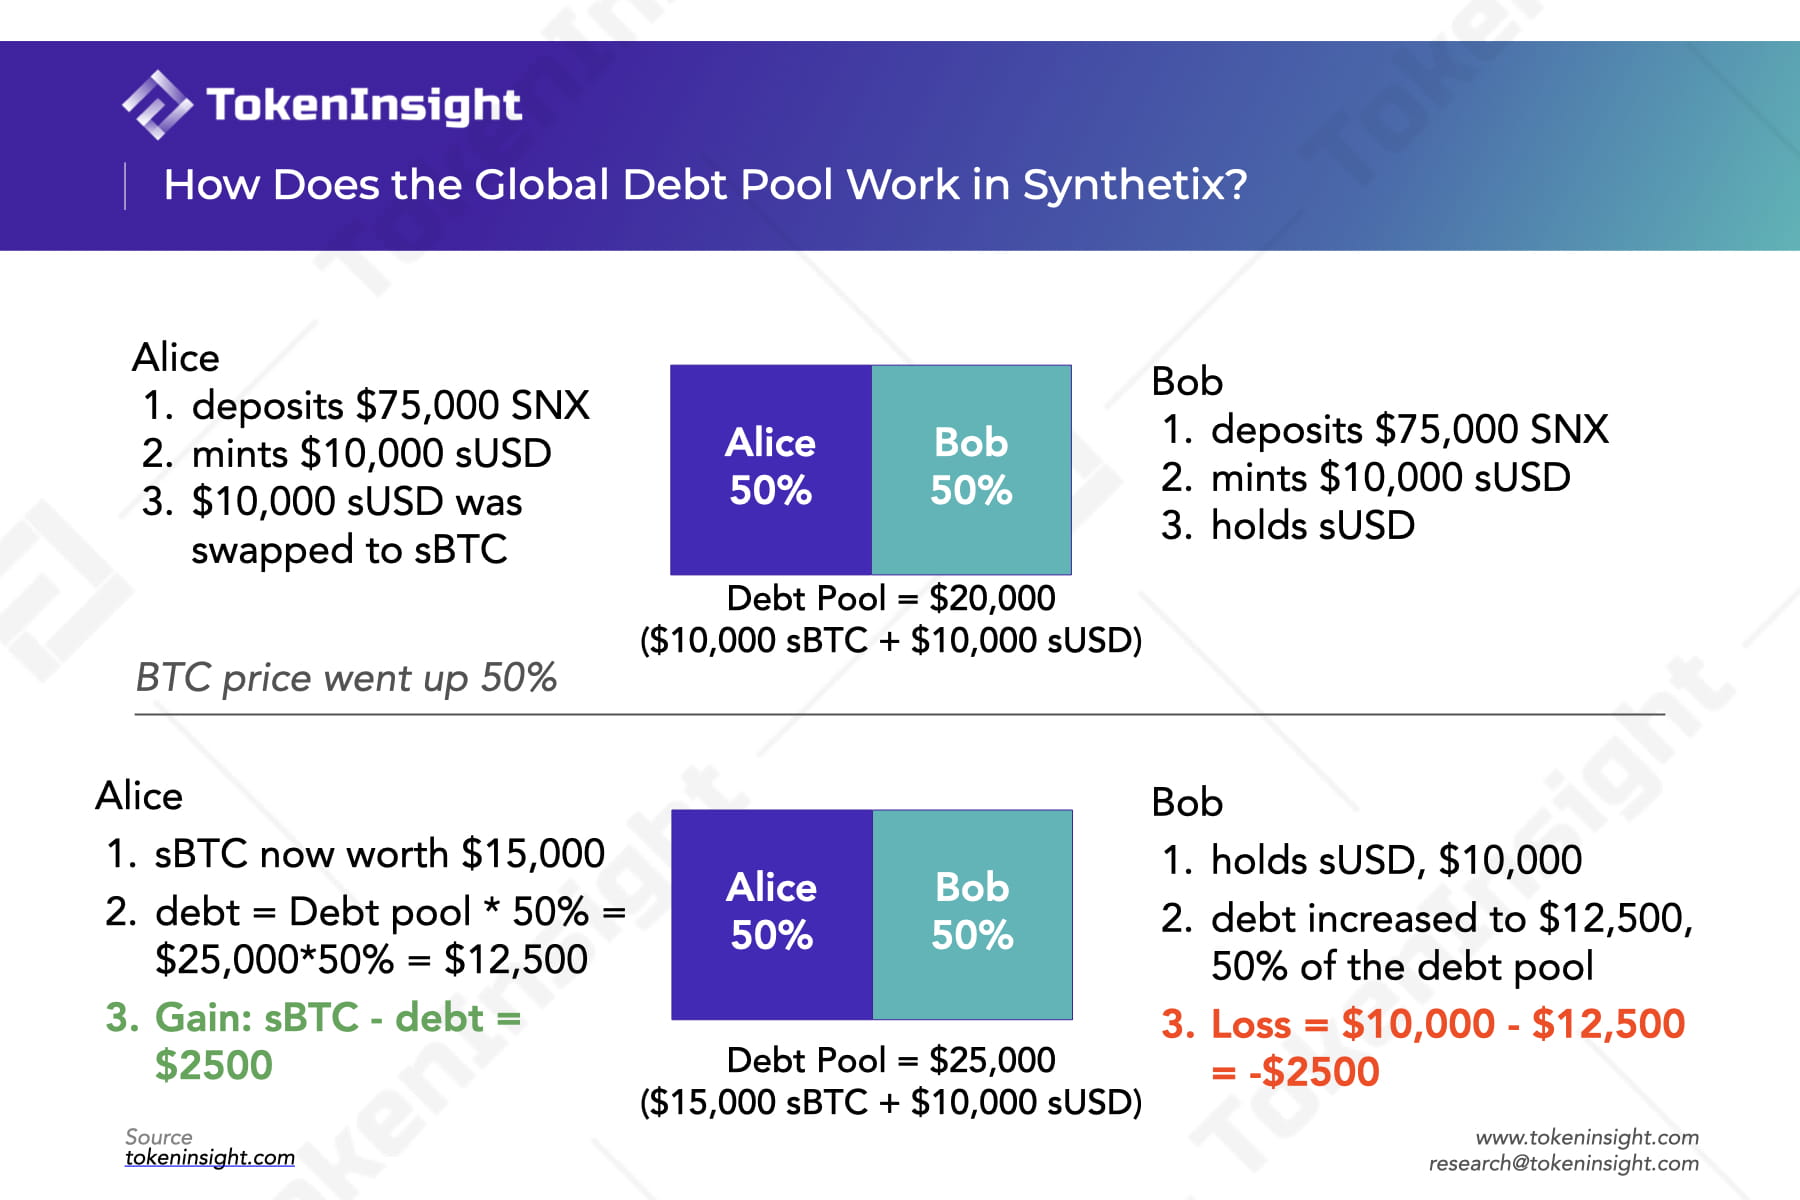
De l'autre côté, tous les actifs synthétiques s'additionnent pour former un grand pool de puces. La valeur de ce pool doit être exactement égale à la valeur totale de la dette sur le compte, c'est pourquoi on l'appelle également pool de dette. Il n’est pas difficile de constater que le montant total de la dette a changé avec les changements dans le nombre, le type et le prix d’ancrage des actifs synthétiques. La valeur totale de la garantie doit toujours rester égale ou supérieure à 7,5 fois le montant total de la dette. L'augmentation ou la diminution du pool de dettes sera attribuée à chaque lanceur en fonction de la part, et le système modifiera directement le solde de la dette du lanceur à chaque fois (bien qu'il s'agisse d'un solde fixe lors du prêt).
Voici ce qui se passe réellement : le système suit les pools de dettes en émettant/brûlant des jetons spéciaux pour leur part de la dette lors de la frappe ou de la gravure de sUSD. La part de la dette d'un monnayeur est son solde de jetons de dette divisé par l'offre totale de jetons de dette.
Lorsque le solde de sa propre dette diminue, le taux hypothécaire augmente et la monnaie peut frapper de nouveaux jetons pour réduire le taux hypothécaire. Lorsque le solde de leur dette augmente et que le taux hypothécaire diminue, la monnaie peut détruire certains jetons ou compléter des garanties pour augmenter le taux hypothécaire. Lorsque le taux hypothécaire est trop bas et que les opérations ne sont pas effectuées dans les délais, le système force la liquidation.
Par conséquent, le solde de la dette d'Alice de 10 000 $ change en ce moment. Supposons que le pool de dette total vaut 20 000 $. Lorsque la valeur de l'actif synthétique sBTC augmente de 5 000 $, le pool de dette total augmentera également à 25 000 $. Puisque le taux d’endettement d’Alice est de 50 %, elle paiera la moitié de la nouvelle dette, soit 2 500 $. Ainsi, le nouveau solde de la dette d'Alice après l'augmentation devient : 12 500 $. La perte nette d'Alice est de -2 500 $. Si Alice ne reconstitue pas la garantie ou ne détruit pas certains sUSD à ce moment-là, le taux de garantie sera inférieur au taux de garantie requis de 750 %, mais toujours inférieur au taux de garantie de liquidation.
La différence entre les casinos traditionnels réside dans la différence de contreparties : dans les casinos traditionnels, les joueurs gagnent de l'argent grâce aux joueurs et le casino prélève une commission. Dans ce protocole DeFi, les actifs du donneur de gage sont la contrepartie de la fluctuation totale de tous les actifs synthétiques. Ainsi, lorsque le marché global augmente, le banquier qui paie les joueurs est lui-même le monnayeur.
Le surdimensionnement est utilisé pour deux raisons :
La volatilité des garanties est élevée et une surgarantie peut réduire le risque d'une valeur de garantie insuffisante.Si la valeur de la garantie baisse trop, le système liquidera et vendra la garantie à l'avance avant d'atteindre l'exigence minimale.
La volatilité totale de la dette est élevée. Même si la valeur des actifs hypothécaires est stable, si le pool total de dettes augmente trop rapidement, il existe un risque de garanties insuffisantes.
Tradeurs d'actifs synthétiques
Quelles sont les conditions : Détenir des actifs synthétiques pour que le monnayeur puisse devenir directement trader.
Les joueurs qui ne souhaitent pas passer par les canaux officiels pour obtenir des jetons (et ne souhaitent pas s'endetter) peuvent acheter des jetons directement hors site. Certains actifs synthétiques ont une certaine liquidité dans des pools AMM externes (tels que sUSD/$USDC dans Curve, sETH/$ETH dans Uniswap, etc.) et peuvent être achetés directement.
Ce qui peut être fait:
Les actifs synthétiques peuvent être spéculés et échangés pour gagner la différence.
Avantage 1 : Réduisez les coûts de friction liés à l’exploitation des marchandises au comptant. Si vous souhaitez spéculer sur l'or mais ne voulez pas détenir le spot, car détenir le spot entraînera beaucoup de problèmes et de coûts, vous devez prendre en compte les lieux de négociation spécifiques, les coûts de stockage, les coûts de transport, les risques de sécurité, etc., vous pouvez Choisissez d'échanger des actifs synthétiques avec le jeton sXAG (or synthétique), Kwenta v1 utilise l'oracle Chainlink pour suivre le prix de l'or, et sa performance de prix est cohérente avec celle de l'or au comptant. Si vous souhaitez gérer simultanément des combinaisons complexes telles que long $ BTC, short $ ETH et long $ XRP, mais que vous ne souhaitez pas utiliser un échange centralisé, en achetant directement des actifs synthétiques tels que sBTC, iETH, sXRP, etc. réduira considérablement les coûts de friction causés par diverses opérations.
Avantage 2 : Il n’y a aucun dérapage lors de la négociation d’actifs synthétiques. Étant donné que le prix des actifs synthétiques provient d’oracles, les détenteurs n’ont pas à se soucier de la liquidité de l’actif et il n’y aura aucun dérapage dans les échanges.
Processus de transaction : les véritables transactions d'actifs synthétiques n'ont pas lieu avec d'autres acteurs, mais constituent un processus de comptabilité, de destruction, de coulée et de comptabilité du système. Tous les prix de transaction proviennent d’oracles externes et les actifs synthétiques n’ont pas de prix indépendants sur leurs propres marchés.
Après avoir obtenu les jetons, le joueur qui détient les jetons (sUSD) souhaite acheter quelle action et paie les jetons s'il est optimiste quant au prix. Le système calculera la quantité en fonction du prix réel externe de l'action (d'oracle) et émettra le nombre correct d'actions/Crypto au joueur.Notes (sBTC, etc.). Lorsque les joueurs estiment que leurs actions ont suffisamment augmenté et qu’ils ont gagné suffisamment d’argent pour clôturer leurs positions, ils peuvent échanger les billets contre des jetons. Le système mettra à jour la comptabilité en interne.
Exemple : Alice a 10 000 sUSD en main et souhaite tout acheter en sETH. Le système détruira d'abord 10 000 sUSD dans le portefeuille d'Alice ➡️ Mettra à jour le solde d'approvisionnement total de sUSD (-10 000) ➡️ Oracle détermine le taux de change du $ETH (supposé être de 1 000 $) ➡️ Collecte des frais ➡️ Monnaie le nombre correspondant de nouveaux sETH (environ 10 ) et envoyez-le à Alice Wallet ➡️ Met à jour le solde d'approvisionnement total de SETH (+10).
Le risque de perte peut être couvert contre les fluctuations de la dette. (pour roulettes uniquement)
Le protocole Synthetix dispose d'un actif synthétique qui suit spécifiquement l'indice du pool de dette totale. L'achat de cet actif peut couvrir les pertes de la monnaie dues à l'augmentation de la dette totale.
Kwenta, une bourse décentralisée qui permet la négociation d'actifs perpétuels et synthétiques
Enfin, nous avons parlé de Kwenta, un échange au comptant d'actifs synthétiques décentralisé sur Ethereum + un échange de contrats perpétuels en chaîne basé sur sUSD sur Optimism.
Kwenta est un marché (fournissant UI/UX) pour les échanges ponctuels de tous les actifs synthétiques émis dans le protocole Synthetix. Ici, vous devez faire la distinction : chaque trader d'actifs synthétiques exécute des transactions de sUSD et d'autres actifs synthétiques (sBTC, sETH, etc.) sur le contrat Kwenta. Chaque jalonneur (monnayeur, débiteur ou fournisseur de liquidité) mise, rachète et gère sa part de dette sur le contrat Synthetix. Le processus de négociation sur le marché au comptant fourni par Kwenta est identique à l'exemple que nous avons mentionné ci-dessus et ne sera pas décrit en détail ici. Concentrons-nous sur les produits durables de Kwenta.
Quel est le principe du contrat perpétuel de Kwenta ? En quoi est-il différent de la bourse perpétuelle centralisée et de la populaire bourse de produits dérivés décentralisée GMX ?
Rappelez-vous juste:
Kwenta utilise le pool de dettes de Synthetix comme contrepartie ; Kwenta dispose d'un mécanisme de taux de financement, mais pas GMX ; Kwenta utilise le sUSD comme norme.
Kwenta et GMX utilisent tous deux des oracles pour alimenter directement le prix de l'indice en tant que prix de référence, il n'y aura donc aucune différence de prix, et on peut même dire que les deux prix sont ici la même chose.
GMX limite le total des positions à environ 1:1 avec le montant total des garanties dans le pool. Kwenta utilise un mécanisme de commission sur le capital pour compenser partiellement le risque de fluctuation des prix et obtenir une plus grande efficacité du capital.
Kwenta propose également un marché de négociation de contrats perpétuels, mais uniquement sur Optimism L2. Son mécanisme est similaire à celui du GMX, qui utilise un pool comme contrepartie pour tous les traders. Mais contrairement à GMX, qui utilise un pool GLP (un panier d’actifs), Kwenta utilise directement le pool de dettes de Synthetix. (C'est pourquoi il faut expliquer au préalable le principe de Synthetix)
Nous pouvons considérer le pool de dettes de Synthetix comme le pool de jetons de casino que nous avons mentionné ci-dessus. Synthetix s'apparente davantage à un système de gestion de trésorerie pour un casino, tandis que Kwenta s'apparente davantage à un lobby de jeu pour un casino, proposant différents jeux. Le trading au comptant d’actifs synthétiques (ou jeux de simulation de marché crypto virtuel) en fait partie, le trading perpétuel en est un autre.
Un produit perpétuel standard sur un échange centralisé ressemblerait à l’exemple que nous avons mentionné ci-dessus. Il présente les caractéristiques suivantes :
Modèle de carnet de commandes.
Le prix de référence est déterminé par la valeur perpétuelle de la transaction et est aligné sur le prix de l'indice via les frais de financement de transfert. Mais les offres perpétuelles des protocoles décentralisés comme Kwenta et GMX peuvent différer légèrement des offres perpétuelles standard.
Dans les cas de Kwenta et GMX, contrairement au modèle du carnet d’ordres, la contrepartie de toutes les positions est un pool d’actifs plutôt qu’une certaine contrepartie sur le marché. Cela signifie que le volume du contrat ouvert long peut être inégal à celui de la position courte (dans le modèle du carnet d'ordres de tradfi, le volume long doit être égal au volume court en raison de l'existence de contreparties mutuelles). Plus précisément, la liquidité du pool de dettes Synthetix partagé par Kwenta signifie également que lorsque les positions longues et courtes sont déséquilibrées, tous les monteurs de Synthetix supportent le risque de dépasser la différence entre les positions longue et courte.
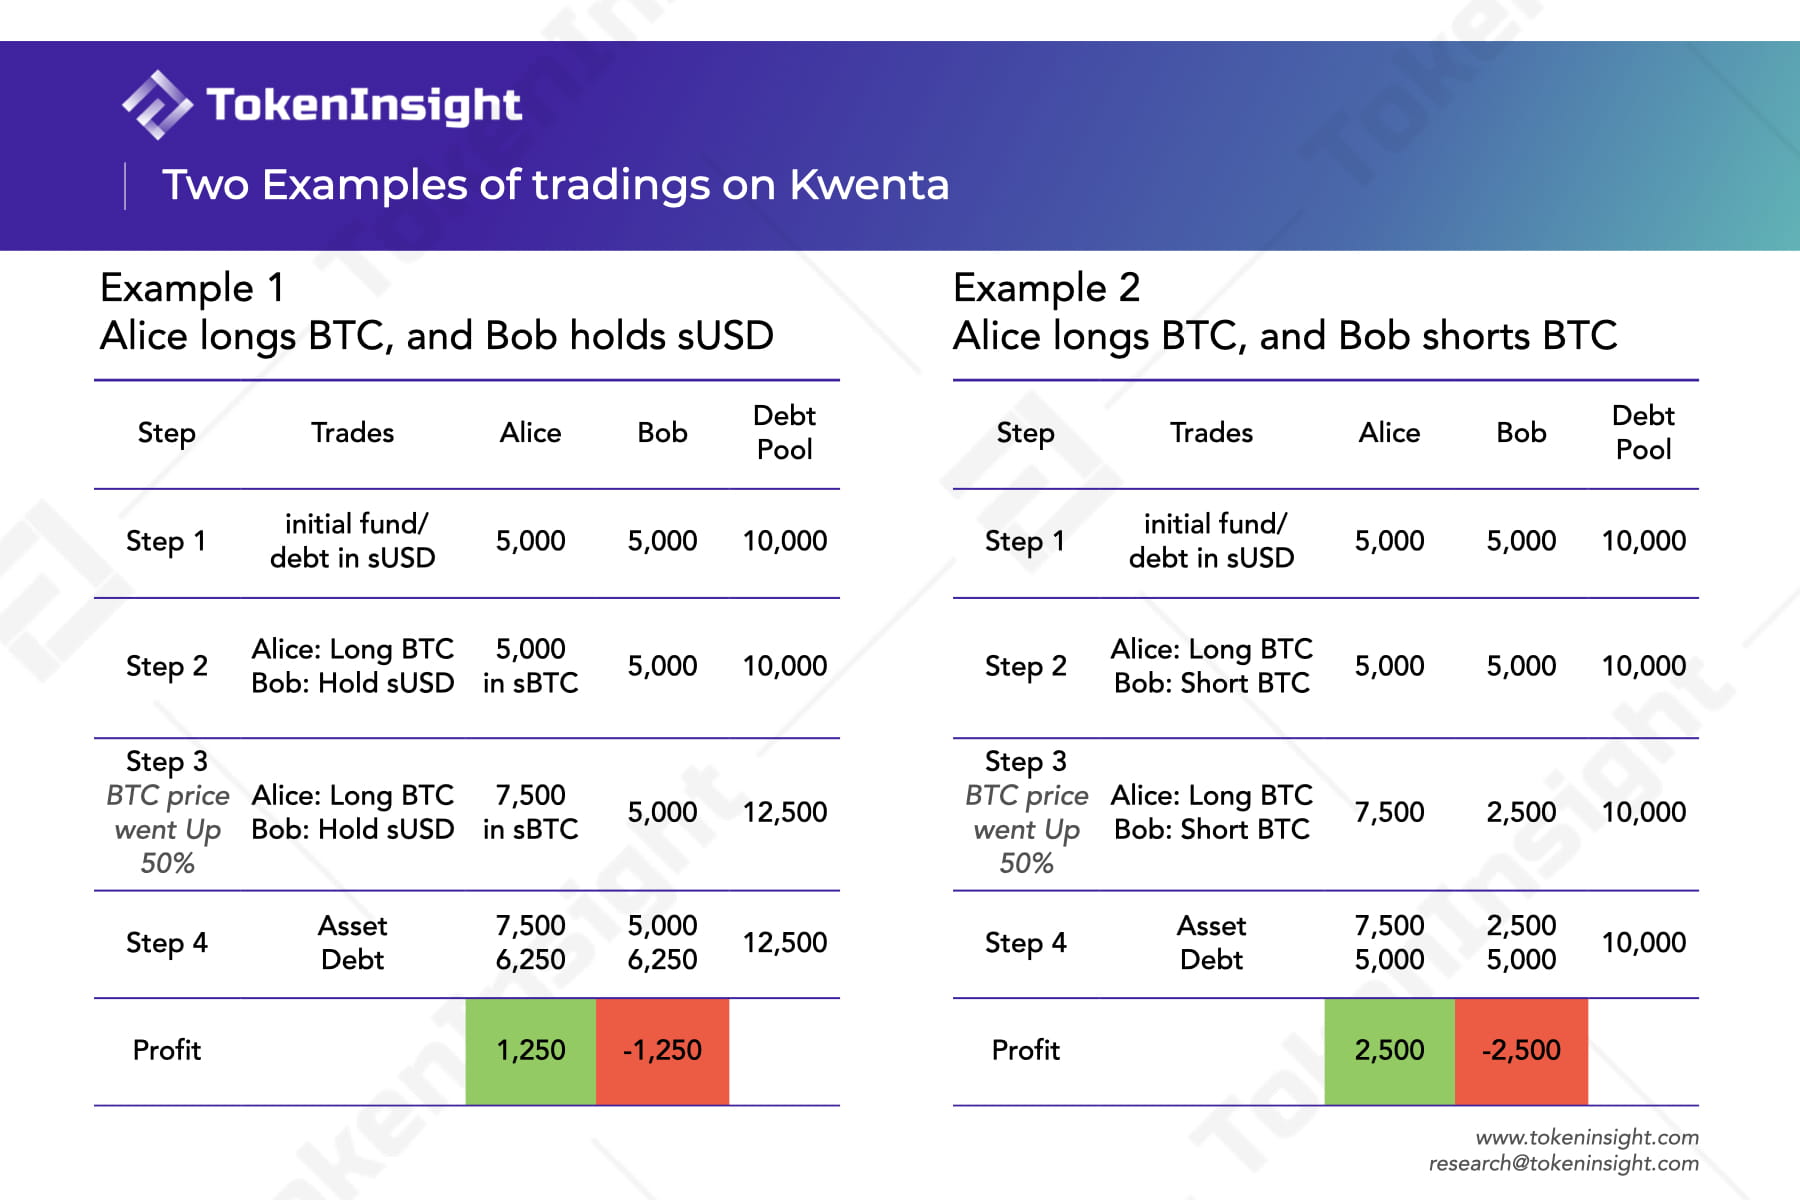
Alice ouvre une position longue de 100 fois sur Bitcoin sur Kwenta, en utilisant 1 sUSD comme marge (le sUSD qu'elle a acheté de gré à gré), et sa position ouverte est de 100 sUSD. Lorsque le prix du Bitcoin augmente de 50 %, sa position devient 150 sUSD, ce qui augmente le pool total de dettes de 50 sUSD.
Cependant, si Bob ouvre également une position courte opposée de 2x Bitcoin en même temps, en utilisant 50 sUSD comme marge, Bob sera liquidé lorsque le prix du Bitcoin augmentera de 50 %, et le pool total de dettes restera le même.
Dans le même temps, le prix mark perpétuel de Kwenta (c'est-à-dire la vraie valeur du perpétuel) est également un prix indice fourni directement de l'extérieur par des oracles tels que Chainlink, ce qui signifie que le prix mark est automatiquement égal au prix indice, et il ne nécessite pas de mécanisme de commission sur le capital pour combler l’écart de prix.
Cependant, bien que le prix mark soit fixé de manière égale au prix de l'indice et ne s'écartera jamais, lorsque des mouvements extrêmes se produisent, la position nette (la valeur nette des positions longues et courtes compensées) peut s'incliner dans une mesure significative. Si le marché devient trop haussier ou baissier sur un actif, le pool de dettes supportera un risque de contrepartie important dans le sens de l'inclinaison de la position nette. Afin de réduire la volatilité du pool de dettes, les frais de financement restent dans le mécanisme perpétuel de Kwenta (bien que cela ne soit pas obligatoire). Grâce aux frais de financement, les positions d'un côté d'un marché encombré seront financées, tandis que les positions de l'autre côté seront financées.
En revanche, GMX n'applique pas de mécanisme de frais de financement car son pool GLP peut supporter entièrement le risque de toutes les compensations de positions nettes. Le pool GLP contient différents actifs sous-jacents, et la valeur totale d'un certain actif dans le pool GLP correspond à la limite de position totale du contrat perpétuel de l'actif. Dans GMX, les traders utilisent essentiellement des garanties de marge pour emprunter des actifs sous-jacents réels. Ils n’ont donc à payer que les frais d’emprunt des détenteurs de GLP.
Par conséquent, GMX limite le total des positions à environ 1:1 avec la garantie dans le pool.
Les traders GMX ne peuvent ouvrir des contrats perpétuels que sur les actifs inclus dans le pool GLP (actuellement uniquement $ BTC, $ ETH, $ UNI et $ LINK). Les détails de la capacité de position maximale de GMX peuvent être consultés dans ce document.
Comparaison : similitudes et différences entre les produits durables de Kwenta et d’autres produits durables
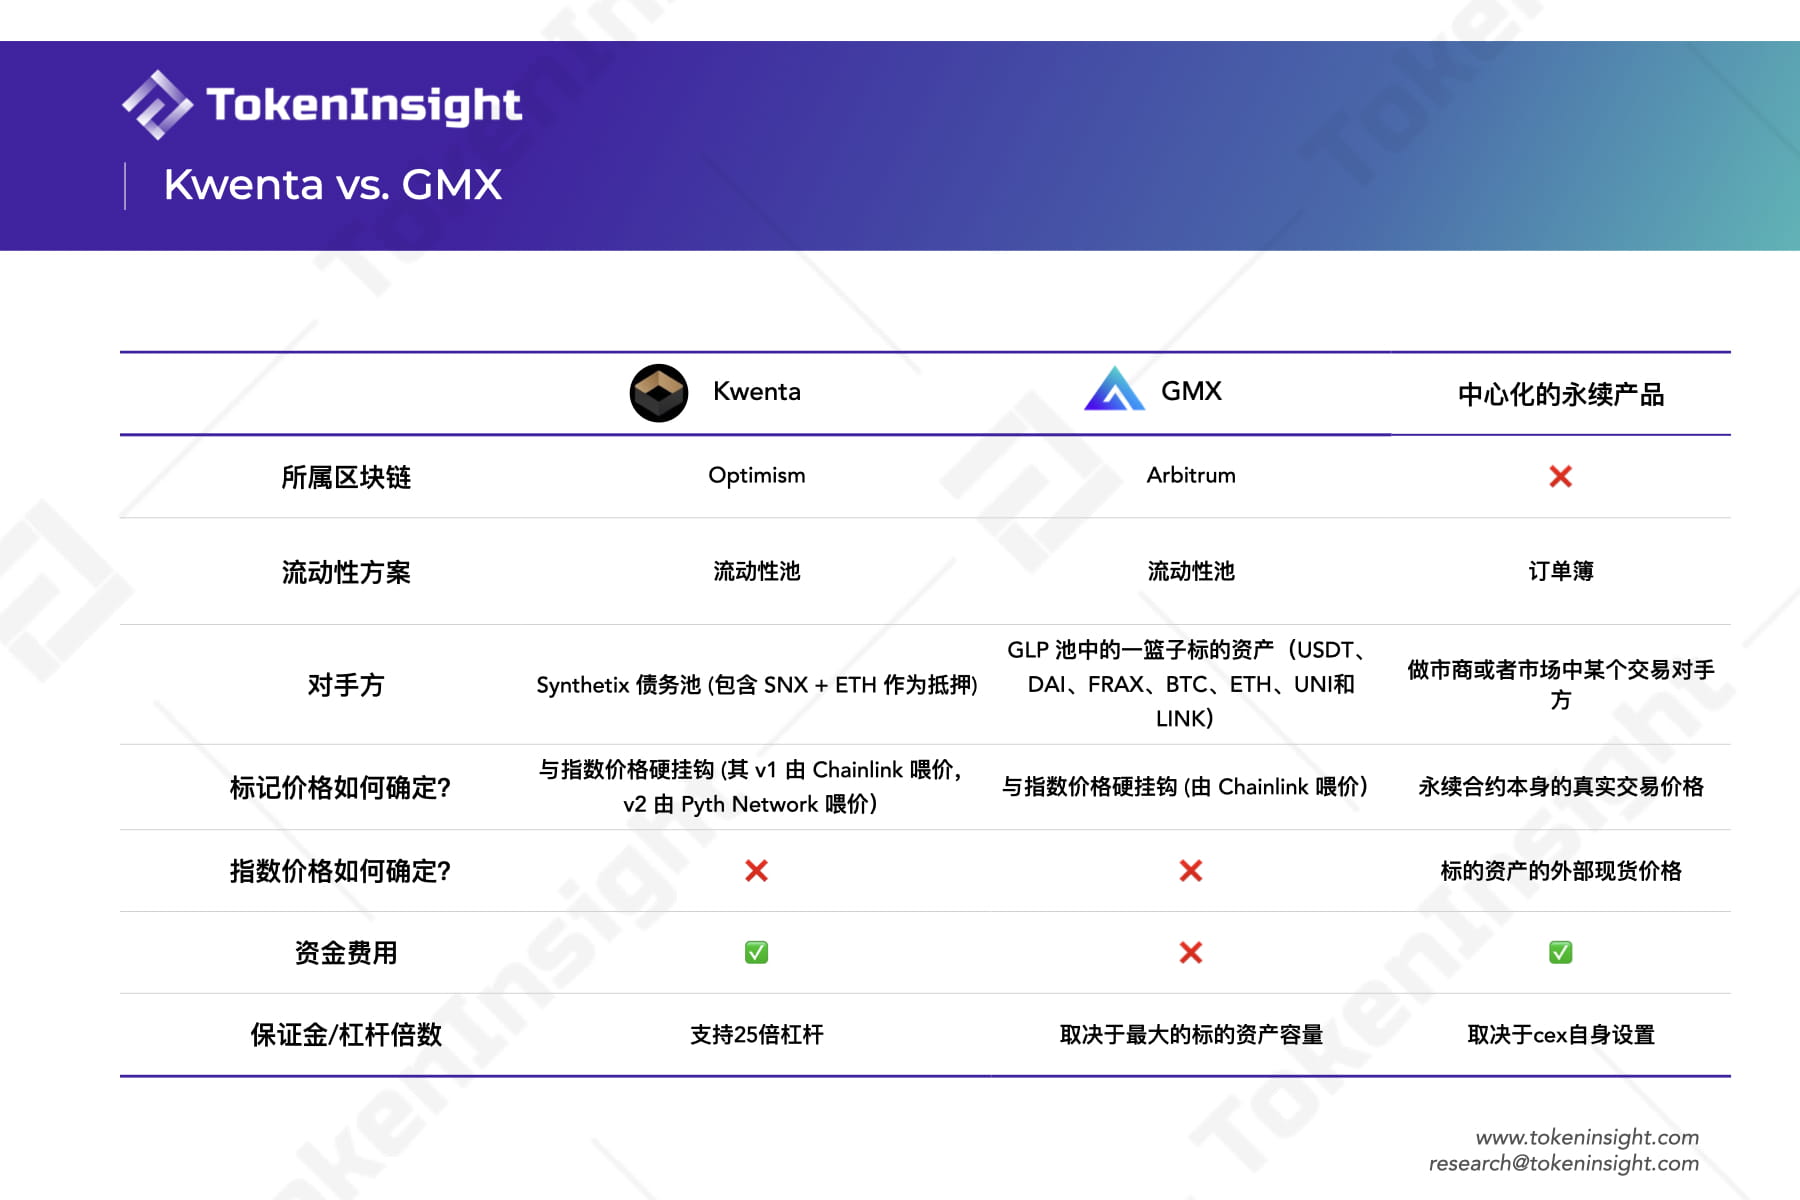
Autres fonctions plus détaillées des produits durables Kwenta :
Compte sur marge indépendant (marge isolée). Permettez aux traders de gérer le risque de leur position individuellement et de fournir des garanties pour une position/un actif individuellement. En particulier, des comptes sur marge distincts prennent en charge le type d'ordre « prochain prix » afin d'éviter les transactions anticipées pour lesquelles Synthetix a été critiqué il y a longtemps. Veuillez visiter ici pour plus de détails.
Compte sur marge croisée (Cross Margin). Permet aux utilisateurs de négocier sur n'importe quel marché en misant sur un seul compte sur marge. En mode marge croisée, Kwenta prend en charge les ordres limités, les ordres take profit et stop loss.
Kwenta Perp v2 mis à jour pour réduire les risques et améliorer l'expérience commerciale des produits durables
N'oubliez pas : les améliorations apportées au mécanisme de taux de financement dans la version 2 contribuent à réduire l'asymétrie de la position nette. Plus l'inclinaison du marché est équilibrée, plus la limite de position totale du marché est élevée.
Le 21 décembre 2022, Kwenta a annoncé le lancement officiel de sa version alpha Perp v2.
Ci-dessous, nous répertorions certaines des mises à jour majeures de Kwenta Perp v2 :
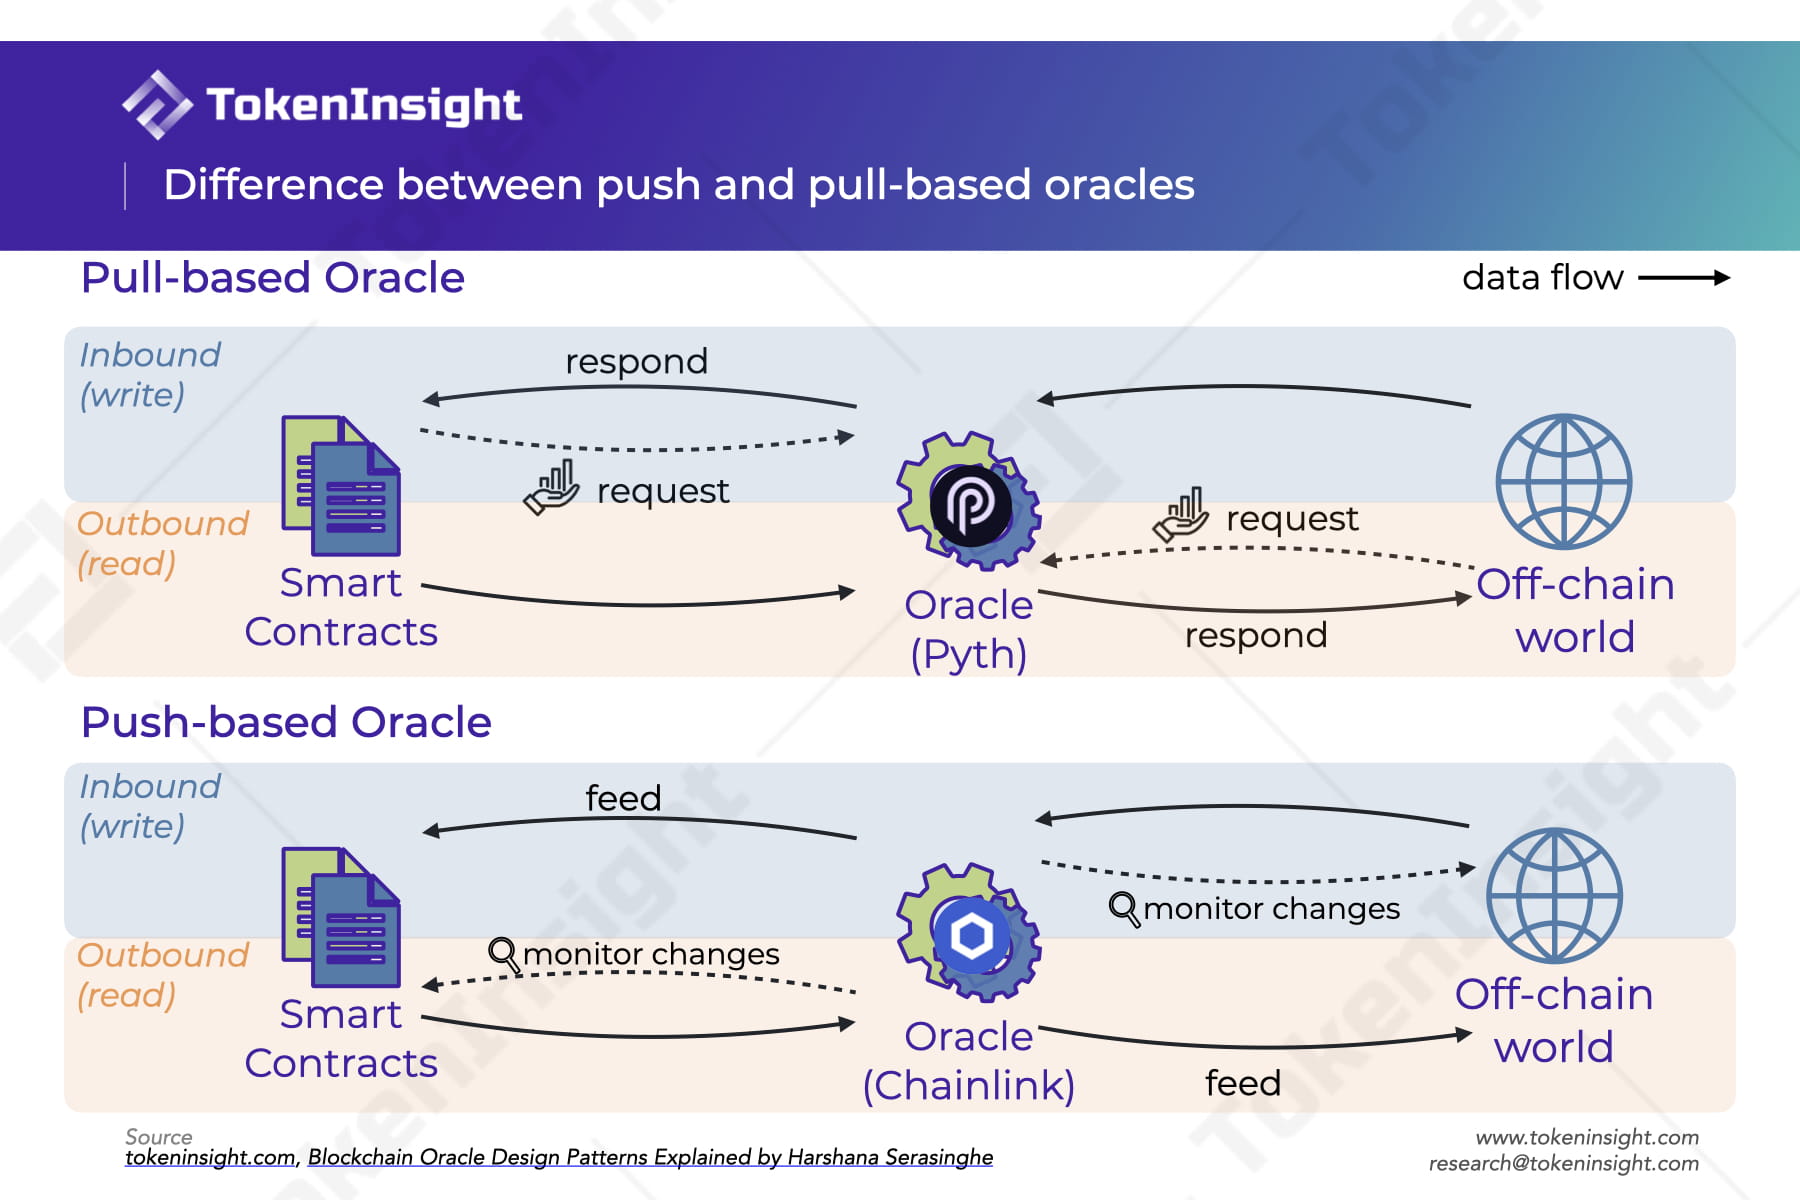
Changez l'oracle de Chainlink en Pyth Network. Pyth Network est un oracle décentralisé basé sur le pull qui permet aux utilisateurs de demander rapidement un prix tout en effectuant des transactions. (Chainlink fournira une protection de secours en cas d'écart de prix)
Pull-based fait référence à un oracle qui obtient des données via le mode requête + réponse. Par exemple, lorsqu’un contrat intelligent a besoin de données, il les demande à l’oracle. Une fois que l'oracle a reçu la demande, il collecte les informations à partir de sources de données hors chaîne et les fournit au contrat intelligent. C'est ce qu'on appelle un oracle entrant basé sur l'extraction. L'inbound est en fait un mode d'écriture de contenu dans un contrat. Au contraire, le mode sortant est le mode de lecture des contrats intelligents.
Les oracles en mode push (entrant par exemple) surveillent toute modification apportée à une source de données spécifique. Lorsqu'il y a des changements dans la source de données, ces changements seront activement poussés vers le contrat intelligent sur la blockchain.
Après avoir optimisé l'oracle, les frais seront réduits.
Après optimisation de l'oracle, mises à jour de prix plus fréquentes + tarification régulière.
Optimisation des frais de financement. Perps v 2 permet un changement en douceur des taux de financement. Le taux d'intérêt du capital selon Perps v2 ne saute pas immédiatement dans la direction opposée à mesure que l'écart tourne, mais « dérive lentement » d'une direction à l'autre en fonction de l'écart. Il ne dérivera plus lorsque l'écart sera équilibré. Cette tendance signifie que les traders sont davantage incités à collecter des fonds via des stratégies de trading et sont moins susceptibles d'être exposés aux risques dus à des changements soudains dans la direction des taux de financement.
Plus l'écart du marché est faible, plus la limite de la position ouverte totale sur le marché est élevée. En conséquence, le marché peut soutenir des positions ouvertes totales plusieurs fois supérieures à la garantie GMX en tant qu'actif de soutien, contribuant ainsi à apporter une plus grande liquidité aux traders.
Grâce à une conception améliorée des taux de financement, Perp v2 conviendra à l'avenir aux actifs à longue traîne plus volatils.
Mais ne fonctionne désormais qu'avec $ETH-sUSD Perp.
en conclusion! Voyez ce que vous avez appris
Le contrat perpétuel Perp est l’un des produits financiers innovants Crypto les plus réussis. En raison de sa forte universalité, le trading de cryptomonnaies s’est étendu des dégens aux géants de Wall Street. Le Perp DEX étant devenu un produit phare après l'effondrement du FTX, nous pensons qu'il est essentiel et pratique pour les passionnés de crypto de tous niveaux de comprendre comment cette méthode de trading accrocheuse peut être adoptée en chaîne. En tant que protocole DeFi évolutif et complexe, Kwenta optimise un mécanisme de trading Perp plus innovant et une liquidité plus profonde, qui peut être un peu trop complexe à absorber pour les novices. Et maintenant, après avoir lu cet article, les débutants peuvent comprendre les principes de base sur la façon dont tous ces éléments s’assemblent et fonctionnent. Ce n'est pas réservé aux traders expérimentés, mais il est convivial pour les joueurs de tous niveaux. La plus grande solution innovante de la v1 du produit perpétuel de Kwenta est le pool de dettes partagées en tant que liquidité + contrepartie. En tirant parti de la liquidité de Synthetix, Kwenta peut proposer des jeux de casino simulés plus intéressants comme le trading perpétuel. Dans le même temps, la plus grande amélioration de Kwenta Perp v2 est qu'une meilleure méthode d'équilibrage de l'asymétrie est appliquée, ce qui améliore la limite supérieure de la plus grande position, ce qui est difficile à atteindre par d'autres DEX tels que GMX.
J'espère que ce contenu vous sera utile et je vous souhaite à tous un joyeux Noël 🎄.
Le bien-être arrive ! Conseils pratiques pour évaluer Perp DEX
Selon notre rapport sur l'écosystème des produits dérivés, lorsque nous essayons d'évaluer un DEX de produits dérivés, nous devons prendre en compte plusieurs dimensions telles que la liquidité, la taille, les frais, la mécanique, etc.
Lorsque nous envisageons d’utiliser des dérivés en chaîne DEX, nous devons prendre en compte les problèmes pratiques suivants :
Sur quelle chaîne DEX est-il déployé ?
Dans quelle mesure les DEX sont-ils liquides ?
Combien de Crypto puis-je échanger ?
Quelle taille de position puis-je ouvrir ? Quel est l’effet de levier maximum ?
Quels sont ses frais de transactions ? Comment facturer ?
Quelle est la fréquence la plus rapide à laquelle je peux trader ?
Est-ce suffisamment décentralisé ?
Je crois qu'après avoir trouvé ces réponses une par une, vous aurez naturellement une bonne idée de ses produits.
Un merci spécial à Wayne, WDK Paul, quant Z bra et Aidan Lan
Lisez l'article original ici : https://tokeninsight.com/zh/research/analysts-pick/beginners-guide-to-crypto-derivatives-kwenta-case-study