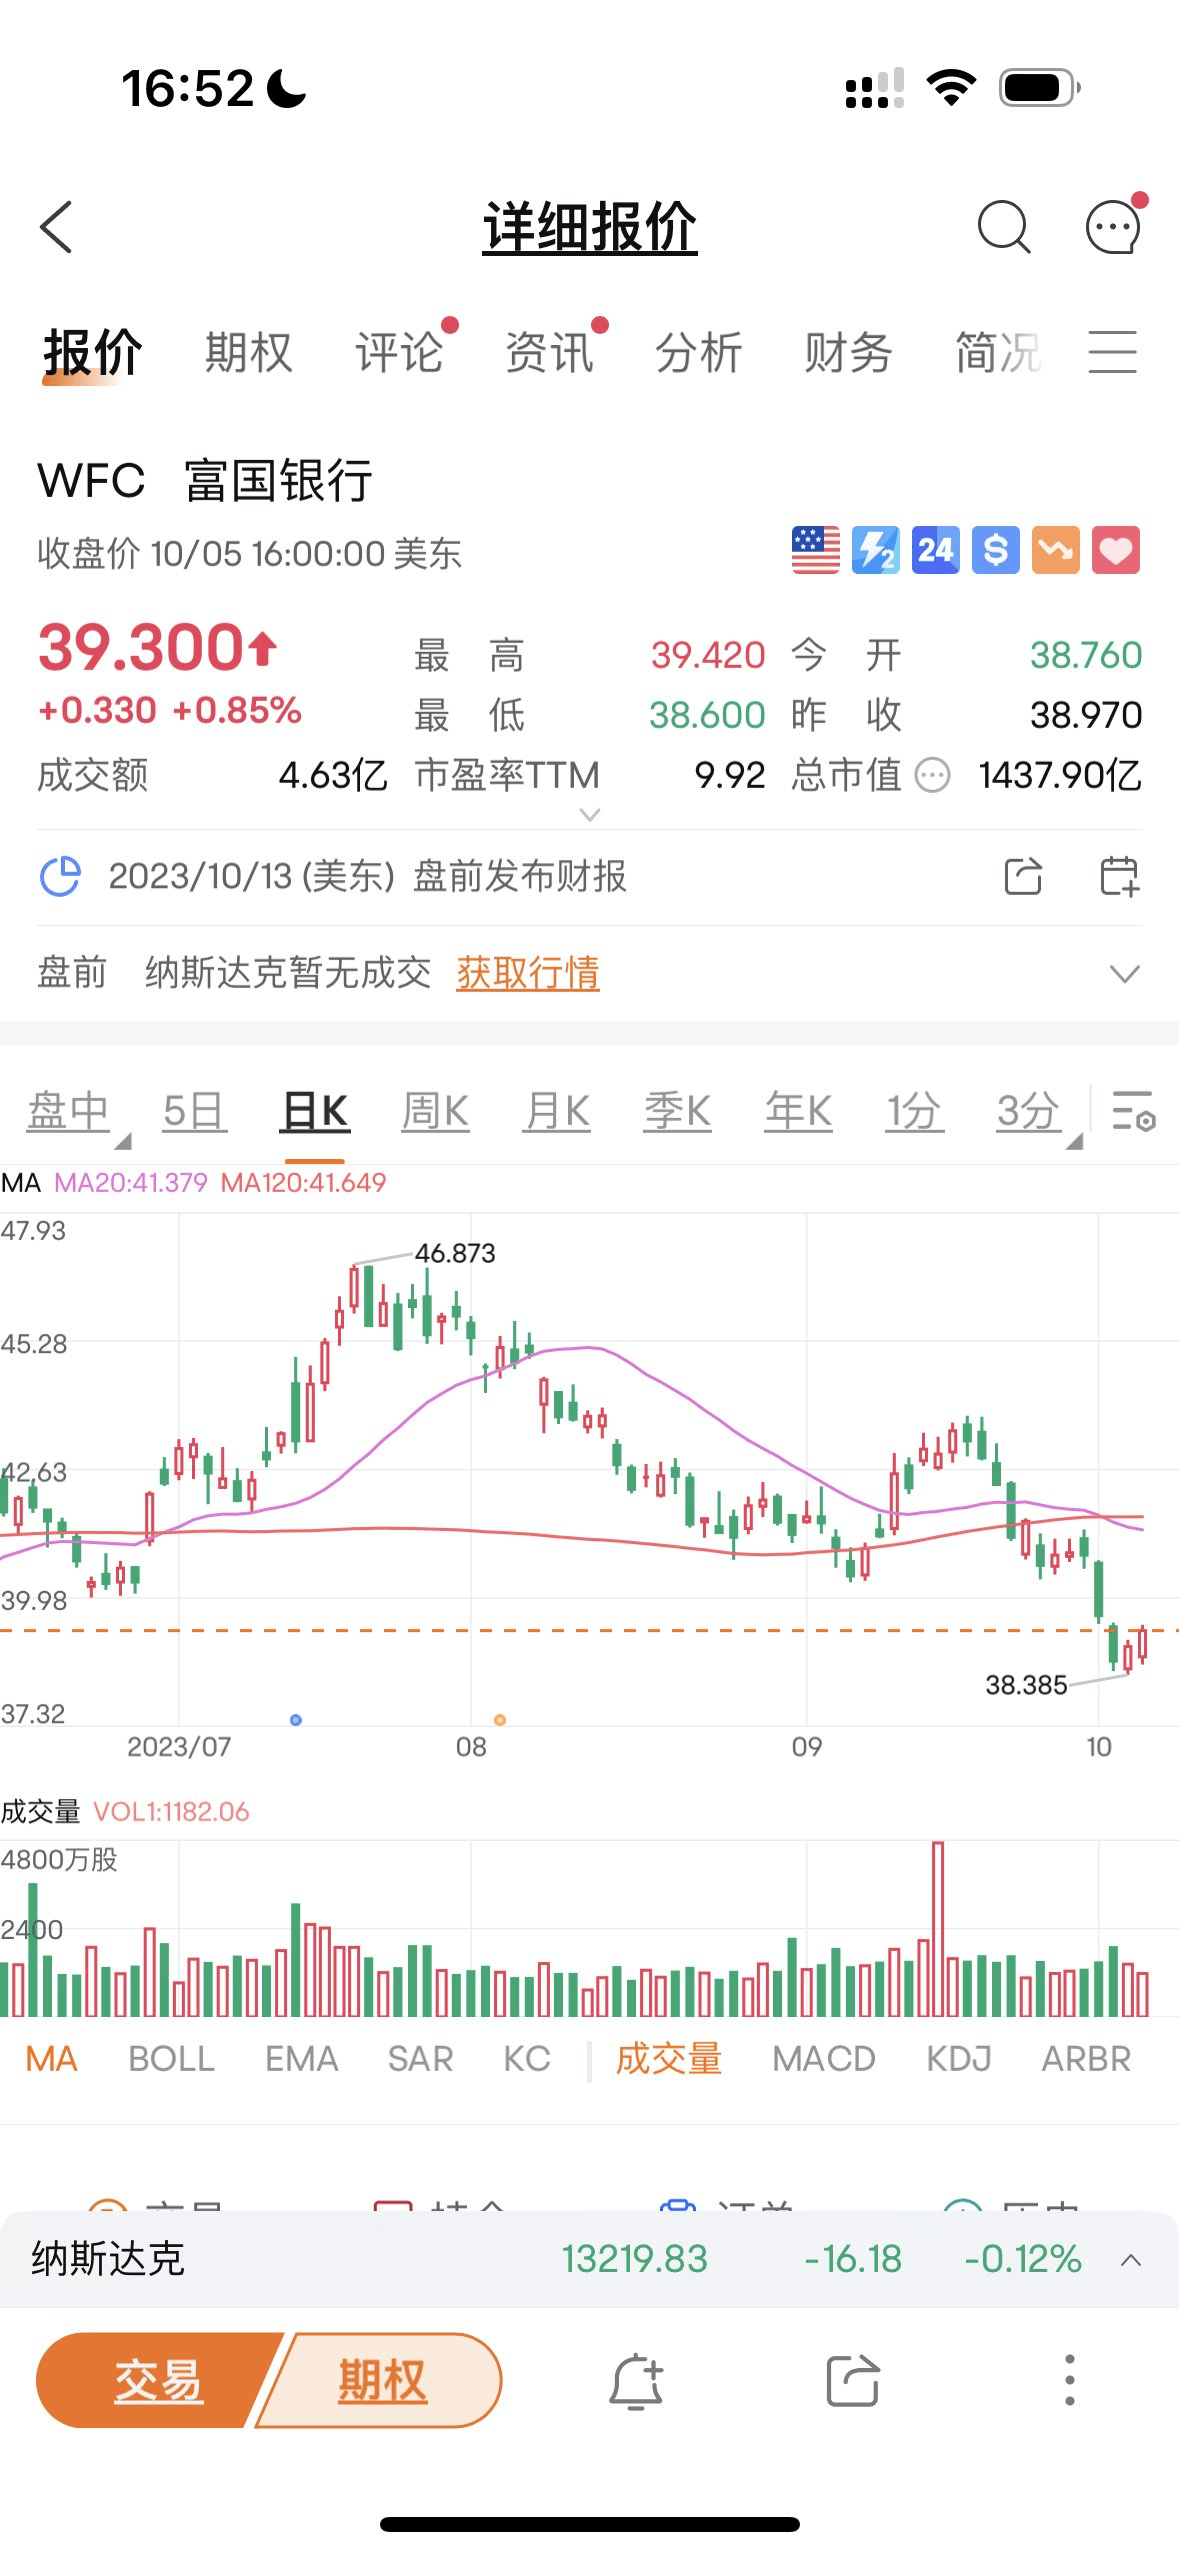
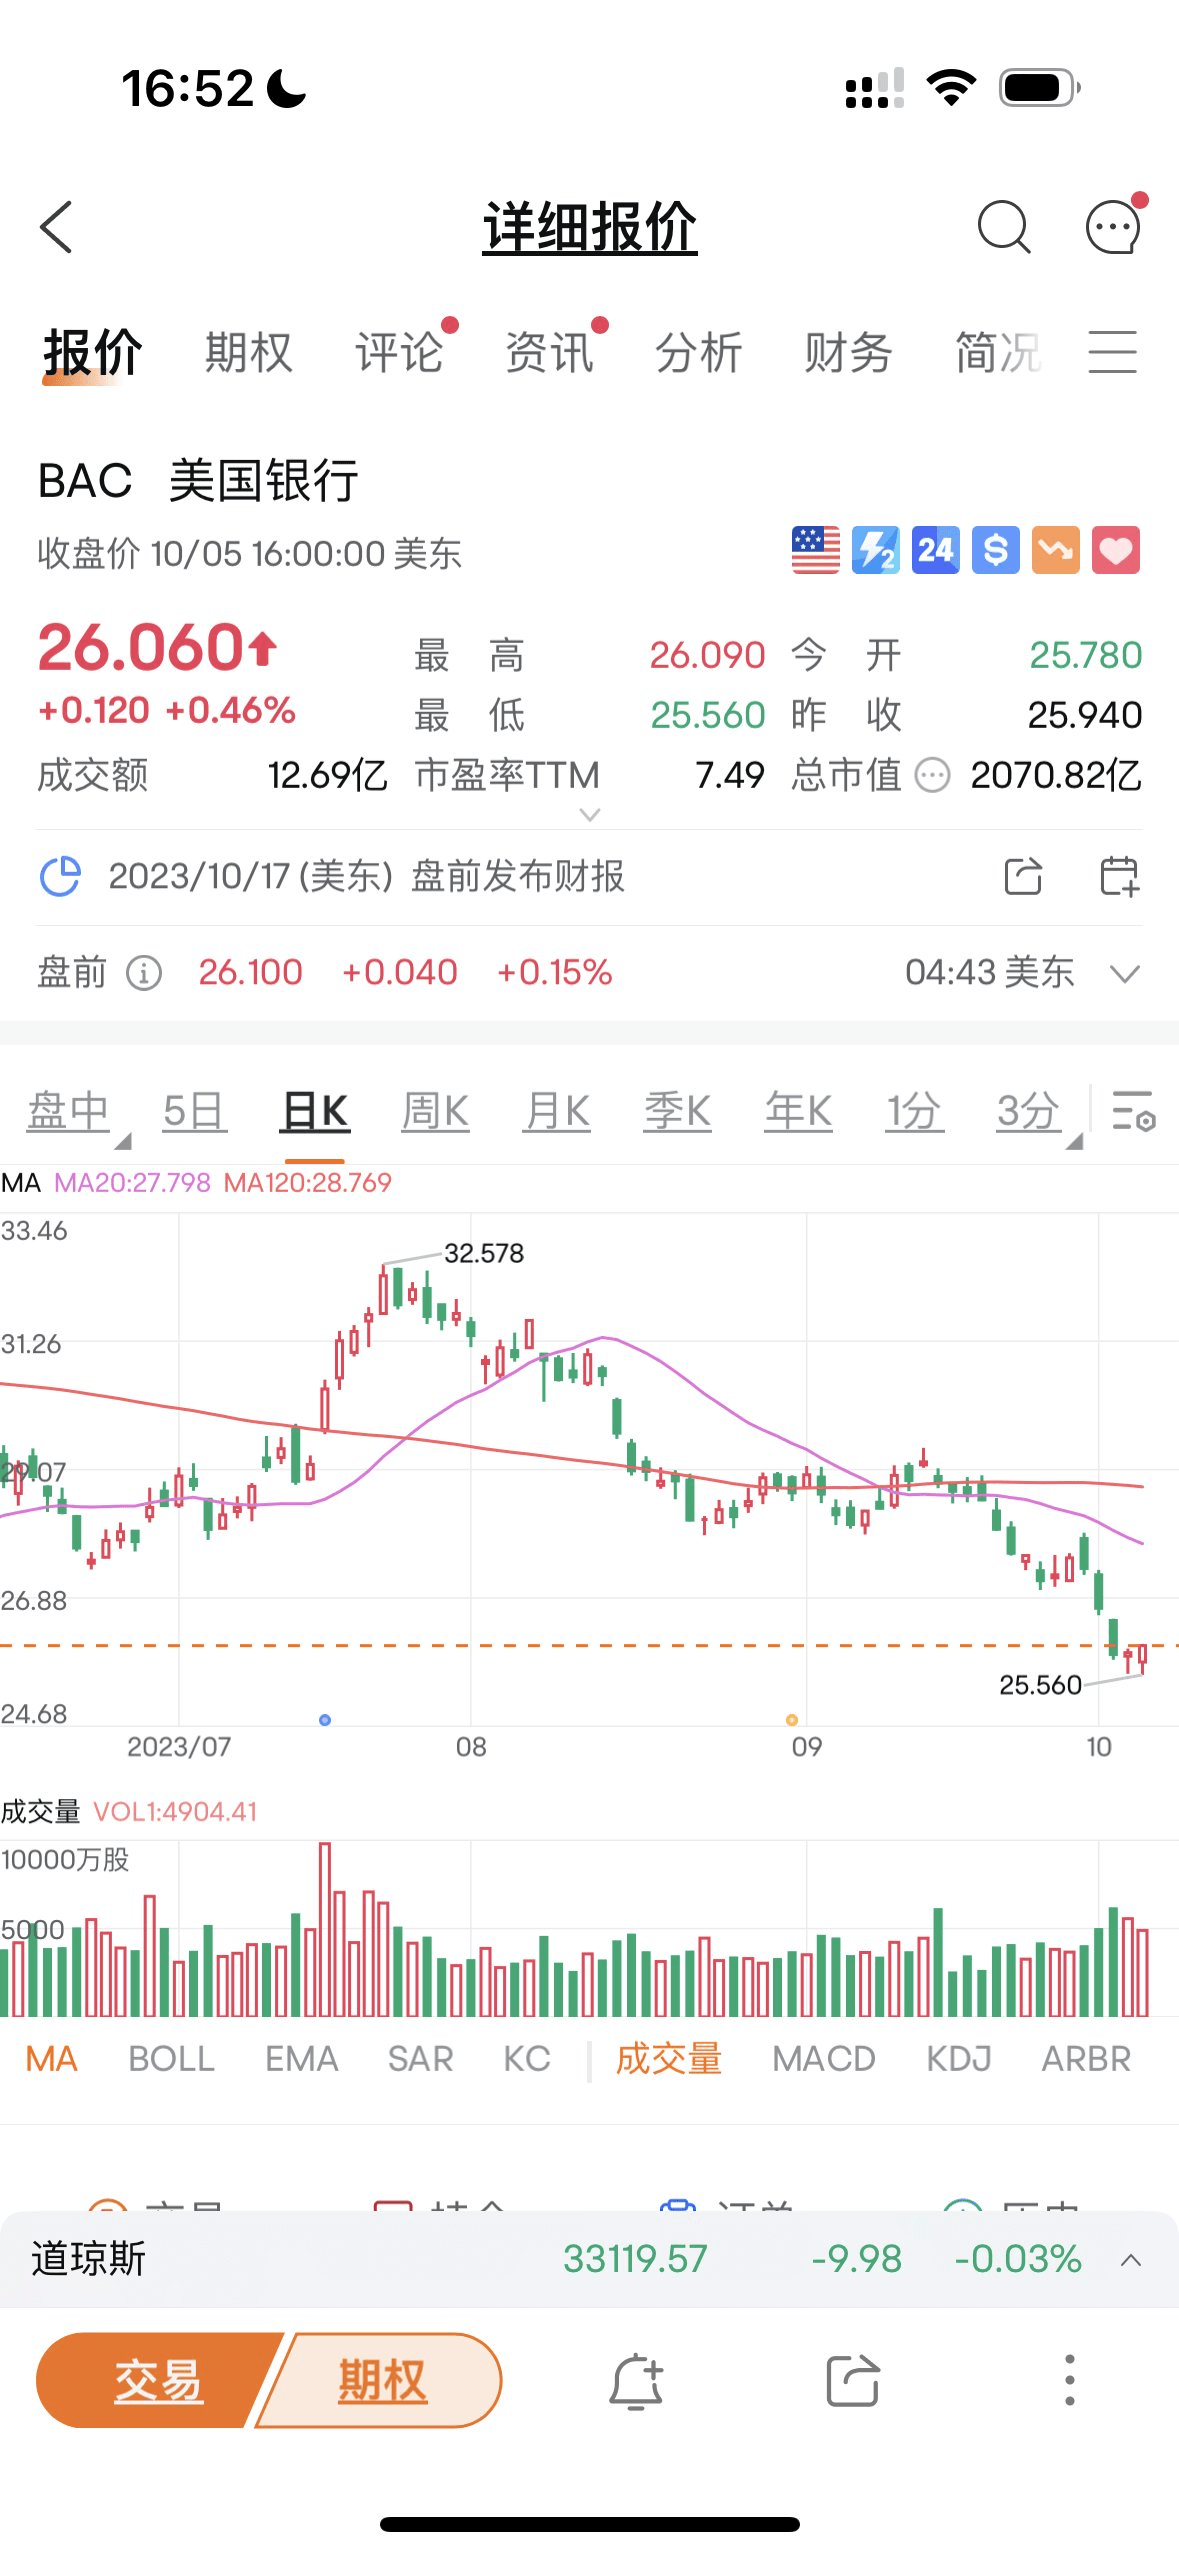
Alors que les rendements obligataires américains continuent de grimper, les actions bancaires américaines sont confrontées à une pression sans précédent. Le graphique ci-dessous montre l’évolution des cours des actions des quatre principales banques américaines. Selon les données de la Federal Deposit Insurance Corporation (FDIC), la Deutsche Bank estime que les pertes non réalisées dans le secteur bancaire américain devraient dépasser 700 milliards de dollars au troisième trimestre de cette année, soit plus que le pic de 689,9 milliards de dollars atteint au troisième trimestre de cette année. 2022 : 10e trimestre de ce trimestre Le rendement du Trésor américain à 1 an a augmenté de plus de 70 points de base.
Au deuxième trimestre, le secteur bancaire américain détenait 5 436 milliards de dollars de titres de créance, principalement des prêts hypothécaires d’agence et des titres du Trésor. Si l’on suppose simplement que les bons du Trésor à 10 ans ont une durée de taux directeur de 3,5, alors ces titres perdront 140 milliards de dollars de valeur ce trimestre, toutes choses étant égales par ailleurs. Les principaux facteurs de risque causés par le maintien de taux d'intérêt élevés sont les banques commerciales et l'immobilier commercial.
Récemment, les credit default swaps (CDS) américains ont à nouveau augmenté de manière significative, ce qui s'était également produit avant l'effondrement de la Silicon Valley Bank ! Les facteurs de risque mentionnés ci-dessus pourraient apparaître au cours du dernier trimestre de cette année, en combinaison avec les élections américaines de 2024, et inciter finalement la Réserve fédérale à prendre des mesures clés. Parier sur une politique monétaire accommodante au premier semestre 2024 pourrait être un événement à grandes chances !