

#tmueve
tmueve
6 vues
3 mentions
Populaire
Récents
·
--
Article
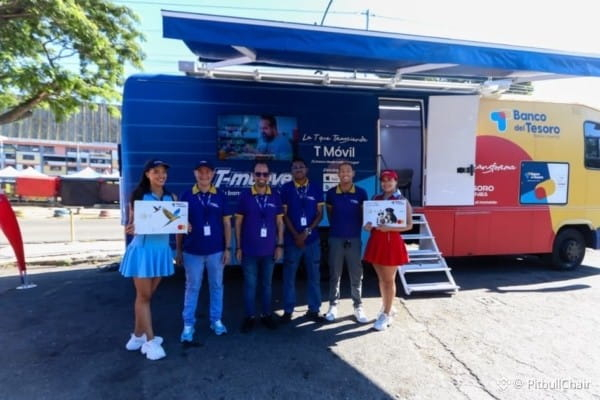
T-mueve del Banco del Tesoro: bancarizar en la calle y su lectura para el P2PEl Banco del Tesoro decidió no esperar a que la gente cruzara la puerta de una agencia. Este fin de semana montó dos operativos simultáneos de sus oficinas rodantes T-mueve: uno en la ciudad de Valencia y otro en la parroquia 23 de Enero, en Caracas. La oferta no se limitó a abrir cuentas: hubo entrega de tarjetas Master Debit, productos como Tesoro Joven, Tesoro Gamers y Amigos de las Mascotas, actualización de datos y, quizá lo más relevante para el ecosistema, activación de puntos de venta para comerciantes y emprendedores.
Faustino Mesa, director regional de Capital I y II de la institución, describió la intención detrás del despliegue: ir a las comunidades y bancarizar a la gente en lugar de esperar que llegue a la taquilla. Suena a eslogan, pero la ejecución tiene una consecuencia concreta: cada punto de venta que se instala en un abasto, una panadería o un puesto de mercado es un nodo más de cobro digital en la economía real.
📊 Lo que realmente se llevó la gente del T-mueve
El testimonio que dejó el operativo es más elocuente que cualquier comunicado. Una comerciante que se acercó a la unidad móvil salió con su punto de venta gestionado y con la aplicación T Móvil configurada para mover dinero y hacer operaciones desde el teléfono. Es decir, no se trató solo de sumar clientes a la nómina: se trató de convertir a una trabajadora informal en una usuaria de banca transaccional.
Ese detalle importa porque marca una diferencia entre dos modelos. Uno es la banca que digitaliza a quien ya está bancarizado. El otro, el que intenta el Tesoro con T-mueve, es la banca que sale a buscar al que nunca ha tenido una cuenta con tarjeta propia.
📈 Tarjetas, POS y app: la tríada que se repite en todo el país
El patrón de estos operativos es consistente: tarjeta de débito, punto de venta y aplicación móvil. En términos prácticos, eso significa que el comerciante puede cobrar sin efectivo, el cliente puede pagar sin billetes y el banco captura el flujo transaccional completo. Para un negocio pequeño, tener POS deja de ser un lujo y se convierte en una necesidad frente a un consumidor que cada vez carga menos bolívares en el bolsillo.
🔎 La lectura PitbullChain: bancarizar también pavimenta el camino al P2P
Aquí viene el punto que nos interesa. Durante años, el mercado P2P de criptomonedas en Venezuela creció precisamente donde la banca tradicional no llegaba: barrios, municipios periféricos, zonas con poca densidad de agencias. El usuario aprendió a mover USDT por Binance, otras plataformas o exchanges locales porque no tenía una alternativa bancaria ágil, ni confianza en que una transferencia llegara a tiempo, ni acceso a un punto de venta para cobrar digital.
Cada vez que un banco como el Tesoro instala infraestructura de cobro y app en esas mismas comunidades, el terreno cambia. No desaparece el P2P —sería ingenuo pensarlo—, pero sí se reconfigura. El comerciante que antes cobraba solo en efectivo o en USDT ahora tiene tres vías: efectivo, punto de venta y cripto. Y ahí empieza una competencia silenciosa entre el bolívar digitalizado y el dólar digitalizado.
💰 USDT/VES: la otra «oficina móvil» que ya opera hace rato
Mientras el T-mueve recorre el país, el mercado USDT/VES sigue funcionando 24/7 desde un teléfono. La diferencia es que el P2P no pide cédula en un operativo ni hace cola bajo el sol: resuelve en minutos, aunque con riesgos propios de contraparte, comisiones y volatilidad implícita en la tasa. El usuario venezolano no es leal a un canal; es leal a la solución más rápida y más barata en el momento en que necesita mover su dinero.
Por eso el avance de la banca móvil no es una amenaza automática para el P2P, sino una presión que obliga al ecosistema cripto a ser mejor: mejores tasas, mejor atención, procesos de verificación menos engorrosos y comunidades más confiables para el intercambio persona a persona.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/t-mueve-del-banco-del-tesoro-bancarizar-en-la-calle-y-su-lectura-para-el-p2p-024639
https://public.bnbstatic.com/image/pgc/20260927/957c8c9ec9314bb0b0f12616a63c4262.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #Tmueve #bancarizacionVenezuela #USDTVES #P2PcriptoVenezuela
T-mueve del Banco del Tesoro: bancarizar en la calle y su lectura para el P2P
El Banco del Tesoro decidió no esperar a que la gente cruzara la puerta de una agencia. Este fin de semana montó dos operativos simultáneos de sus oficinas rodantes T-mueve: uno en la ciudad de Valencia y otro en la parroquia 23 de Enero, en Caracas. La oferta no se limitó a abrir cuentas: hubo entrega de tarjetas Master Debit, productos como Tesoro Joven, Tesoro Gamers y Amigos de las Mascotas, actualización de datos y, quizá lo más relevante para el ecosistema, activación de puntos de venta para comerciantes y emprendedores.
Faustino Mesa, director regional de Capital I y II de la institución, describió la intención detrás del despliegue: ir a las comunidades y bancarizar a la gente en lugar de esperar que llegue a la taquilla. Suena a eslogan, pero la ejecución tiene una consecuencia concreta: cada punto de venta que se instala en un abasto, una panadería o un puesto de mercado es un nodo más de cobro digital en la economía real.
📊 Lo que realmente se llevó la gente del T-mueve
El testimonio que dejó el operativo es más elocuente que cualquier comunicado. Una comerciante que se acercó a la unidad móvil salió con su punto de venta gestionado y con la aplicación T Móvil configurada para mover dinero y hacer operaciones desde el teléfono. Es decir, no se trató solo de sumar clientes a la nómina: se trató de convertir a una trabajadora informal en una usuaria de banca transaccional.
Ese detalle importa porque marca una diferencia entre dos modelos. Uno es la banca que digitaliza a quien ya está bancarizado. El otro, el que intenta el Tesoro con T-mueve, es la banca que sale a buscar al que nunca ha tenido una cuenta con tarjeta propia.
📈 Tarjetas, POS y app: la tríada que se repite en todo el país
El patrón de estos operativos es consistente: tarjeta de débito, punto de venta y aplicación móvil. En términos prácticos, eso significa que el comerciante puede cobrar sin efectivo, el cliente puede pagar sin billetes y el banco captura el flujo transaccional completo. Para un negocio pequeño, tener POS deja de ser un lujo y se convierte en una necesidad frente a un consumidor que cada vez carga menos bolívares en el bolsillo.
🔎 La lectura PitbullChain: bancarizar también pavimenta el camino al P2P
Aquí viene el punto que nos interesa. Durante años, el mercado P2P de criptomonedas en Venezuela creció precisamente donde la banca tradicional no llegaba: barrios, municipios periféricos, zonas con poca densidad de agencias. El usuario aprendió a mover USDT por Binance, otras plataformas o exchanges locales porque no tenía una alternativa bancaria ágil, ni confianza en que una transferencia llegara a tiempo, ni acceso a un punto de venta para cobrar digital.
Cada vez que un banco como el Tesoro instala infraestructura de cobro y app en esas mismas comunidades, el terreno cambia. No desaparece el P2P —sería ingenuo pensarlo—, pero sí se reconfigura. El comerciante que antes cobraba solo en efectivo o en USDT ahora tiene tres vías: efectivo, punto de venta y cripto. Y ahí empieza una competencia silenciosa entre el bolívar digitalizado y el dólar digitalizado.
💰 USDT/VES: la otra «oficina móvil» que ya opera hace rato
Mientras el T-mueve recorre el país, el mercado USDT/VES sigue funcionando 24/7 desde un teléfono. La diferencia es que el P2P no pide cédula en un operativo ni hace cola bajo el sol: resuelve en minutos, aunque con riesgos propios de contraparte, comisiones y volatilidad implícita en la tasa. El usuario venezolano no es leal a un canal; es leal a la solución más rápida y más barata en el momento en que necesita mover su dinero.
Por eso el avance de la banca móvil no es una amenaza automática para el P2P, sino una presión que obliga al ecosistema cripto a ser mejor: mejores tasas, mejor atención, procesos de verificación menos engorrosos y comunidades más confiables para el intercambio persona a persona.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/t-mueve-del-banco-del-tesoro-bancarizar-en-la-calle-y-su-lectura-para-el-p2p-024639
https://public.bnbstatic.com/image/pgc/20260927/957c8c9ec9314bb0b0f12616a63c4262.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #Tmueve #bancarizacionVenezuela #USDTVES #P2PcriptoVenezuela
5
·
--
Article
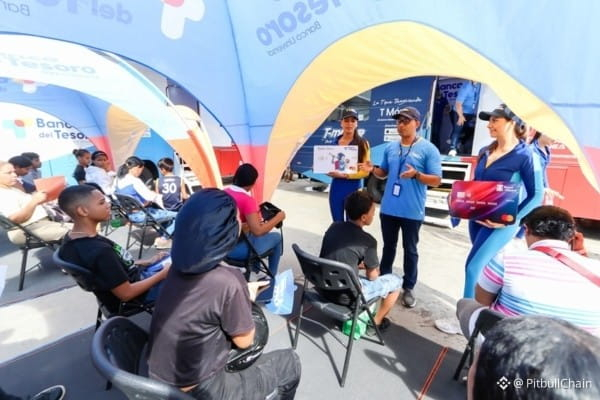
T-Mueve y Tesoro Joven: banca móvil que siembra futuros usuarios de USDTEl Banco del Tesoro estacionó dos oficinas móviles en el Centro Comercial Ciudad Traki, en Santa Teresa del Tuy, y durante tres días —viernes, sábado y domingo— atendió a una fila donde había más niños que adultos. La estrella no fue un producto de crédito ni una tasa preferencial: fue la cuenta Tesoro Joven, dirigida a muchachos de 9 a 17 años, junto a tarjetas de débito temáticas como Master Debit, Amigos de las Mascotas y Tesoro Gamer.
El programa, conocido como T-mueve, ¡Tu Banco sobre Ruedas!, apuesta por llevar la banca a donde está la gente en lugar de esperar que la gente llegue a la banca. Desde PitbullChain lo leemos con otro lente: en un país donde el bolsillo promedio ya maneja tres o cuatro rieles de pago distintos, abrir una cuenta bancaria a un chamo de nueve años es sembrar un futuro usuario de todo el ecosistema financiero, cripto incluido.
📊 Una jornada con olor a captación temprana
Según lo reseñado por la institución, la receptividad superó lo previsto. El gerente general de Oficinas Bancarias, Yenner Villarraga, destacó que la Tesoro Joven fue el producto más solicitado y que las tarjetas temáticas sorprendieron a los más pequeños. Un niño de nueve años, Jeremías Farías, salió con su tarjeta Gamer en mano y una frase que resume la estrategia: ahora puede guardar el dinero que le transfieran sus padres. Su representante, Ana Díaz, abrió su propia cuenta el mismo día.
Ese detalle, que parece anecdótico, es el corazón del negocio. La institución no está vendiendo una tarjeta: está instalando un hábito. Cuando ese niño cumpla 18 años y necesite cobrar, pagar servicios, recibir remesas o comprar dólares digitales, su primera opción será la entidad donde ya tiene historial, app descargada y clave memorizada. En mercados bancarizados eso se llama lifetime value. En Venezuela, se llama cancha ganada.
📈 El otro riel: P2P, USDT y la banca que compite contra el efectivo
Aquí viene lo incómodo para la banca tradicional. Mientras una familia hace cola para abrir una cuenta en bolívares, esa misma familia probablemente cerró el mes cambiando parte de su ingreso a USDT o resolviendo pagos por Binance P2P, por Zelle con un conocido o simplemente en efectivo. La cuenta bancaria no es el centro de la vida financiera del venezolano: es una pieza más.
Eso no desmerita la jugada del Tesoro. Al contrario: la banca móvil funciona como puerta de entrada al sistema formal, y de ahí se desprenden opciones que hoy son muy limitadas. Poder hacer Pago Móvil, recibir una transferencia, pagar un servicio o fondear una plataforma de intercambio sin salir de la app es exactamente el tipo de fricción que empuja al usuario hacia el P2P informal.
🔎 Lo que gana el usuario cripto
Más banca digital significa más rieles de fondeo y retiro. Un usuario que hoy vende USDT por Pago Móvil y retira efectivo en una taquilla se beneficia si su banco mejora tiempos, horarios y límites. También se beneficia si aparecen más puntos de atención itinerante en zonas donde las agencias escasean, como buena parte del estado Miranda y del interior del país.
Pero hay un contrapeso: cada cuenta nueva implica KYC, topes, comisiones y reglas. El usuario venezolano que opera en P2P aprende rápido a comparar comisión bancaria contra spread informal, y a decidir con calculadora en mano.
💰 Lo que debería preocupar
La inclusión financiera no se mide en tarjetas entregadas, sino en decisiones informadas. Un adolescente con cuenta y sin educación financiera es un blanco fácil: estafas por WhatsApp, falsos soportes técnicos, ofertas de "duplicar USDT" en Telegram, enlaces de phishing que imitan el login del banco. La jornada del T-mueve debería venir acompañada de alfabetización digital real, no solo de merchandising.
Y para los padres hay una conversación pendiente: en una economía con inflación persistente y brecha cambiaria, dejar el ahorro quieto en bolívares es una decisión, no un descanso. El mensaje de "ahorra en tu cuenta" merece un asterisco: ahorra, pero entiende en qué moneda, a qué ritmo se deprecia y qué alternativas existen.
🛡️ Nuestra lectura PitbullChain
📖 Lee el artículo completo: https://pitbullchain.com/noticias/t-mueve-y-tesoro-joven-banca-movil-que-siembra-futuros-usuarios-de-usdt-048187
https://public.bnbstatic.com/image/pgc/20260921/14d08cc9642f407b882b8952d0277aa4.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #Tmueve #TesoroJoven #bancamovilVenezuela #USDTVenezuela
T-Mueve y Tesoro Joven: banca móvil que siembra futuros usuarios de USDT
El Banco del Tesoro estacionó dos oficinas móviles en el Centro Comercial Ciudad Traki, en Santa Teresa del Tuy, y durante tres días —viernes, sábado y domingo— atendió a una fila donde había más niños que adultos. La estrella no fue un producto de crédito ni una tasa preferencial: fue la cuenta Tesoro Joven, dirigida a muchachos de 9 a 17 años, junto a tarjetas de débito temáticas como Master Debit, Amigos de las Mascotas y Tesoro Gamer.
El programa, conocido como T-mueve, ¡Tu Banco sobre Ruedas!, apuesta por llevar la banca a donde está la gente en lugar de esperar que la gente llegue a la banca. Desde PitbullChain lo leemos con otro lente: en un país donde el bolsillo promedio ya maneja tres o cuatro rieles de pago distintos, abrir una cuenta bancaria a un chamo de nueve años es sembrar un futuro usuario de todo el ecosistema financiero, cripto incluido.
📊 Una jornada con olor a captación temprana
Según lo reseñado por la institución, la receptividad superó lo previsto. El gerente general de Oficinas Bancarias, Yenner Villarraga, destacó que la Tesoro Joven fue el producto más solicitado y que las tarjetas temáticas sorprendieron a los más pequeños. Un niño de nueve años, Jeremías Farías, salió con su tarjeta Gamer en mano y una frase que resume la estrategia: ahora puede guardar el dinero que le transfieran sus padres. Su representante, Ana Díaz, abrió su propia cuenta el mismo día.
Ese detalle, que parece anecdótico, es el corazón del negocio. La institución no está vendiendo una tarjeta: está instalando un hábito. Cuando ese niño cumpla 18 años y necesite cobrar, pagar servicios, recibir remesas o comprar dólares digitales, su primera opción será la entidad donde ya tiene historial, app descargada y clave memorizada. En mercados bancarizados eso se llama lifetime value. En Venezuela, se llama cancha ganada.
📈 El otro riel: P2P, USDT y la banca que compite contra el efectivo
Aquí viene lo incómodo para la banca tradicional. Mientras una familia hace cola para abrir una cuenta en bolívares, esa misma familia probablemente cerró el mes cambiando parte de su ingreso a USDT o resolviendo pagos por Binance P2P, por Zelle con un conocido o simplemente en efectivo. La cuenta bancaria no es el centro de la vida financiera del venezolano: es una pieza más.
Eso no desmerita la jugada del Tesoro. Al contrario: la banca móvil funciona como puerta de entrada al sistema formal, y de ahí se desprenden opciones que hoy son muy limitadas. Poder hacer Pago Móvil, recibir una transferencia, pagar un servicio o fondear una plataforma de intercambio sin salir de la app es exactamente el tipo de fricción que empuja al usuario hacia el P2P informal.
🔎 Lo que gana el usuario cripto
Más banca digital significa más rieles de fondeo y retiro. Un usuario que hoy vende USDT por Pago Móvil y retira efectivo en una taquilla se beneficia si su banco mejora tiempos, horarios y límites. También se beneficia si aparecen más puntos de atención itinerante en zonas donde las agencias escasean, como buena parte del estado Miranda y del interior del país.
Pero hay un contrapeso: cada cuenta nueva implica KYC, topes, comisiones y reglas. El usuario venezolano que opera en P2P aprende rápido a comparar comisión bancaria contra spread informal, y a decidir con calculadora en mano.
💰 Lo que debería preocupar
La inclusión financiera no se mide en tarjetas entregadas, sino en decisiones informadas. Un adolescente con cuenta y sin educación financiera es un blanco fácil: estafas por WhatsApp, falsos soportes técnicos, ofertas de "duplicar USDT" en Telegram, enlaces de phishing que imitan el login del banco. La jornada del T-mueve debería venir acompañada de alfabetización digital real, no solo de merchandising.
Y para los padres hay una conversación pendiente: en una economía con inflación persistente y brecha cambiaria, dejar el ahorro quieto en bolívares es una decisión, no un descanso. El mensaje de "ahorra en tu cuenta" merece un asterisco: ahorra, pero entiende en qué moneda, a qué ritmo se deprecia y qué alternativas existen.
🛡️ Nuestra lectura PitbullChain
📖 Lee el artículo completo: https://pitbullchain.com/noticias/t-mueve-y-tesoro-joven-banca-movil-que-siembra-futuros-usuarios-de-usdt-048187
https://public.bnbstatic.com/image/pgc/20260921/14d08cc9642f407b882b8952d0277aa4.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #Tmueve #TesoroJoven #bancamovilVenezuela #USDTVenezuela
13
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#GoldFallsTo$4144
526 vues
20 mentions
2
#QNTFallsOver40%FromMorningHigh
1,495 vues
123 mentions
3
#BitgetCEOConfirms$388MStolenInHack
80 vues
12 mentions
4
#BTCFallsBelow$83000
7,157 vues
87 mentions
5
#BitgetDetailsSecurityIncidentTimeline
3,236 vues
154 mentions
6
#BitcoinSpotETFs$2.39BWeeklyNetInflow
1,595 vues
17 mentions
7
#FedProposesPaymentStablecoinRules
26,128 vues
511 mentions
8
#ChinaMayLetAlibabaByteDanceBuyNvidiaChips
27,931 vues
545 mentions
9
#USChinaRelease$30BTariffCutProductLists
3,159 vues
49 mentions
10
#SKoreaFSCConsidersVirtualAssetMarketMaker
17,187 vues
397 mentions