
#eda
eda
2,582 vues
7 mentions
Populaire
Récents
·
--
Haussier
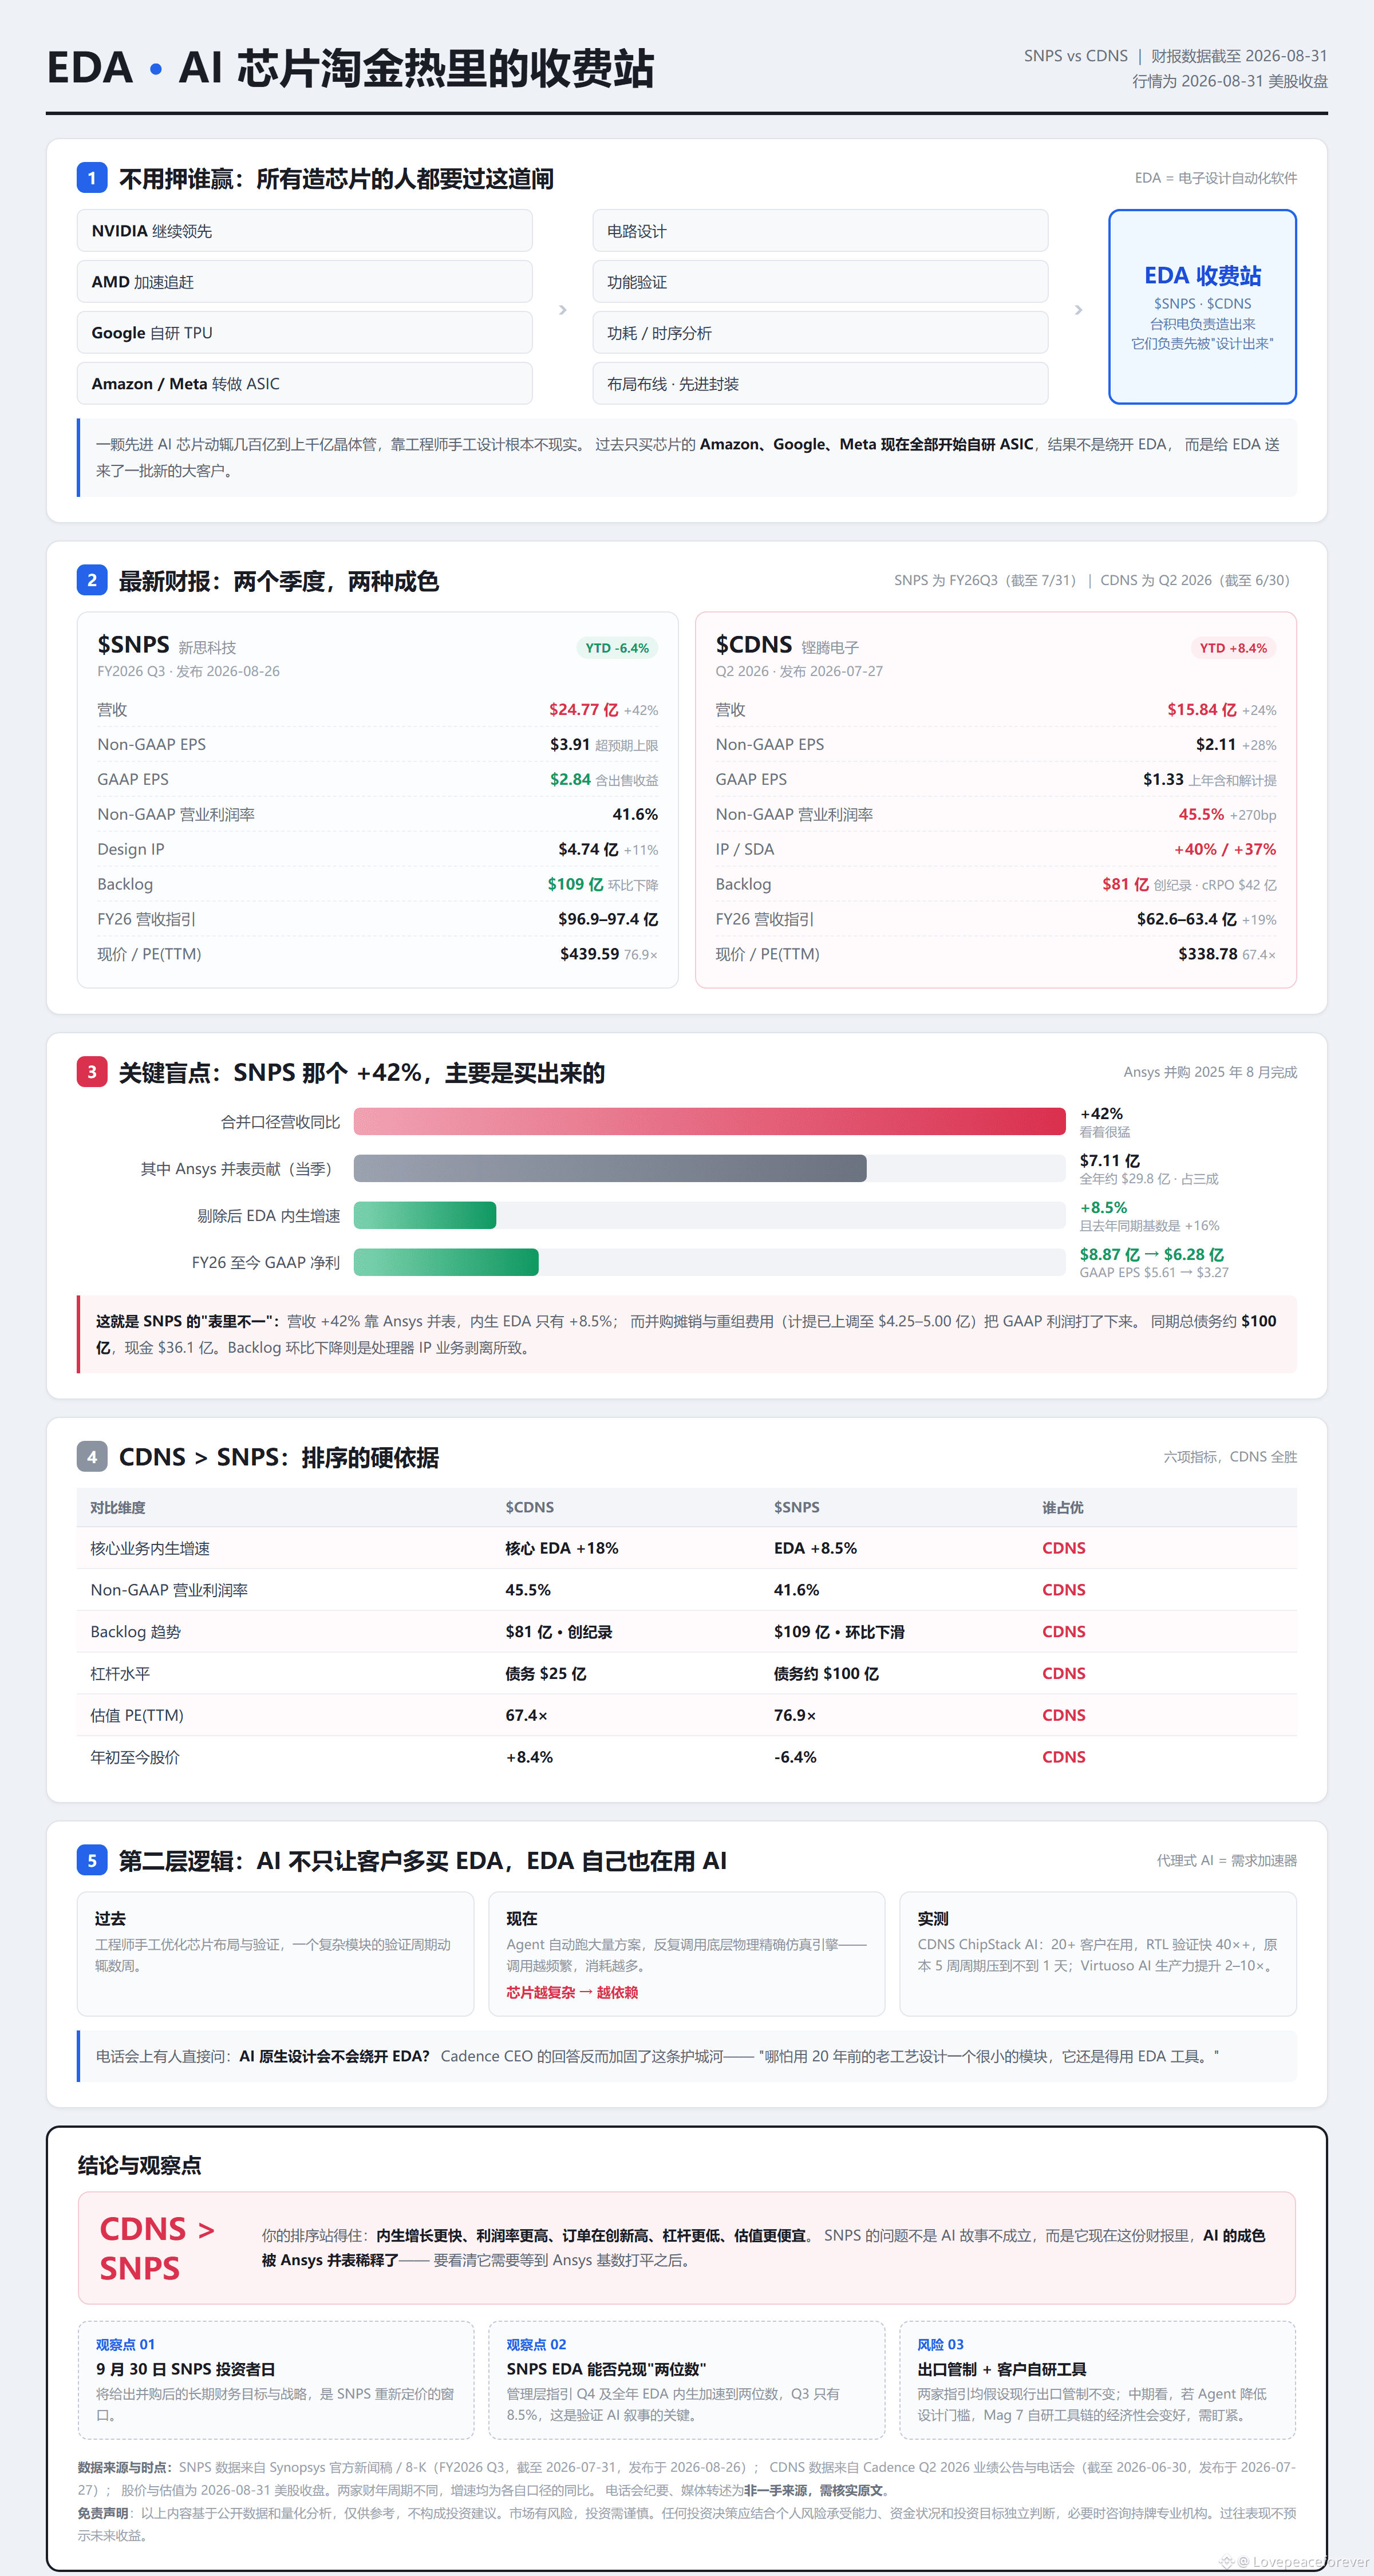
Je pense que sur cette vague de puces IA, deux sociétés sont encore sous-estimées par beaucoup d’investisseurs particuliers : $SNPS et $CDNS. Vous pouvez ne pas parier que Nvidia — $INTCB , $AMDB ou $GOOGLB — finira par gagner à la dernière itération de TPU, mais tant que tout le monde continue à concevoir des puces toujours plus complexes, ces deux sociétés vont presque sûrement continuer à encaisser des revenus.
Ce qu’elles font s’appelle l’EDA (logiciels d’automatisation de la conception électronique). Aujourd’hui, une puce IA de pointe peut facilement atteindre plusieurs centaines de milliards, voire des milliers de milliards de transistors ; compter sur des ingénieurs pour tout concevoir à la main n’est tout simplement pas réaliste. Presque tout passe par l’EDA : conception de circuits, validation, analyse de la consommation, jusqu’à l’implantation de la puce, l’emballage avancé, etc. En termes simples : TSMC fabrique la puce, et SNPS/CDNS permettent aux ingénieurs de d’abord “concevoir” cette puce.
Hier soir
#SNPS
, le rapport financier a justement validé cette logique : au T3, le chiffre d’affaires s’élève à 2,477 milliards de dollars, en hausse de 42 % d’une année sur l’autre, au-dessus des attentes du marché ; le BPA ajusté est de 3,91 dollars, également au-dessus des attentes. La société a encore relevé sa prévision de chiffre d’affaires annuel à environ 9,715 milliards de dollars. Le CFO a même déclaré que l’environnement de conception des puces est actuellement très solide, et que le principal moteur est l’IA. Amazon, Google, voire Meta, qui achetaient auparavant surtout des puces, commencent désormais tous à concevoir leurs propres ASIC ; et au final, cela a créé de nouveaux clients pour l’EDA.
De l’autre côté
#CDNS
, au T2, le chiffre d’affaires est de 1,584 milliard de dollars, en hausse d’environ 24 % ; le carnet de commandes atteint 8,1 milliards de dollars, un record ; les revenus EDA de base progressent de 18 % ; et la société a aussi relevé sa prévision de croissance annuelle du chiffre d’affaires à 19 %. Le plus intéressant, c’est que l’IA ne fait pas seulement acheter davantage à #EDA : l’EDA commence aussi à utiliser l’IA. Là où les ingénieurs avaient besoin de plusieurs semaines pour optimiser l’implantation d’une puce, des Agents peuvent désormais lancer automatiquement une quantité massive de solutions ; plus la puce est complexe, plus les clients dépendent de ces outils.
Donc, selon moi, l’EDA a une logique d’investissement vraiment confortable : si NVDA gagne, elles gagnent aussi ; si AMD rattrape son retard, elles gagnent aussi ; si Google et Amazon se lancent dans une folle auto-conception d’ASIC, elles gagnent encore. Plus la concurrence des puces IA est intense, plus l’itération est rapide, et plus l’emballage avancé devient complexe : dans ces conditions, l’importance de l’EDA augmente encore. C’est un peu comme dans une ruée vers l’or : on ne parie pas sur qui finira par creuser le filon, on contrôle plutôt les outils et les postes de péage par lesquels tous les chercheurs d’or doivent passer.
Si je devais classer, je mettrais actuellement
$CDNS> $SNPS
Je pense que sur cette vague de puces IA, deux sociétés sont encore sous-estimées par beaucoup d’investisseurs particuliers : $SNPS et $CDNS. Vous pouvez ne pas parier que Nvidia — $INTCB , $AMDB ou $GOOGLB — finira par gagner à la dernière itération de TPU, mais tant que tout le monde continue à concevoir des puces toujours plus complexes, ces deux sociétés vont presque sûrement continuer à encaisser des revenus.
Ce qu’elles font s’appelle l’EDA (logiciels d’automatisation de la conception électronique). Aujourd’hui, une puce IA de pointe peut facilement atteindre plusieurs centaines de milliards, voire des milliers de milliards de transistors ; compter sur des ingénieurs pour tout concevoir à la main n’est tout simplement pas réaliste. Presque tout passe par l’EDA : conception de circuits, validation, analyse de la consommation, jusqu’à l’implantation de la puce, l’emballage avancé, etc. En termes simples : TSMC fabrique la puce, et SNPS/CDNS permettent aux ingénieurs de d’abord “concevoir” cette puce.
Hier soir
#SNPS
, le rapport financier a justement validé cette logique : au T3, le chiffre d’affaires s’élève à 2,477 milliards de dollars, en hausse de 42 % d’une année sur l’autre, au-dessus des attentes du marché ; le BPA ajusté est de 3,91 dollars, également au-dessus des attentes. La société a encore relevé sa prévision de chiffre d’affaires annuel à environ 9,715 milliards de dollars. Le CFO a même déclaré que l’environnement de conception des puces est actuellement très solide, et que le principal moteur est l’IA. Amazon, Google, voire Meta, qui achetaient auparavant surtout des puces, commencent désormais tous à concevoir leurs propres ASIC ; et au final, cela a créé de nouveaux clients pour l’EDA.
De l’autre côté
#CDNS
, au T2, le chiffre d’affaires est de 1,584 milliard de dollars, en hausse d’environ 24 % ; le carnet de commandes atteint 8,1 milliards de dollars, un record ; les revenus EDA de base progressent de 18 % ; et la société a aussi relevé sa prévision de croissance annuelle du chiffre d’affaires à 19 %. Le plus intéressant, c’est que l’IA ne fait pas seulement acheter davantage à #EDA : l’EDA commence aussi à utiliser l’IA. Là où les ingénieurs avaient besoin de plusieurs semaines pour optimiser l’implantation d’une puce, des Agents peuvent désormais lancer automatiquement une quantité massive de solutions ; plus la puce est complexe, plus les clients dépendent de ces outils.
Donc, selon moi, l’EDA a une logique d’investissement vraiment confortable : si NVDA gagne, elles gagnent aussi ; si AMD rattrape son retard, elles gagnent aussi ; si Google et Amazon se lancent dans une folle auto-conception d’ASIC, elles gagnent encore. Plus la concurrence des puces IA est intense, plus l’itération est rapide, et plus l’emballage avancé devient complexe : dans ces conditions, l’importance de l’EDA augmente encore. C’est un peu comme dans une ruée vers l’or : on ne parie pas sur qui finira par creuser le filon, on contrôle plutôt les outils et les postes de péage par lesquels tous les chercheurs d’or doivent passer.
Si je devais classer, je mettrais actuellement
$CDNS> $SNPS
Ce qu’elles font s’appelle l’EDA (logiciels d’automatisation de la conception électronique). Aujourd’hui, une puce IA de pointe peut facilement atteindre plusieurs centaines de milliards, voire des milliers de milliards de transistors ; compter sur des ingénieurs pour tout concevoir à la main n’est tout simplement pas réaliste. Presque tout passe par l’EDA : conception de circuits, validation, analyse de la consommation, jusqu’à l’implantation de la puce, l’emballage avancé, etc. En termes simples : TSMC fabrique la puce, et SNPS/CDNS permettent aux ingénieurs de d’abord “concevoir” cette puce.
Hier soir
#SNPS
, le rapport financier a justement validé cette logique : au T3, le chiffre d’affaires s’élève à 2,477 milliards de dollars, en hausse de 42 % d’une année sur l’autre, au-dessus des attentes du marché ; le BPA ajusté est de 3,91 dollars, également au-dessus des attentes. La société a encore relevé sa prévision de chiffre d’affaires annuel à environ 9,715 milliards de dollars. Le CFO a même déclaré que l’environnement de conception des puces est actuellement très solide, et que le principal moteur est l’IA. Amazon, Google, voire Meta, qui achetaient auparavant surtout des puces, commencent désormais tous à concevoir leurs propres ASIC ; et au final, cela a créé de nouveaux clients pour l’EDA.
De l’autre côté
#CDNS
, au T2, le chiffre d’affaires est de 1,584 milliard de dollars, en hausse d’environ 24 % ; le carnet de commandes atteint 8,1 milliards de dollars, un record ; les revenus EDA de base progressent de 18 % ; et la société a aussi relevé sa prévision de croissance annuelle du chiffre d’affaires à 19 %. Le plus intéressant, c’est que l’IA ne fait pas seulement acheter davantage à #EDA : l’EDA commence aussi à utiliser l’IA. Là où les ingénieurs avaient besoin de plusieurs semaines pour optimiser l’implantation d’une puce, des Agents peuvent désormais lancer automatiquement une quantité massive de solutions ; plus la puce est complexe, plus les clients dépendent de ces outils.
Donc, selon moi, l’EDA a une logique d’investissement vraiment confortable : si NVDA gagne, elles gagnent aussi ; si AMD rattrape son retard, elles gagnent aussi ; si Google et Amazon se lancent dans une folle auto-conception d’ASIC, elles gagnent encore. Plus la concurrence des puces IA est intense, plus l’itération est rapide, et plus l’emballage avancé devient complexe : dans ces conditions, l’importance de l’EDA augmente encore. C’est un peu comme dans une ruée vers l’or : on ne parie pas sur qui finira par creuser le filon, on contrôle plutôt les outils et les postes de péage par lesquels tous les chercheurs d’or doivent passer.
Si je devais classer, je mettrais actuellement
$CDNS> $SNPS
241
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BitcoinReboundsTo$79K
13,536 vues
127 mentions
2
#SouthKoreaCryptoTaxDelayPetitionTops50000
128 vues
26 mentions
3
#SolanaTransactionV1GoesLiveOnMainnet
179 vues
17 mentions
4
#RussianCentralBankFlagsCryptoAsFinancialRisk
1,723 vues
84 mentions
5
#GrayscalePutsXRPAt26.11%InAdvisorPortfolio
5,720 vues
169 mentions
6
#PhiladelphiaSemiconductorIndexFalls5.9%
2,799 vues
97 mentions
7
#SECChairUrgesCongressToAdvanceClarityAct
5,588 vues
107 mentions
8
#FedHikeOddsRiseTo89%
87,782 vues
1,112 mentions
9
#RLUSDSupplyHitsRecord$2.442B
6,682 vues
66 mentions
10
#AvalancheIntegratesIntoUAEPassDigitalVault
78,874 vues
1,034 mentions