
#dhi
dhi
69 vues
11 mentions
Populaire
Récents

🚨 $DHI FAIT FACE À UN DÉSÉQUILIBRE HISTORIQUE EN FAVEUR DES VENDEURS, ALORS QUE L’IMPASSE SUR LE MARCHÉ DU LOGEMENT MENACE LES VALORISATIONS 📉
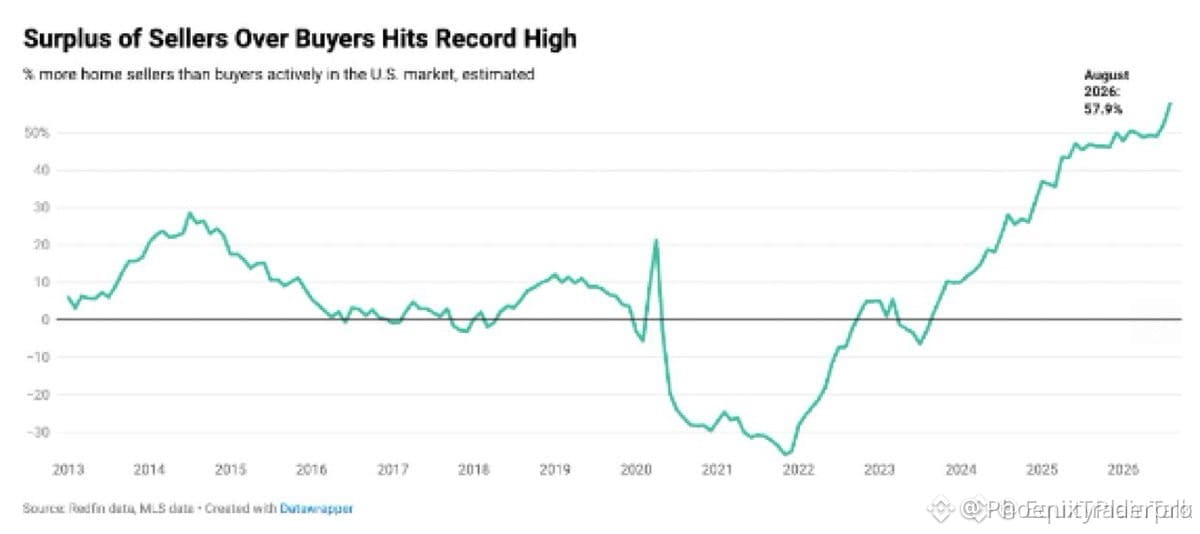
🌊 L’écart entre l’offre et la demande vient d’atteindre un niveau de divergence sans précédent, les vendeurs étant largement plus nombreux que les acheteurs. Le verrouillage structurel lié aux anciens taux bas se heurte à la pression des ventes forcées, asséchant la liquidité dans tout le secteur.
📊 Lorsque les carnets d’ordres penchent aussi fortement vers des stocks qui ne trouvent pas preneur, les valorisations des actifs traversent historiquement une phase de capitulation avant que la demande réelle ne se manifeste. Les constructeurs de maisons $DHI, $LEN et $PHM se trouvent en plein cœur de la zone d’impact, alors que cette impasse s’intensifie.
🤔 Pensez-vous que les valorisations des constructeurs vont fléchir sous le poids de cet excédent de stocks, ou les taux vont-ils pivoter assez vite pour absorber l’offre excédentaire ?
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #DHI #HousingMarket #Macro #Equities #RealEstate
📉 👁️
🚨 $DHI FAIT FACE À UN DÉSÉQUILIBRE HISTORIQUE EN FAVEUR DES VENDEURS, ALORS QUE L’IMPASSE SUR LE MARCHÉ DU LOGEMENT MENACE LES VALORISATIONS 📉
🌊 L’écart entre l’offre et la demande vient d’atteindre un niveau de divergence sans précédent, les vendeurs étant largement plus nombreux que les acheteurs. Le verrouillage structurel lié aux anciens taux bas se heurte à la pression des ventes forcées, asséchant la liquidité dans tout le secteur.
📊 Lorsque les carnets d’ordres penchent aussi fortement vers des stocks qui ne trouvent pas preneur, les valorisations des actifs traversent historiquement une phase de capitulation avant que la demande réelle ne se manifeste. Les constructeurs de maisons $DHI, $LEN et $PHM se trouvent en plein cœur de la zone d’impact, alors que cette impasse s’intensifie.
🤔 Pensez-vous que les valorisations des constructeurs vont fléchir sous le poids de cet excédent de stocks, ou les taux vont-ils pivoter assez vite pour absorber l’offre excédentaire ?
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #DHI #HousingMarket #Macro #Equities #RealEstate
📉 👁️
🌊 L’écart entre l’offre et la demande vient d’atteindre un niveau de divergence sans précédent, les vendeurs étant largement plus nombreux que les acheteurs. Le verrouillage structurel lié aux anciens taux bas se heurte à la pression des ventes forcées, asséchant la liquidité dans tout le secteur.
📊 Lorsque les carnets d’ordres penchent aussi fortement vers des stocks qui ne trouvent pas preneur, les valorisations des actifs traversent historiquement une phase de capitulation avant que la demande réelle ne se manifeste. Les constructeurs de maisons $DHI, $LEN et $PHM se trouvent en plein cœur de la zone d’impact, alors que cette impasse s’intensifie.
🤔 Pensez-vous que les valorisations des constructeurs vont fléchir sous le poids de cet excédent de stocks, ou les taux vont-ils pivoter assez vite pour absorber l’offre excédentaire ?
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #DHI #HousingMarket #Macro #Equities #RealEstate
📉 👁️
46

·
--
UN DÉSÉQUILIBRE RECORD ENTRE VENDEURS SIGNALE UNE REVALORISATION STRUCTURELLE MASSIVE À VENIR POUR $DHI ET LE SECTEUR DU LOGEMENT 📉 ⚖️
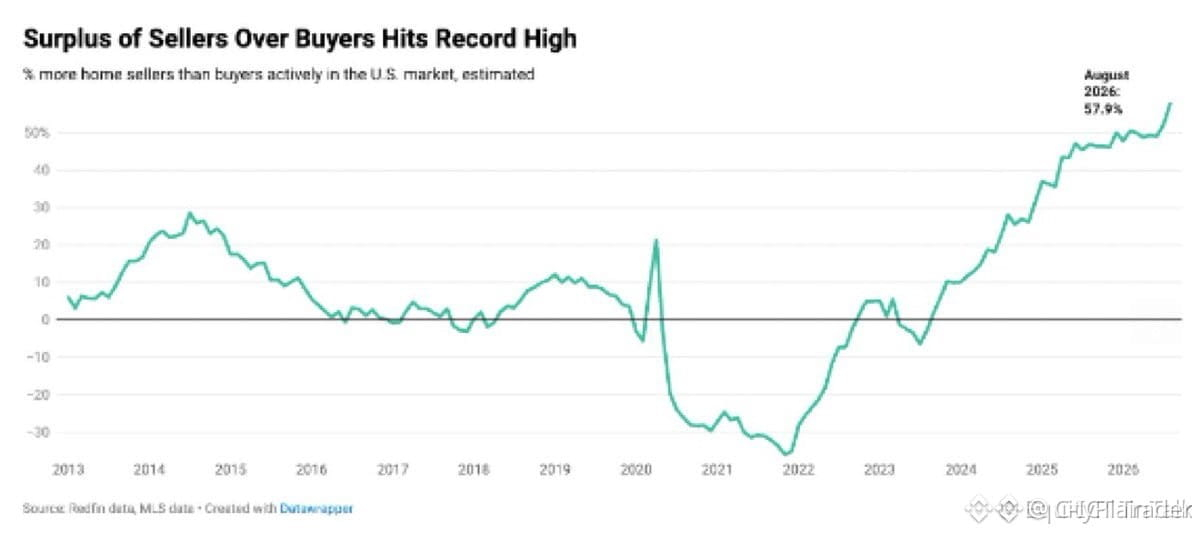
Le carnet d’ordres de l’offre et de la demande dans le secteur du logement a atteint un déséquilibre structurel historique. 📊 Les vendeurs étant désormais largement plus nombreux que les acheteurs qualifiés, le gel artificiel de la liquidité provoqué par les divergences de taux approche de son point d’épuisement institutionnel.
Les impératifs de préservation du capital font que les liquidations forcées finissent par l’emporter sur le sentiment du marché, tandis que les écarts de taux pèsent sur les constructeurs de maisons comme $LEN et $PHM. 🔍 Lorsque les stocks disponibles à la vente saturent le carnet d’ordres sans être absorbés par une demande organique, les investisseurs avisés attendent un nouveau test des prix à rabais.
🤔 Pensez-vous que la Fed interviendra en injectant des liquidités, ou les vendeurs sont-ils sur le point de capituler, provoquant une forte revalorisation à la baisse ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #DHI #HousingMarket #Macro #RealEstate #MarketStructure
🎯 🦈
UN DÉSÉQUILIBRE RECORD ENTRE VENDEURS SIGNALE UNE REVALORISATION STRUCTURELLE MASSIVE À VENIR POUR $DHI ET LE SECTEUR DU LOGEMENT 📉 ⚖️
Le carnet d’ordres de l’offre et de la demande dans le secteur du logement a atteint un déséquilibre structurel historique. 📊 Les vendeurs étant désormais largement plus nombreux que les acheteurs qualifiés, le gel artificiel de la liquidité provoqué par les divergences de taux approche de son point d’épuisement institutionnel.
Les impératifs de préservation du capital font que les liquidations forcées finissent par l’emporter sur le sentiment du marché, tandis que les écarts de taux pèsent sur les constructeurs de maisons comme $LEN et $PHM. 🔍 Lorsque les stocks disponibles à la vente saturent le carnet d’ordres sans être absorbés par une demande organique, les investisseurs avisés attendent un nouveau test des prix à rabais.
🤔 Pensez-vous que la Fed interviendra en injectant des liquidités, ou les vendeurs sont-ils sur le point de capituler, provoquant une forte revalorisation à la baisse ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #DHI #HousingMarket #Macro #RealEstate #MarketStructure
🎯 🦈
Le carnet d’ordres de l’offre et de la demande dans le secteur du logement a atteint un déséquilibre structurel historique. 📊 Les vendeurs étant désormais largement plus nombreux que les acheteurs qualifiés, le gel artificiel de la liquidité provoqué par les divergences de taux approche de son point d’épuisement institutionnel.
Les impératifs de préservation du capital font que les liquidations forcées finissent par l’emporter sur le sentiment du marché, tandis que les écarts de taux pèsent sur les constructeurs de maisons comme $LEN et $PHM. 🔍 Lorsque les stocks disponibles à la vente saturent le carnet d’ordres sans être absorbés par une demande organique, les investisseurs avisés attendent un nouveau test des prix à rabais.
🤔 Pensez-vous que la Fed interviendra en injectant des liquidités, ou les vendeurs sont-ils sur le point de capituler, provoquant une forte revalorisation à la baisse ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #DHI #HousingMarket #Macro #RealEstate #MarketStructure
🎯 🦈
29

🚨 LES TAUX HYPOTHÉCAIRES À 30 ANS GRIMPENT À 7,61 %, CRÉANT DES CONTRAINTES DE LIQUIDITÉ MACROÉCONOMIQUES POUR $DHI ! 📉
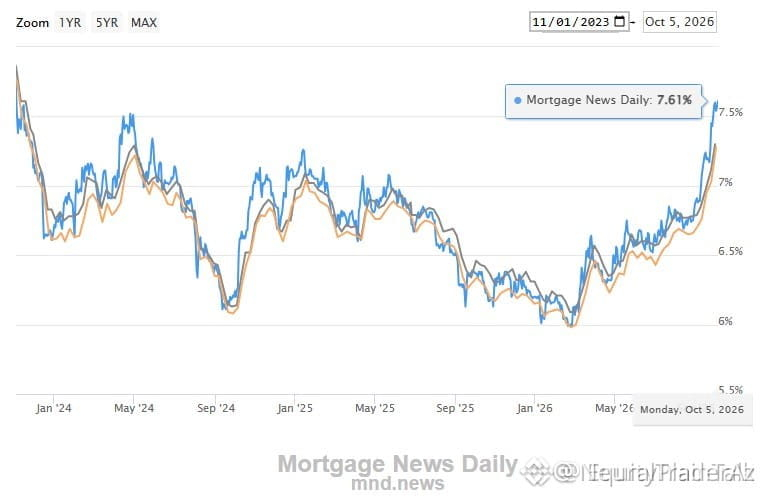
Les investisseurs institutionnels interprètent cette hausse des taux à 7,61 % comme un sérieux resserrement macroéconomique de la liquidité des consommateurs. 📊 Les constructeurs de maisons comme $DHI et $LEN se heurtent directement à des blocages de commandes : les propriétaires bénéficiant de taux fixes de 3 % freinent les ventes de logements, ce qui limite l’offre sur le marché secondaire tout en réduisant le pouvoir d’achat des acquéreurs.
🔍 Alors que les mensualités de remboursement augmentent de 200 à 250 $ pour un solde de 400 000 $, les capitaux discrétionnaires sont de fait retirés de la courbe de risque. ⚡ Attendez-vous à ce que les investisseurs avisés couvrent leur exposition aux secteurs dépendant des consommateurs, car les taux d’emprunt élevés restreignent la circulation générale des liquidités. 🤔 Comment positionnez-vous votre portefeuille alors que les coûts d’emprunt macroéconomiques atteignent de nouveaux sommets depuis plusieurs mois ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #DHI #LEN #Macro #RealEstate #Markets
📉 👁️
🚨 LES TAUX HYPOTHÉCAIRES À 30 ANS GRIMPENT À 7,61 %, CRÉANT DES CONTRAINTES DE LIQUIDITÉ MACROÉCONOMIQUES POUR $DHI ! 📉
Les investisseurs institutionnels interprètent cette hausse des taux à 7,61 % comme un sérieux resserrement macroéconomique de la liquidité des consommateurs. 📊 Les constructeurs de maisons comme $DHI et $LEN se heurtent directement à des blocages de commandes : les propriétaires bénéficiant de taux fixes de 3 % freinent les ventes de logements, ce qui limite l’offre sur le marché secondaire tout en réduisant le pouvoir d’achat des acquéreurs.
🔍 Alors que les mensualités de remboursement augmentent de 200 à 250 $ pour un solde de 400 000 $, les capitaux discrétionnaires sont de fait retirés de la courbe de risque. ⚡ Attendez-vous à ce que les investisseurs avisés couvrent leur exposition aux secteurs dépendant des consommateurs, car les taux d’emprunt élevés restreignent la circulation générale des liquidités. 🤔 Comment positionnez-vous votre portefeuille alors que les coûts d’emprunt macroéconomiques atteignent de nouveaux sommets depuis plusieurs mois ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #DHI #LEN #Macro #RealEstate #Markets
📉 👁️
Les investisseurs institutionnels interprètent cette hausse des taux à 7,61 % comme un sérieux resserrement macroéconomique de la liquidité des consommateurs. 📊 Les constructeurs de maisons comme $DHI et $LEN se heurtent directement à des blocages de commandes : les propriétaires bénéficiant de taux fixes de 3 % freinent les ventes de logements, ce qui limite l’offre sur le marché secondaire tout en réduisant le pouvoir d’achat des acquéreurs.
🔍 Alors que les mensualités de remboursement augmentent de 200 à 250 $ pour un solde de 400 000 $, les capitaux discrétionnaires sont de fait retirés de la courbe de risque. ⚡ Attendez-vous à ce que les investisseurs avisés couvrent leur exposition aux secteurs dépendant des consommateurs, car les taux d’emprunt élevés restreignent la circulation générale des liquidités. 🤔 Comment positionnez-vous votre portefeuille alors que les coûts d’emprunt macroéconomiques atteignent de nouveaux sommets depuis plusieurs mois ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #DHI #LEN #Macro #RealEstate #Markets
📉 👁️
17

🚨 LES TAUX HYPOTHÉCAIRES GRIMPENT À 7,61 % : $DHI ET LES CONSTRUCTEURS DE MAISONS SUBISSENT UNE FORTE PRESSION ! 📉
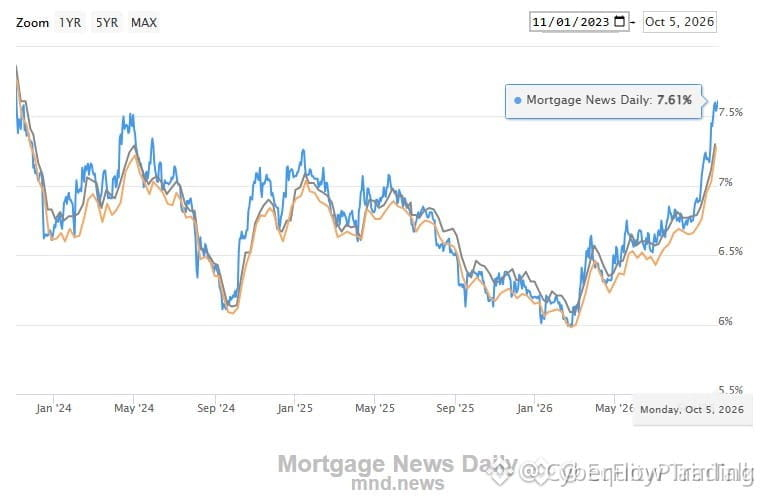
La hausse des taux d’intérêt macroéconomiques, qui atteignent 7,61 %, provoque des ondes de choc sur les marchés financiers traditionnels. Chaque point de pourcentage supplémentaire ajoute jusqu’à 250 $ par mois au remboursement d’un prêt classique. 📊 Les constructeurs de maisons comme $DHI, $LEN et $PHM sont en première ligne, tandis que le pouvoir d’achat des acheteurs immobiliers s’érode progressivement.
Les propriétaires déjà installés, qui bénéficient de taux historiques de 3 %, refusent de mettre leur bien en vente, ce qui paralyse complètement l’offre de logements alors que le revenu disponible se contracte sur l’ensemble du marché. ⚡ À mesure que le remboursement de la dette absorbe les liquidités des consommateurs, les actifs à bêta élevé et les secteurs des biens discrétionnaires ressentent rapidement les effets de cette pénurie secondaire de liquidités.
💬 Comment positionnez-vous votre portefeuille alors que la pression des taux macroéconomiques continue de peser sur les marchés traditionnels ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
🚨 LES TAUX HYPOTHÉCAIRES GRIMPENT À 7,61 % : $DHI ET LES CONSTRUCTEURS DE MAISONS SUBISSENT UNE FORTE PRESSION ! 📉
La hausse des taux d’intérêt macroéconomiques, qui atteignent 7,61 %, provoque des ondes de choc sur les marchés financiers traditionnels. Chaque point de pourcentage supplémentaire ajoute jusqu’à 250 $ par mois au remboursement d’un prêt classique. 📊 Les constructeurs de maisons comme $DHI, $LEN et $PHM sont en première ligne, tandis que le pouvoir d’achat des acheteurs immobiliers s’érode progressivement.
Les propriétaires déjà installés, qui bénéficient de taux historiques de 3 %, refusent de mettre leur bien en vente, ce qui paralyse complètement l’offre de logements alors que le revenu disponible se contracte sur l’ensemble du marché. ⚡ À mesure que le remboursement de la dette absorbe les liquidités des consommateurs, les actifs à bêta élevé et les secteurs des biens discrétionnaires ressentent rapidement les effets de cette pénurie secondaire de liquidités.
💬 Comment positionnez-vous votre portefeuille alors que la pression des taux macroéconomiques continue de peser sur les marchés traditionnels ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
La hausse des taux d’intérêt macroéconomiques, qui atteignent 7,61 %, provoque des ondes de choc sur les marchés financiers traditionnels. Chaque point de pourcentage supplémentaire ajoute jusqu’à 250 $ par mois au remboursement d’un prêt classique. 📊 Les constructeurs de maisons comme $DHI, $LEN et $PHM sont en première ligne, tandis que le pouvoir d’achat des acheteurs immobiliers s’érode progressivement.
Les propriétaires déjà installés, qui bénéficient de taux historiques de 3 %, refusent de mettre leur bien en vente, ce qui paralyse complètement l’offre de logements alors que le revenu disponible se contracte sur l’ensemble du marché. ⚡ À mesure que le remboursement de la dette absorbe les liquidités des consommateurs, les actifs à bêta élevé et les secteurs des biens discrétionnaires ressentent rapidement les effets de cette pénurie secondaire de liquidités.
💬 Comment positionnez-vous votre portefeuille alors que la pression des taux macroéconomiques continue de peser sur les marchés traditionnels ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
20
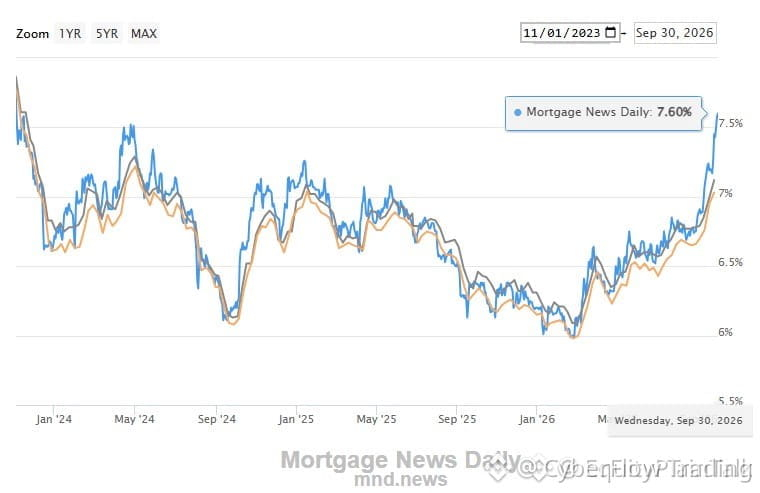
🚨 LES TAUX DE CRÉDIT IMMOBILIER ATTEIGNENT 7,60 % À MESURE QUE $LEN ET LES CONSTRUCTEURS SE PRÉPARENT POUR UN GEL PROFOND ! 📉
📊 Le taux fixe sur 30 ans vient de grimper à 7,60 %, poussant l’accessibilité au logement à des points de rupture absolus. Les paiements mensuels augmentent jusqu’à 300 $ de plus sur les prêts standards et les propriétaires déjà en place restent solidement verrouillés sur des taux historiques sous les 4 %, si bien que l’offre disponible sur le marché est totalement figée.
💡 Des indicateurs du secteur comme $DHI et $PHM intègrent déjà une demande figée, alors que les capitaux se retrouvent davantage évincés des poches des consommateurs. Lorsque la liquidité traditionnelle de l’immobilier s’assèche aussi brutalement, les effets macro se répercutent rapidement sur les actifs à risque plus larges.
💬 Ce marché du logement figé va-t-il détourner le capital en attente vers des actifs liquides alternatifs, ou s’achemine-t-on vers un ralentissement plus généralisé de la consommation ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #LEN #HousingMarket #Macro #DHI #PHM
📉 ⚠️
🚨 LES TAUX DE CRÉDIT IMMOBILIER ATTEIGNENT 7,60 % À MESURE QUE $LEN ET LES CONSTRUCTEURS SE PRÉPARENT POUR UN GEL PROFOND ! 📉
📊 Le taux fixe sur 30 ans vient de grimper à 7,60 %, poussant l’accessibilité au logement à des points de rupture absolus. Les paiements mensuels augmentent jusqu’à 300 $ de plus sur les prêts standards et les propriétaires déjà en place restent solidement verrouillés sur des taux historiques sous les 4 %, si bien que l’offre disponible sur le marché est totalement figée.
💡 Des indicateurs du secteur comme $DHI et $PHM intègrent déjà une demande figée, alors que les capitaux se retrouvent davantage évincés des poches des consommateurs. Lorsque la liquidité traditionnelle de l’immobilier s’assèche aussi brutalement, les effets macro se répercutent rapidement sur les actifs à risque plus larges.
💬 Ce marché du logement figé va-t-il détourner le capital en attente vers des actifs liquides alternatifs, ou s’achemine-t-on vers un ralentissement plus généralisé de la consommation ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #LEN #HousingMarket #Macro #DHI #PHM
📉 ⚠️
📊 Le taux fixe sur 30 ans vient de grimper à 7,60 %, poussant l’accessibilité au logement à des points de rupture absolus. Les paiements mensuels augmentent jusqu’à 300 $ de plus sur les prêts standards et les propriétaires déjà en place restent solidement verrouillés sur des taux historiques sous les 4 %, si bien que l’offre disponible sur le marché est totalement figée.
💡 Des indicateurs du secteur comme $DHI et $PHM intègrent déjà une demande figée, alors que les capitaux se retrouvent davantage évincés des poches des consommateurs. Lorsque la liquidité traditionnelle de l’immobilier s’assèche aussi brutalement, les effets macro se répercutent rapidement sur les actifs à risque plus larges.
💬 Ce marché du logement figé va-t-il détourner le capital en attente vers des actifs liquides alternatifs, ou s’achemine-t-on vers un ralentissement plus généralisé de la consommation ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #LEN #HousingMarket #Macro #DHI #PHM
📉 ⚠️
18
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#A Packed Week of Earnings and Data Tests Markets
46,285 vues
320 mentions
2
#AnthropicIPOTestsInvestorAppetiteForAI
69,199 vues
1,096 mentions
3
#BitcoinExtendsLosingStreakToSixWeeks
30,313 vues
444 mentions
4
#XRPFallsTo$0.89LowestSinceNovember2024
6,792 vues
42 mentions
5
#HuangReportedlyConsidersReturnToNvidia
88,035 vues
1,042 mentions
6
#SP500AndNasdaqFuturesHitQuarterlyLows
8,848 vues
136 mentions
7
#CaliforniaVotersBackProp42BarringNewCryptoTaxes
6,757 vues
139 mentions
8
#HKPlansDigitalAssetRegulatoryBillByYearEnd
6,495 vues
104 mentions
9
#MUFGSMFGMizuhoPlanYenBackedStablecoin
19,779 vues
225 mentions
10
#HKMAAndSwiftExploreTokenizedDepositInteroperability
951 vues
15 mentions